

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
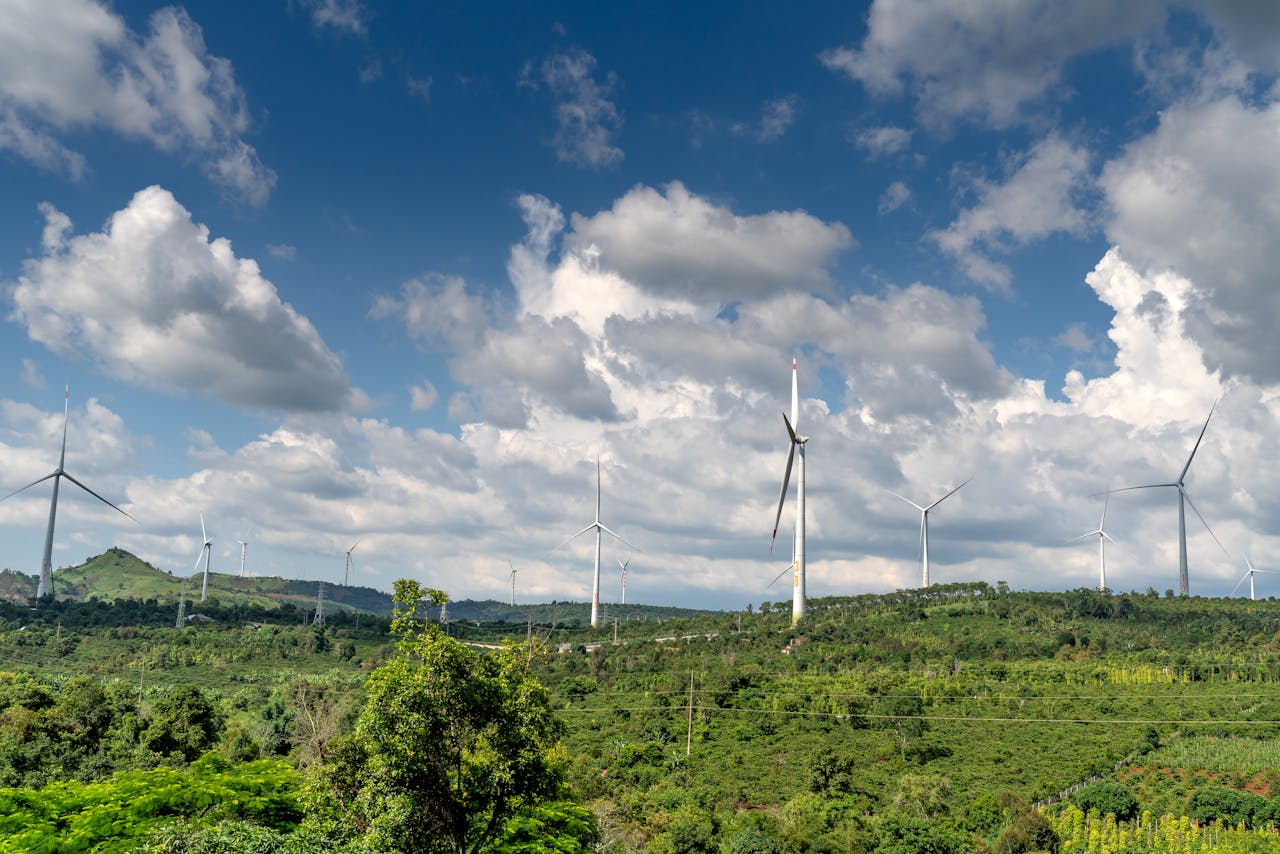
ベトナムの再生可能エネルギー市場は、急速な経済成長と政府の強力なコミットメントに牽引され、東南アジアで最も活力のある市場の一つです。再生可能エネルギーは既にベトナムの設置電力容量の約271億トン(TP3T)を占めています。
2025年10月13日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
ベトナムの再生可能エネルギー市場は、急速な経済成長と政府の強いコミットメントに支えられ、東南アジアで最もダイナミックな市場の一つである。再生可能エネルギーはすでにベトナムの発電設備容量の約27%を占めている。電力開発計画VIII(PDP8)に基づく最近の政策は、これをさらに拡大し、2030年までに再生可能エネルギーによる発電量を28-36%とすることを目標としている。これは、ベトナムの再生可能エネルギー市場に参入する外国投資家にとって、大きな機会が存在することを示している。.
ベトナム再生可能エネルギー市場の概要
ベトナムでは過去10年間に再生可能エネルギーが急速に拡大し、同国は小規模な市場から地域のリーダーへと変貌を遂げた。2023年末時点で、ベトナムは東南アジア最大の太陽光発電容量(18.6 GW)を有していた[1]. 。再生可能エネルギー(主に太陽光および風力)は現在、同国の発電設備容量の約27%を占めている[2], 。これは、支援的な政策と、ベトナムの恵まれた地理的条件(豊富な日照と、強い風が吹く全長3,000 kmの海岸線)によって促進された、目覚ましい増加である。.
ベトナムの設備容量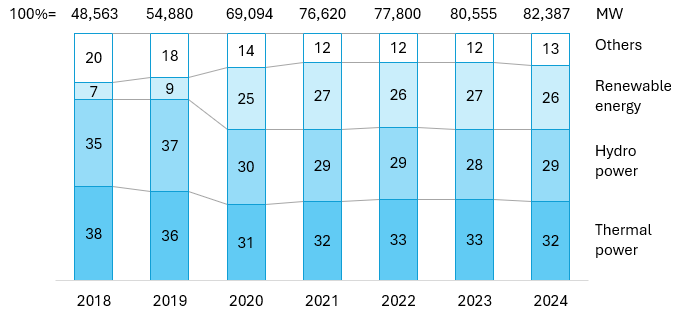
出典: B&Company 編集
政府の方向性は、エネルギー安全保障と気候変動へのコミットメントを背景に、明確に再生可能エネルギーを推進するものとなっている。新たに承認されたPDP8(2023年)に基づき、ベトナムは2030年までに電力の28-36%を再生可能エネルギーで供給し、2050年までに74-75%へ引き上げることを目標としている[3] 。これは、過去の石炭および水力発電への依存からの大幅な転換である。これに伴い、ベトナムは、特に太陽光および風力など、再生可能エネルギー源による発電量を最大化することを目指している。.
ベトナムの2030年および2050年に向けた電源構成
| 電源 | 2030年の発電容量 | 2050年の発電容量 | ||
| MW | % | MW | % | |
| 太陽 | 46,459 – 73,416 | 25-31 | 293,088 – 295,646 | 35-38 |
| 水力 | 33,294 – 34,667 | 15-18 | 40,624 | 5 |
| 陸上および沿岸近くの風力 | 26,066 – 38,029 | 14-16 | 84,696 – 91,400 | 11 |
| 石炭火力発電 | 31,055 | 13-17 | 0 | 0 |
| 蓄電電源 | 10,000 – 16,300 | 5-7 | 95,983 – 96,120 | 11-12 |
| 洋上風力 | 6,000 – 17,032 | 3-7 | 113,503 – 139,097 | 15-17 |
| Nuclear power | 4,000 – 6,400 | 2-3 | 10,500 – 14,000 | 1-2 |
| バイオマス | 1,523 – 2,699 | 1 | 4,829 – 6,960 | 1 |
| 廃棄物発電 | 1,441 – 2,137 | 1 | 1,784 -2,137 | 0.2-0.3 |
| その他の電源 | 14,628-23,453 | 6-13 | 129,496-152,697 | 17-18 |
| 全体 | 183,291 – 236,363 | 100 | 774,503 – 838,681 | 100 |
出典:Decision 768/QĐ-TTg
ベトナムは当初、太陽光および風力発電の立ち上げを促進するため、2019年から2021年にかけて手厚い固定価格買取制度(FiT)を導入した。風力発電容量は2013年の53 MWから、2023年には約5,888 MWへ増加した。その後、送電網のボトルネックにより、2022年には太陽光発電で約13億kWhの出力抑制が発生した。現在、政策は送電網の増強、大口需要家への販売を可能にする2024年の直接電力購入契約、蓄電、送電網のデジタル化、ならびに2030年までに建物の50%への導入を目指す屋上太陽光発電の推進を通じた、持続可能な成長へと転換している。制度は固定価格買取制度から競争入札へ移行している一方、外国資本と専門知識を呼び込むため、免税措置や輸入関税免除などのインセンティブは引き続き維持されている。.
ベトナム再生可能エネルギー市場の主要プレーヤー
歴史的に、外国投資家はベトナムの再生可能エネルギー導入拡大を主に牽引してきた。タイ、シンガポール、日本などの企業が資本と技術を持ち込み、初期の太陽光発電所や風力発電所を建設した。しかし、これにより、大規模プロジェクトにおける国内企業の役割についても疑問が生じた。現在は、ベトナムの有力企業が事業を拡大する中で、トレンドが変化している。複数の現地コングロマリット(Vingroup、Trungnam、TTC、BIMなど)がクリーンエネルギー分野で積極的に事業を拡大している。.
| いいえ | 企業名 | 設立 | 本部 | 国 | プロフィール |
| 1 | Vietnam Electricity(EVN) | 1995 | ハノイ市 | Vietnam | 国有電力会社の独占企業(発電、送電網、小売)。ベトナムの電力インフラの大部分を管理し、IPPプロジェクトにおける唯一の電力買取事業者である。EVNは大規模水力発電所を運営し、新たな再生可能エネルギー容量を系統に統合する上で重要な役割を担っている。. |
| 2 | Vingroup(VinEnergo) | 1993 | ハノイ市 | Vietnam | ベトナム最大のコングロマリット(不動産、小売、自動車)であり、VinEnergoを通じてエネルギー事業に参入している(2024年設立)。大規模な太陽光および風力発電プロジェクト(例:計画中の4.5 GW洋上風力発電)を計画しており[4], 、再生可能エネルギー分野で国内投資が拡大していることを示している。. |
| 3 | トゥルンナムグループ | 2004 | ハノイ市 | Vietnam | ベトナムを代表する民間エネルギー開発企業である。450 MWの太陽光発電所や、同国最大の風力発電所(Đắk Lắk省の400 MW Ea Nam)など、国内最大級の再生可能エネルギープロジェクトをいくつも建設している[5]. 。また、送電網インフラや蓄電池にも投資している。. |
| 4 | TTC Group(Thanh Thanh Cong) | 1979 | ホーチミン市 | Vietnam | 多角的コングロマリット(砂糖、不動産、エネルギー)。エネルギー部門(TTC Energy/GEC)を通じて、TTCは太陽光発電所や風力発電プロジェクトを開発してきた。太陽光発電所ではGulf(タイ)などの外国投資家と提携している[6] ほか、風力発電プロジェクト(例:Bạc Liêuの300 MW)を保有している[7]. |
| 5 | Bamboo Capital(BCG) | 2011 | ホーチミン市 | Vietnam | インフラおよび再生可能エネルギー(BCG Energyを通じた事業)に注力する新興コングロマリットである。複数の太陽光発電所(例:Phù Mỹ太陽光発電複合施設)や風力発電プロジェクトに投資している。BCGは国際的なパートナーと協業することが多く、全国でクリーンエネルギーのポートフォリオを拡大することを目指している。. |
| 6 | BIMグループ | 1994 | ハノイ市 | Vietnam | 主要な民間コングロマリット(不動産、農業)であり、再生可能エネルギー部門を有している。フィリピンのACENと提携し、ベトナム最大級の太陽光発電所の一つ(Ninh Thuậnの330 MW)を開発した[8]. 。BIMは風力発電やその他のグリーンプロジェクトにも事業を拡大している。. |
| 7 | ガルフ・エナジー・デベロップメント | 2011 | Bangkok | タイ | タイ最大級の電力会社の一つであり、ベトナムのエネルギー分野に積極的に投資している。Gulfは、TTC Groupとの合弁事業によるTây Ninhの太陽光発電所をはじめ、さまざまなプロジェクトに出資している[9] 陸上・洋上風力発電所(例:ベンチェ省の310 MW洋上風力発電)へ[10]. |
| 8 | B.グリムパワー | 1878 | Bangkok | タイ | 多数の発電所を運営する、タイ最古のインフラ複合企業。B.Grimmはベトナムの太陽光発電セクターに早期から参入した外国投資家であり、例えばアジア最大級の420 MWダウティエン太陽光発電クラスターを共同開発した。現在もベトナムで新たな再生可能エネルギープロジェクトを模索している。. |
| 9 | ACEN (Ayala Corporation) | 2011 | マニラ | フィリピン | Ayala Groupのエネルギー部門であり、東南アジアを代表する再生可能エネルギー投資家。ACENは再生可能エネルギーで約7 GWを有し、太陽光・風力発電プロジェクトの共同開発を通じてベトナムに参入した。BIM Groupと提携し、ニントゥアン省で330 MWの太陽光発電容量を建設した[11] ほか、複数の風力発電所(例:40 MWのムイネー風力発電)に出資している。. |
| 10 | Orsted A/S | 2006 | フレデリシア | デンマーク | 世界最大の洋上風力発電開発事業者。Orstedはベトナムの洋上風力発電の可能性を模索しており、現地パートナー(例:T&T Group)とベトナム沿岸での大規模な洋上風力発電所を調査する契約を締結している。プロジェクトはまだ初期段階にあるものの、Orstedの参画は、発展途上にあるベトナムの洋上風力発電分野に貴重な専門知識と信頼性をもたらしている。. |
出所:B&Company作成
もう一つの注目点は、市場の裾野の広さである。市場は太陽光発電(大規模発電所と屋根置き型の双方)、陸上風力、そして洋上風力という新たな領域にまたがっている。各プレーヤーは異なるセグメントを専門としている。例えば、B.GrimmやACENなどは太陽光発電や陸上風力発電所に注力する一方、OrstedやCIP(デンマーク)は洋上風力の機会を狙っている。主要電力会社であるEVNがセクター全体を支えている。最終的にすべてのプロジェクトはEVNの送電網に接続し、長期のPPAに基づいてEVNに電力を販売するためである。投資家は、EVNの単一買い手モデルと変化する規制の枠内で事業を進める必要がある。.
ベトナムの再生可能エネルギー市場における機会と課題
ベトナムの再生可能エネルギー市場への参入は大きな可能性をもたらす一方、克服すべき落とし穴も伴う。外国投資家は、市場へのアプローチにあたり、以下の機会と課題を検討する必要がある。
重要な機会
| 急拡大するエネルギー需要 | ベトナムの電力需要は、2030年まで年間約10~12%成長すると予測されている[12]. 。この成長に加え、政府が新規石炭火力発電所を制限していることから、再生可能エネルギーが拡大する余地は非常に大きい。安定した電力を供給できるプロジェクトは、確実な市場と高い稼働率を確保できる。. |
| 豊富な自然資源 | ベトナムは世界有数の再生可能エネルギー資源を有している。南部では日射量が多く、洋上風力のポテンシャルは311 GWと推定されており、世界最大級である[13]. 。この比類のない資源基盤により、ベトナムでは収益性の高い数GW規模の太陽光発電所や風力発電所を多数建設できる可能性がある。これには、他のASEAN諸国では実現が難しい大規模な洋上風力発電所も含まれる。. |
| 政府の支援とネットゼロ目標 | 政府の政策環境は引き続き非常に支援的である。再生可能エネルギー設備に対する免税措置、土地賃料の免除、低い輸入関税などのインセンティブが利用できる[14]. 。ベトナムが掲げる2050年までのネットゼロ排出(COP26で表明)へのコミットメントとPDP8の目標は、クリーンエネルギープロジェクトを優先する強い政治的意思を示している[15]. 。長期的な視点を持つ外国投資家は、一般的に良好で安定した政策動向の恩恵を受けられる(固定価格買取制度(FiT)がオークションへ移行する中で短期的な調整はある)。. |
| 未開拓のセグメント | 系統規模の発電所に加え、屋根置き型太陽光発電、蓄電池、グリーン水素などのセグメントはまだ黎明期にあり、政策によって振興されている[16]. 。外国投資家は、ベトナムが送電網のレジリエンス向上と再生可能エネルギーの統合を促進するために奨励している先進的なソリューション(例:蓄電システム、スマートグリッド技術)の提供において、独自のニッチを開拓できる。. |
主な課題
| 規制の不確実性 | ベトナムの方向性は再生可能エネルギーを支持しているものの、政策の詳細は変化する可能性がある。固定価格買取制度(FiT)からオークションモデルへの移行により、プロジェクトの経済性に不確実性が生じた[17]. 。プロジェクト承認、PPA交渉、料金設定の手続きは、長期化し官僚的になる可能性がある。投資家は、規制(例:オークション規則、系統コード)がなお進化しているため、機動的に対応し、情報を常に把握する必要がある。規制の一貫性の欠如や実施の遅れは、依然として最大の懸念事項の一つである[18]. |
| 送電網インフラの制約 | 電力網は、再生可能エネルギーの急速な拡大に比べて整備が遅れている。多くの太陽光・風力発電プロジェクトは、送電容量のボトルネックにより出力抑制に直面している[19]. 最も脆弱な部分は、再生可能エネルギー資源が最も豊富な地域(ベトナム中部および南部)に集中している。送電網の増強が追いつくまで(政府も対応を進めているが、時間を要する)、新規プロジェクトでは出力抑制や接続の遅延が生じるリスクがある。海外投資家は、プロジェクト計画の一環として送電網拡張のスケジュールを考慮し、場合によっては送電網の改善に投資または働きかける必要がある。. |
| PPAと資金調達可能性の課題 | ベトナムの再生可能エネルギー向け標準PPAは、一定の投資家保護(例:EVNの支払義務に対する政府保証がないこと、紛争解決の難しさ)が欠けているとして批判されている。多くのプロジェクトが資金調達を実現しているものの、こうした契約上および為替上のリスクは資金調達コストを押し上げる可能性がある。投資家は、これらの条件が改善されるか保証によって軽減されない限り、ノンリコース型プロジェクトファイナンスの調達で課題に直面する可能性がある。. |
| 土地取得と許認可の課題 | 土地権利と許認可の確保は複雑になり得る。再生可能エネルギープロジェクトでは環境影響評価を実施する必要があり、洋上風力発電では広範な海洋空間計画が求められる。地域コミュニティとの利害の重複(洋上風力発電における漁業区域、太陽光発電における農地など)は、適切に管理されなければ社会的反対につながる可能性がある。例えば、一部の風力発電所では、着工に先立って長期にわたる地域協議を実施する必要があった。海外開発事業者は、現地の土地取得とステークホルダー・エンゲージメントを慎重に進める必要があり、現場の課題への対応を現地パートナーに委ねることも多い。. |
ベトナムの再生可能エネルギー市場への参入における示唆
ベトナムの再生可能エネルギー市場は、アジアで最も速いエネルギー転換の一つに参画するための有望な機会を海外投資家に提供している。成功の鍵は、政府計画との整合、現地ステークホルダーとの協働、インフラおよび規制上のリスク軽減など、現地市場の複雑性を理解することにある。.
– 優先分野: 風力発電、太陽光発電、商業・産業用屋根置き太陽光発電、蓄電池、送電網のデジタル化が含まれる。地域別の有望性が高いのは、風力・太陽光発電ではビントゥアン省、ニントゥアン省、バリア=ブンタウ省などの中南部回廊、沿岸・洋上風力発電ではソクチャン省、チャビン省、ベンチェ省、バクリエウ省などのメコンデルタ沿岸地域、大規模太陽光発電と蓄電を組み合わせる場合ではタイニン省、ビンフオック省、ロンアン省、アンザン省の南東部太陽光ベルト、拡張可能な屋根置き太陽光発電ポートフォリオではバクニン省、バクザン省、ハイフォン市、ハイズオン省、タイグエン省、クアンニン省の北部工業集積地である。.
– 信頼できる現地企業との提携: 実績のあるベトナム企業と合弁会社を設立または提携することで、規制手続き、土地取得、地域コミュニティとの関係構築を進めやすくなるほか、現地参加を求める政府の期待にも応えられる。市場参入に成功した企業は、「現地化」というこのアプローチを採用し、海外資本・技術と国内ステークホルダーとの連携を組み合わせていることが多い。.
– 送電網に配慮したソリューションへの注力: 送電網の制約を踏まえると、ソリューション(蓄電、送電網の増強、または太陽光・風力・蓄電を組み合わせたハイブリッド型プロジェクト)を組み込む投資家は、プロジェクトの承認と稼働実績において優位に立てる。送電網統合計画についてEVNおよび当局と協議すること、またはプロジェクト専用の送電設備に投資することにより、出力抑制リスクを軽減できる。ベトナムは、蓄電池を備えたプロジェクトや消費地の近隣に位置するプロジェクトを奨励している[7], そのため、提案内容を適切に調整することで成功の可能性が高まる。.
– 長期的なコミットメントと柔軟性: 規制当局(例:商工省、ERAV)との関係を構築し、政策変更に適応し続けることが重要である。政策移行期(料金制度の調整や長期化する承認待ちなど)には、忍耐強い対応が必要になる場合がある。.
B&Company はベトナムを拠点とする日系の市場調査・投資コンサルティング会社であり、海外投資家がベトナム市場に自信を持って参入し、事業を拡大できるよう支援している。ベトナムの再生可能エネルギー市場に関する深い現地知見と信頼できるパートナーネットワークを活用し、投資家を以下の分野で支援している。
– 市場調査レポート: 市場規模、政策、送電網、競争環境に関する最新の市場概観に加え、明確な参入可否の提言と、優先すべき省・市および分野を提示する。.
– ベトナムにおけるパートナー探索: パートナー候補のロングリスト作成からショートリスト作成、信用・評判調査、合弁パートナーの確保に向けた選定済み候補との面談設定まで支援する。.
– M&Aアドバイザリー: 案件発掘およびデューデリジェンス(技術、商業、法務、ESG)の支援
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
関連記事




ログイン / 新規登録
ニュースレターを購読する