

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
越南是东南亚最具活力的可再生能源市场之一,得益于快速的经济增长和政府的大力投入。可再生能源已占越南电力装机容量的约27%。
1310 月2025
最新新闻与报告 / 越南简报
评论: 没有评论.
越南可再生能源市场是东南亚最具活力的市场之一,受快速经济增长和政府坚定承诺的推动。可再生能源目前约占越南已装机发电容量的27%。电力发展规划VIII(PDP8)下的最新政策旨在进一步提升这一比例——目标是到2030年实现可再生能源发电量占比达到28-36%。这凸显了外国投资者进入越南可再生能源市场所面临的巨大机遇。.
越南可再生能源市场概览
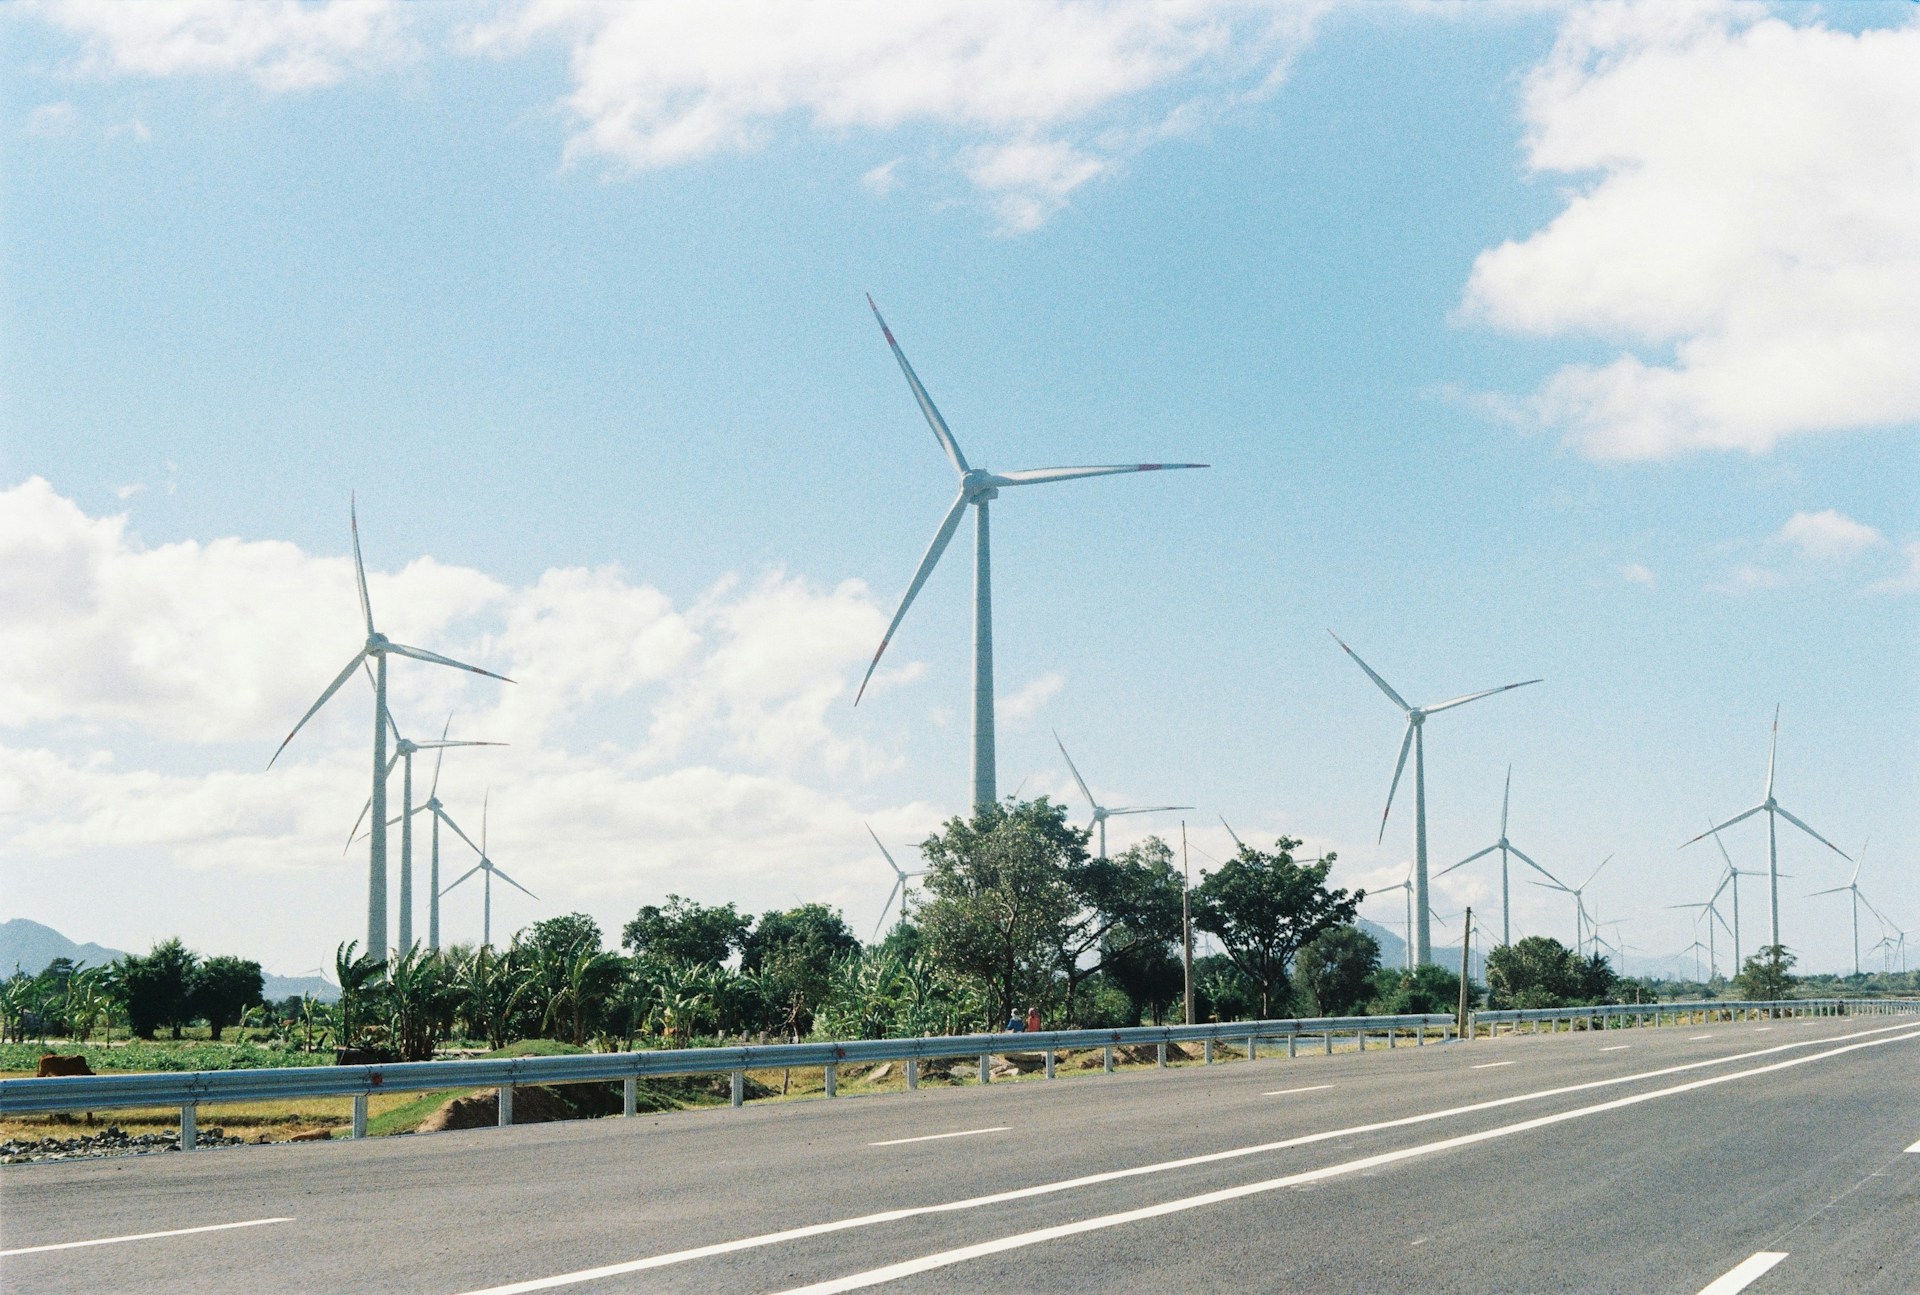
过去十年,越南经历了可再生能源繁荣,从市场参与度较低的国家转变为区域领导者。截至2023年底,越南拥有东南亚最大的太阳能装机容量(18.6 GW)[1]. 。可再生能源(主要是太阳能和风能)目前约占该国已装机发电容量的27%[2], ,这一显著增长得益于支持性政策以及越南有利的地理条件(充足的日照和长达3,000公里、风力强劲的海岸线)。.
越南已装机发电容量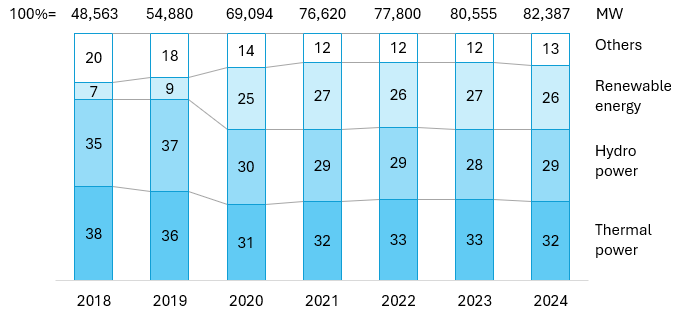
来源:B&Company编译
政府明确支持可再生能源发展,主要出于能源安全和气候承诺的考量。根据新近批准的PDP8(2023年),越南计划到2030年实现可再生能源供电占比达到28-36%,到2050年提升至74-75%[3] ——这将使越南大幅改变过去对煤炭和水电的依赖。因此,越南旨在最大限度地提高可再生能源发电量,尤其是太阳能和风能发电量。.
越南2030年及2050年的电源结构
| 电源 | 2030年电力容量 | 2050年电力容量 | ||
| 兆瓦 | % | 兆瓦 | % | |
| 太阳的 | 46,459 – 73,416 | 25-31 | 293,088 – 295,646 | 35-38 |
| 水电 | 33,294 – 34,667 | 15-18 | 40,624 | 5 |
| 陆上及近海风电 | 26,066 – 38,029 | 14-16 | 84,696 – 91,400 | 11 |
| 燃煤火电 | 31,055 | 13-17 | 0 | 0 |
| 储能电源 | 10,000 – 16,300 | 5-7 | 95,983 – 96,120 | 11-12 |
| 海上风电 | 6,000 – 17,032 | 3-7 | 113,503 – 139,097 | 15-17 |
| Nuclear power | 4,000 – 6,400 | 2-3 | 10,500 – 14,000 | 1-2 |
| 生物质能 | 1,523 – 2,699 | 1 | 4,829 – 6,960 | 1 |
| 垃圾发电 | 1,441 – 2,137 | 1 | 1,784 -2,137 | 0.2-0.3 |
| 其他电源 | 14,628-23,453 | 6-13 | 129,496-152,697 | 17-18 |
| 全部的 | 183,291 – 236,363 | 100 | 774,503 – 838,681 | 100 |
来源:《768/QĐ-TTg号决定》
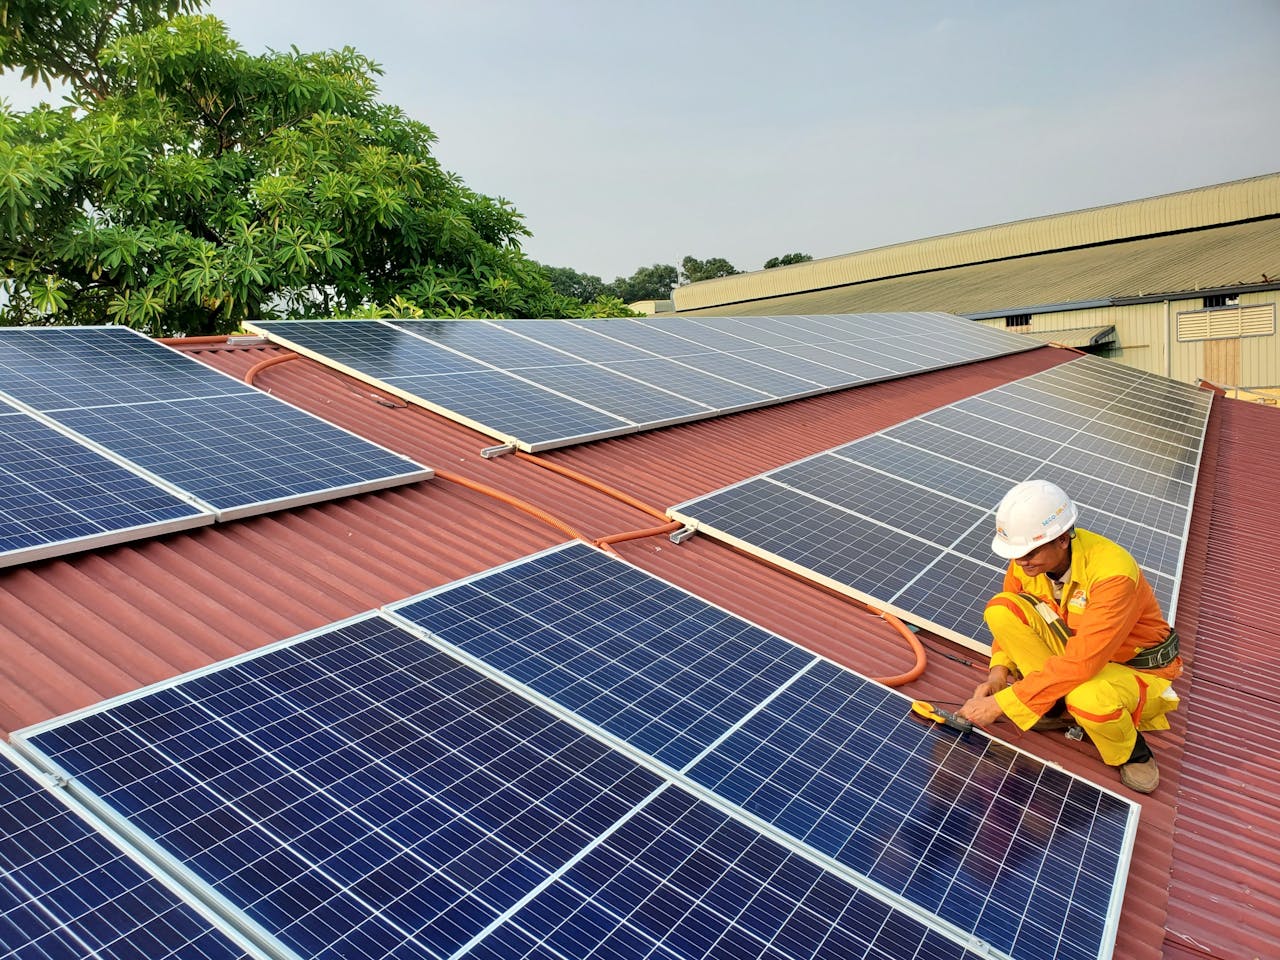
越南最初在2019年至2021年期间采用具有吸引力的上网电价(FiT),以推动太阳能和风能发展。风电装机容量从2013年的53 MW增至2023年的约5,888 MW。随后,电网瓶颈导致2022年约13亿kWh太阳能发电量被弃电。当前,政策转向通过电网升级、允许向大型用户售电的2024年直接购电协议,以及推动储能、电网数字化和屋顶太阳能实现可持续增长,目标是到2030年覆盖50%的建筑。监管机制正从固定上网电价转向竞争性招标,同时税收优惠期和进口关税豁免等激励措施仍将保留,以吸引外国资本和专业技术。.
越南可再生能源市场的主要参与者
从历史上看,外国投资者一直是越南可再生能源发展的主要推动者。来自泰国、新加坡、日本及其他国家和地区的企业为早期太阳能电站和风电场建设引入了资本和技术。然而,这也引发了人们对越南本土企业在大型项目中所发挥作用的关注。如今,随着越南本土大型企业加快布局,这一趋势正在转变。多家本土大型企业集团(Vingroup、Trungnam、TTC、BIM等)正积极扩大清洁能源业务。.
| 不 | 公司 | 成立 | 总部 | 国家 | 轮廓 |
| 1 | 越南电力集团(EVN) | 1995 | 河内 | Vietnam | 国有电力垄断企业(发电、电网和零售)。控制着越南大部分电力基础设施,是独立发电商(IPP)项目的唯一购电方。EVN运营大型水电站,对于整合新增可再生能源装机容量至关重要。. |
| 2 | Vingroup(VinEnergo) | 1993 | 河内 | Vietnam | 越南最大的综合企业集团(房地产、零售、汽车),通过VinEnergo(成立于2024年)进入能源领域。计划建设大型太阳能和风能项目(例如拟议中的4.5 GW海上风电项目)[4], ,表明越南国内对可再生能源的投资正在不断增加。. |
| 3 | 中南集团 | 2004 | 河内 | Vietnam | 越南领先的私营能源开发商。建设了多个大型可再生能源项目,包括一座450 MW太阳能电站和越南最大的风电场(位于Đắk Lắk省、装机容量为400 MW的Ea Nam风电场)[5]. 。此外,公司还投资于电网基础设施和电池储能。. |
| 4 | TTC Group(Thanh Thanh Cong) | 1979 | 胡志明市 | Vietnam | 多元化综合企业集团(制糖、房地产、能源)。通过旗下能源部门(TTC Energy/GEC),TTC开发了太阳能电站和风电项目。曾与Gulf(泰国)等外国投资者合作建设太阳能电站[6] ,并拥有风电项目(例如位于Bạc Liêu的300 MW项目)[7]. |
| 5 | Bamboo Capital(BCG) | 2011 | 胡志明市 | Vietnam | 专注于基础设施和可再生能源的新兴综合企业集团(通过BCG Energy开展业务)。已投资多个太阳能电站(例如Phù Mỹ太阳能综合体)和风电项目。BCG经常与国际合作伙伴开展合作,旨在扩大其在全国范围内的清洁能源业务组合。. |
| 6 | BIM 集团 | 1994 | 河内 | Vietnam | 主要私营综合企业集团(房地产、农业),设有可再生能源部门。与菲律宾ACEN合作,在越南建设了最大的太阳能电站之一(位于Ninh Thuận省,装机容量为330 MW)[8]. 。此外,BIM也在拓展风电和其他绿色项目。. |
| 7 | 海湾能源开发公司 | 2011 | 曼谷 | 泰国 | 泰国最大的电力企业之一,积极投资越南能源领域。Gulf持有多个项目的股权——从Tây Ninh的太阳能电站(与TTC Group成立合资企业)[9] 到陆上和海上风电场(例如,槟椥省的310 MW海上风电项目)[10]. |
| 8 | B.格林·鲍尔 | 1878 | 曼谷 | 泰国 | 泰国历史最悠久的基础设施综合企业集团,运营着众多发电厂。B.Grimm是越南太阳能领域的早期外国投资者——例如,其共同开发了420 MW的Dau Tieng太阳能集群(亚洲最大的太阳能集群之一)——并继续探索在越南开发新的可再生能源项目。. |
| 9 | ACEN (Ayala Corporation) | 2011 | 马尼拉 | 菲律宾 | Ayala集团旗下的能源业务部门,也是东南亚领先的可再生能源投资者。ACEN拥有约7 GW的可再生能源项目,并通过共同开发太阳能和风能项目进入越南市场。该公司与BIM Group合作,在宁顺省建设了330 MW的太阳能发电容量[11] 并持有多个风电场的股份(例如40 MW的Mũi Né风电项目)。. |
| 10 | Orsted A/S | 2006 | 腓特烈西亚 | 丹麦 | 全球最大的海上风电开发商。Orsted正在探索越南的海上风电潜力,并已与当地合作伙伴(例如T&T Group)签署协议,研究沿越南海岸建设大型海上风电场。尽管相关项目仍处于初步阶段,Orsted的参与为越南尚处于起步阶段的海上风电领域带来了宝贵的专业知识和信心。. |
来源:B&Company汇编
另一个洞察是市场覆盖面广泛——涵盖太阳能光伏(包括集中式和屋顶式)、陆上风电以及处于前沿阶段的海上风电。不同参与者专注于不同细分领域。例如,一些公司(如B.Grimm或ACEN)专注于太阳能和陆上风电场,而Orsted和CIP(丹麦)则瞄准海上风电机会。主要公用事业企业EVN支撑着整个行业,因为所有项目最终都接入EVN的电网,并根据长期购电协议(PPA)向其售电。任何投资者都必须在EVN单一买方模式及其不断演变的监管框架下开展业务。.
越南可再生能源市场的机遇与挑战
进入越南可再生能源市场前景广阔,但同时也存在需要妥善应对的风险。外国投资者应权衡以下机遇与挑战,以制定市场进入策略:
关键机遇
| 快速增长的能源需求 | 预计到2030年,越南的电力需求将以每年约10–12%的速度增长[12]. 。这一增长,加上政府对新建煤电厂的限制,为可再生能源扩张创造了巨大的空间。能够提供可靠电力的项目将面临充足的市场需求和较高的利用率。. |
| 丰富的自然资源潜力 | 越南拥有世界级的可再生能源资源。南部地区太阳辐射强,海上风电潜力估计为311 GW,在全球范围内位居前列[13]. 。这一无与伦比的资源基础意味着,越南可以容纳大量具有盈利能力的太阳能发电场和风电场,包括许多其他东盟国家难以支持的大型海上风电场。. |
| 政府支持与净零目标 | 政府的政策环境仍然非常支持可再生能源发展。可享受的激励措施包括免税期、土地租金减免以及可再生能源设备的低进口关税[14]. 。越南承诺到2050年实现净零排放(在COP26上作出承诺),而PDP8目标也表明政府具有推动清洁能源项目的强大政治意愿[15]. 。具有长期视野的外国投资者可以从总体上有利且稳定的政策趋势中获益(尽管随着固定上网电价机制(FiT)向竞价机制转变,短期内可能会进行调整)。. |
| 尚未充分开发的细分领域 | 除电网级电站外,屋顶光伏、电池储能和绿色氢能等细分领域仍处于起步阶段,并受到政策鼓励[16]. 。外国投资者可以通过提供先进解决方案(例如储能系统、智能电网技术)打造专业化利基市场;越南正在通过激励这些解决方案来提升电网韧性并促进可再生能源并网。. |
主要挑战
| 监管不确定性 | 尽管越南的发展方向支持可再生能源,但具体政策可能发生变化。从固定上网电价机制转向竞价模式,使项目经济性面临不确定性[17]. 。项目审批、购电协议谈判和电价设定等流程可能耗时较长且官僚主义色彩浓厚。随着相关法规(例如竞价规则、电网规范)仍在不断完善,投资者必须保持灵活并及时掌握信息。监管不一致或执行延迟仍是最主要的担忧之一[18]. |
| 电网基础设施约束 | 相较于可再生能源的快速增长,电力电网发展相对滞后。许多太阳能和风电项目因输电瓶颈而面临弃电[19]. 最薄弱的环节恰恰位于可再生能源资源最丰富的地区(越南中部和南部)。在电网升级完成之前(政府正在推进相关工作,但仍需一定时间),新项目可能面临限电或并网延迟风险。外国投资者应将电网扩建时间表纳入考量,并可在项目规划中投资于电网改进,或推动相关改进。. |
| 购电协议(PPA)与可融资性问题 | 越南针对可再生能源的标准购电协议(PPA)因缺乏某些投资者保护条款而受到批评(例如,EVN的付款义务没有主权担保,以及争议解决存在困难)。尽管许多项目仍成功获得融资,但这些合同和汇率风险可能推高融资成本。除非相关条款得到改善,或通过担保予以缓释,否则投资者在筹集无追索权项目融资时可能面临挑战。. |
| 土地与许可障碍 | 获取土地权利和许可证可能较为复杂。可再生能源项目必须开展环境影响评估,而海上风电还需要进行广泛的海洋空间规划。如果项目与当地社区的利益范围重叠(如海上风电涉及渔业区、太阳能项目涉及农田),且未能妥善管理,可能引发社会反对。例如,一些风电场在推进之前,必须开展持续较长时间的社区协商。外国开发商必须谨慎处理当地土地征用和利益相关方参与事宜,通常需要依靠当地合作伙伴解决现场层面的问题。. |
对进入越南可再生能源市场的启示
越南可再生能源市场为外国投资者提供了极具吸引力的机遇,使其能够参与亚洲最快速的能源转型之一。成功将取决于对当地市场复杂情况的理解,包括与政府规划保持一致、与当地利益相关方开展合作,以及缓释基础设施和监管风险。.
– 优先领域: 包括风电、太阳能、工商业屋顶光伏、电池储能和电网数字化。区域机遇较为突出的地区包括:以Binh Thuan、Ninh Thuan和Ba Ria–Vung Tau为代表的中南部走廊,适合发展风电和太阳能;以Soc Trang、Tra Vinh、Ben Tre和Bac Lieu为代表的湄公河三角洲沿海地区,适合发展近海和海上风电;由Tay Ninh、Binh Phuoc、Long An和An Giang组成的东南部太阳能带,适合发展与储能配套的大型太阳能项目;以及由Bac Ninh、Bac Giang、Hai Phong、Hai Duong、Thai Nguyen和Quang Ninh组成的北部工业集群,适合构建可规模化发展的屋顶光伏项目组合。.
– 与可信赖的当地企业合作: 与已建立业务基础的越南企业组建合资企业或开展合作,有助于应对监管流程、土地征用和社区关系等问题,同时也能满足政府对本地参与的期望。成功进入市场的企业通常会采取这种“本地化”方式——将外国资本和技术与国内利益相关方参与相结合。.
– 聚焦电网友好型解决方案: 鉴于电网约束,能够纳入储能、电网升级,或结合太阳能、风能与储能的混合项目等解决方案的投资者,将在项目审批和运营表现方面占据优势。与EVN及相关部门就电网接入规划开展沟通,或为项目投资建设专用输电设施,可以缓释限电风险。越南正在鼓励配备电池储能或靠近用电中心的项目[7], ,因此相应调整项目方案将提高成功的可能性。.
– 长期投入与灵活性: 与监管机构(例如工业和贸易部、ERAV)建立关系,并持续适应政策变化至关重要。在政策过渡期间(例如电价调整或审批排队时间较长),投资者可能需要保持耐心。.
B&Company 是一家总部位于越南、由日本持有的市场研究与投资咨询公司,帮助外国投资者充满信心地进入越南市场并实现业务规模化发展。凭借对越南可再生能源市场的深入本地洞察以及值得信赖的合作伙伴网络,我们为投资者提供以下支持:
– 市场研究报告: 提供最新的市场视图(规模、政策、电网和竞争格局),并给出明确的进入/不进入建议,以及优先考虑的省份和领域。.
– 越南合作伙伴寻访: 从合作伙伴长名单筛选至短名单,开展声誉核查并安排定向会议,以促成合资合作伙伴的确定。.
– 并购咨询: 提供交易项目发掘和尽职调查支持(技术、商业、法律及ESG)。
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
相关文章




登录 / 注册
订阅新闻通讯