 简体中文
 English
 日本語
 Tiếng Việt
 한국어
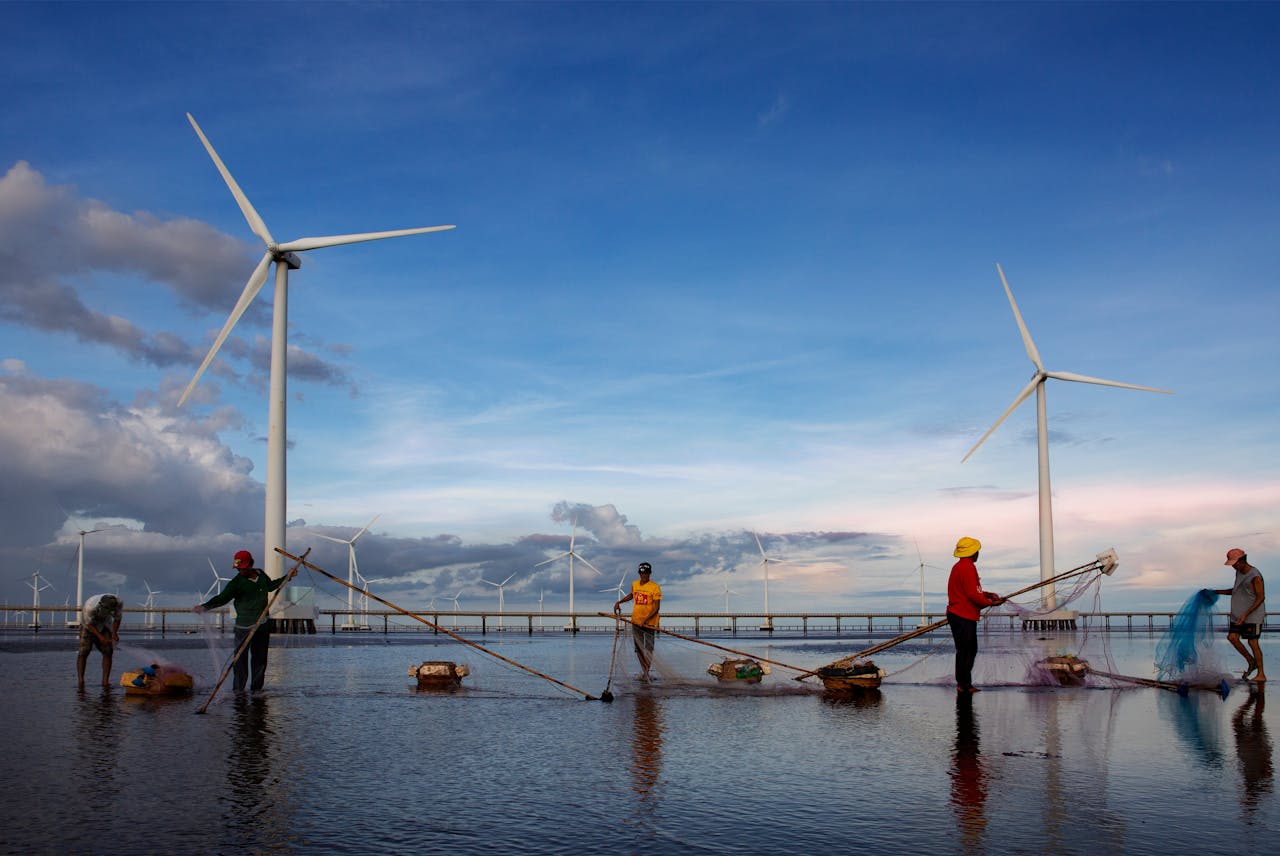
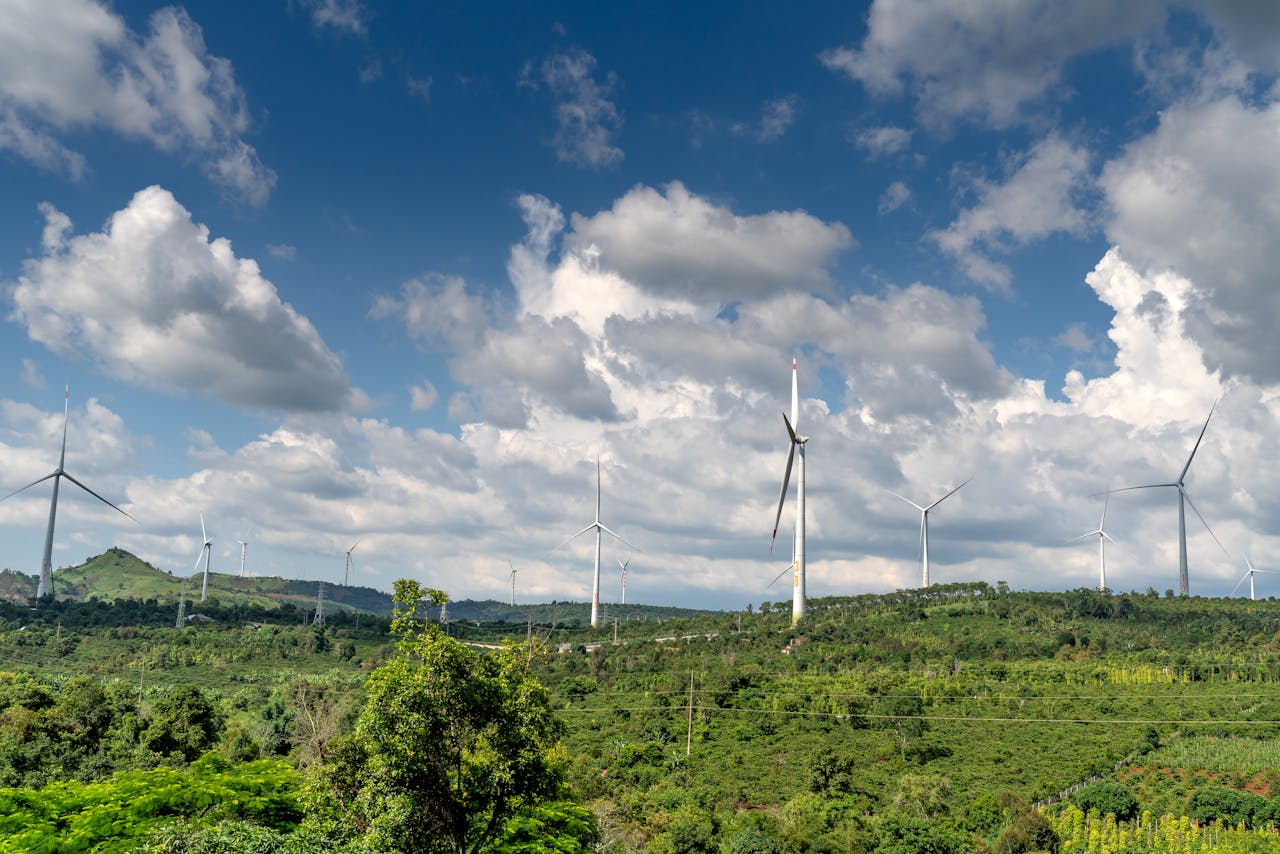
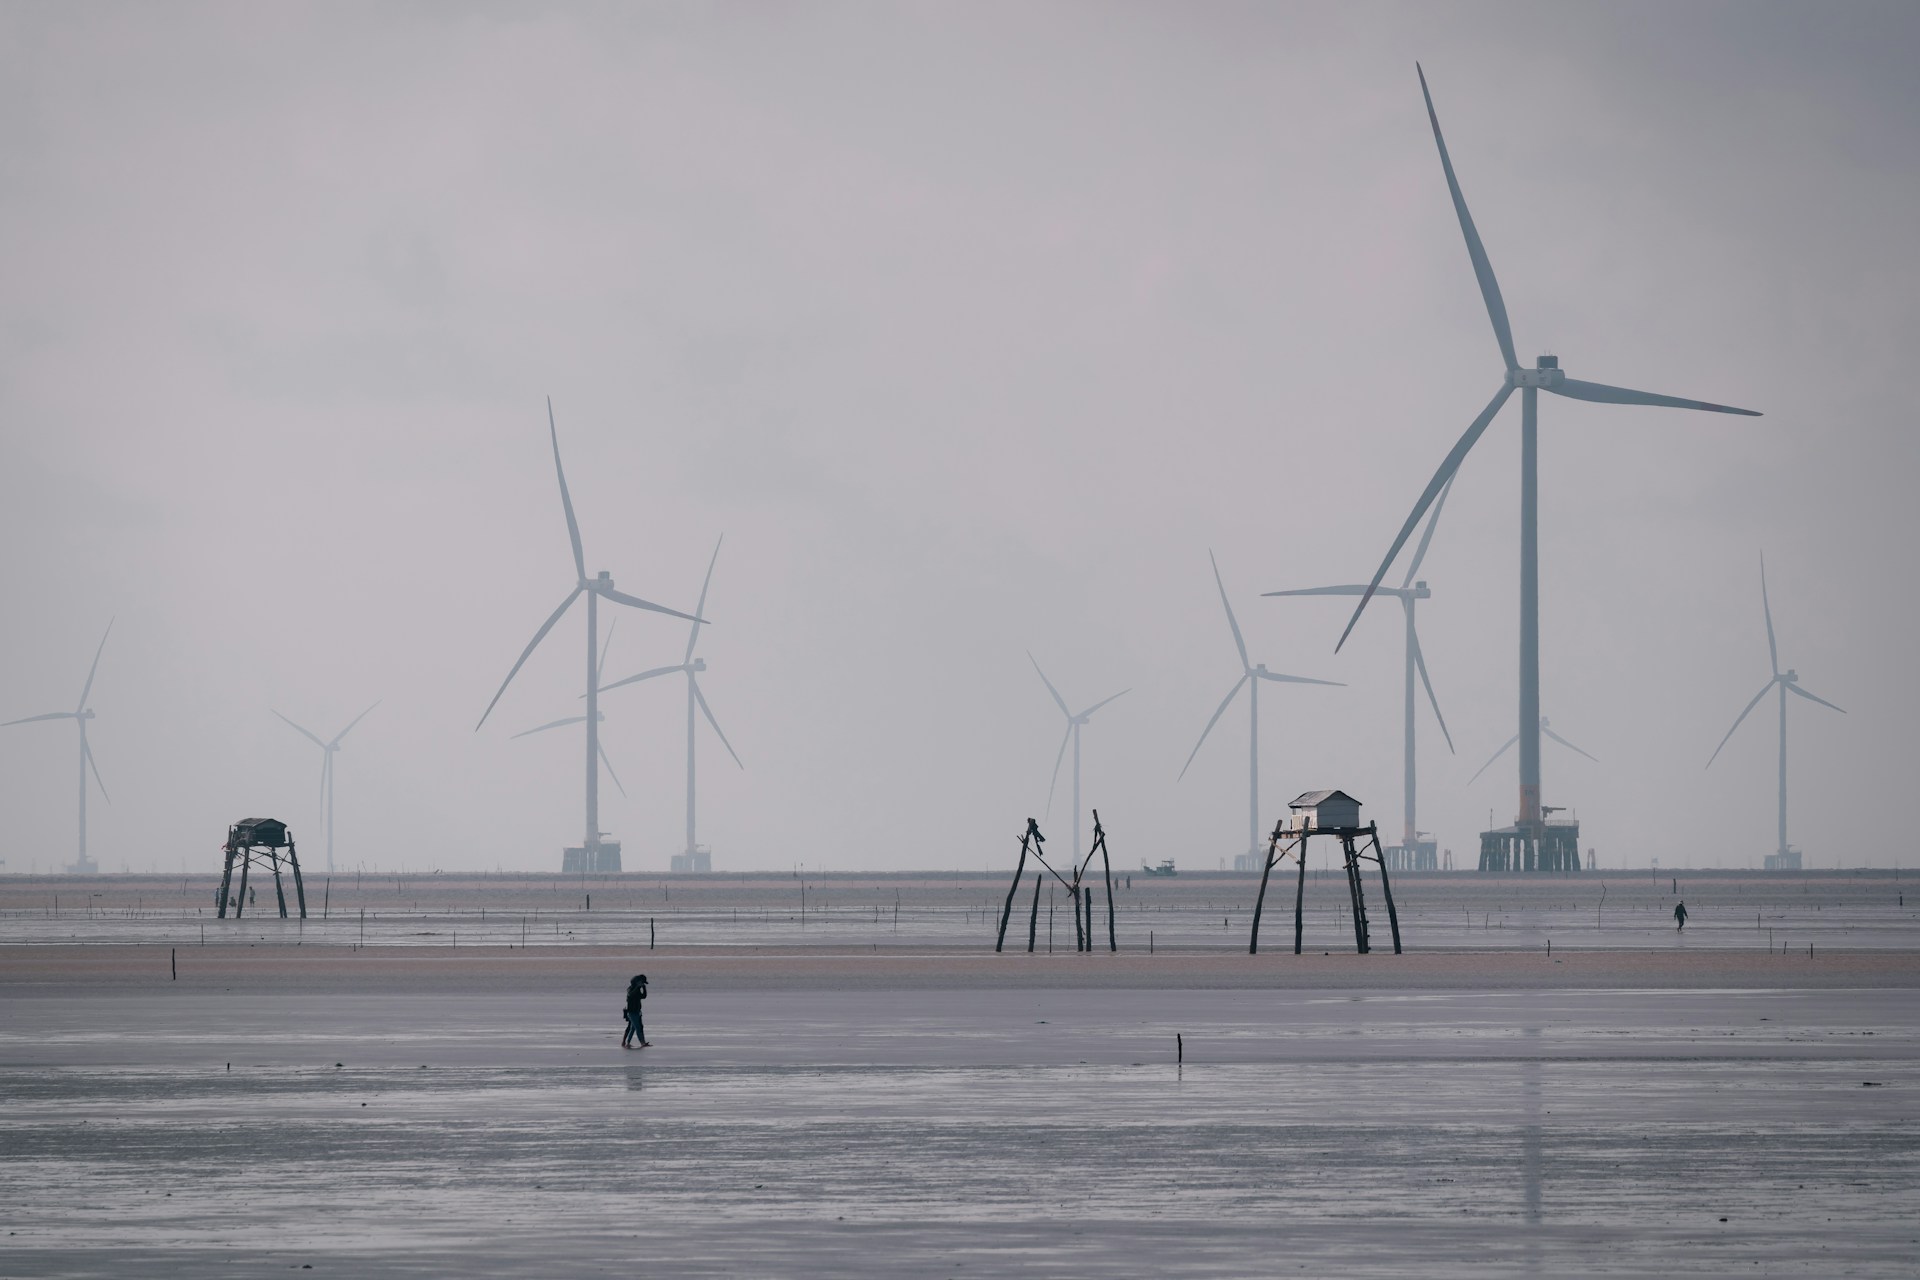
越南风能行业经历了显著增长,使该国成为东南亚可再生能源领域的领先者。越南拥有超过3,000公里的海岸线和良好的风力条件,为风能开发提供了巨大的机遇。本文将考察越南风能市场的现状、重点项目、主要参与者、当前趋势,以及外国投资者面临的机遇与挑战。.
越南风能市场规模
越南对可再生能源的承诺通过积极参与第26届联合国气候变化大会(COP26)以及于2023年批准《第八次电力发展规划》(PDP VIII)得到进一步强化。这些举措彰显了越南从煤电转向更具可持续性的能源来源的坚定决心,并助力实现2050年净零排放目标。其中,风能行业已成为增长和投资领域中领先且极具前景的方向。.
在2013年至2023年的10年间,越南风电装机容量从53兆瓦(MW)大幅增长至5,888 MW(占2023年总发电量的6%)。.
Total wind energy capacity in Vietnam, 2013-2023 [1]
单位:兆瓦
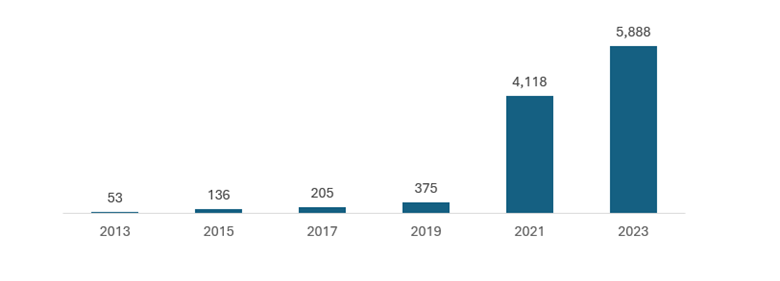
来源:Statista
根据《第八次电力发展规划》(PDP VIII),越南政府制定了雄心勃勃的目标,旨在降低对火电的依赖并转向可再生能源,尤其重视风能和太阳能。具体而言,该规划提出,到2030年风电装机容量达到27,990 MW(较2023年增长5倍),到2050年进一步达到130,050 MW(较2023年增长22倍)。这些目标凸显了越南充分利用丰富自然风力资源的承诺,尤其是在海上区域,这些地区的风速和容量因子显著更高。.
PDP VIII按能源来源划分的装机容量规划(2030—2050年)(%)
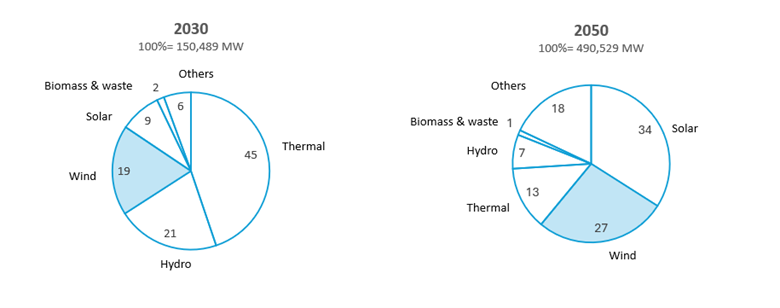
来源:PDP VIII
风电场重点工程
与风力发电的雄心勃勃目标相对应,越南已经开发或正在推进多个具有代表性的风能项目。截至2023年,全国共有106个项目,其中超过50%已投入运营。.
| 姓名 | 地点 | 成立年份 | 运营年份 | 投资者 | 容量
(兆瓦) |
涡轮机数量 | 风机容量
(兆瓦) |
| 东南风力发电综合体 | 宁顺省 | 2019 | 2021 | 中南集团 | 400 | 100 | 4 |
| 薄寮风力发电综合设施 | 薄寮 | 2020 | 2021 | TTC集团 | 300 | 75 | 4 |
| 茶荣风电综合体 | 茶荣 | 2019 | 2022 | 稀土元素 | 300 | 75 | 4 |
| 风力发电厂 BIM | 宁顺省 | 2021 | 2021 | BIM 集团 | 88 | 22 | 4 |
不仅越南投资者关注风能行业,外国投资者(包括日本投资者)也在积极关注这一领域。2024年6月,Doosan Vina Company(广义经济区,广南省)与Marubeni Group(日本)签署了《关于合作开发越南海上风电的谅解备忘录》,计划在其位于广义经济区、占地100公顷的工业综合体内,为海上风电场制造风机基础及其他部件。.
外国投资者在风能领域的机遇
越南风能行业为外国投资者提供了一系列高回报机遇:
- – 无与伦比的海上风能潜力
越南拥有全球最高的海上风能潜力之一,估计达到311 GW。包括平顺省和宁顺省在内的南部及中部沿海地区,持续保持较高风速,介于7至9 m/s之间。这些有利条件为大型海上风电项目提供了重大机遇,此类项目能够在土地使用冲突最小的情况下实现大规模发电。.
拥有先进海上风电技术和项目管理专业能力的外国投资者,有望在这些尚未充分开发的地区获得竞争优势。.
- – 有利的政府政策
越南政府通过PDP VIII展现了对可再生能源的强力支持。相关政策包括上网电价(FiT)以及面向可再生能源投资者的长期税收优惠。尽管新项目的上网电价正逐步转向基于竞价的体系,但这一支持性环境对于具有长期发展视野的投资者仍然具有吸引力。.
投资者还可享受风电设备进口关税减免,从而降低项目初始成本。此外,越南政府已承诺简化行政流程,以吸引外国资本进入其能源行业。.
- – 不断增长的能源需求
预计从现在起至2030年,越南能源消费将以每年10—12 %的速度增长 [2] 得益于工业化和城市化进程。预计到2030年,电力需求将较2020年水平增加一倍以上。在政府为实现2050年碳中和目标而限制新增燃煤发电项目的背景下,风能,尤其是海上风能,有望有效满足不断增长的需求。.
这一需求为外国投资者带来了市场强劲增长和较高投资回报的保障。.
- – 战略合作伙伴关系与区域协作
越南积极参与清洁能源开发领域的国际合作,包括与欧盟、日本和韩国建立合作伙伴关系。例如,2020年位于Bình Thuan的22亿$2.2 Thang Long海上风电项目由英国企业Enterprize Energy支持。这些合作表明,外国投资者可与本地及全球实体开展合作,以获取资金、专业知识和本地经验。.
挑战
尽管机遇颇具吸引力,但在越南风能行业投资的外国投资者仍需应对若干挑战:
- – 监管不确定性
尽管越南在建立支持可再生能源发展的政策方面已取得进展,但政策执行中的不一致性和延迟仍令人担忧。例如,从固定上网电价(FiTs)转向基于竞价的新风电项目定价机制,使未来盈利能力面临不确定性。外国投资者还可能在复杂的土地征用流程、许可证获取以及合规要求方面面临挑战。.
要营造更具可预测性的营商环境,越南需要进一步明确监管框架,并加强政府部门之间的协调。.
- – 电网基础设施局限
越南现有电网基础设施尚不足以应对风电项目,尤其是海上风电项目预计带来的大规模电力输入。在风能资源丰富的越南中部和南部地区,输电瓶颈问题尤为突出,构成重大挑战。.
例如,近年来宁顺省和Bình Thuận省的多个风电场面临电网拥堵问题,导致限电。外国投资者必须将电网升级可能出现的延误纳入考量,并与地方政府合作,规划并网方案。.
- – 海上风电项目的高额初始成本
海上风电项目资本密集度高,需要在先进风机技术、基础结构和输电系统方面投入大量资金。越南国内风电设备制造能力有限,通常需要进口零部件,从而进一步推高成本。.
为降低风险,外国投资者可能需要与本地企业成立合资公司,以获取本地专业知识并降低支出。然而,此类合作也可能在管理和利润分配方面引入复杂性。.
- – 环境与社会影响担忧
海上风电项目可能对海洋生态系统和沿海社区产生重大影响。当地渔业和环保组织通常会对栖息地破坏及航行干扰表示担忧。例如,Trà Vinh省的Dong Hai-1风电场必须与当地社区开展广泛协商,以应对潜在的社会经济影响。.
投资者必须优先采用可持续发展实践,包括开展全面的环境影响评估和利益相关方参与,以获得社区支持并确保项目获批。.
- – 来自太阳能的竞争
尽管风能具有独特优势,但仍面临越南蓬勃发展的太阳能行业的竞争。太阳能项目通常建设成本较低、实施周期较短,且特定场址面临的挑战较少,因此对开发商和投资者更具吸引力。风能领域的外国投资者必须着力优化成本,并证明相较于太阳能,风能在可靠性和发电容量方面的长期优势。.
结论
越南风能行业为外国投资者展现出充满活力且前景广阔的发展格局。凭借丰富的自然资源、政府支持性政策以及不断增长的清洁能源需求,越南有望成为全球可再生能源市场的重要参与者。然而,对于希望把握越南风能潜力的投资者而言,应对监管复杂性、基础设施需求和环境因素将至关重要。.
[1] https://www.statista.com/outlook/io/energy/renewable-energy/wind-energy/vietnam
| B&公司.
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
阅读其他文章