 简体中文
 English
 日本語
 Tiếng Việt
 한국어
0211 月2026
最新消息及报告
评论: 没有评论.
在2020年至2021年新冠肺炎疫情导致市场下滑后,餐饮服务市场于2024年恢复至276亿美元。外出就餐常态化、旅游业复苏、购物中心和连锁店扩张,以及根深蒂固的外卖消费习惯,正推动需求增长。.
基础统计
| 指标 | 单元 | 2020 | 2021 | 2022 | 2023 | 2024 |
| 餐厅门店数量 | 千家门店 | 327 | 334 | 339 | 317 | 323 |
| 咖啡连锁店数量 | 千家门店 | 1.0 | 1.1 | 1.5 | 1.7 | 1.9 |
| 餐饮连锁店数量 | 千家门店 | 0.8 | 1.4 | 1.5 | 1.5 | 1.6 |
| 奶茶连锁店数量 | 千家门店 | 0.5 | 0.4 | 0.4 | 0.4 | 0.3 |
| 餐饮服务及住宿业FDI投资 | 百万美元 | 355 | 171 | 14 | 89 | 124 |
来源:国家统计局、Q&Me
规章制度
自2007年起,外国投资者获准在餐饮服务行业设立外商独资企业。.
餐饮服务行业由多个机构监管。工贸部(MOIT)负责监督商业活动,并负责制定行业发展战略。卫生部(MOH)负责食品安全标准,农业与农村发展部(MARD)负责监管农业投入品和食品原材料的质量。在外商投资审批方面,财政部(MOF)和省级人民委员会拥有颁发投资许可证的权限。.
市场概况
餐饮服务市场正从新冠疫情冲击中复苏,并呈现更强劲的增长态势。市场规模从2020年的205亿美元下降至2021年的175亿美元。封控、边境关闭和容量限制抑制了堂食服务和旅游业,尽管外卖和外带在一定程度上缓解了冲击。2022年,市场重新开放,在需求回升和游客回归的推动下,市场增长39%,达到244亿美元。2023年,随着通胀压缩消费者支出,市场出现温和调整。疫情还导致规模较小的独立经营者退出市场。2024年,在市场恢复正常、行业领先企业实力增强、现代零售购物中心内连锁业态快速扩张以及外卖习惯根深蒂固的支持下,行业规模达到276亿美元的历史新高。.
餐饮服务业 越南销售额
单位:十亿美元
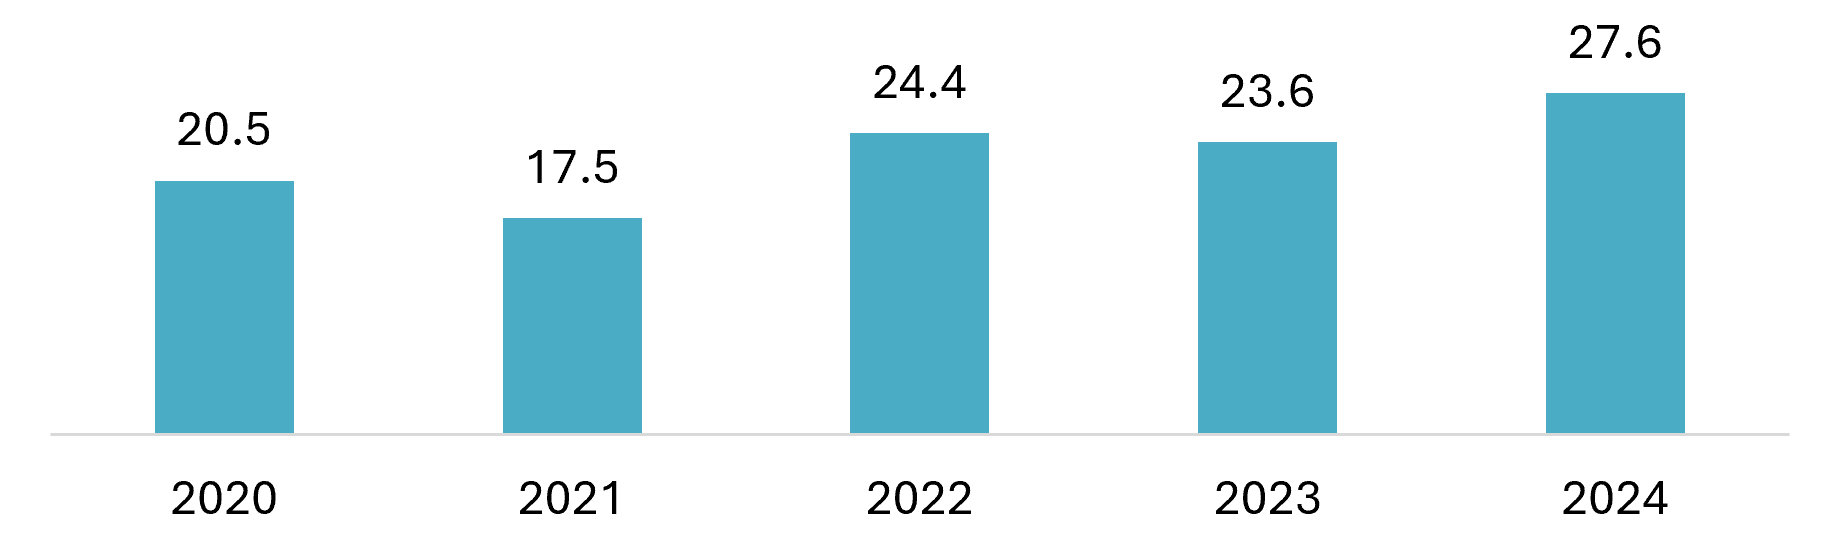
资料来源:iPOS
食品和饮料支出占消费者支出的比重高达20-35%[1]. 。越南拥有丰富的饮食文化遗产,居民日益增长的富裕程度正推动其持续发展。北部、中部和南部各地区均拥有独特风味,随着企业在不同地区开设门店,国内旅游业的扩张也在催生新的需求[2].
2024年,国内游客数量超过1亿人次。这一旅游需求无疑为高端餐厅和街头餐饮企业带来了显著提振。然而,对于一般餐饮场所而言,需求主要来自居民而非游客。市场发展的主要驱动力是居民生活水平的提高,以及由此带来的生活方式变化。.
此外,丰富的农业生产(大米、咖啡、海鲜、香料等)也为餐饮服务行业提供了支持。为供应大量新鲜、高质量的食材,行业正致力于强化传统批发配送网络、实施被称为“从农场到餐桌”的直接采购,并推进冷链物流发展。不过,这些领域的全面发展仍有待时日。.
主要公司
国内外连锁品牌均在持续扩张。在咖啡和茶饮领域,Highlands Coffee、Phuc Long和Trung Nguyen等本土品牌占据领先地位,Jollibee和Masan等大型企业的投资进一步加速了行业发展。在快餐领域,Lotteria、Jollibee、KFC和Pizza Hut等国际品牌占据稳固地位,但面临成本上涨和激烈竞争。经营数十个品牌的Golden Gate长期以来一直是行业领导者。其Gogi House和Kichi-Kichi等休闲餐饮连锁品牌的经营规模可与国际品牌相媲美。作为新一波中国饮料品牌的代表,中国品牌Mixue凭借低价和加盟模式,在极短时间内开设超过1,000家门店(这种速度在中国或许较为常见),打破了市场惯例。.
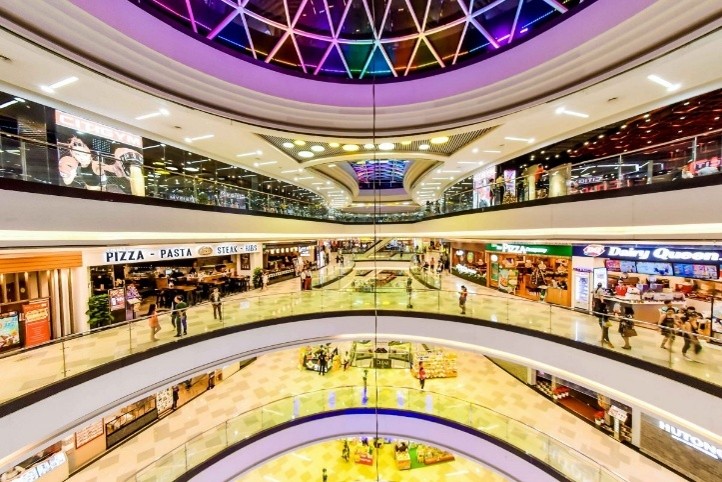
胡志明市 Van Hanh 购物中心美食广场楼层
来源:Cafef
餐饮服务行业的主要参与者
| 不 | 场地 | 品牌 | 年 进入 | 国家 | 门店数量 | 概述 |
| 1 | 饮料 | Mixue | 2018 | 中国 | 1,304 | 一家以超低价格和加盟扩张为特色的冰淇淋店 |
| 2 | Highlands Coffee | 2002 | Vietnam | 955 | 一家由越南裔美国人David Thai创立、目前由SuperFoods拥有的咖啡连锁品牌) | |
| 3 | 中原 | 1996 | Vietnam | 464 | 一家源自越南中部地区的领先咖啡集团,业务涉及咖啡产品销售、咖啡馆运营及其他业务。. | |
| 4 | 福隆 | 1968 | Vietnam | 237 | 一个源自林同省、历史悠久的茶叶和咖啡品牌。Masan Group持有85%的股份。. | |
| 5 | 快餐 | Lotteria | 1998 | 韩国 | 222 | 按门店数量计算规模最大的连锁品牌之一 |
| 6 | Jolibee | 2005 | 菲律宾 | 213 | 以炸鸡和甜味意大利面闻名 | |
| 7 | KFC | 1997 | 美国 | 172 | 门店数量众多 | |
| 8 | Pizza Hut | 2006 | 美国 | 118 | Yum! Brands旗下子公司 | |
| 9 | 烧烤/火锅 | GogiHouse | 2013 | Vietnam | 146 | Golden Gate旗下的韩式烧烤餐厅。中端休闲餐饮。. |
| 10 | Kichi-Kichi | 2009 | Vietnam | 116 | Golden Gate旗下的旋转式(回转式)火锅餐厅,是该业态的先行者 |
来源:B&Company 分析
市场趋势
餐饮服务市场规模庞大,吸引了众多年轻消费者,并且变化迅速。不断壮大的中产阶级(预计到2030年将占总人口的40%)正在扩大消费规模,并塑造新的消费偏好。消费者在接受现代零售渠道的同时,也日益青睐外国菜系和食材,并重视本地风味与传统。随着经济强劲增长以及自由贸易协定(FTA)带来的更大市场准入,餐饮服务行业预计前景良好。.
– 健康意识:消费者对新鲜和有机食品及饮料的需求不断增长。植物基替代品和营养食品正在兴起。对健康益处的认知也推动了乳制品和水果消费的增加。.
– 便利性与现代零售:城市化进程和繁忙的生活方式正在推动消费者对便利食品和即食餐的需求。胡志明市、河内等城市的消费者越来越多地使用外卖服务(GrabFood、ShopeeFood)、便利店和超市。全国约有1,300家超市。.
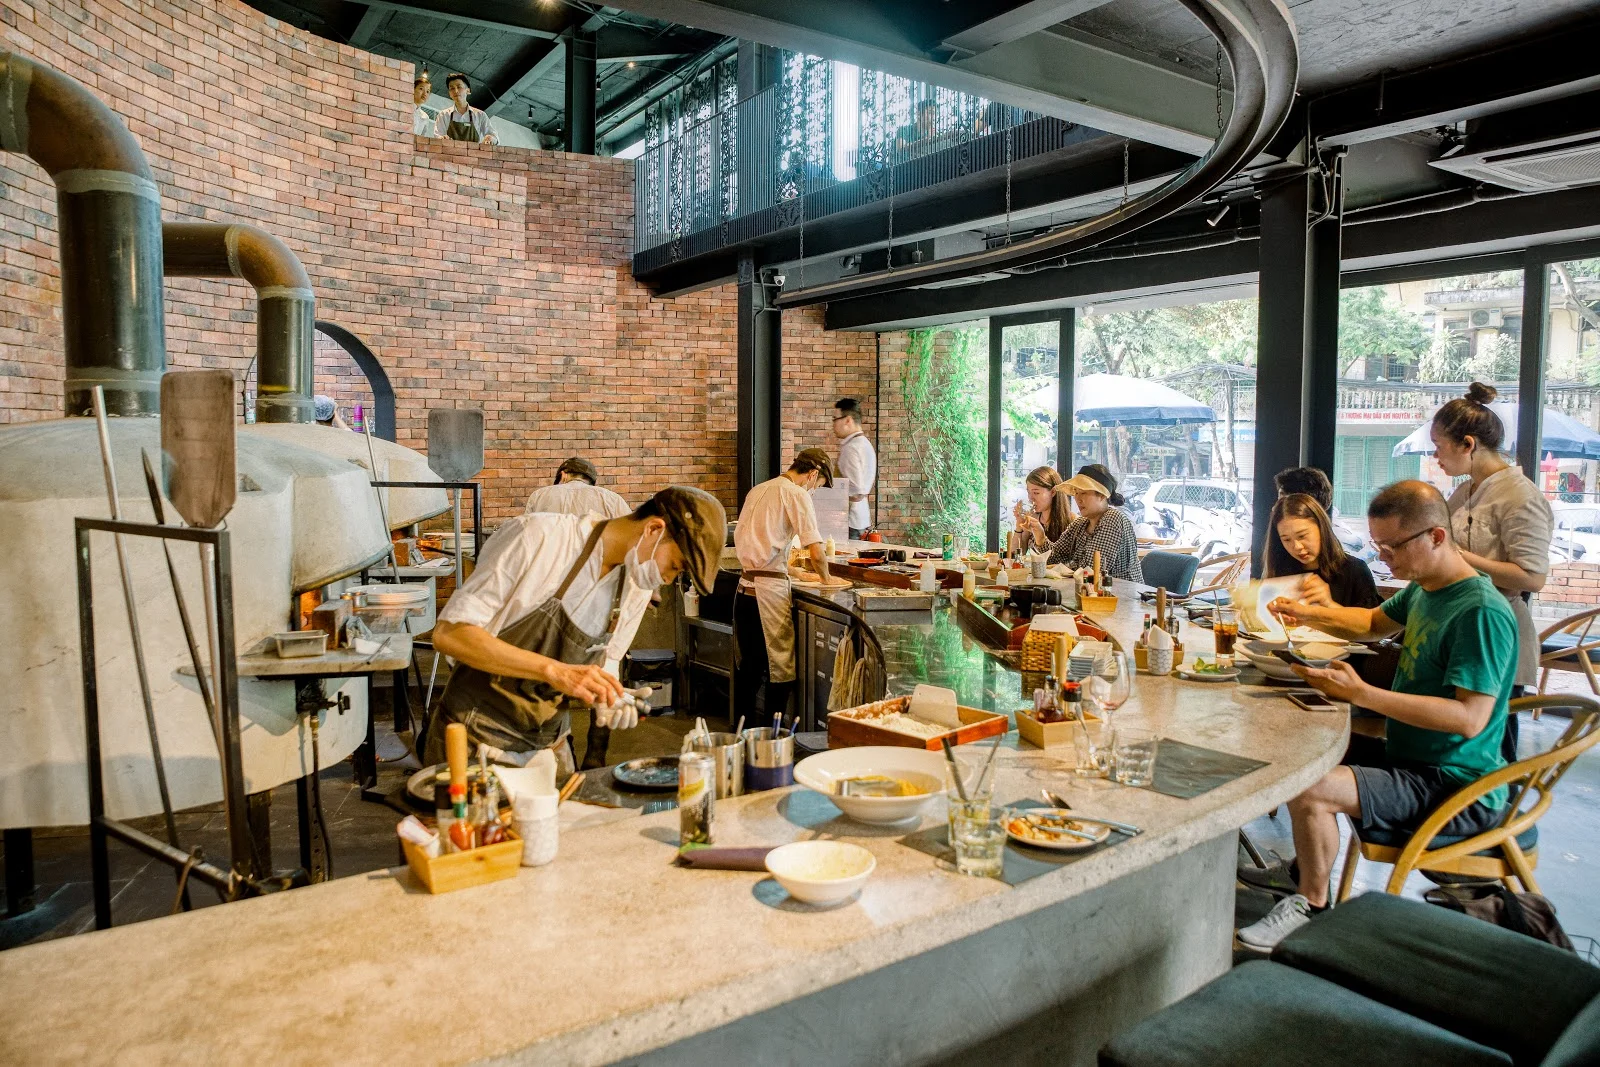
– 体验:外出就餐是社交生活的重要组成部分。随着收入提高,体验式餐饮日益流行,消费者追求的不仅是美味,还包括氛围和新鲜感。咖啡馆、奶茶店和快休闲餐厅不断涌现,受到年轻城市居民的青睐。2023至2024年的调查显示,周末外出就餐的人数增加,人们也越来越重视品质与性价比。越南拥有充满活力的街头美食文化,但消费者正逐渐转向更卫生、具有品牌化特色的餐饮场所。.
– 饮料偏好:饮料细分市场规模庞大且持续演变。越南的人均啤酒消费量位居亚洲首位,啤酒(尤其是国产拉格啤酒)仍是最受欢迎的酒精饮料。高端化趋势也十分明显,精酿啤酒、葡萄酒和烈酒的需求不断上升,尤其是在中产阶级群体中。.
与此同时,市场显示出减少酒精消费的迹象。在软饮料领域,矿泉水、碳酸饮料、能量饮料以及即饮茶和咖啡的销售表现良好。.
阅读更多
[1] Vietnam Briefing(2022)
[2] Vietnam Briefing(2022)