

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
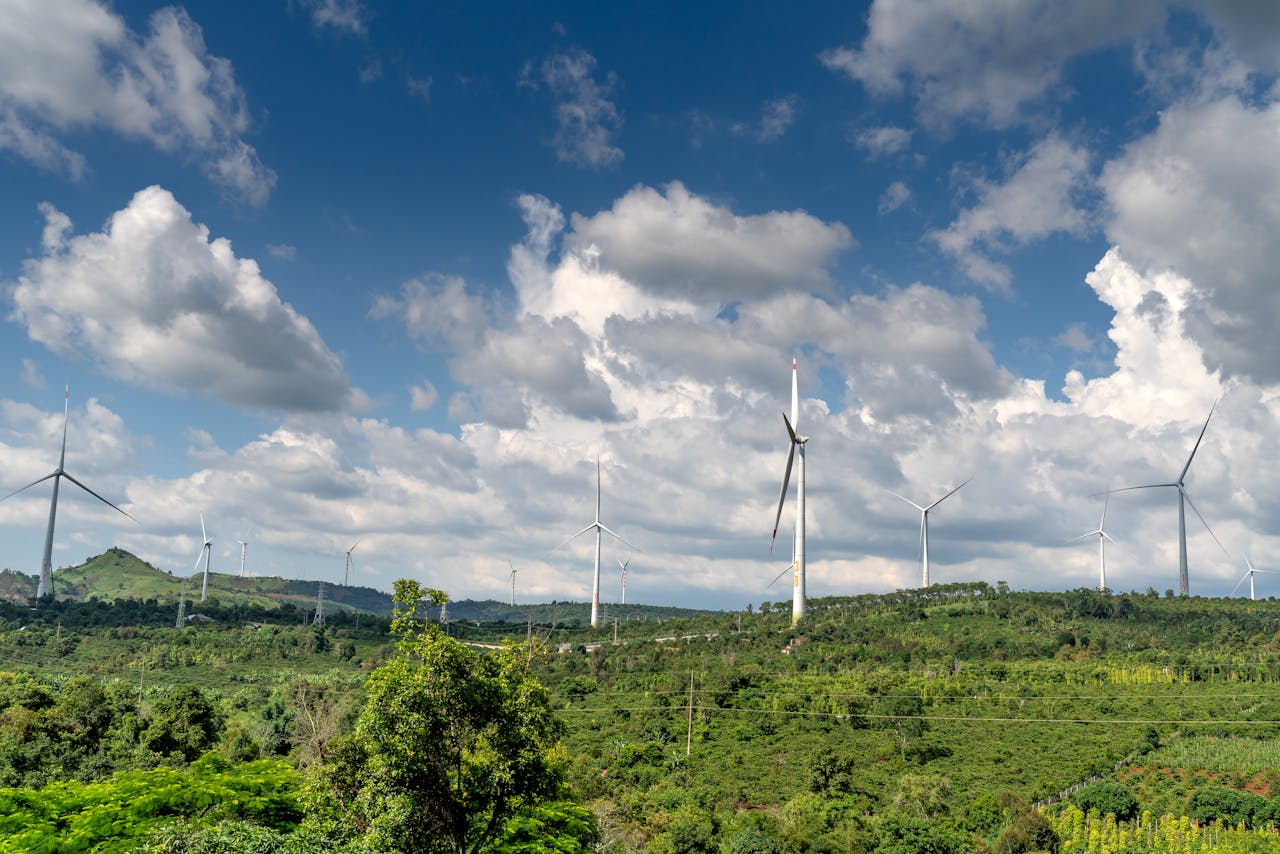
베트남의 재생에너지 시장은 동남아시아에서 가장 역동적인 시장 중 하나로, 급속한 경제 성장과 정부의 강력한 의지에 힘입어 성장하고 있습니다. 재생에너지는 이미 베트남의 설비 용량 중 약 27%를 차지하고 있습니다.
1310월2025
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.
베트남의 재생에너지 시장은 빠른 경제 성장과 정부의 강력한 정책 의지에 힘입어 동남아시아에서 가장 역동적인 시장 중 하나입니다. 재생에너지는 이미 베트남의 발전 설비 용량 중 약 27%를 차지하고 있습니다. 제8차 전력개발계획(PDP8)에 따른 최근 정책은 이를 더욱 확대하여 2030년까지 재생에너지 발전량 비중을 28-36%로 높이는 것을 목표로 합니다. 이는 베트남 재생에너지 시장에 진출하려는 외국인 투자자들에게 상당한 기회가 있음을 보여줍니다.
베트남 재생에너지 시장 개요
베트남은 지난 10년간 재생에너지 붐을 경험하며 시장의 작은 참여자에서 역내 선도국으로 변모했습니다. 2023년 말 기준 베트남은 동남아시아에서 가장 큰 태양광 발전 용량(18.6GW)을 보유했습니다[1]. Renewables (mainly solar and wind) now make up roughly 27% of the country’s installed power capacity[2], a remarkable increase fueled by supportive policies and Vietnam’s favorable geography (abundant sun and a 3,000 km coastline with strong winds).
베트남의 발전 설비 용량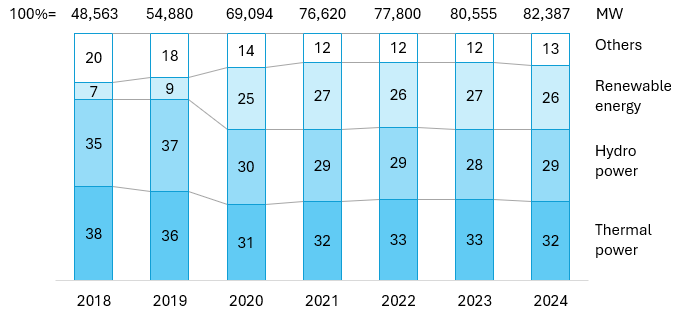
출처: B&Company 편집
The government’s orientation is firmly pro-renewables, motivated by energy security and climate commitments. Under the newly approved PDP8 (2023), Vietnam targets renewable sources to supply 28-36% of electricity by 2030, rising to 74-75% by 2050[3] – a drastic shift from its past reliance on coal and hydropower. Accordingly, Vietnam aims to maximize electricity generation from renewable sources, particularly solar and wind.
– 이는 과거 석탄과 수력발전에 의존하던 구조에서 크게 전환하는 것입니다. 이에 따라 베트남은 특히 태양광과 풍력 등 재생에너지원의 발전량을 극대화하고자 합니다.
| 전원 | 2030년 및 2050년 베트남의 전원 구성 | 2030년 발전 용량 | ||
| 2050년 발전 용량 | % | 2050년 발전 용량 | % | |
| 태양열 | 46,459 – 73,416 | 25-31 | 293,088 – 295,646 | 35-38 |
| MW | 33,294 – 34,667 | 15-18 | 40,624 | 5 |
| 수력 | 26,066 – 38,029 | 14-16 | 84,696 – 91,400 | 11 |
| 석탄화력발전 | 31,055 | 13-17 | 0 | 0 |
| 육상 및 연안 풍력 | 10,000 – 16,300 | 5-7 | 95,983 – 96,120 | 11-12 |
| 저장 발전원 | 6,000 – 17,032 | 3-7 | 113,503 – 139,097 | 15-17 |
| Nuclear power | 4,000 – 6,400 | 2-3 | 10,500 – 14,000 | 1-2 |
| 해상 풍력 | 1,523 – 2,699 | 1 | 4,829 – 6,960 | 1 |
| 바이오매스 | 1,441 – 2,137 | 1 | 1,784 -2,137 | 0.2-0.3 |
| 폐기물 에너지화 | 14,628-23,453 | 6-13 | 129,496-152,697 | 17-18 |
| 총 | 183,291 – 236,363 | 100 | 774,503 – 838,681 | 100 |
기타 발전원
출처: Decision 768/QĐ-TTg.
베트남은 처음에 태양광과 풍력 발전을 활성화하기 위해 2019년부터 2021년까지 관대한 발전차액지원제도(FiT)를 적용했습니다. 풍력 발전 용량은 2013년 53MW에서 2023년 약 5,888MW로 증가했습니다. 이후 전력망 병목 현상으로 인해 2022년 약 13억kWh의 태양광 발전량이 출력 제한되었습니다. 현재 정책은 전력망 고도화, 대규모 수요처에 전력을 판매할 수 있도록 한 2024년 직접 전력구매계약, 그리고 저장 시스템·전력망 디지털화·옥상 태양광 보급을 통한 지속 가능한 성장으로 전환하고 있으며, 2030년까지 건물의 50%를 대상으로 하는 것을 목표로 합니다. 제도는 고정형 FiT에서 경쟁입찰 방식으로 이동하고 있으며, 외국 자본과 전문성을 유치하기 위해 세금 면제 및 수입관세 면제와 같은 인센티브도 유지되고 있습니다.
베트남 재생에너지 시장의 주요 기업.
| 아니요 | 회사 | 설립됨 | 본부 | 국가 | 윤곽 |
| 1 | 역사적으로 외국인 투자자들은 베트남 재생에너지 확대를 주도해 왔습니다. 태국, 싱가포르, 일본 및 기타 국가의 기업들은 초기 태양광 발전소와 풍력 발전단지를 건설하기 위해 자본과 기술을 도입했습니다. 그러나 대규모 프로젝트에서 국내 기업이 수행하는 역할에 대한 의문도 제기되었습니다. 이제 베트남의 대기업들이 적극적으로 나서면서 이러한 추세가 변화하고 있습니다. 여러 현지 대기업(Vingroup, Trungnam, TTC, BIM 등)이 청정에너지 사업을 공격적으로 확대하고 있습니다. | 1995 | 하노이 | Vietnam | Vietnam Electricity (EVN). |
| 2 | 국영 전력 독점기업(발전, 전력망, 소매)입니다. 베트남 전력 인프라의 대부분을 통제하며 IPP 프로젝트의 유일한 전력 구매자입니다. EVN은 대규모 수력발전소를 운영하고 있으며 신규 재생에너지 용량을 전력망에 통합하는 데 핵심적인 역할을 합니다. | 1993 | 하노이 | Vietnam | Vingroup (VinEnergo)[4], 베트남 최대 대기업(부동산, 소매, 자동차)으로, VinEnergo(2024년 출범)를 통해 에너지 사업에 진출했습니다. 대규모 태양광 및 풍력 프로젝트(예: 제안된 4.5GW 해상 풍력 프로젝트)를 추진하고 있으며. |
| 3 | 중남 그룹 | 2004 | 하노이 | Vietnam | 이는 재생에너지에 대한 국내 투자가 확대되고 있음을 보여줍니다.[5]. 베트남의 선도적인 민간 에너지 개발업체입니다. 450MW 태양광 발전소와 베트남 최대 풍력 발전소(Đắk Lắk의 400MW Ea Nam)를 포함해 일부 대규모 재생에너지 프로젝트를 건설했습니다. |
| 4 | 또한 전력망 인프라와 배터리 저장 시스템에도 투자하고 있습니다. | 1979 | 호치민 시 | Vietnam | TTC Group (Thanh Thanh Cong)[6] 다각화된 대기업(설탕, 부동산, 에너지)입니다. 에너지 부문(TTC Energy/GEC)을 통해 TTC는 태양광 발전소와 풍력 프로젝트를 개발했습니다. Gulf(태국)와 같은 외국인 투자자와 태양광 발전소 사업을 공동 추진했으며[7]. |
| 5 | 300MW 규모의 Bạc Liêu 풍력 프로젝트 등을 보유하고 있습니다 | 2011 | 호치민 시 | Vietnam | Bamboo Capital (BCG). |
| 6 | BIM 그룹 | 1994 | 하노이 | Vietnam | 인프라와 재생에너지(BCG Energy를 통해)에 주력하는 신흥 대기업입니다. 여러 태양광 발전소(예: Phù Mỹ 태양광 복합단지)와 풍력 프로젝트에 투자했습니다. BCG는 국제 파트너와 자주 협력하며 전국적으로 청정에너지 포트폴리오를 확대하는 것을 목표로 합니다.[8]. BIM은 풍력 발전 및 기타 친환경 프로젝트로도 사업을 확장하고 있습니다. |
| 7 | 걸프 에너지 개발 | 2011 | 방콕 | 태국 | 태국 최대 전력 기업 중 하나로, 베트남 에너지 부문에 적극적으로 투자하고 있습니다. Gulf는 TTC Group과의 합작으로 추진하는 Tây Ninh 태양광 발전소를 비롯해 다양한 프로젝트의 지분을 보유하고 있습니다[9] 육상 및 해상 풍력 발전소(예: Bến Tre의 310 MW 해상 풍력 발전소)에 이르기까지 다양한 프로젝트에 참여하고 있습니다[10]. |
| 8 | B. 그림 파워 | 1878 | 방콕 | 태국 | 태국에서 가장 오래된 인프라 대기업으로, 다수의 발전소를 운영하고 있습니다. B.Grimm은 베트남 태양광 부문에 초기부터 진출한 외국인 투자자로, 예를 들어 아시아 최대 규모 중 하나인 420 MW Dau Tieng 태양광 클러스터를 공동 개발했으며, 현재도 베트남의 신규 재생에너지 프로젝트를 지속적으로 모색하고 있습니다. |
| 9 | ACEN (Ayala Corporation) | 2011 | 마닐라 | 필리핀 | Ayala Group의 에너지 부문이자 동남아시아의 주요 재생에너지 투자 기업입니다. ACEN은 약 7GW의 재생에너지 발전 역량을 보유하고 있으며, 태양광 및 풍력 프로젝트 공동 개발을 통해 베트남에 진출했습니다. 또한 BIM Group과 협력하여 Ninh Thuận에 330 MW 규모의 태양광 발전 역량을 구축했습니다[11] 그리고 여러 풍력 발전소의 지분을 보유하고 있습니다(예: 40 MW Mũi Né 풍력 발전소). |
| 10 | Orsted A/S | 2006 | 프레데리시아 | 덴마크 | 세계 최대 해상 풍력 개발 기업입니다. Orsted는 현지 파트너(예: T&T Group)와 베트남 연안 대규모 해상 풍력 발전소에 대한 연구 협약을 체결하는 등 베트남의 해상 풍력 잠재력을 검토하고 있습니다. 프로젝트는 아직 초기 단계이지만, Orsted의 참여는 베트남의 초기 해상 풍력 부문에 귀중한 전문성과 신뢰를 제공합니다. |
출처: B&Company 취합
또 다른 중요한 시사점은 태양광 PV(대규모 발전소 및 지붕형 발전 모두), 육상 풍력, 그리고 해상 풍력이라는 새로운 영역까지 시장의 범위가 매우 넓다는 점입니다. 사업자마다 전문 분야가 다릅니다. 예를 들어 일부 기업(B.Grimm 또는 ACEN 등)은 태양광 및 육상 풍력 발전소에 집중하는 반면, Orsted와 CIP(덴마크)는 해상 풍력 기회를 목표로 합니다. 주요 전력 유틸리티인 EVN은 전체 부문의 기반을 이루고 있습니다. 모든 프로젝트가 궁극적으로 EVN의 전력망에 연결되고 장기 PPA에 따라 EVN에 전력을 판매하기 때문입니다. 모든 투자자는 EVN 단일 구매자 모델과 지속적으로 변화하는 관련 규정에 맞춰 사업을 추진해야 합니다.
베트남 재생에너지 시장의 기회와 과제
베트남 재생에너지 시장 진출은 상당한 성장 가능성을 제공하지만, 해결해야 할 위험 요인도 수반합니다. 외국인 투자자는 시장에 접근하기 위해 다음과 같은 기회와 과제를 면밀히 검토해야 합니다:
주요 기회
| 급증하는 에너지 수요 | 베트남의 전력 수요는 2030년까지 연간 약 10–12% 증가할 것으로 전망됩니다[12]. 이러한 성장세와 신규 석탄발전소에 대한 정부의 제한은 재생에너지 확대를 위한 막대한 여지를 창출합니다. 안정적인 전력을 공급할 수 있는 프로젝트는 충분한 수요와 높은 가동률을 확보할 수 있습니다. |
| 풍부한 자연 잠재력 | 베트남은 세계적 수준의 재생에너지 자원을 보유하고 있습니다. 남부 지역은 일사량이 높으며, 해상 풍력 잠재력은 311GW로 추정되어 세계 최대 수준에 속합니다[13]. 이러한 탁월한 자원 기반을 바탕으로 베트남은 수익성 높은 다수의 태양광 발전소와 풍력 발전단지를 유치할 수 있으며, 다른 아세안 국가 중 일부만이 지원할 수 있는 대규모 해상 풍력 발전소도 구축할 수 있습니다. |
| 정부 지원 및 넷제로 목표 | 정부의 정책 환경은 여전히 매우 우호적입니다. 재생에너지 장비에 대한 세금 감면, 토지 임대료 면제, 낮은 수입 관세 등의 인센티브가 제공됩니다[14]. 베트남이 COP26에서 2050년까지 탄소중립 배출을 달성하겠다고 약속한 점과 PDP8의 목표는 친환경 에너지 프로젝트를 우선시하려는 강한 정치적 의지를 보여줍니다[15]. 장기적 관점을 가진 외국인 투자자는 전반적으로 우호적이고 안정적인 정책 방향의 혜택을 누릴 수 있습니다(FiT가 경매 방식으로 전환되는 과정에서 단기적인 조정이 발생하더라도 마찬가지입니다). |
| 미개척 부문 | 전력망 연계형 대규모 발전소 외에도 지붕형 태양광, 배터리 저장장치, 그린수소와 같은 부문은 아직 초기 단계이지만 정책적으로 장려되고 있습니다[16]. 외국인 투자자는 베트남 정부가 전력망의 회복력을 강화하고 재생에너지 통합을 개선하기 위해 장려하는 첨단 솔루션(예: 저장 시스템, 스마트 그리드 기술)을 제공하는 틈새시장을 개척할 수 있습니다. |
주요 과제
| 규제 불확실성 | 베트남의 정책 방향은 재생에너지에 우호적이지만, 세부 정책은 변경될 수 있습니다. 고정가격 FiT에서 경매 모델로의 전환은 프로젝트 경제성에 불확실성을 초래했습니다[17]. 프로젝트 승인, PPA 협상 및 요금 설정 절차는 장기간이 소요되고 관료적일 수 있습니다. 투자자는 경매 규정과 전력망 코드 등 관련 규정이 여전히 발전하고 있는 만큼 민첩하게 대응하고 최신 정보를 파악해야 합니다. 규제의 일관성 부족이나 시행 지연은 여전히 주요 우려 사항입니다[18]. |
| 전력망 인프라 제약 | 재생에너지의 급속한 성장에 비해 전력망은 충분히 개발되지 않은 상태입니다. 많은 태양광 및 풍력 프로젝트가 송전망 병목 현상으로 인해 출력제한에 직면하고 있습니다[19]. 가장 취약한 연결 지점은 재생에너지 자원이 가장 풍부한 지역(베트남 중부 및 남부)에 집중되어 있습니다. 전력망 보강이 이를 따라잡을 때까지(정부가 대응하고 있지만 시간이 걸릴 전망), 신규 프로젝트는 발전량 출력 제한이나 계통 연계 지연 위험에 노출될 수 있습니다. 외국인 투자자는 프로젝트 계획 수립 시 전력망 확충 일정을 고려하고, 필요할 경우 프로젝트의 일환으로 전력망 개선에 투자하거나 이를 적극적으로 추진해야 합니다. |
| PPA 및 금융조달 가능성 관련 문제 | 베트남의 재생에너지 표준 PPA는 일부 투자자 보호 장치가 부족하다는 비판을 받아 왔습니다(예: EVN의 지급 의무에 대한 국가 보증 부재, 분쟁 해결의 어려움). 많은 프로젝트가 여전히 자금 조달에 성공했지만, 이러한 계약상 및 환율 관련 위험은 금융조달 비용을 높일 수 있습니다. 관련 조건이 개선되거나 보증을 통해 완화되지 않는 한, 투자자는 비소구 프로젝트 파이낸싱을 조달하는 데 어려움을 겪을 수 있습니다. |
| 토지 및 인허가 관련 난관 | 토지 권리와 인허가를 확보하는 과정은 복잡할 수 있습니다. 재생에너지 프로젝트는 환경영향평가를 거쳐야 하며, 해상풍력은 광범위한 해양 공간계획이 필요합니다. 지역사회와의 이해관계가 중첩되는 경우(해상풍력의 어업 구역, 태양광의 농경지 등), 적절히 관리하지 않으면 사회적 반발로 이어질 수 있습니다. 예를 들어 일부 풍력발전소는 사업을 추진하기 전에 장기간의 지역사회 협의를 진행해야 했습니다. 외국인 개발사는 현지 토지 취득 및 이해관계자 참여 절차를 신중하게 진행해야 하며, 현장 이슈를 처리하기 위해 현지 파트너에 의존하는 경우가 많습니다. |
베트남 재생에너지 시장 진입에 대한 시사점
베트남의 재생에너지 시장은 아시아에서 가장 빠르게 진행되는 에너지 전환 중 하나에 외국인 투자자가 참여할 수 있는 매력적인 기회를 제공합니다. 성공 여부는 현지 시장의 세부 특성을 이해하는 데 달려 있습니다. 즉, 정부 계획에 부합하고, 현지 이해관계자와 협력하며, 인프라 및 규제 리스크를 완화해야 합니다.
– 우선 분야: 풍력발전, 태양광발전, 상업·산업용 지붕형 태양광, 배터리 에너지 저장, 전력망 디지털화를 포함합니다. 풍력 및 태양광 분야의 주요 지역 기회는 Binh Thuan, Ninh Thuan, Ba Ria–Vung Tau를 포함하는 중남부 회랑 지역에 있으며, 근해 및 해상풍력 분야에서는 Soc Trang, Tra Vinh, Ben Tre, Bac Lieu 등 메콩델타 연안이 유망합니다. 대규모 태양광과 에너지저장을 결합하는 분야에서는 Tay Ninh, Binh Phuoc, Long An, An Giang으로 이어지는 동남부 태양광 벨트가, 확장 가능한 지붕형 태양광 포트폴리오에서는 Bac Ninh, Bac Giang, Hai Phong, Hai Duong, Thai Nguyen, Quang Ninh 등 북부 산업 클러스터가 강력한 기회를 제공합니다.
– 신뢰할 수 있는 현지 기업과의 파트너십: 현지에서 확립된 베트남 기업과 합작투자 또는 파트너십을 구축하면 규제 절차, 토지 취득 및 지역사회 관계를 원활하게 관리할 수 있으며, 현지 참여에 대한 정부의 기대에도 부응할 수 있습니다. 성공적으로 시장에 진입한 기업들은 외국 자본 및 기술과 국내 이해관계자 참여를 결합하는 이러한 “현지화” 접근법을 채택하는 경우가 많습니다.
– 전력망 친화적 솔루션에 집중: 전력망 제약을 고려할 때, 에너지저장, 전력망 보강 또는 태양광·풍력·에너지저장을 결합한 하이브리드 프로젝트와 같은 솔루션을 도입하는 투자자는 프로젝트 승인 및 운영 성과 측면에서 우위를 확보할 수 있습니다. EVN 및 관계 당국과 전력망 연계 계획을 협의하거나 프로젝트 전용 송전망에 투자하면 출력 제한 위험을 완화할 수 있습니다. 베트남은 배터리를 포함하거나 소비 중심지 인근에 위치한 프로젝트를 장려하고 있습니다[7], 따라서 이에 맞춰 제안서를 설계하면 성공 가능성을 높일 수 있습니다.
– 장기적 commitment와 유연성: 규제기관(예: Ministry of Industry and Trade, ERAV)과 관계를 구축하고 정책 변화에 유연하게 대응하는 것이 중요합니다. 요금 조정이나 장기간의 승인 대기 행렬과 같은 정책 전환기에는 인내심이 필요할 수 있습니다.
B&Company 베트남에 기반을 둔 일본계 시장조사 및 투자 컨설팅 기업으로, 외국인 투자자가 베트남 시장에 자신 있게 진입하고 사업을 확장할 수 있도록 지원합니다. 베트남 재생에너지 시장에 대한 깊이 있는 현지 인사이트와 신뢰할 수 있는 파트너 네트워크를 바탕으로 다음과 같은 지원을 제공합니다:
– 시장조사 보고서: 시장 규모, 정책, 전력망, 경쟁 구도에 대한 최신 시장 관점과 함께 명확한 진입·철수 권고 및 우선순위가 높은 지역과 분야를 제시합니다.
– 베트남 내 파트너 발굴: 파트너 후보의 롱리스트 작성부터 숏리스트 선별, 평판 검증 및 엄선된 미팅 주선까지 지원하여 합작투자 파트너 확보를 돕습니다.
– M&A 자문: 딜 소싱 및 실사 지원(기술, 상업, 법률 및 ESG)
* 이 기사에서 어떤 정보를 인용하고자 하시면, 저작권을 존중하기 위해 원본 기사의 링크와 함께 출처를 꼭 기재해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사에 전문화된 최초의 일본 회사입니다. 우리는 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한 최근에는 베트남에 있는 90만 개 이상의 회사가 포함된 데이터베이스를 개발하여 파트너를 검색하고 시장을 분석하는 데 사용할 수 있습니다. 문의 사항이 있으시면 언제든지 저희에게 연락해 주십시오. info@b-company.jp + (84) 28 3910 3913 |
관련기사




로그인 / 회원가입
뉴스레터 구독