

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
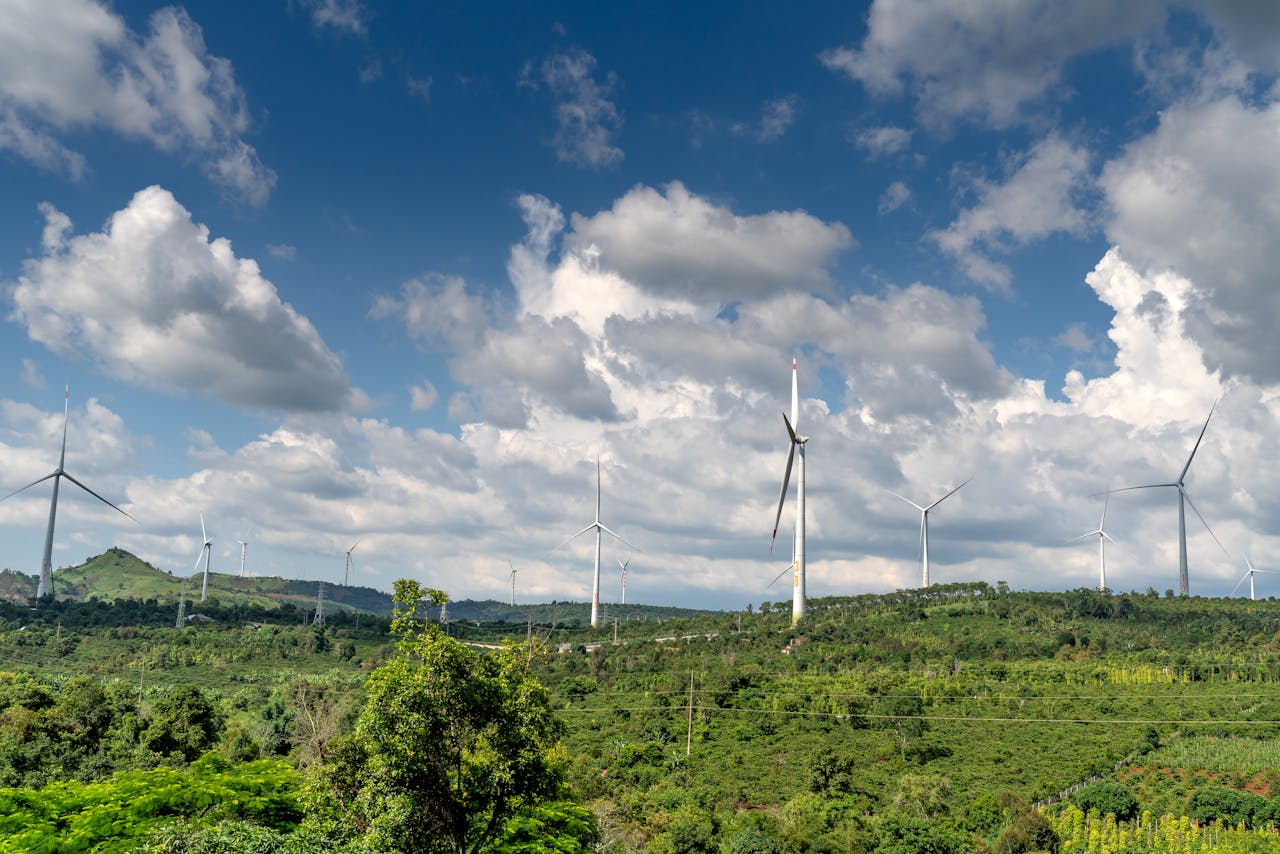
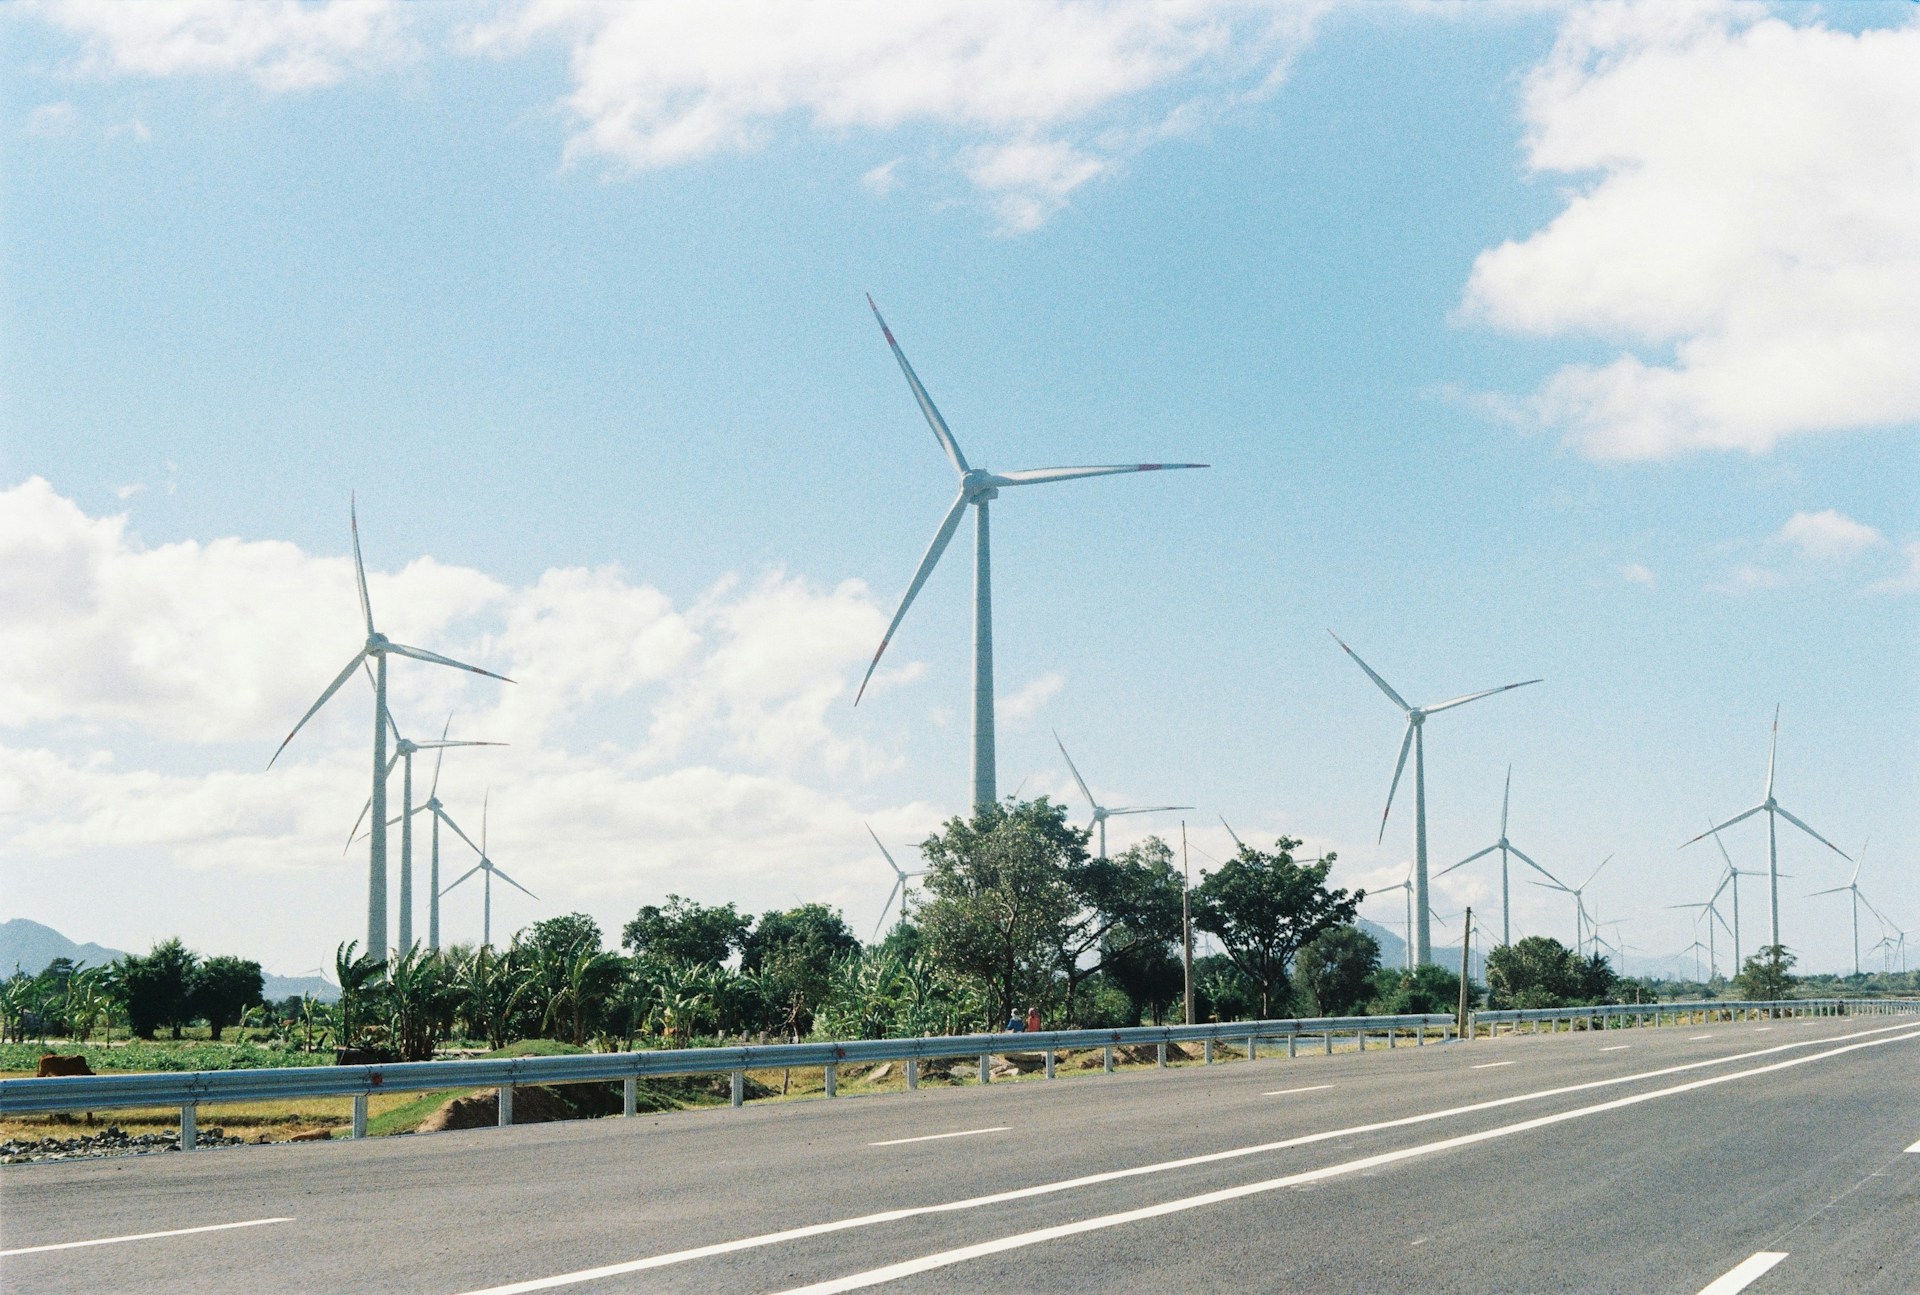
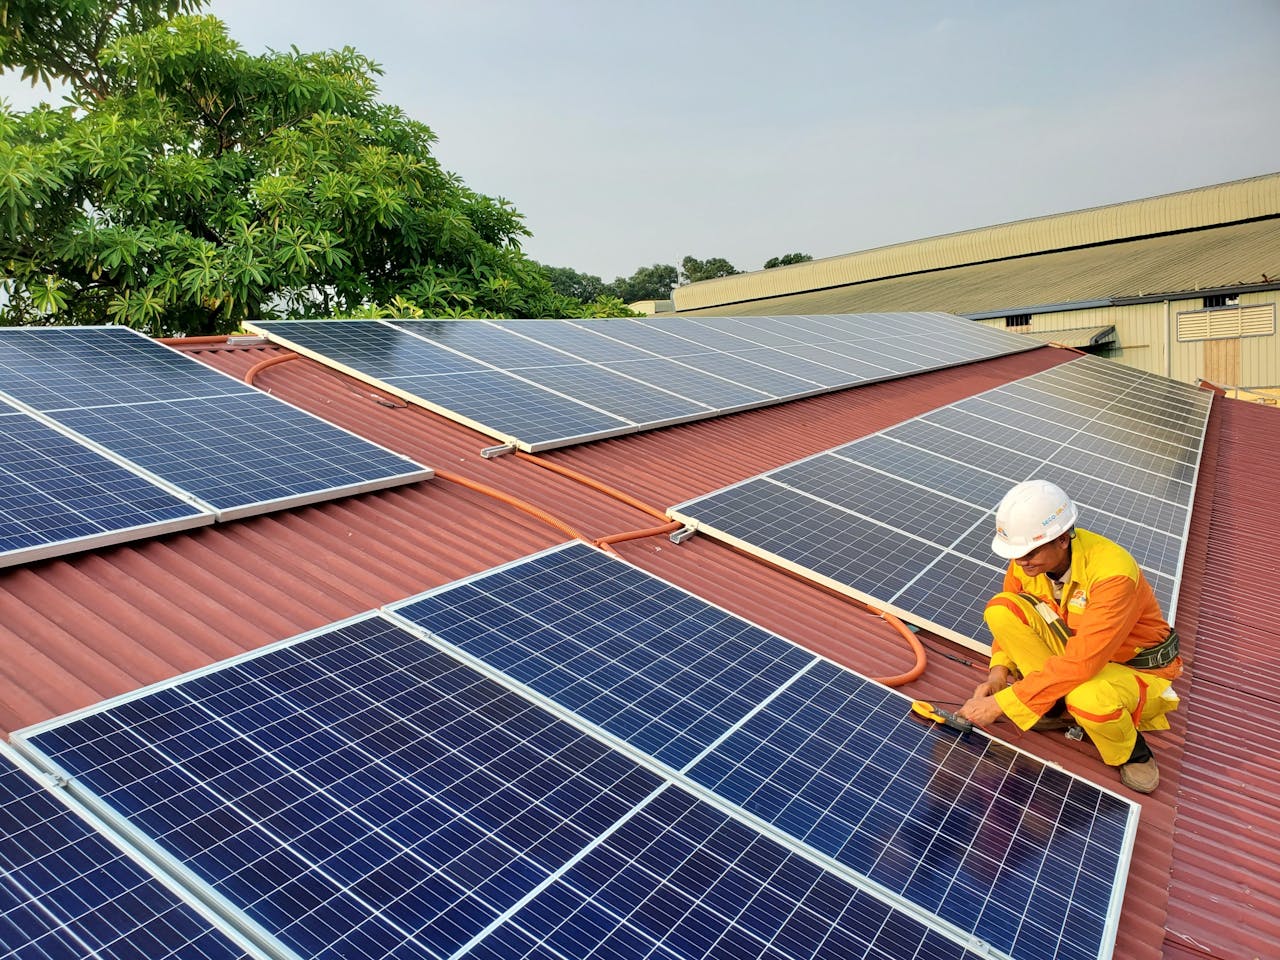
재생에너지 발전 용량은 2017년 거의 제로에 가까운 수준에서 2025년 20GW로 확대되며 청정에너지 경제의 기반을 구축했다.
149월2026
최신 뉴스 및 보고서
댓글: 댓글 없음.

화석연료 의존도를 낮추고 재생에너지로 전환하는 경로는 발전차액지원제도(Feed-in Tariff, FiT)에서 경쟁시장으로 변화하고 있다. FiT 허가의 미흡한 시행에서 비롯된 분쟁이 여전히 이어지고 있어 외국인 투자자들은 신중한 태도를 보이고 있지만, 새롭게 형성되는 시장은 폭넓은 진입 기회를 제공한다.
FiT 제도의 주요 성과
2011년부터 2021년 사이 도입된 보조금 기반 발전차액지원제도(FiT1 및 FiT2)는 재생에너지 시장을 구축하는 데 핵심적인 역할을 했다. 재생에너지 발전 용량은 2017년 거의 제로에 가까운 수준에서 2025년 20GW로 확대되며 청정에너지 경제의 기반을 구축했다. 일본은 대규모 태양광 및 풍력 발전(운영 중 및 계획 포함) 규모에서 세계 10위권을 기록하기도 했다[1].
Evolution of the Electricity Pricing System
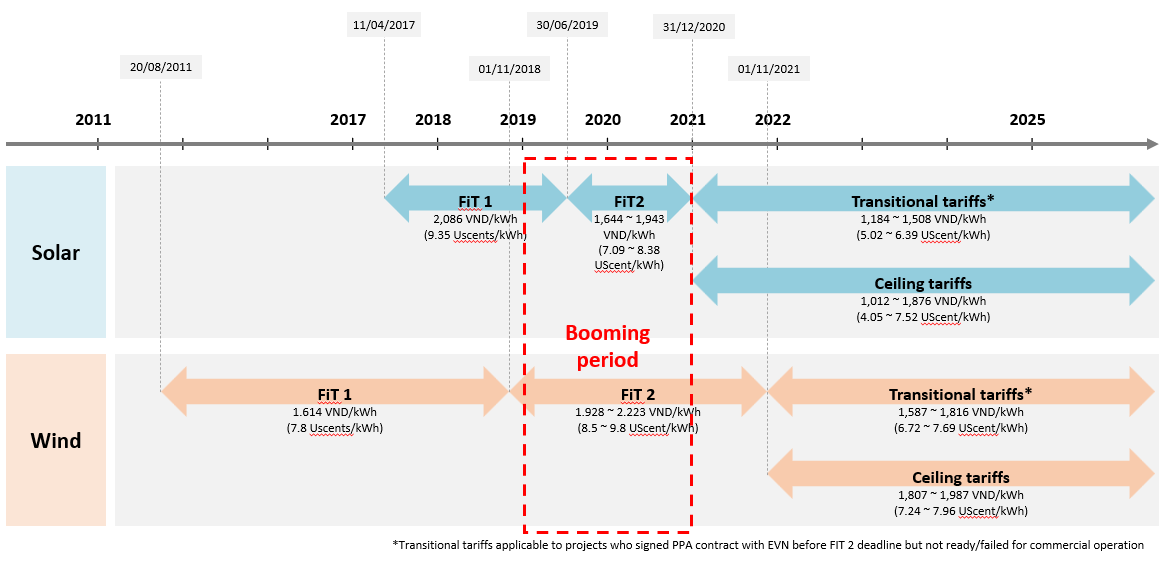
주: 전환가격과 상한가격은 규정 시행일에 베트남 중앙은행이 발표한 중앙환율을 기준으로 VND에서 USD로 환산했다.
출처: B&Company 분석
Top 15 Countries by Solar and Wind Power Capacity as of February 2025
단위: 1,000MW
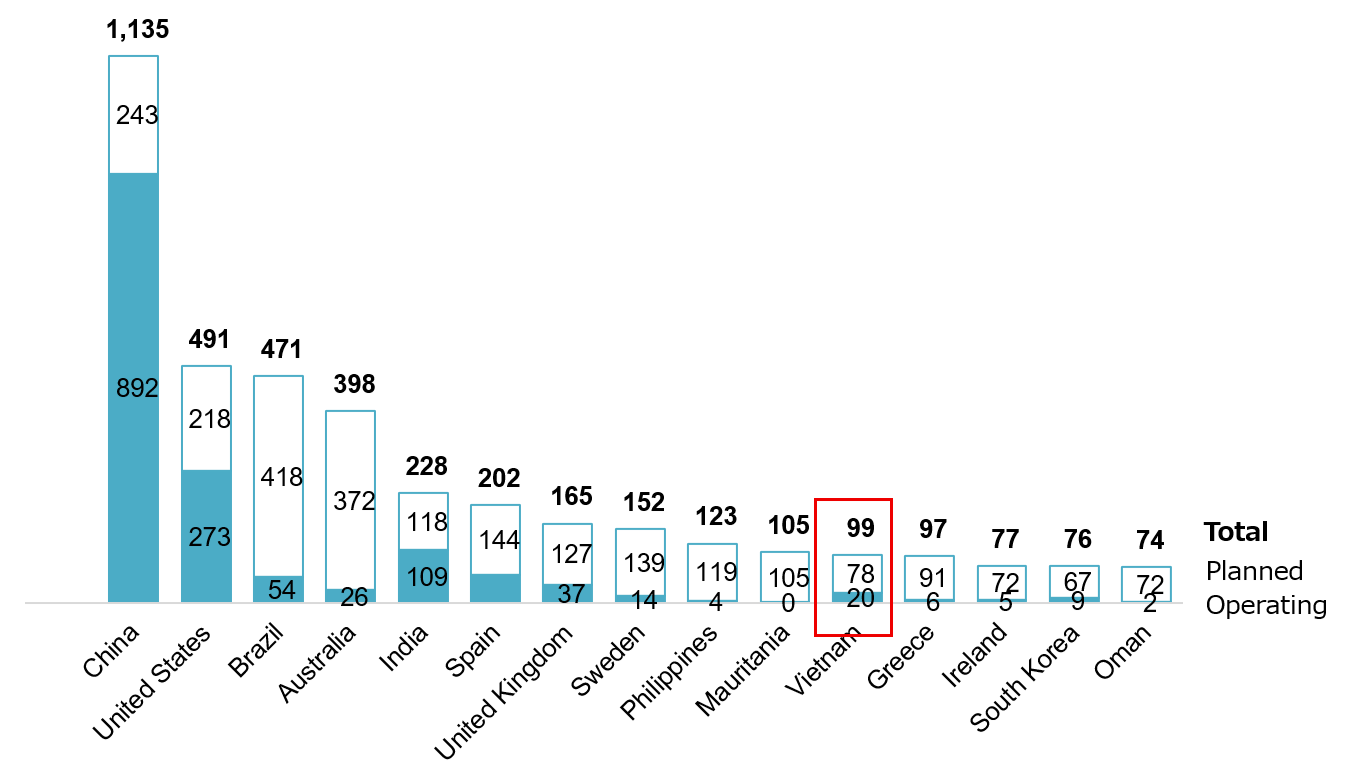
출처: Global Solar Power Tracker, Global Wind Power Tracker
이러한 성과는 정책 입안자들에게 청정에너지 정책을 적극적으로 추진할 수 있다는 확신을 심어주었으며, 이에 따라 2025년 상반기 재생에너지는 전체 발전량의 약 14%까지 증가했다. 한편 석탄과 같은 기존 에너지원은 여전히 54%를 차지했다.
그러나 2023년 말 정부 감사에서 173개 재생에너지 프로젝트의 발전차액지원금이 소급 조정될 수 있다는 사실이 드러났다. 이 중 상당수는 FiT2 종료 직전 또는 직후인 2021년경에 운영을 시작했으며, 당시 코로나19 대응의 일환으로 시행된 사회적 거리두기 조치로 인해 승인 절차가 크게 영향을 받았다. 문제는 이 프로젝트들이 상업운전일(COD) 당시 유효한 준공 및 사용승인서(CCA)를 발급받지 못했다는 점이다. 또한 전력 구매자인 EVN을 비롯해 상업운전 및 준공·사용승인 절차를 담당한 산업무역부(MOIT)와 지방 인민위원회 등 여러 기관이 프로젝트에 관여했다. 이들 기관 간 절차에 대한 판단과 해석의 차이로 인해 불일치와 혼선이 발생했다. 그 결과 FiT2를 적용받아야 하는 프로젝트에 FiT1이 적용되거나, 전환가격이 적용되어야 하는 프로젝트에 FiT2가 적용되었을 수 있다. 이에 따라 전력 구매가격이 하향 조정될 가능성이 있다. 운영사업자의 수익은 25~50% 감소할 수 있으며, 이는 향후 법적 분쟁을 촉발하고 투자자 신뢰를 훼손할 수 있다.
안정적인 투자 환경을 조성하는 것은 2030년까지 태양광 발전 73GW와 육상풍력 발전 38GW를 달성한다는 제8차 전력개발계획(PDP8)의 목표 달성을 위해 점점 더 중요해질 것이다.
경쟁시장으로의 전략적 전환
태양광 및 풍력 발전에 대한 발전차액지원제도(FiT)에서 벗어나 경쟁시장 모델을 구축하려는 PDP8 및 개정안에 따른 움직임은 글로벌 추세와 일치한다.
| 전 세계적으로 경쟁입찰은 가격을 낮추는 것뿐만 아니라 프로젝트의 적기 완료와 변동성이 높은 재생에너지원의 전력망 통합과 같은 목표를 달성하기 위해 활용되고 있다.
인도는 특히 성공적인 성과를 거두며 태양광 발전 비용을 크게 낮추는 동시에 발전 용량을 빠르게 확대했다. 태양광 발전 비용은 2014년 kWh당 9.72센트에서 2024년 3.04센트로 하락했다[2] . 캄보디아에서는 2019년 60MW 규모의 태양광 프로젝트가 상한가격인 kWh당 7.6센트에 비해 kWh당 3.87센트의 입찰가격을 기록했으며, 당시 동남아시아에서 가장 낮은 입찰가격이었다.[3] 말레이시아에서는 명확하고 투명한 입찰 조건에 힘입어 태양광 경매에 많은 입찰자가 참여한다. 그러나 낙찰가격이 공개되지 않아 가격 비교가 어려운 점은 여전히 과제로 남아 있다.[4] |
2021년 이후 시작된 많은 재생에너지 프로젝트가 현재 EVN과 전력구매계약(PPA)을 협상하고 있다. 2025년 4월과 5월에는 산업무역부가 오랫동안 기다려온 지역별 가격 상한을 확정했다.
이러한 가격 상한은 향후 PPA 협상 및 경쟁 입찰 절차의 기준으로 활용될 것으로 예상됩니다. 새로운 가격 체계하에서 투자자들은 정부가 설정한 가격 상한 내에서 입찰하게 됩니다. 이 투명한 메커니즘은 비용을 통제하고 효율적이며 실행 가능한 프로젝트가 선정되도록 하는 것을 목표로 합니다.
그러나 발전차액지원제도(Feed-in Tariff, FiT)가 시행되었던 2017~2021년과 비교하면 태양광 발전 프로젝트의 가격 상한은 kWh당 4.05센트로 약 절반 수준까지 낮아졌습니다. 이에 따른 프로젝트 수익성의 영향이 주목받고 있습니다.
DPPA
재생에너지 발전사업자가 소비자와 직접 전력을 매매할 수 있도록 하는 직접 전력구매계약(Direct Power Purchase Agreement, DPPA) 제도도 주목받고 있습니다. DPPA는 국영 송전망에 의존하지 않고 유연한 전력 공급을 가능하게 하여, 다변화된 조달을 원하는 기업의 수요를 충족합니다.
거시적으로 볼 때, 약 1,000MW 규모의 재생에너지원을 대상으로 하는 DPPA 제도는 촉매제 역할을 할 잠재력이 있습니다. 단일 주요 구매자로서 발전 용량의 약 37%를 보유한 EVN이 지배하는 구조를 완화하고, 향후 도매 및 소매 전력 시장의 경쟁을 촉진할 수 있습니다.
비즈니스 측면에서는 송전선과 같은 민간 인프라에 대한 투자 및 에너지 저장 기술과 같은 신규 분야 진출 기회를 창출합니다. DPPA는 재생에너지 개발사업자가 안정적인 수익 기반을 확보할 수 있도록 하는 한편, 전력 구매자에게는 장기적인 가격 안정성과 재생에너지 인증서(RECs) 및 탄소배출권 확보를 통한 제품의 국제 경쟁력 제고 가능성을 제공합니다.
DPPA는 당초 2021년에 총 1,000MW 규모의 풍력 및 태양광 프로젝트(각 30MW 초과)에 한정된 시범 프로그램으로 제안되었습니다. 이후 2024년 말 Decree 80/2024/ND-CP 및 Document 1543/NSMO-TTD가 공포되면서 모든 재생에너지원을 포괄하는 제도로 시행되었습니다. 이를 통해 거래 방식, 가격, 등록 요건 및 절차를 포함한 DPPA의 법적 체계가 마련되었습니다.
그러나 시범 단계를 생략함에 따라 위험 평가가 어렵고, 송전 요금 및 기타 요금에 대한 EVN의 최종 가격도 아직 결정되지 않았습니다. 또한 DPPA 적용 대상 소비자의 요건과 송전 연결 요건의 기술적 측면도 불명확합니다. 아울러 산업단지 내 기업들은 기존의 장기 계약으로 인해 제약을 받고 있어 재생에너지 발전사업자와 직접 계약으로 전환하기가 어렵습니다[5] .
따라서 DPPA 참여를 위해서는 검토 및 실행의 각 단계에서 해당 제도에 정통한 에너지 및 법률 전문가와 협력할 필요성이 제기되고 있습니다.
더 보기
* 이 기사에서 정보를 인용하고자 하신다면 출처를 원문 기사 링크와 함께 인용하여 저작권을 존중해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사 전문으로 활동하는 최초의 일본 기업입니다. 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한, 최근에는 파트너 검색 및 시장 분석에 사용할 수 있는 1,000,000개 이상의 베트남 기업 데이터베이스를 개발했습니다. 문의 사항이 있으시면 언제든지 저희에게 문의해 주세요. info@b-company.jp + (84) 24 3978 5165 |
관련기사



로그인 / 회원가입
뉴스레터 구독