한국어
 English
 日本語
 Tiếng Việt
 简体中文
155월2019
업계 리뷰
댓글: 댓글 없음.
2030년까지 베트남의 재생에너지 발전 용량에 대한 야심찬 목표
베트남의 전력 수요는 2030년까지 5,720억~6,320억 kWh로 급증할 것으로 전망되며, 이는 2021~2030년 연평균성장률(CAGR)이 약 8%~8.5%에 달하는 증가폭이다. 베트남의 전력 생산은 수년간 석탄, 수력 및 가스 발전이 주도해 왔지만, 재생에너지 개발은 장기적으로 베트남에 있어 부인할 수 없이 중요한 전략이다.
2016년 3월 총리가 발표한 개정 전력개발계획에 관한 결정 제428/QĐ-TTG호는 소규모 수력, 풍력, 태양광 및 바이오매스 발전을 포함하는 재생에너지(RE)가 2030년 전체 전력 생산량의 10.7%를 차지한다는 목표를 제시했다.
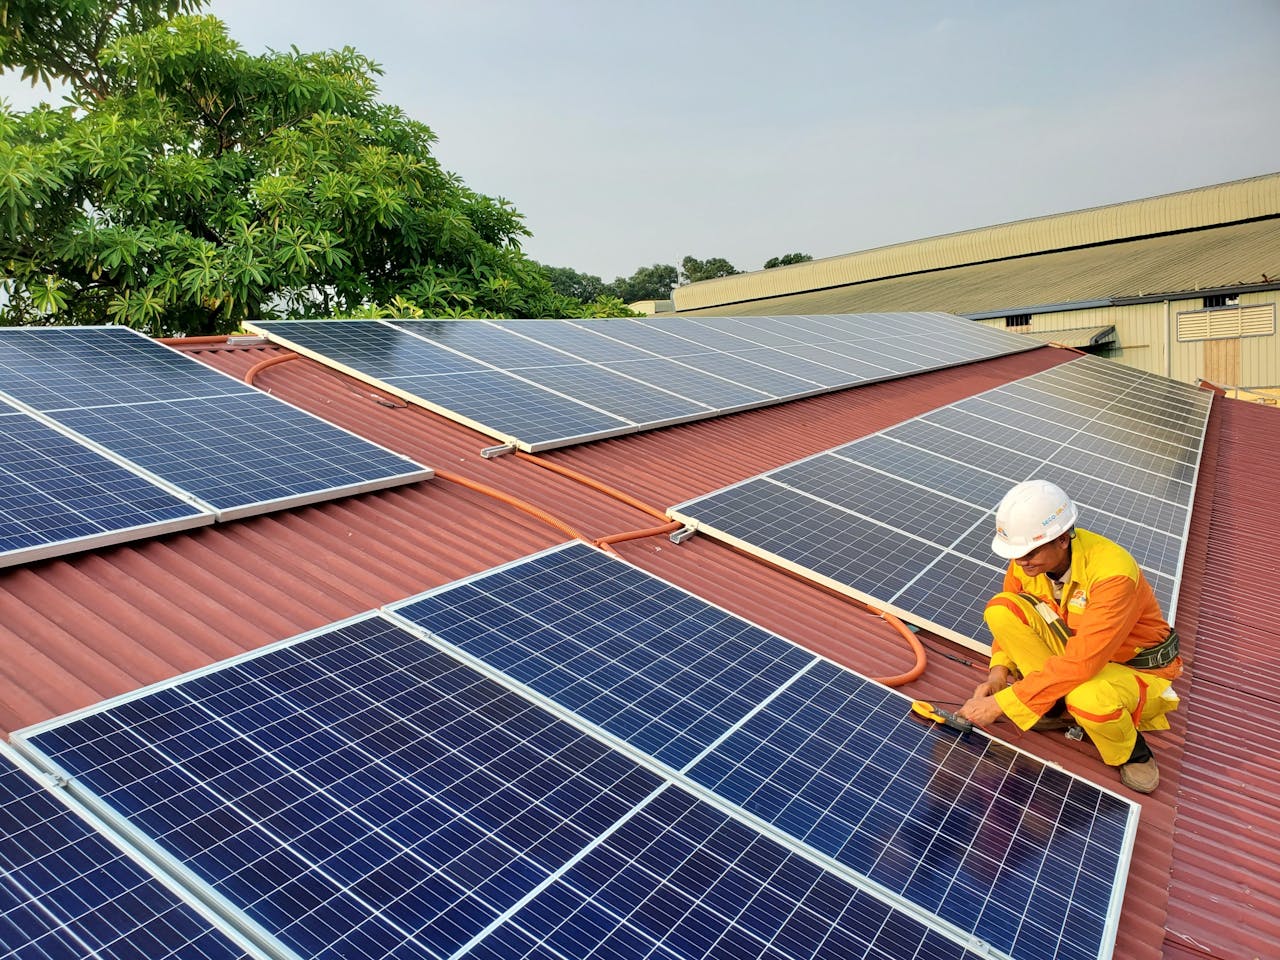
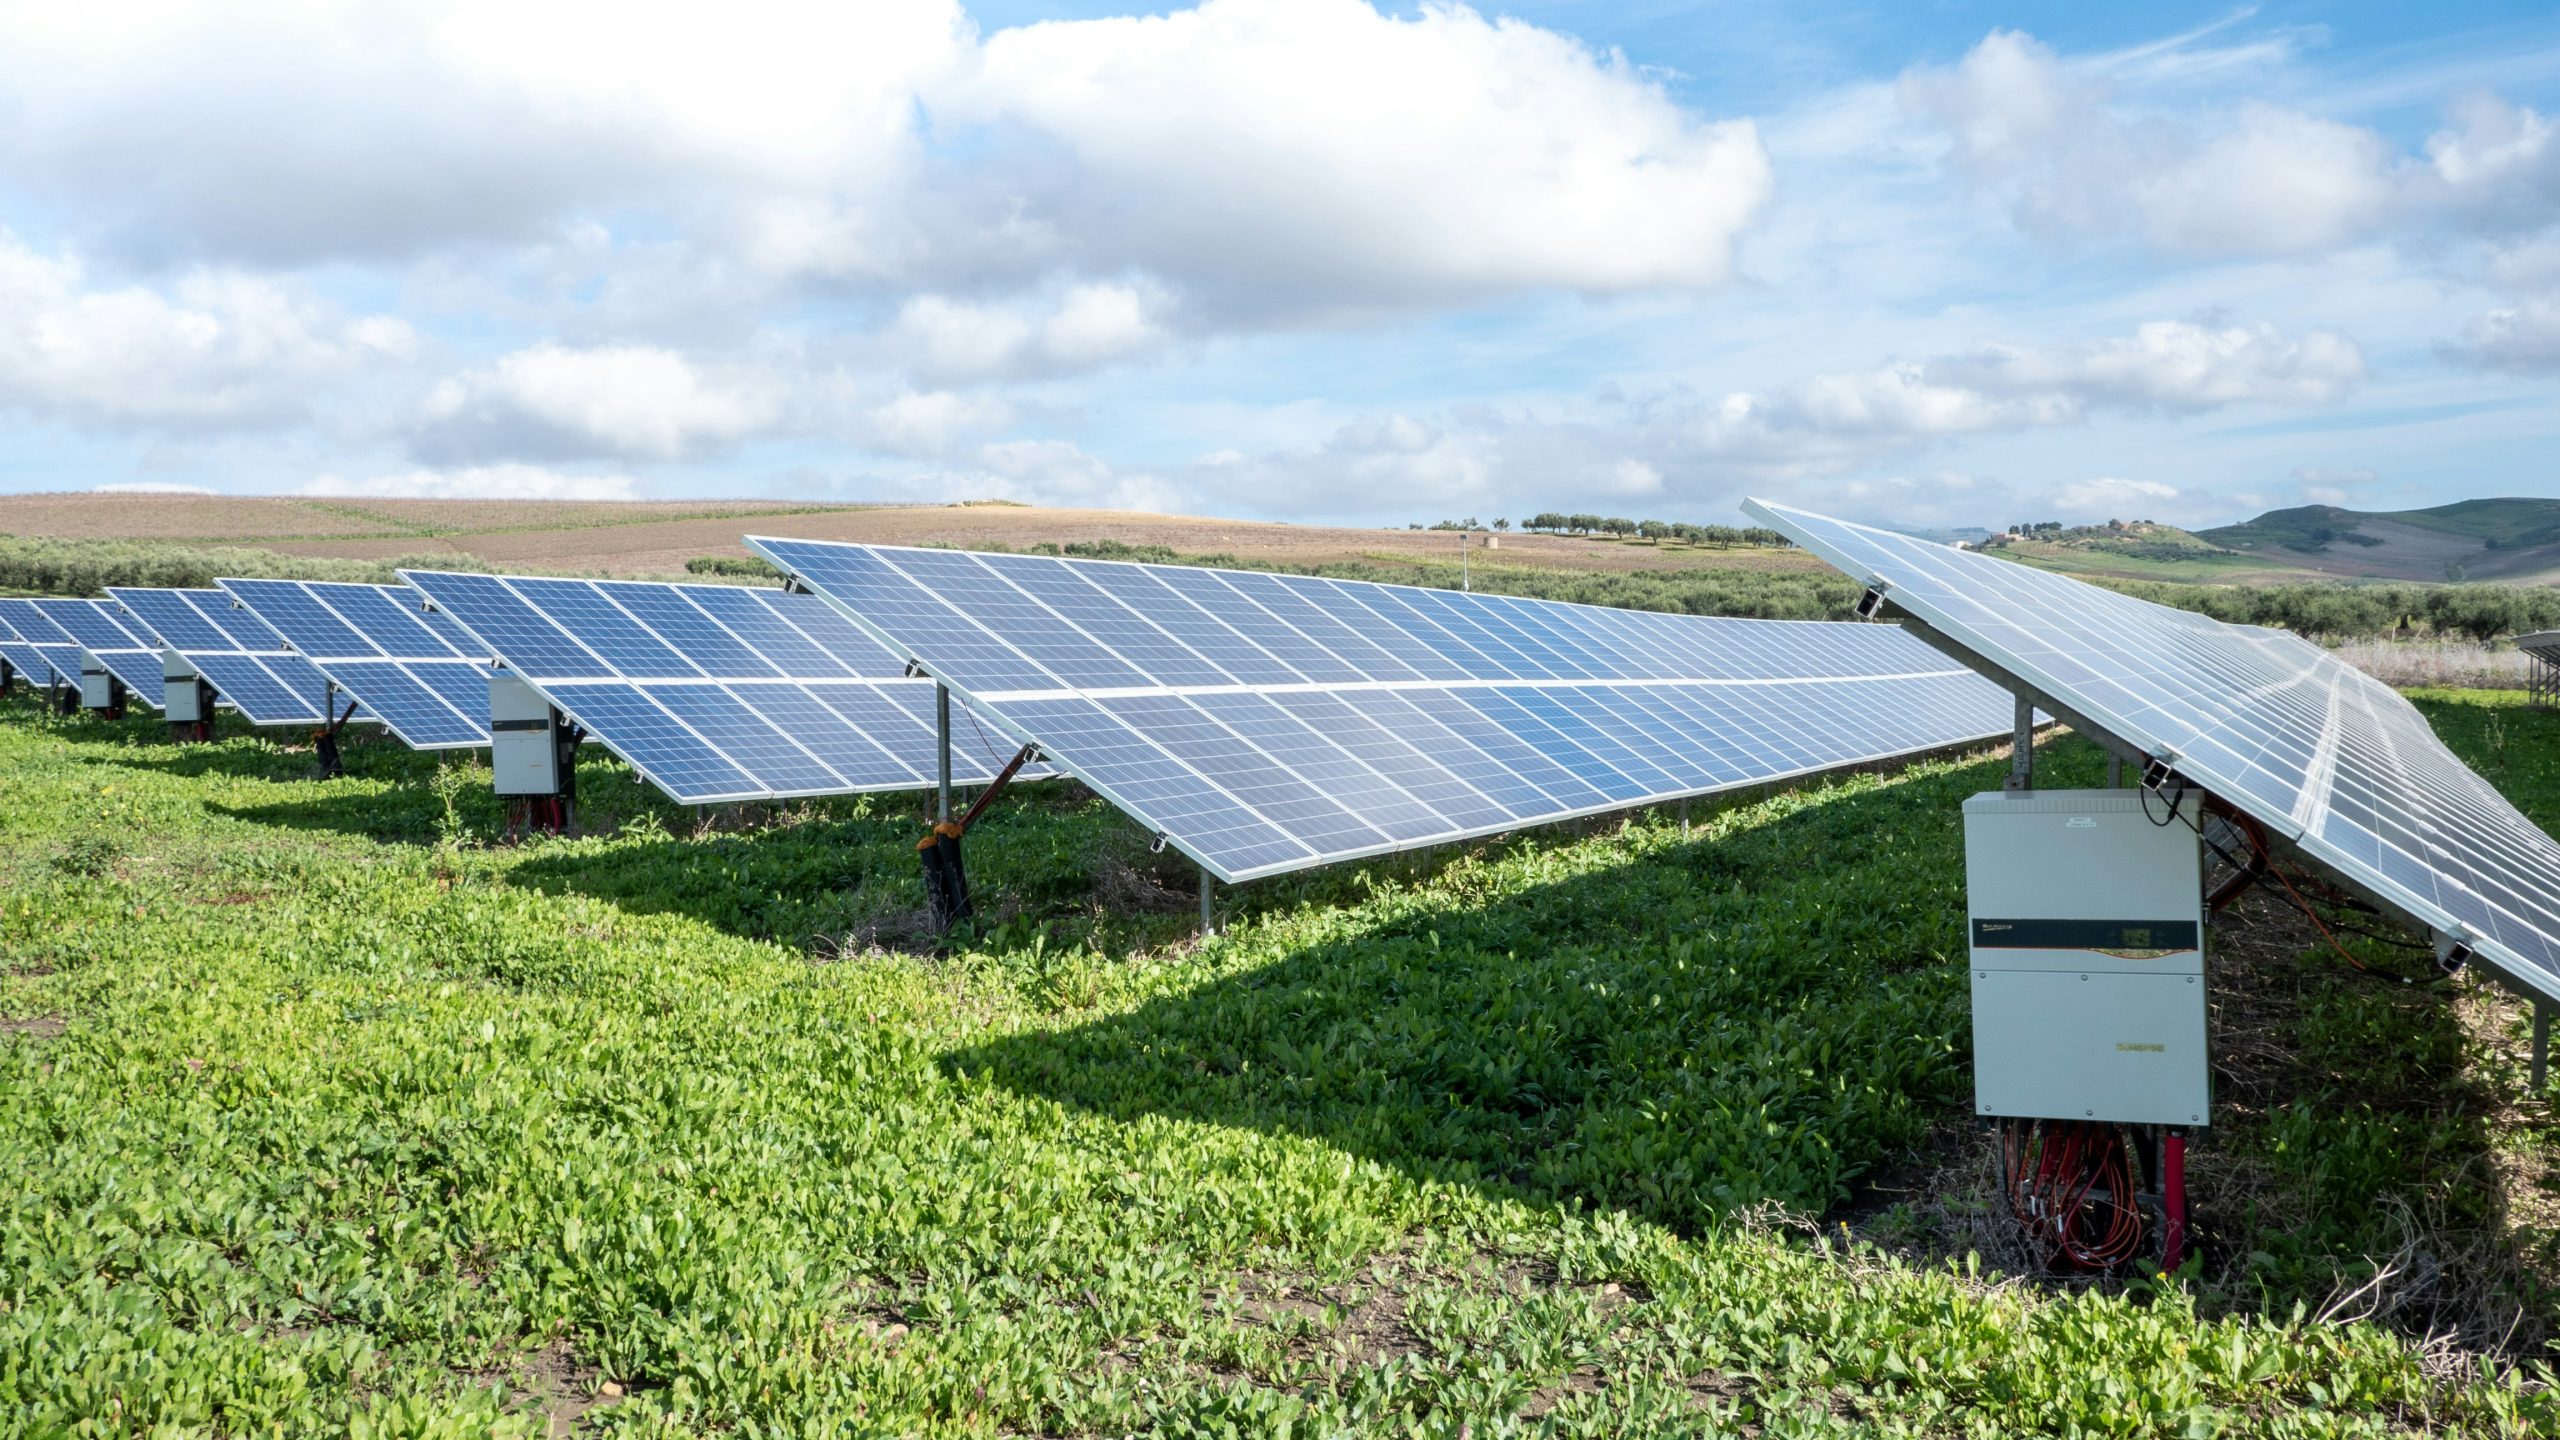
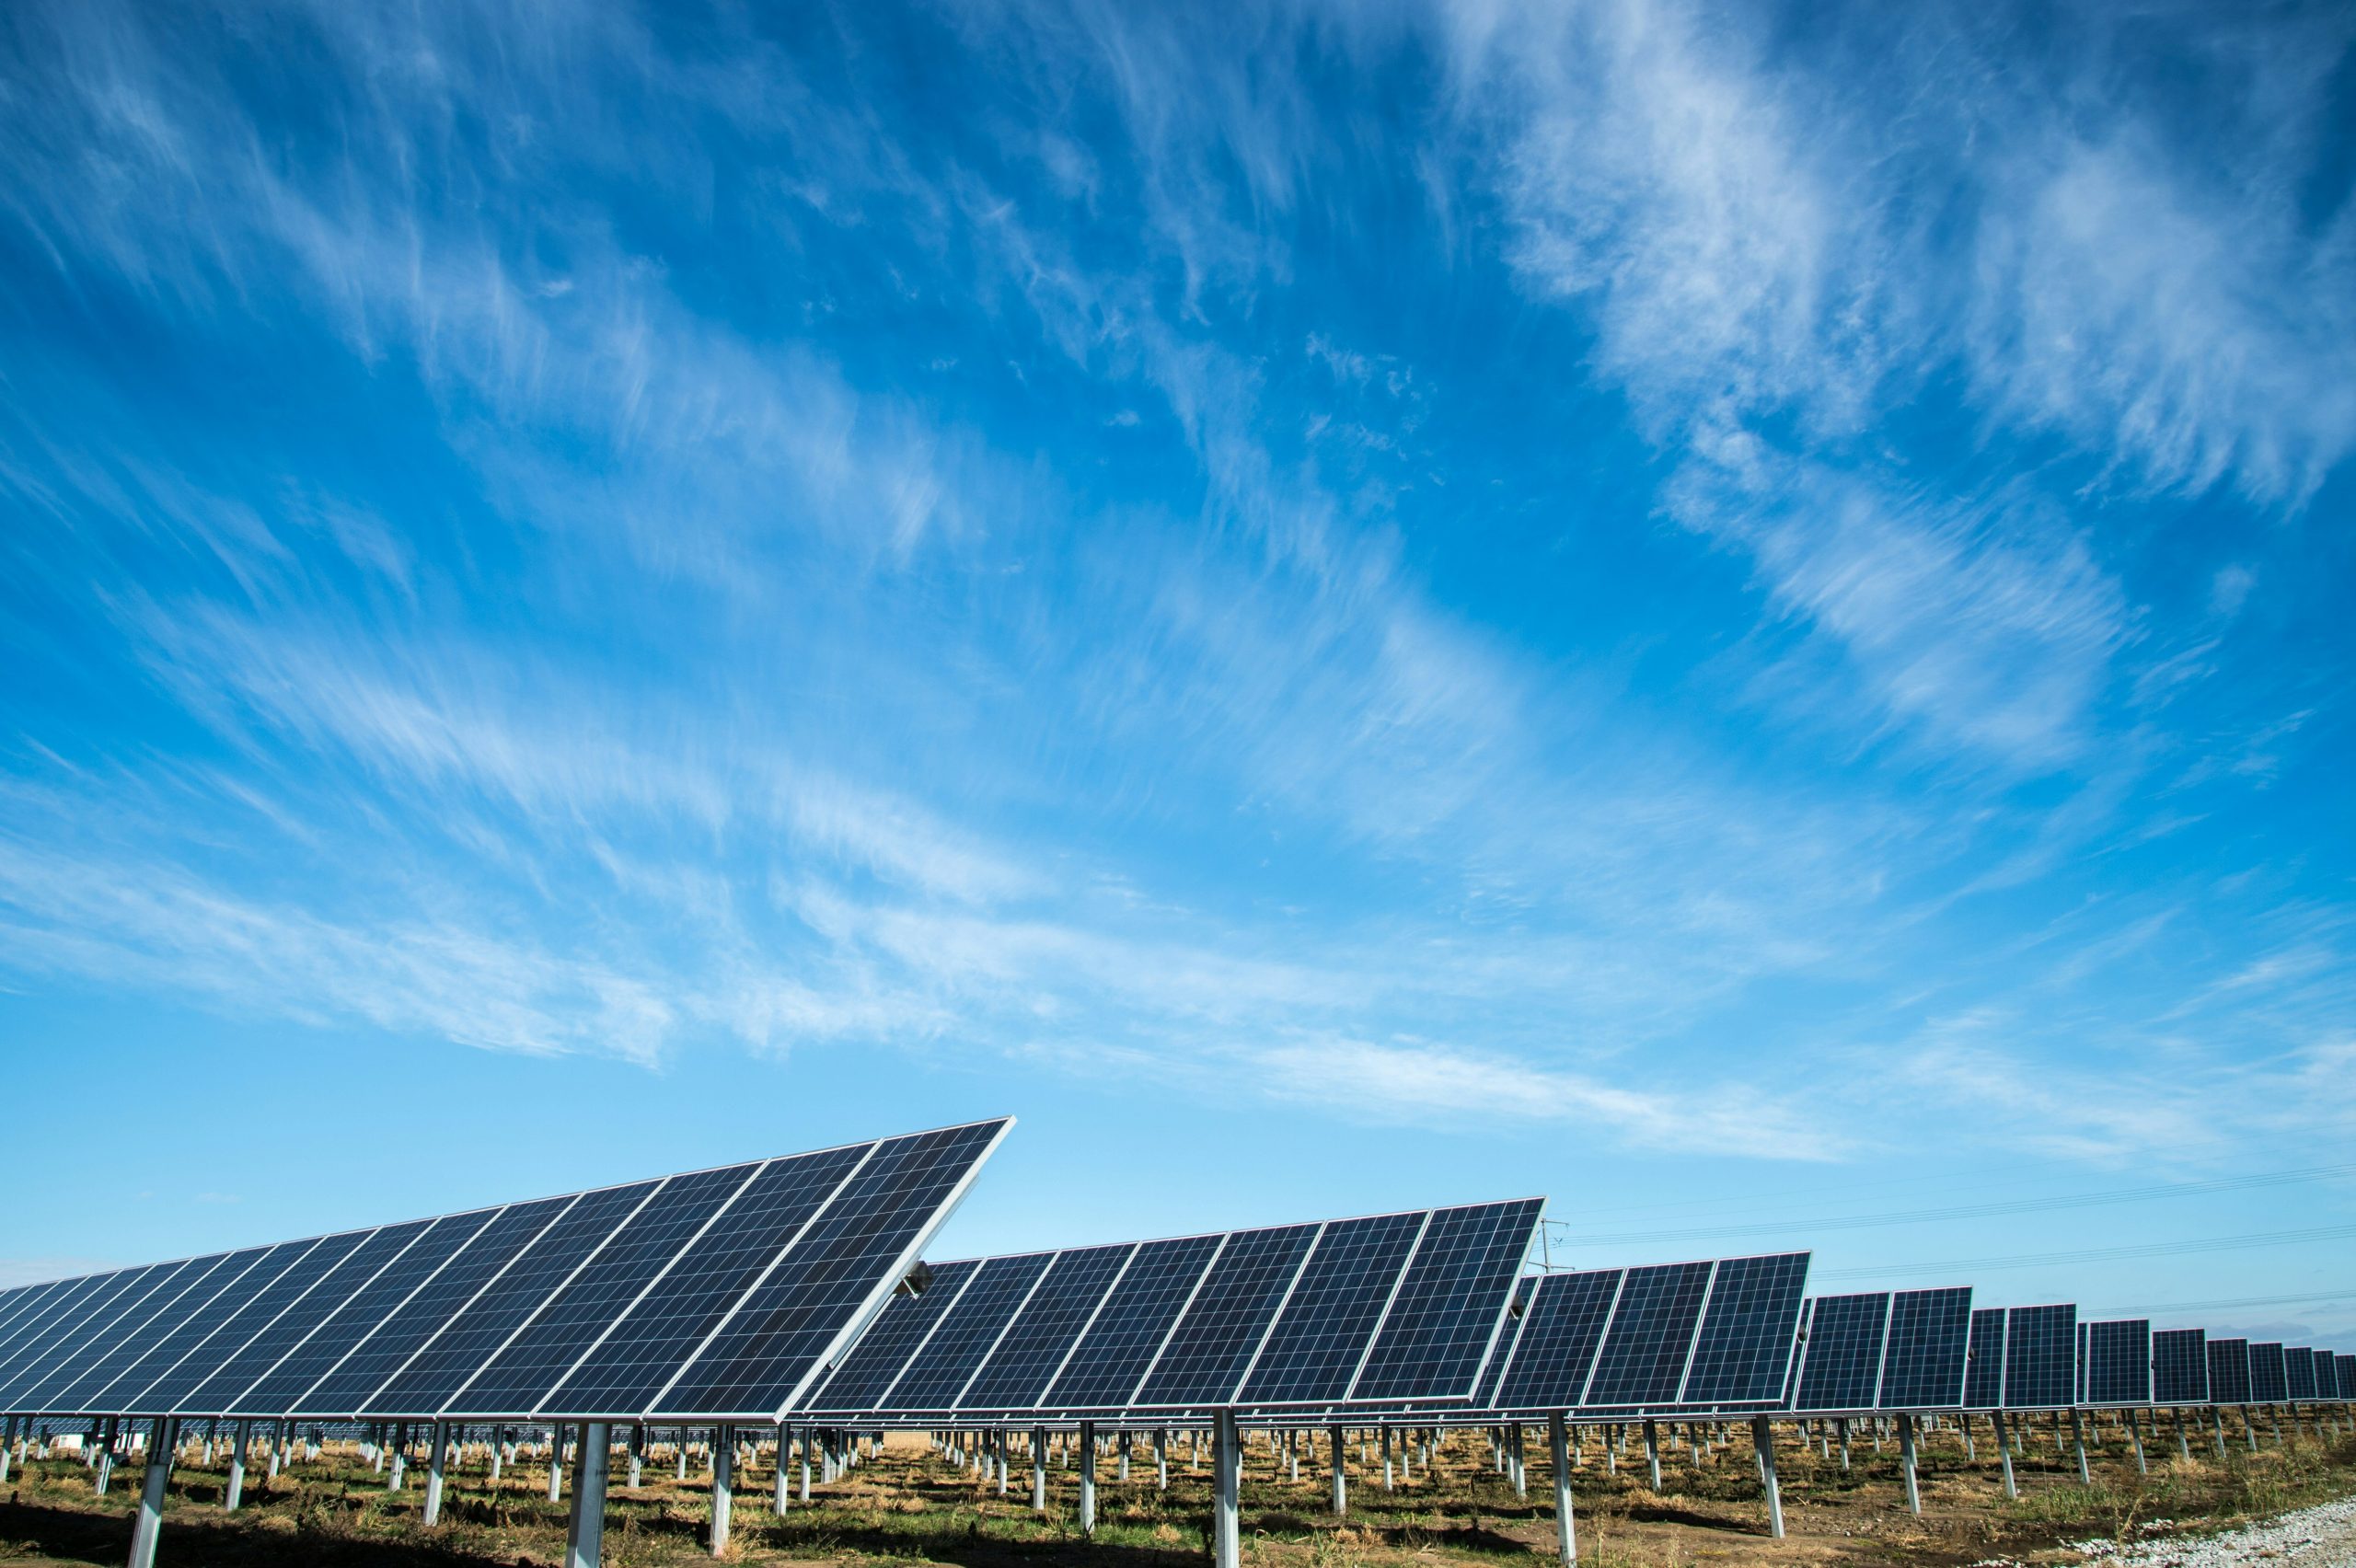
이 계획은 또한 태양광 발전 용량을 2030년까지 12,000MW로 확대한다는 구체적인 목표를 설정했으며, 이는 해당 연도 전체 에너지 생산량의 3.3%에 해당하고 2020~2030년 용량 연평균성장률(CAGR)은 30%이다.

태양광 발전 잠재력과 관련하여 베트남은 평균 수평면 일사량(GHI)이 1,200~2,000 kWh/m2/년으로, 동남아시아 지역에서 비교적 높은 수준의 풍부한 태양광 자원을 보유하고 있다. 평균 GHI가 1,753 kWh/m인 베트남 중부 및 남부2/년 지역은 태양에너지 개발 프로젝트에 보다 실현 가능성이 높은 투자 기회를 제공한다.

태양에너지에 대한 외국인 투자 확대
베트남에서는 국영기업이 국가 전력 생산을 주도하고 있다. Vietnam Electricity (EVN), PetroVietnam 및 Vinacomin은 전체 설치 용량의 76,1 %를 차지하며, Vietnam Electricity Annual Report 2017에 따르면 BOT 및 기타 투자자들이 나머지 23,9%를 차지한다. 그러나 베트남 전력 시장은 재생에너지 생산에 대한 민간 부문의 참여가 확대되는 방향으로 근본적인 변화를 겪고 있다. 이러한 추세와 함께 태양에너지 개발은 외국인 투자자들에게 매력적인 시장으로 부상했다.
베트남 산업무역부(MOIT)는 2019년 9월 말 기준 총 121개의 태양광 발전소 프로젝트가 지방 및 국가 전력개발계획에 추가 승인되었으며, 2030년까지 총 예상 용량은 7,200MW에 달한다고 발표했다. 이 중 25개 프로젝트는 EVN과 전력구매계약(PPA)을 성공적으로 체결했다. 또한 총 등록 용량이 13,000MW에 달하는 221개 프로젝트가 승인을 기다리고 있다.
현재 최대 규모의 외국인 투자 프로젝트는 Sunseap International (Singapore)과 InfraCo Asia 간의 합작투자로, Ninh Thuan성에서 168MWp의 발전 용량을 보유하며 최대 20만 가구에 충분한 전력을 생산할 것으로 예상된다. 그 밖의 주요 프로젝트로는 Thanh Hoa성에서 BS Heidelberg Solar가 개발한 Thanh Hoa 1(160MWp)과 Binh Dinh성의 Fujiwara 프로젝트(50MW)가 있다.
GIZ가 2016년에 실시한 분석에 따르면, 투자자들은 베트남 태양에너지 프로젝트의 자기자본 내부수익률(IRR, 세전)이 보수적 시나리오에서는 5%에서 거의 18%, 낙관적 시나리오에서는 8%에서 21%에 이를 것으로 기대할 수 있다.
정부의 지원 정책은 잠재적 투자자들이 주목하는 주요 전망 요인 중 하나이다. 최근 2017년 6월 1일부터 2019년 6월 30일까지 시행된 결정 제11/2017/QĐ-TTG호는 태양에너지 발전 프로젝트 투자에 대한 우대 메커니즘을 도입했다.
해당 결정에 따라 20년 고정가격 FIT 및 넷 미터링 크레딧은 9.35 USct/kWh로 결정되었으며, VND/USD 환율에 따라 조정되고 2019년 6월 30일까지 상업운전일(COD)을 맞이하는 프로젝트에 적용된다. 이 전력요금은 풍력 발전 요금과 비교할 때 투자자에게 상당히 유리한 것으로 평가된다 (즉, 육상 프로젝트는 8.5 USct/kWh, 해상 프로젝트는 9.8 USct/kWh) 및 상업용 전력 소매가격(즉, 8,1 Usct/kWh). 이 우대 메커니즘에는 법인소득세(CIT) 면제 및 감면, 고정자산으로 수입되는 물품에 대한 수입관세 면제, 토지 관련 인센티브 등의 세제 혜택도 포함된다.
그러나 베트남의 태양광 발전 시장은 여전히 개발 초기 단계에 있다. 법률 및 운영상의 리스크는 여전히 대표적인 과제로, 투자자들은 다음과 같은 사항을 사전에 고려해야 한다:
- 전력구매계약(PPA) 조건은 고정되어 있으며 투자자가 협상할 수 없다
- 인허가 및 부지 정리 절차가 길고 복잡하여 프로젝트 지연 및 예정된 상업운전일을 놓칠 위험이 있다
- 송전선로 과부하: 송전선로가 발전된 전력의 일부만 인수할 수 있어 EVN이 생산된 전력 전량에 대한 대금을 지급하지 못하거나, 송전선로를 보호하기 위해 재생에너지 전력 인수를 제한할 수 있음
전반적으로 높은 일사량과 태양광 발전 투자에 대한 정부 지원 제도는 시장 발전을 위한 양호한 기반을 조성하고 있습니다. 현재 상황과 관련하여 외국인 투자자는 국내 파트너와의 협력을 통해 국내 파트너의 강점을 활용하여 운영 허가 및 관련 문제를 원활하게 처리하는 방안을 고려할 수 있으며, 동시에 첨단 기술과 충분한 자금 제공에 집중할 수 있습니다. COD 이후에는 현지 파트너의 지분 매각에 맞춰 외국인 개발사가 점진적으로 지분 확대를 고려할 수 있습니다.