Tiếng Việt
 English
 日本語
 简体中文
 한국어
15/05/2019
Đánh giá ngành
Bình luận: Không có bình luận.
Mục tiêu đầy tham vọng về công suất năng lượng tái tạo của Việt Nam đến năm 2030
Nhu cầu điện của Việt Nam được dự báo sẽ tăng vọt lên 572–632 tỷ kWh vào năm 2030, tương đương mức tăng trưởng kép hằng năm (CAGR) giai đoạn 2021–2030 khoảng 8% – 8.5%. Mặc dù sản xuất điện của Việt Nam đã phụ thuộc chủ yếu vào than, thủy điện và khí đốt trong nhiều năm, phát triển năng lượng tái tạo chắc chắn là một chiến lược quan trọng đối với quốc gia này trong dài hạn.
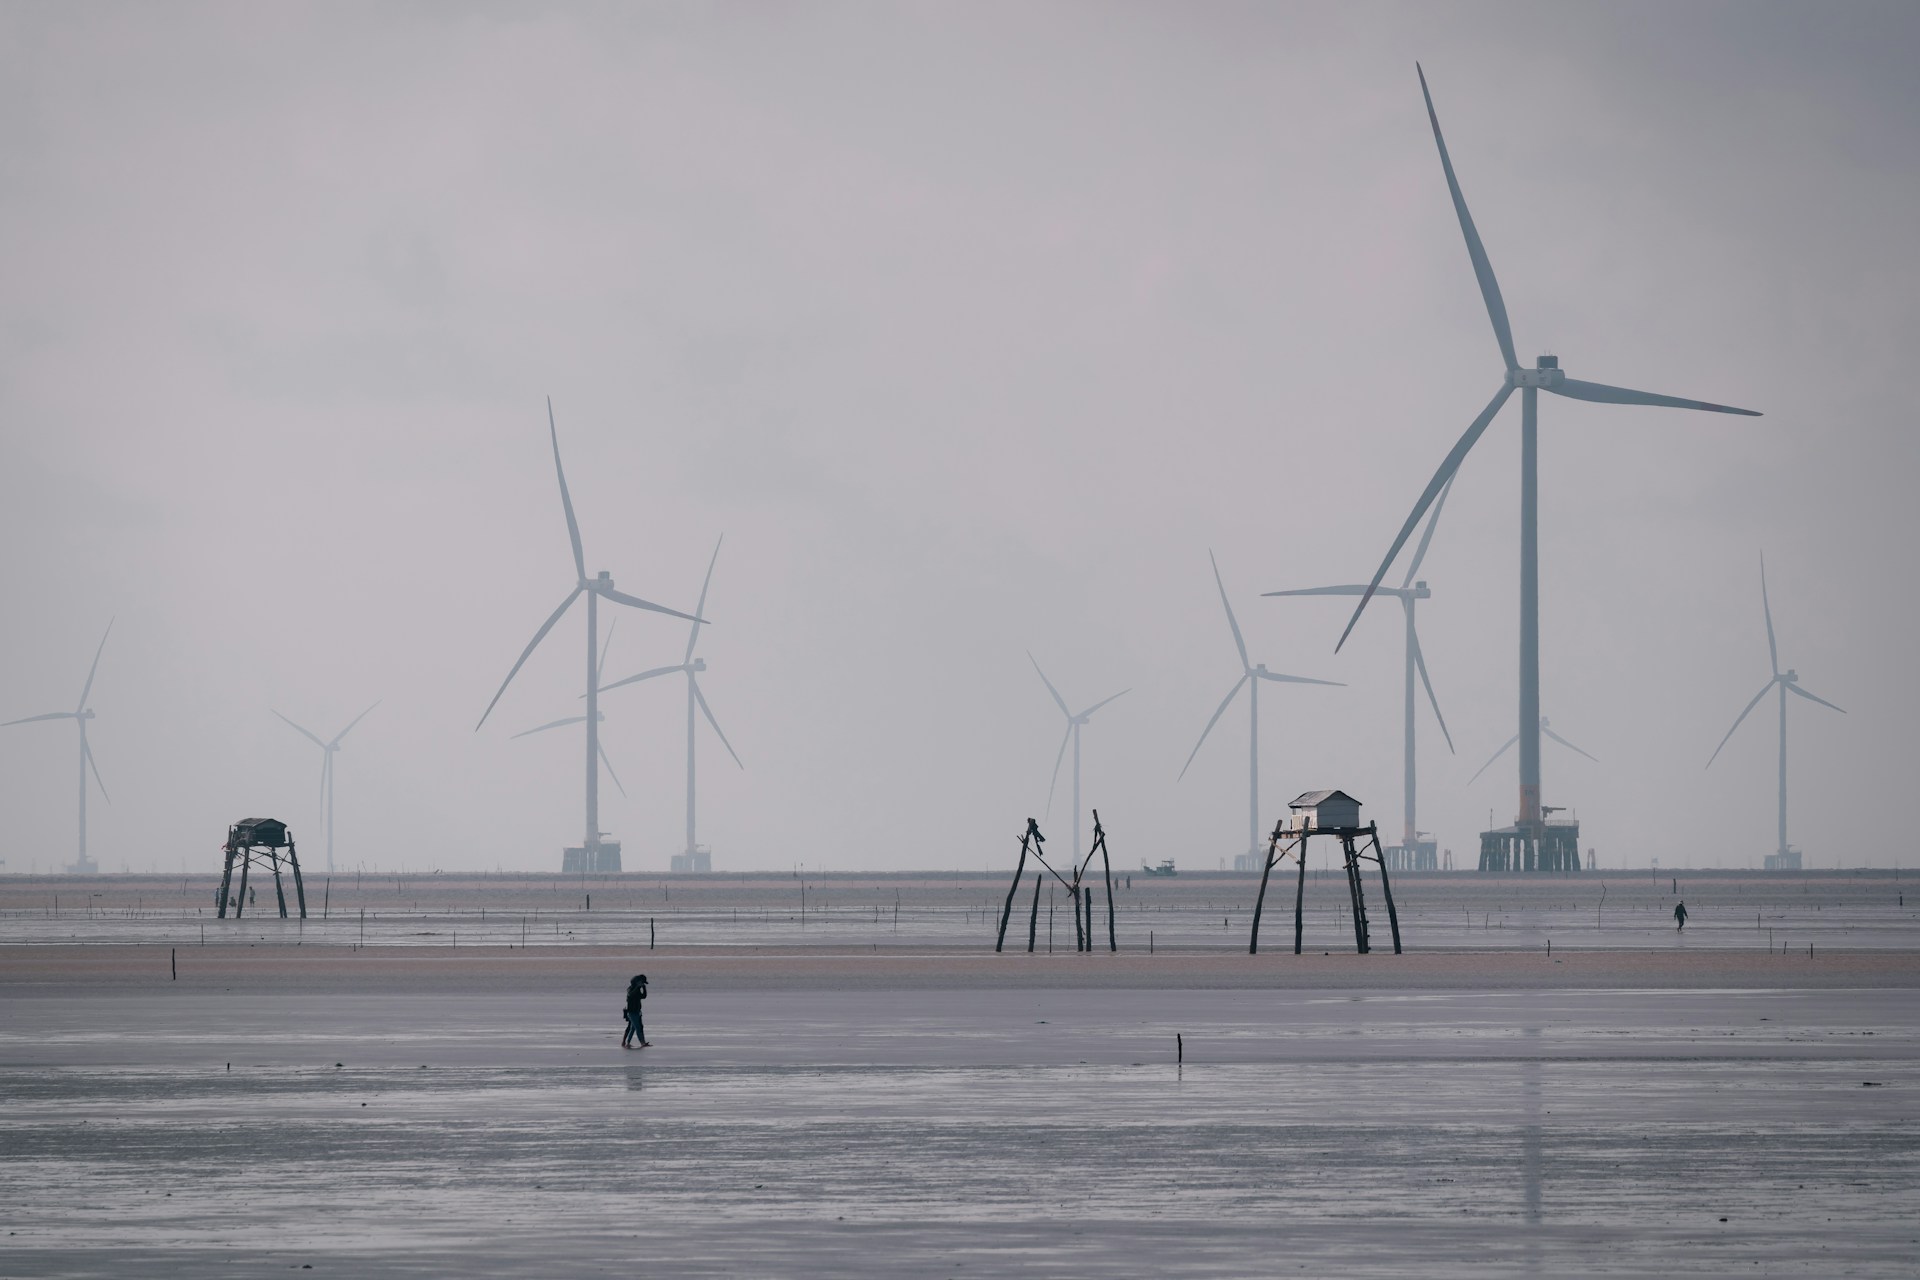
Quyết định số 428/QĐ-TTG về Quy hoạch phát triển điện lực điều chỉnh do Thủ tướng Chính phủ ban hành vào tháng 3 năm 2016 đã nêu mục tiêu rằng Năng lượng tái tạo (NLTT), bao gồm thủy điện quy mô nhỏ, điện gió, điện mặt trời và điện sinh khối, sẽ chiếm 10.7% tổng sản lượng điện vào năm 2030.
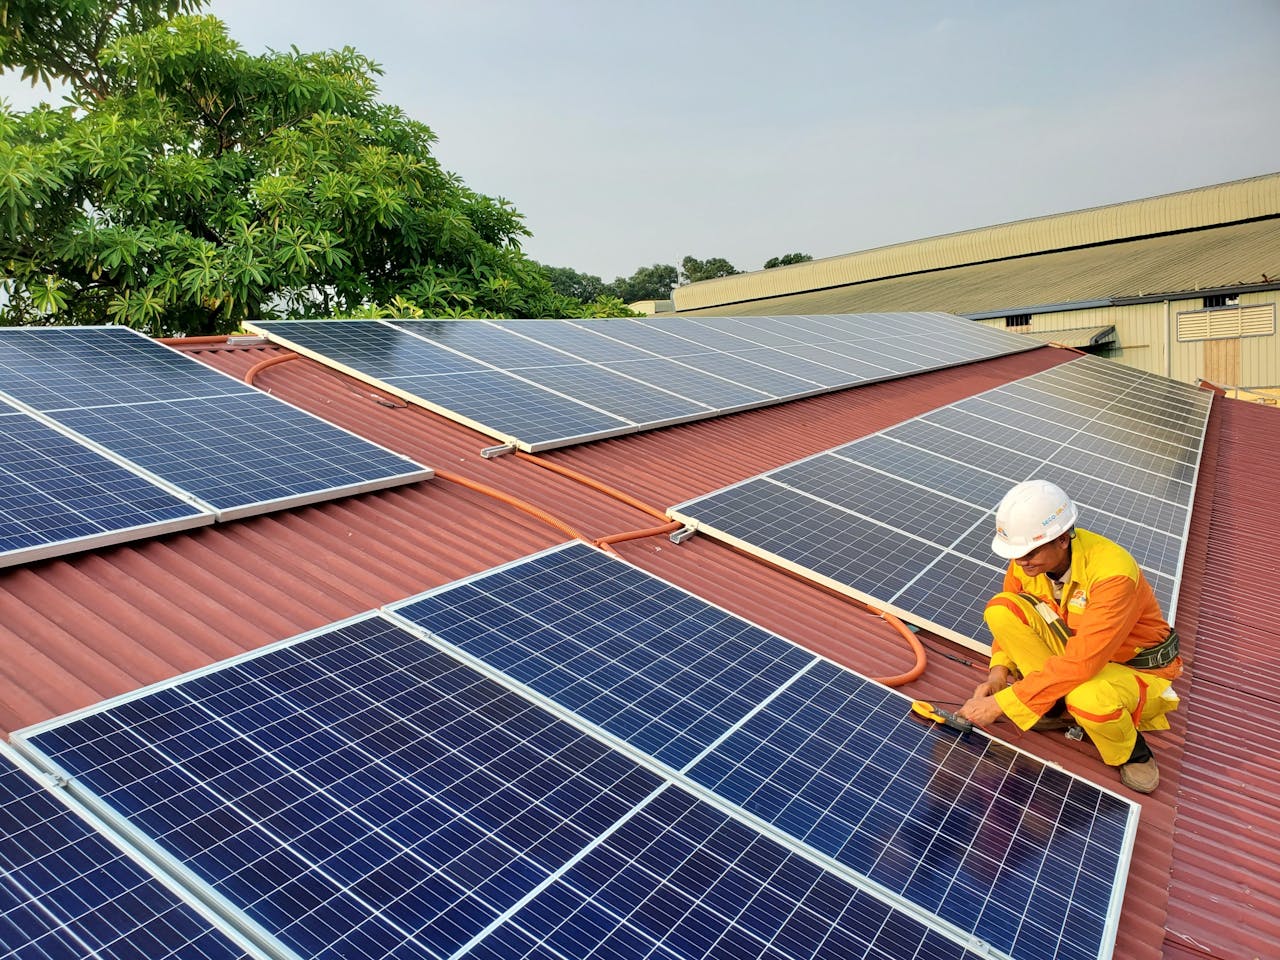
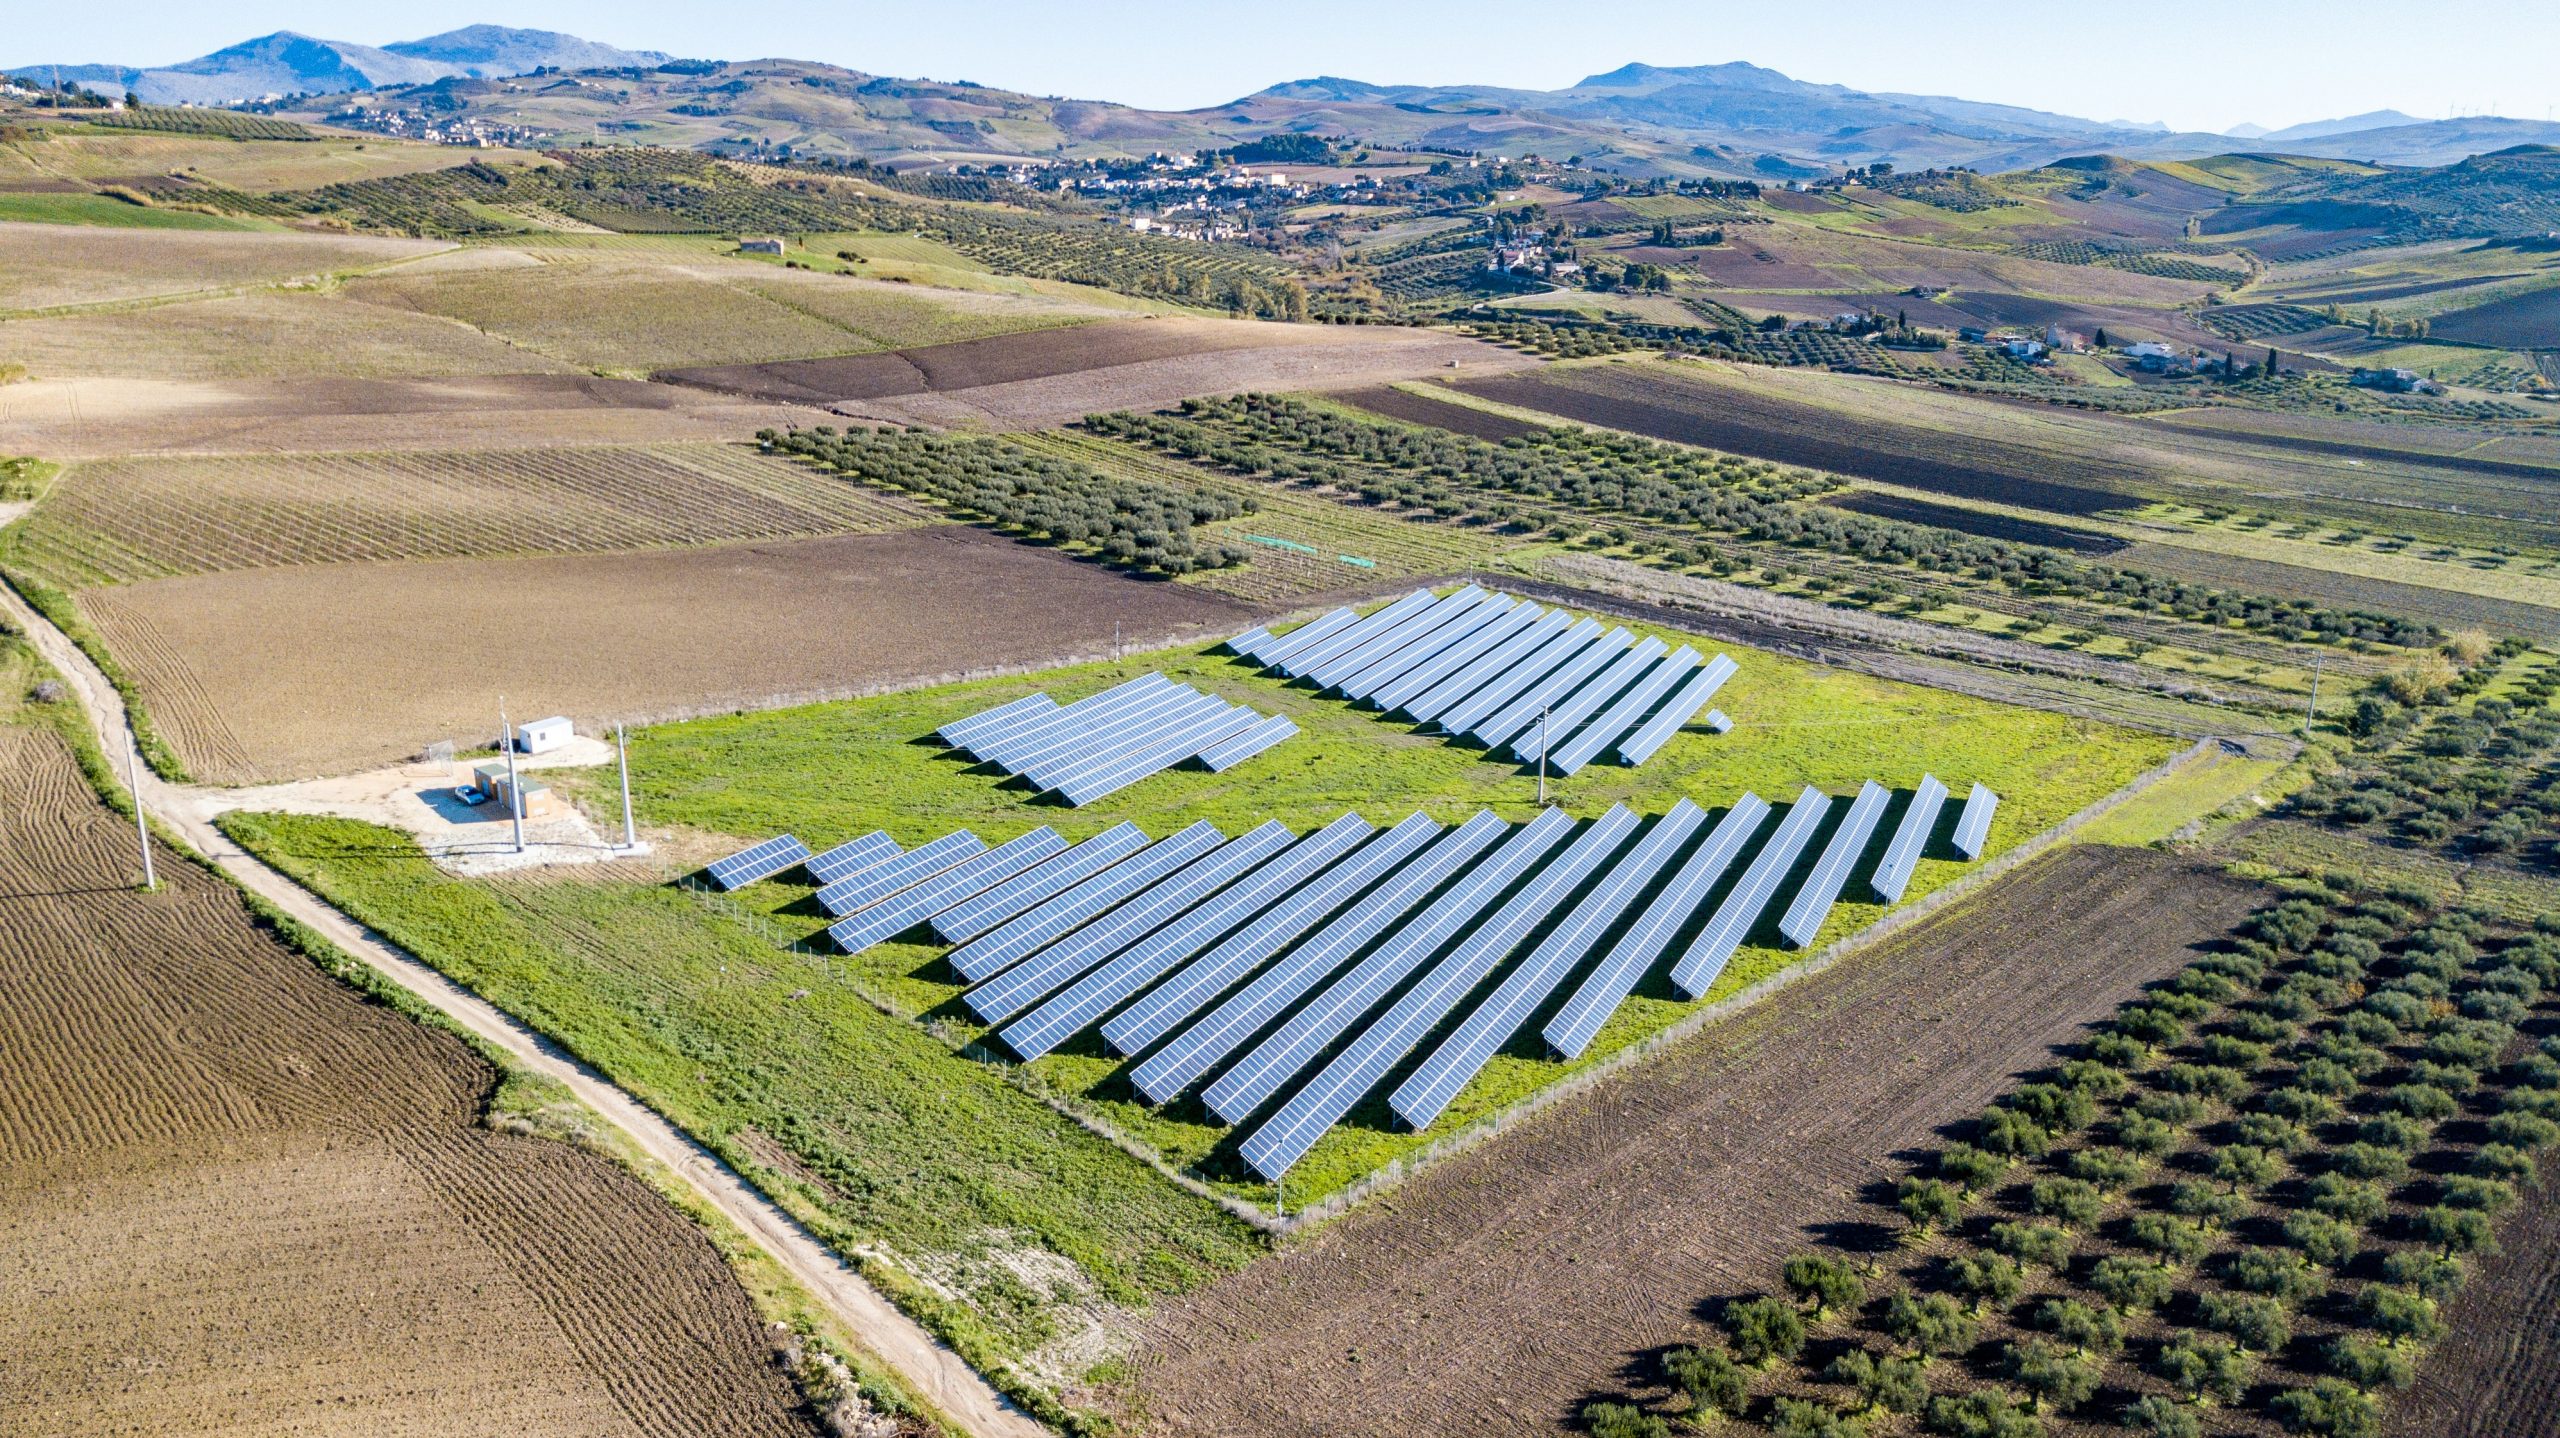
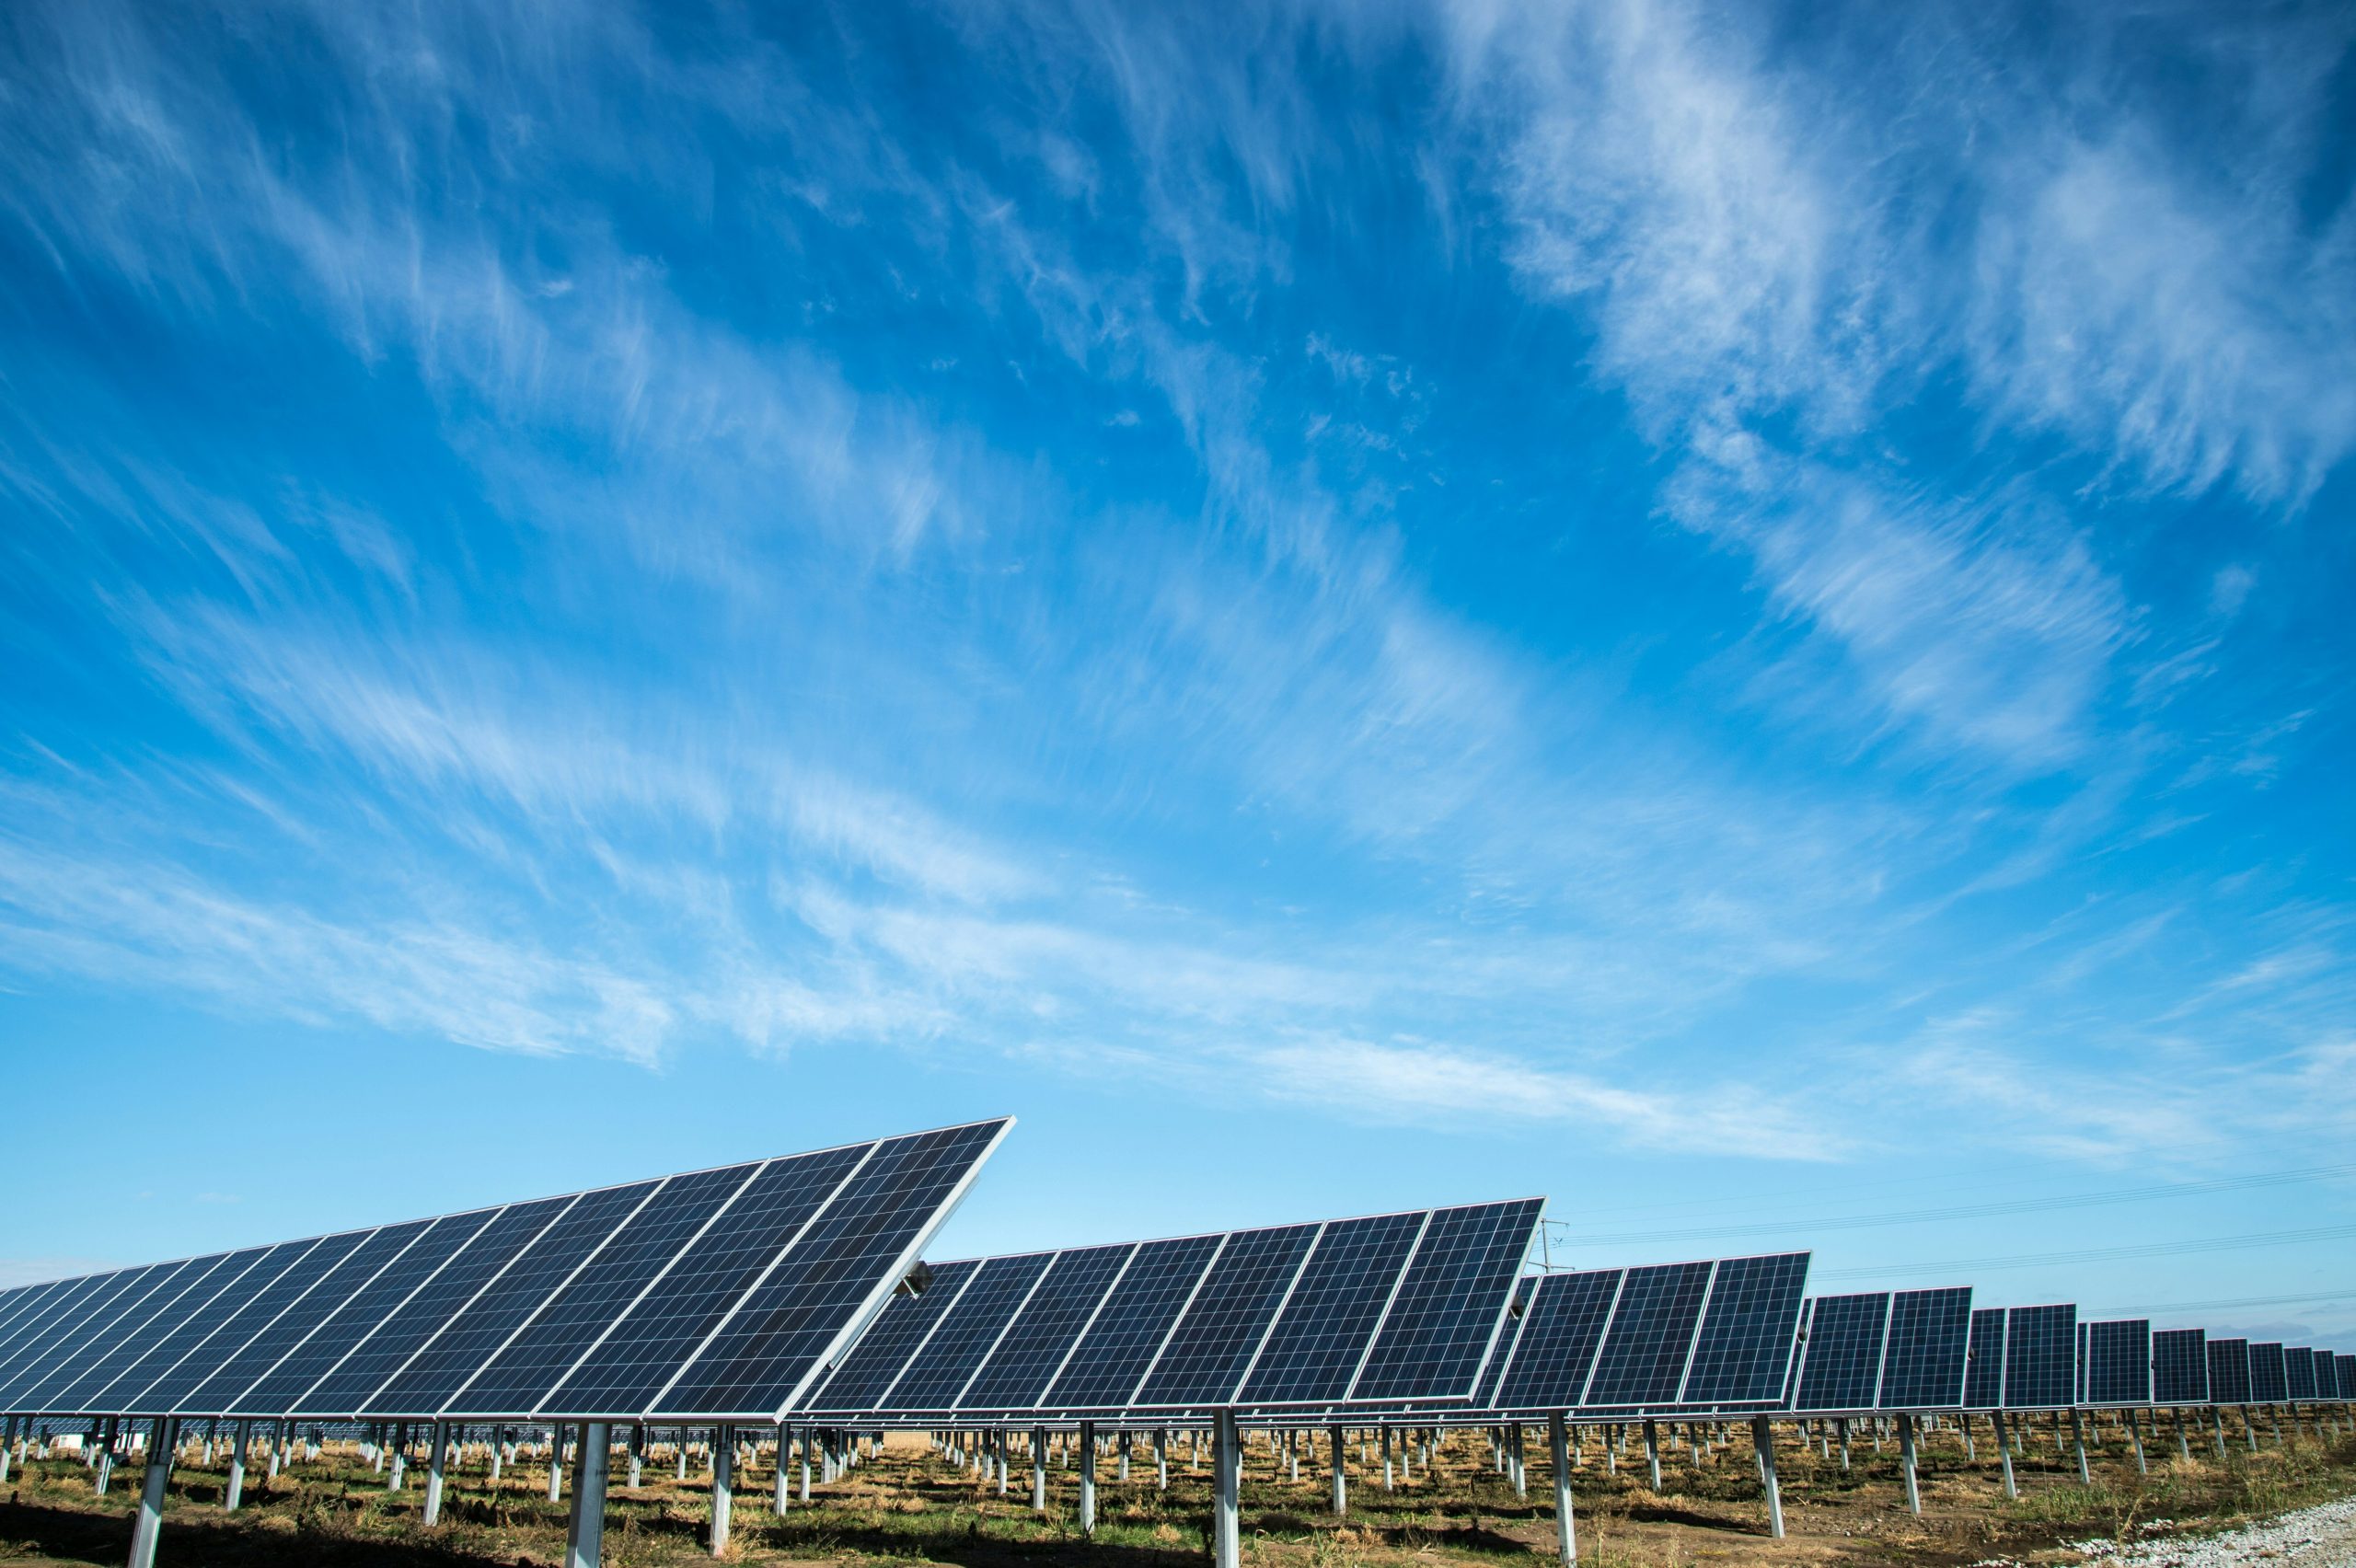
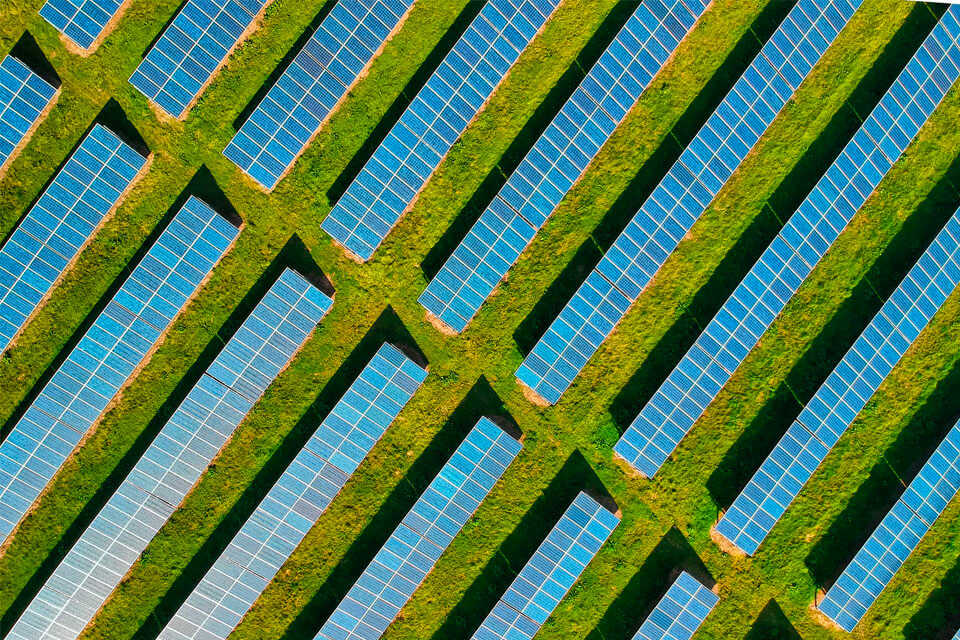
Kế hoạch này cũng đặt ra mục tiêu cụ thể về công suất phát điện mặt trời đạt 12.000 MW vào năm 2030, tương đương 3.3% tổng sản lượng năng lượng trong năm này, với CAGR công suất đạt 30% trong giai đoạn 2020–2030.

Về tiềm năng điện mặt trời, Việt Nam có nguồn bức xạ mặt trời dồi dào với chỉ số Global Horizontal Irradiation (GHI) trung bình từ 1.200-2.000 kWh/m2/năm, tương đối cao trong khu vực Đông Nam Á. Khu vực miền Trung và miền Nam Việt Nam có GHI trung bình là 1753 kWh/m2/năm, qua đó tạo ra nhiều cơ hội đầu tư khả thi hơn cho các dự án phát triển năng lượng mặt trời.

Dòng vốn đầu tư nước ngoài đang nổi lên trong lĩnh vực năng lượng mặt trời
Tại Việt Nam, các doanh nghiệp nhà nước chi phối hoạt động sản xuất điện quốc gia; theo Báo cáo thường niên năm 2017 của Vietnam Electricity, Vietnam Electricity (EVN), PetroVietnam và Vinacomin đóng góp 76,1 % tổng công suất lắp đặt, trong khi các dự án BOT và các nhà đầu tư khác chiếm toàn bộ 23,9% còn lại. Tuy nhiên, thị trường điện Việt Nam đang trải qua sự thay đổi căn bản theo hướng tăng cường sự tham gia của khu vực tư nhân vào hoạt động sản xuất năng lượng tái tạo. Cùng với xu hướng này, phát triển năng lượng mặt trời đã nổi lên như một thị trường hấp dẫn đối với các nhà đầu tư nước ngoài.
Bộ Công Thương (MOIT) Việt Nam cho biết tính đến cuối tháng 9 năm 2019, 121 dự án điện mặt trời đã được phê duyệt để bổ sung vào quy hoạch điện cấp tỉnh và quốc gia với tổng công suất dự kiến 7.200 MW đến năm 2030, trong đó 25 dự án đã ký thành công PPA với EVN. Bên cạnh đó, 221 dự án với tổng công suất đăng ký 13.000 MW đang chờ phê duyệt.
Dự án đầu tư nước ngoài lớn nhất hiện nay là liên doanh giữa Sunseap International (Singapore) và InfraCo Asia tại tỉnh Ninh Thuận, với công suất 168 MWp và dự kiến cung cấp đủ điện cho tới 200.000 hộ gia đình. Một số dự án lớn khác có thể kể đến là Thanh Hoa 1 (160 MWp) do BS Heidelberg Solar phát triển tại tỉnh Thanh Hóa và dự án Fujiwara tại tỉnh Bình Định (50 MW).
Theo một phân tích của GIZ năm 2016, các nhà đầu tư có thể kỳ vọng tỷ suất hoàn vốn nội bộ (IRR) vốn chủ sở hữu (trước thuế) của các dự án năng lượng mặt trời tại Việt Nam dao động từ 5% đến gần 18% trong các kịch bản thận trọng và từ 8% đến 21% trong các kịch bản lạc quan.
Chính sách hỗ trợ của Chính phủ là một trong những yếu tố triển vọng nổi bật đối với các nhà đầu tư tiềm năng. Gần đây, Quyết định số 11/2017/QĐ-TTG, có hiệu lực từ ngày 01 tháng 6 năm 2017 đến ngày 30 tháng 6 năm 2019, đã ban hành cơ chế ưu đãi cho các dự án đầu tư phát triển điện năng lượng mặt trời.
Theo Quyết định này, giá FIT cố định trong 20 năm và cơ chế bù trừ điện năng đã được xác định ở mức 9,35 USct/kWh, điều chỉnh theo tỷ giá VND/USD và sẽ được áp dụng cho các dự án có ngày vận hành thương mại (COD) đến ngày 30 tháng 6 năm 2019. Mức giá này được xem là khá thuận lợi cho nhà đầu tư so với giá điện gió (tức 8,5 USct/kWh đối với dự án trên đất liền; 9,8 USct/kWh đối với dự án trên biển) và giá bán lẻ điện thương mại (tức 8,1 Usct/kWh). Cơ chế ưu đãi cũng bao gồm các ưu đãi tài chính như miễn và giảm thuế thu nhập doanh nghiệp (CIT), miễn thuế nhập khẩu đối với hàng hóa nhập khẩu là tài sản cố định và các ưu đãi về đất đai.
Tuy nhiên, thị trường điện mặt trời Việt Nam vẫn đang ở giai đoạn phát triển ban đầu. Rủi ro về pháp lý và vận hành vẫn là những thách thức điển hình mà nhà đầu tư cần dự liệu, chẳng hạn như:
- Các điều khoản PPA là cố định và không thể đàm phán đối với nhà đầu tư
- Quy trình cấp phép và giải phóng mặt bằng kéo dài và phức tạp, có thể dẫn đến chậm tiến độ dự án và bỏ lỡ ngày vận hành thương mại theo kế hoạch
- Tắc nghẽn đường dây truyền tải: Các đường dây truyền tải chỉ có thể tiếp nhận một phần sản lượng điện, do đó EVN không thể thanh toán cho toàn bộ lượng điện đã phát ra hoặc lựa chọn cắt giảm sản lượng điện RE được huy động để bảo vệ đường dây truyền tải
Nhìn chung, bức xạ mặt trời cao và cơ chế hỗ trợ của Chính phủ đối với các khoản đầu tư điện mặt trời đang tạo nền tảng tốt cho sự phát triển thị trường. Về tình hình hiện tại, nhà đầu tư nước ngoài có thể cân nhắc hợp tác với đối tác trong nước để tận dụng thế mạnh của họ nhằm tạo thuận lợi cho việc xin giấy phép vận hành và các vấn đề liên quan; đồng thời, họ có thể tập trung vào việc cung cấp công nghệ tiên tiến và nguồn vốn đầy đủ. Sau COD, các nhà phát triển nước ngoài có thể dần cân nhắc tăng tỷ lệ sở hữu cùng với việc đối tác địa phương thoái vốn.