日本語
 English
 Tiếng Việt
 简体中文
 한국어
2019年5月15日
業界レビュー
コメント: コメントはまだありません.
2030年までのベトナムにおける再生可能エネルギー容量に関する野心的な目標
ベトナムの電力需要は2030年までに5,720億~6,320億kWhへ急増すると予測されており、2021~2030年の年平均成長率(CAGR)は約8%~8.5%の増加となる。ベトナムの電力生産は長年にわたり石炭、水力、ガスが中心となってきたが、再生可能エネルギーの開発は、長期的に見て同国にとって疑いなく重要な戦略である。.
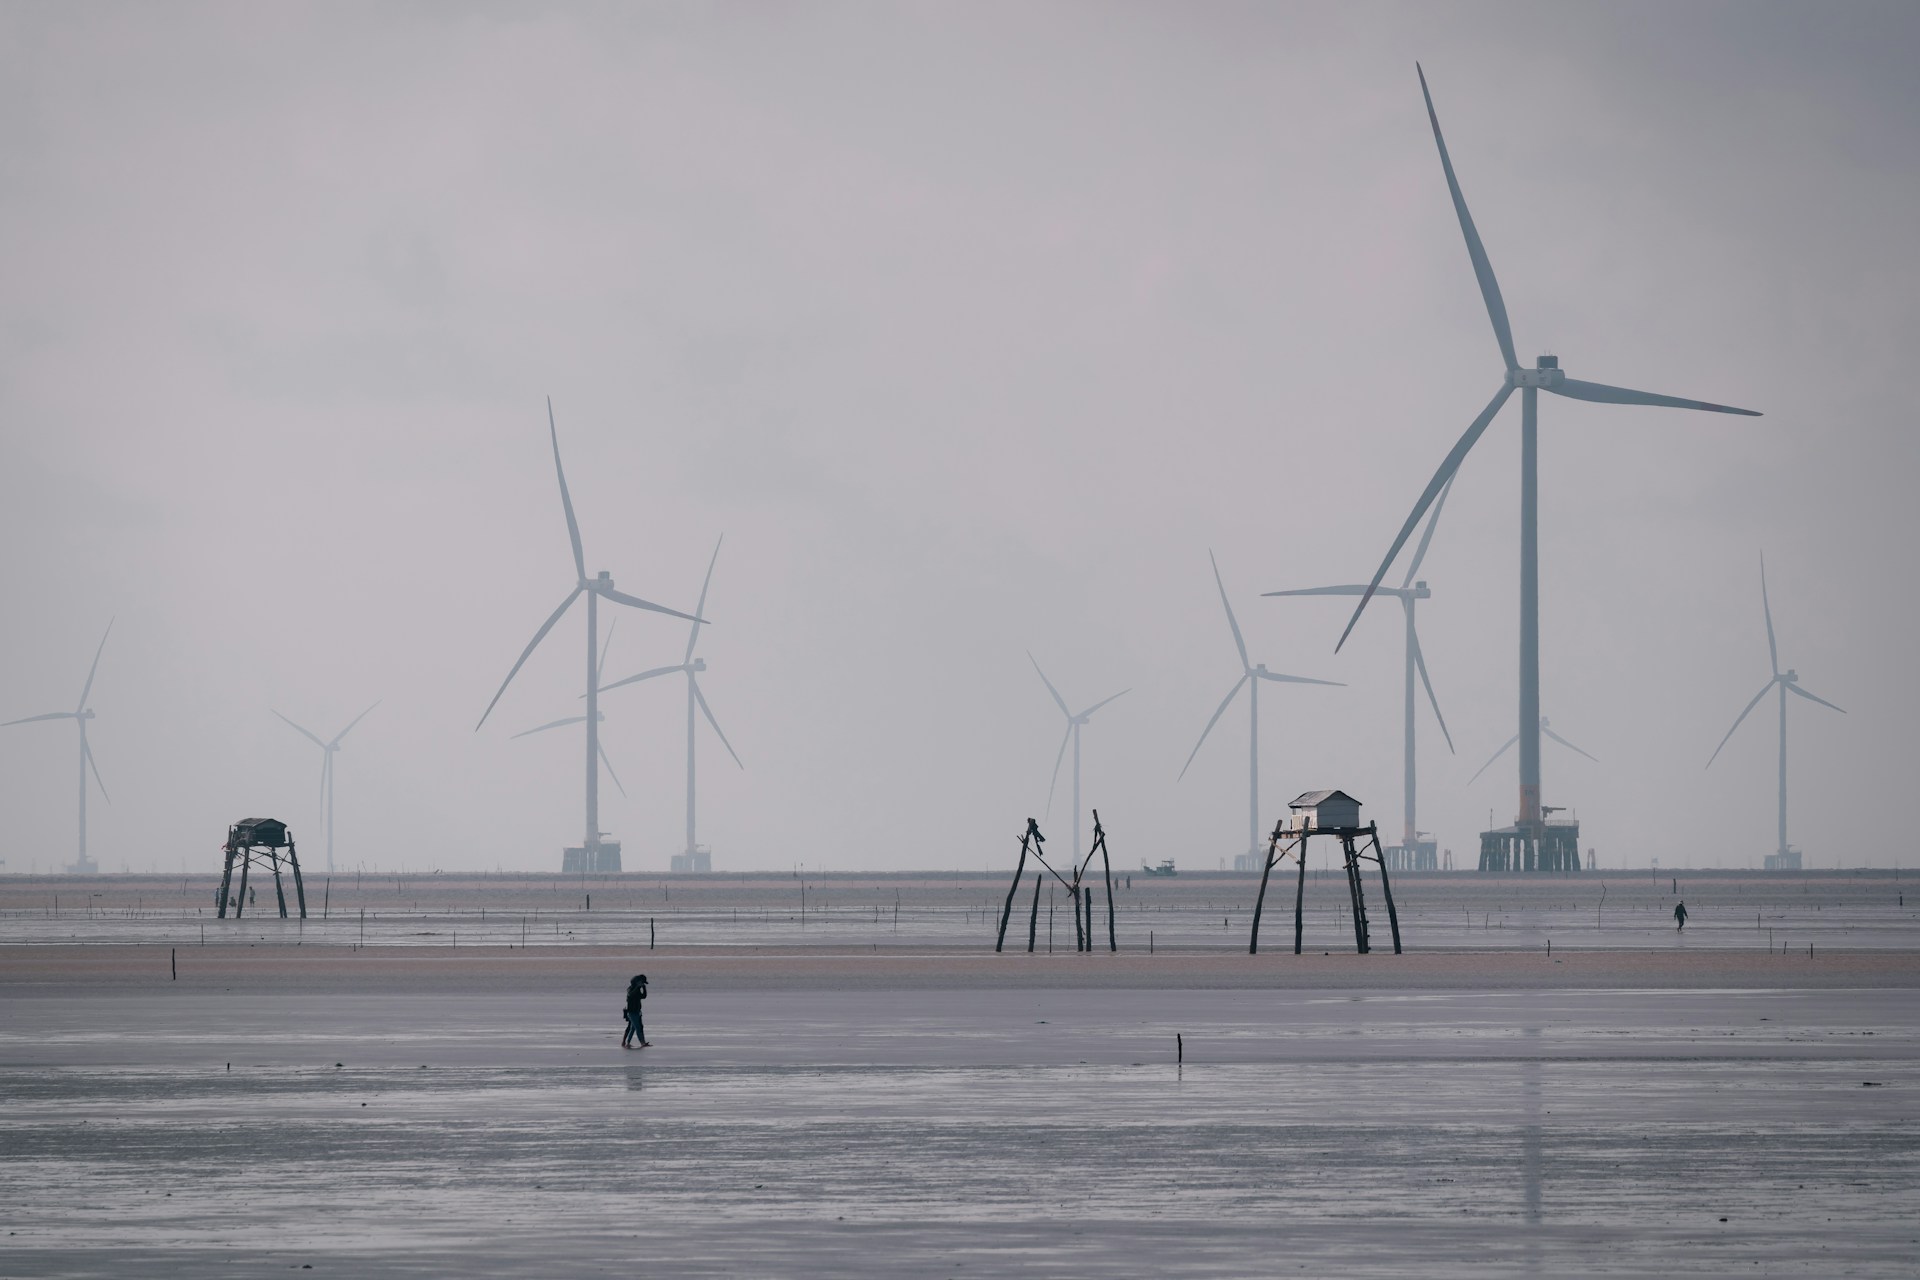
2016年3月に首相が発行した改訂電力開発計画に関する決定第428/QĐ-TTG号では、小規模水力、風力、太陽光、バイオマス発電を含む再生可能エネルギー(RE)が、2030年に総発電量の10.7%を占めることを目標として掲げている。.
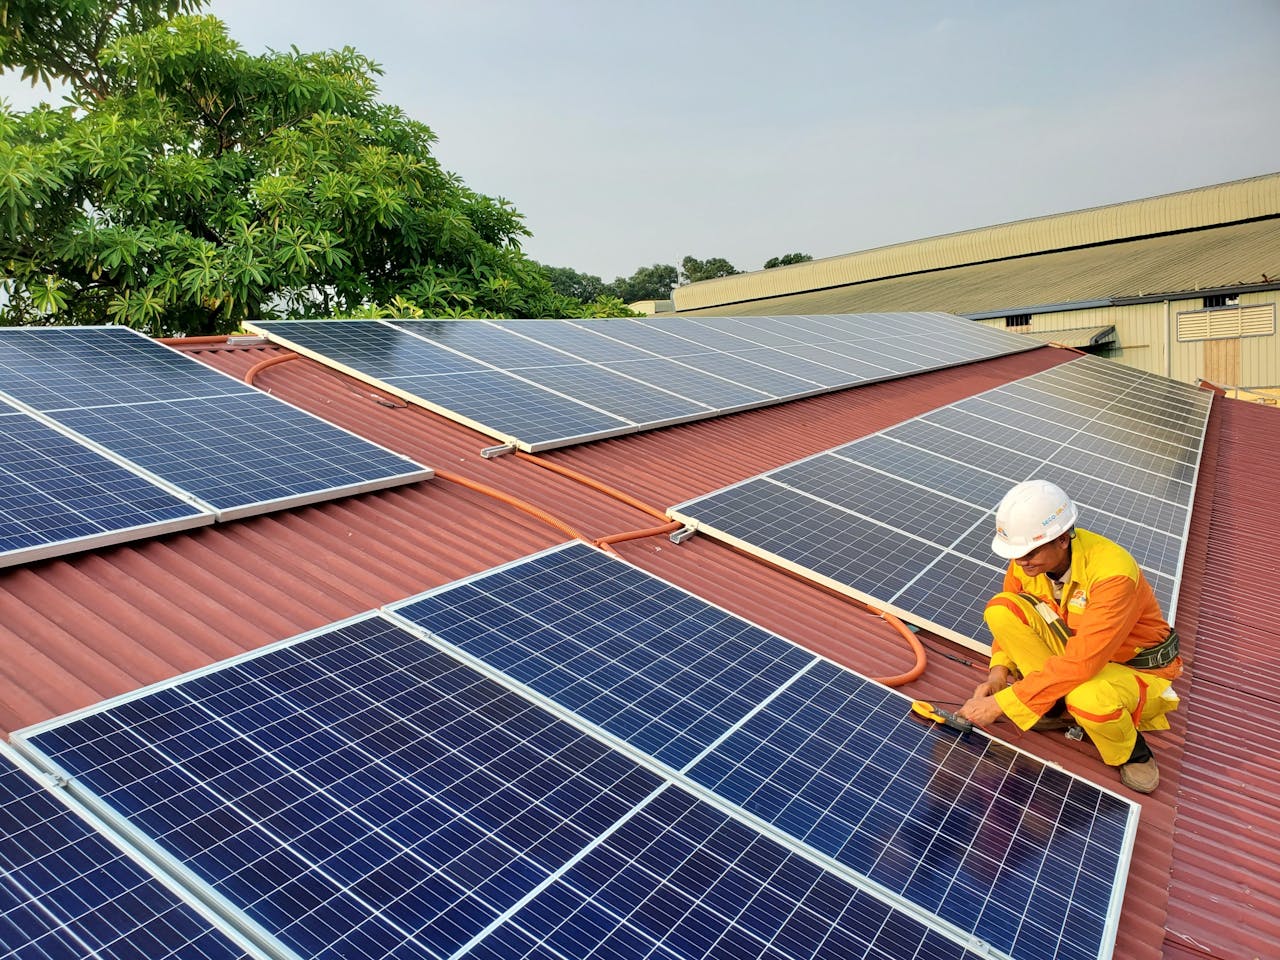
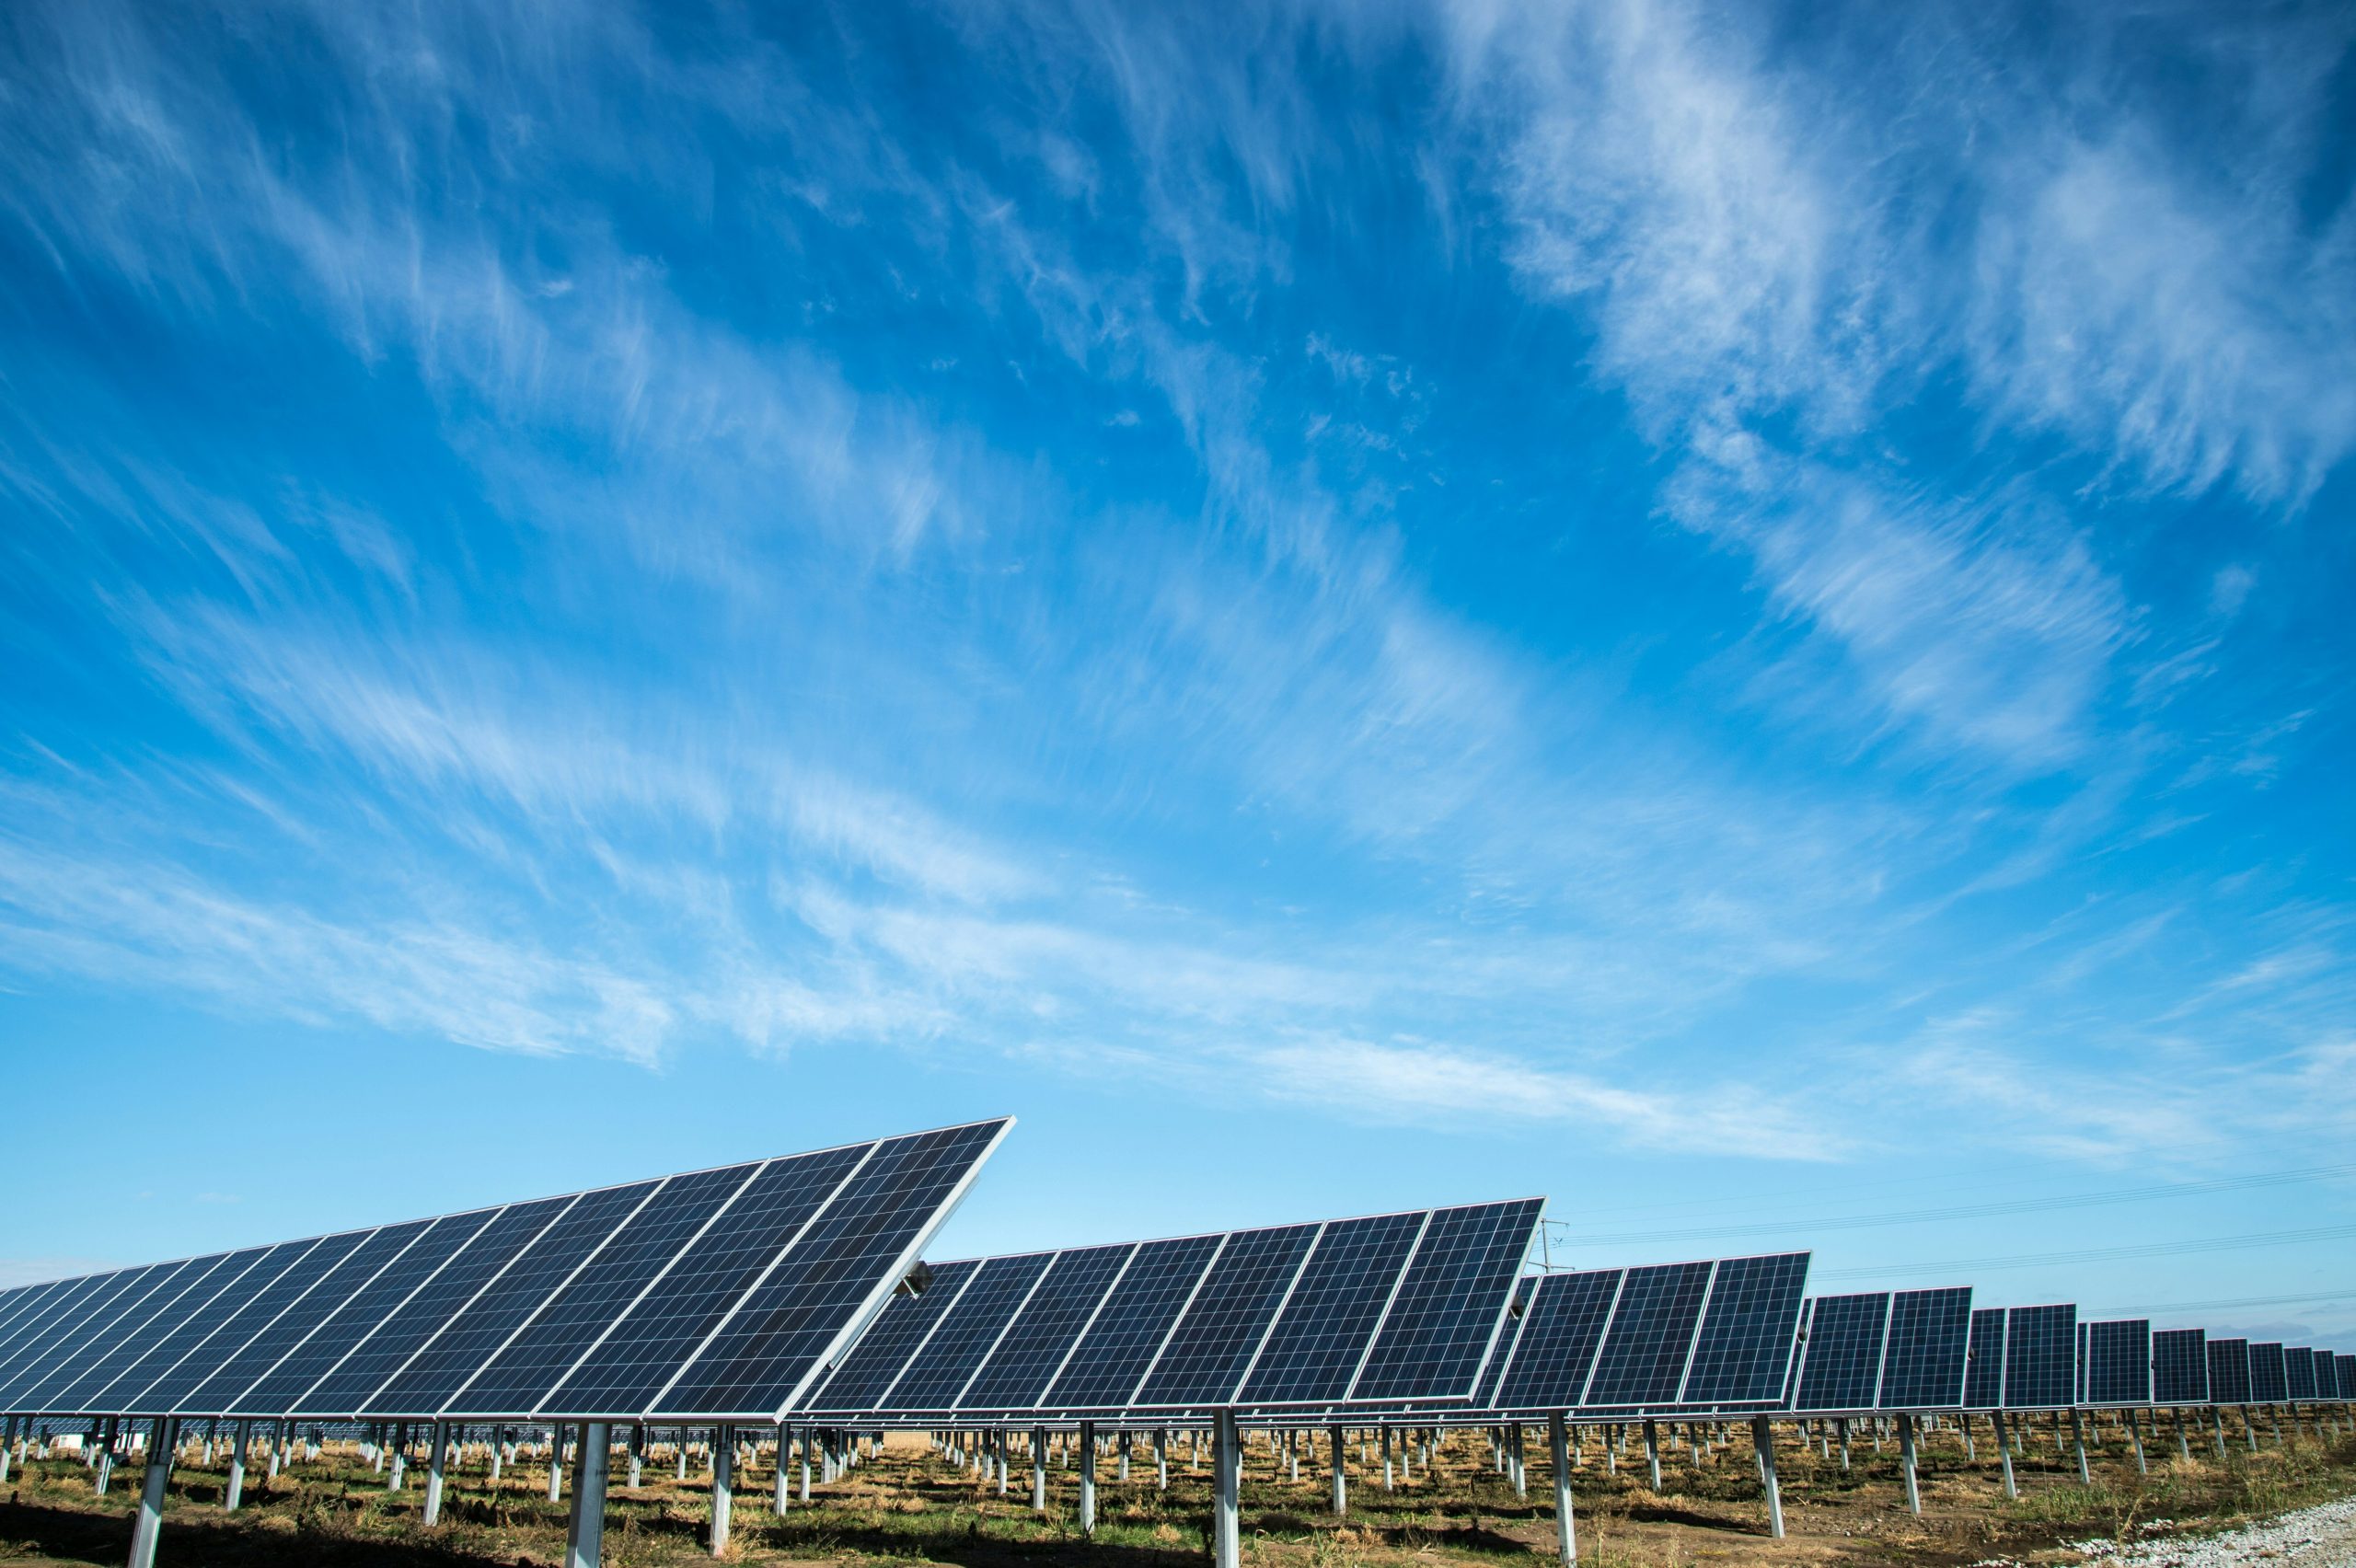
この計画では、太陽光発電容量を2030年に12,000 MW まで拡大し、同年の総エネルギー生産量の3.3%に相当させるという具体的な目標も設定しており、2020~2030年の期間における発電容量のCAGRは 30%となる。.

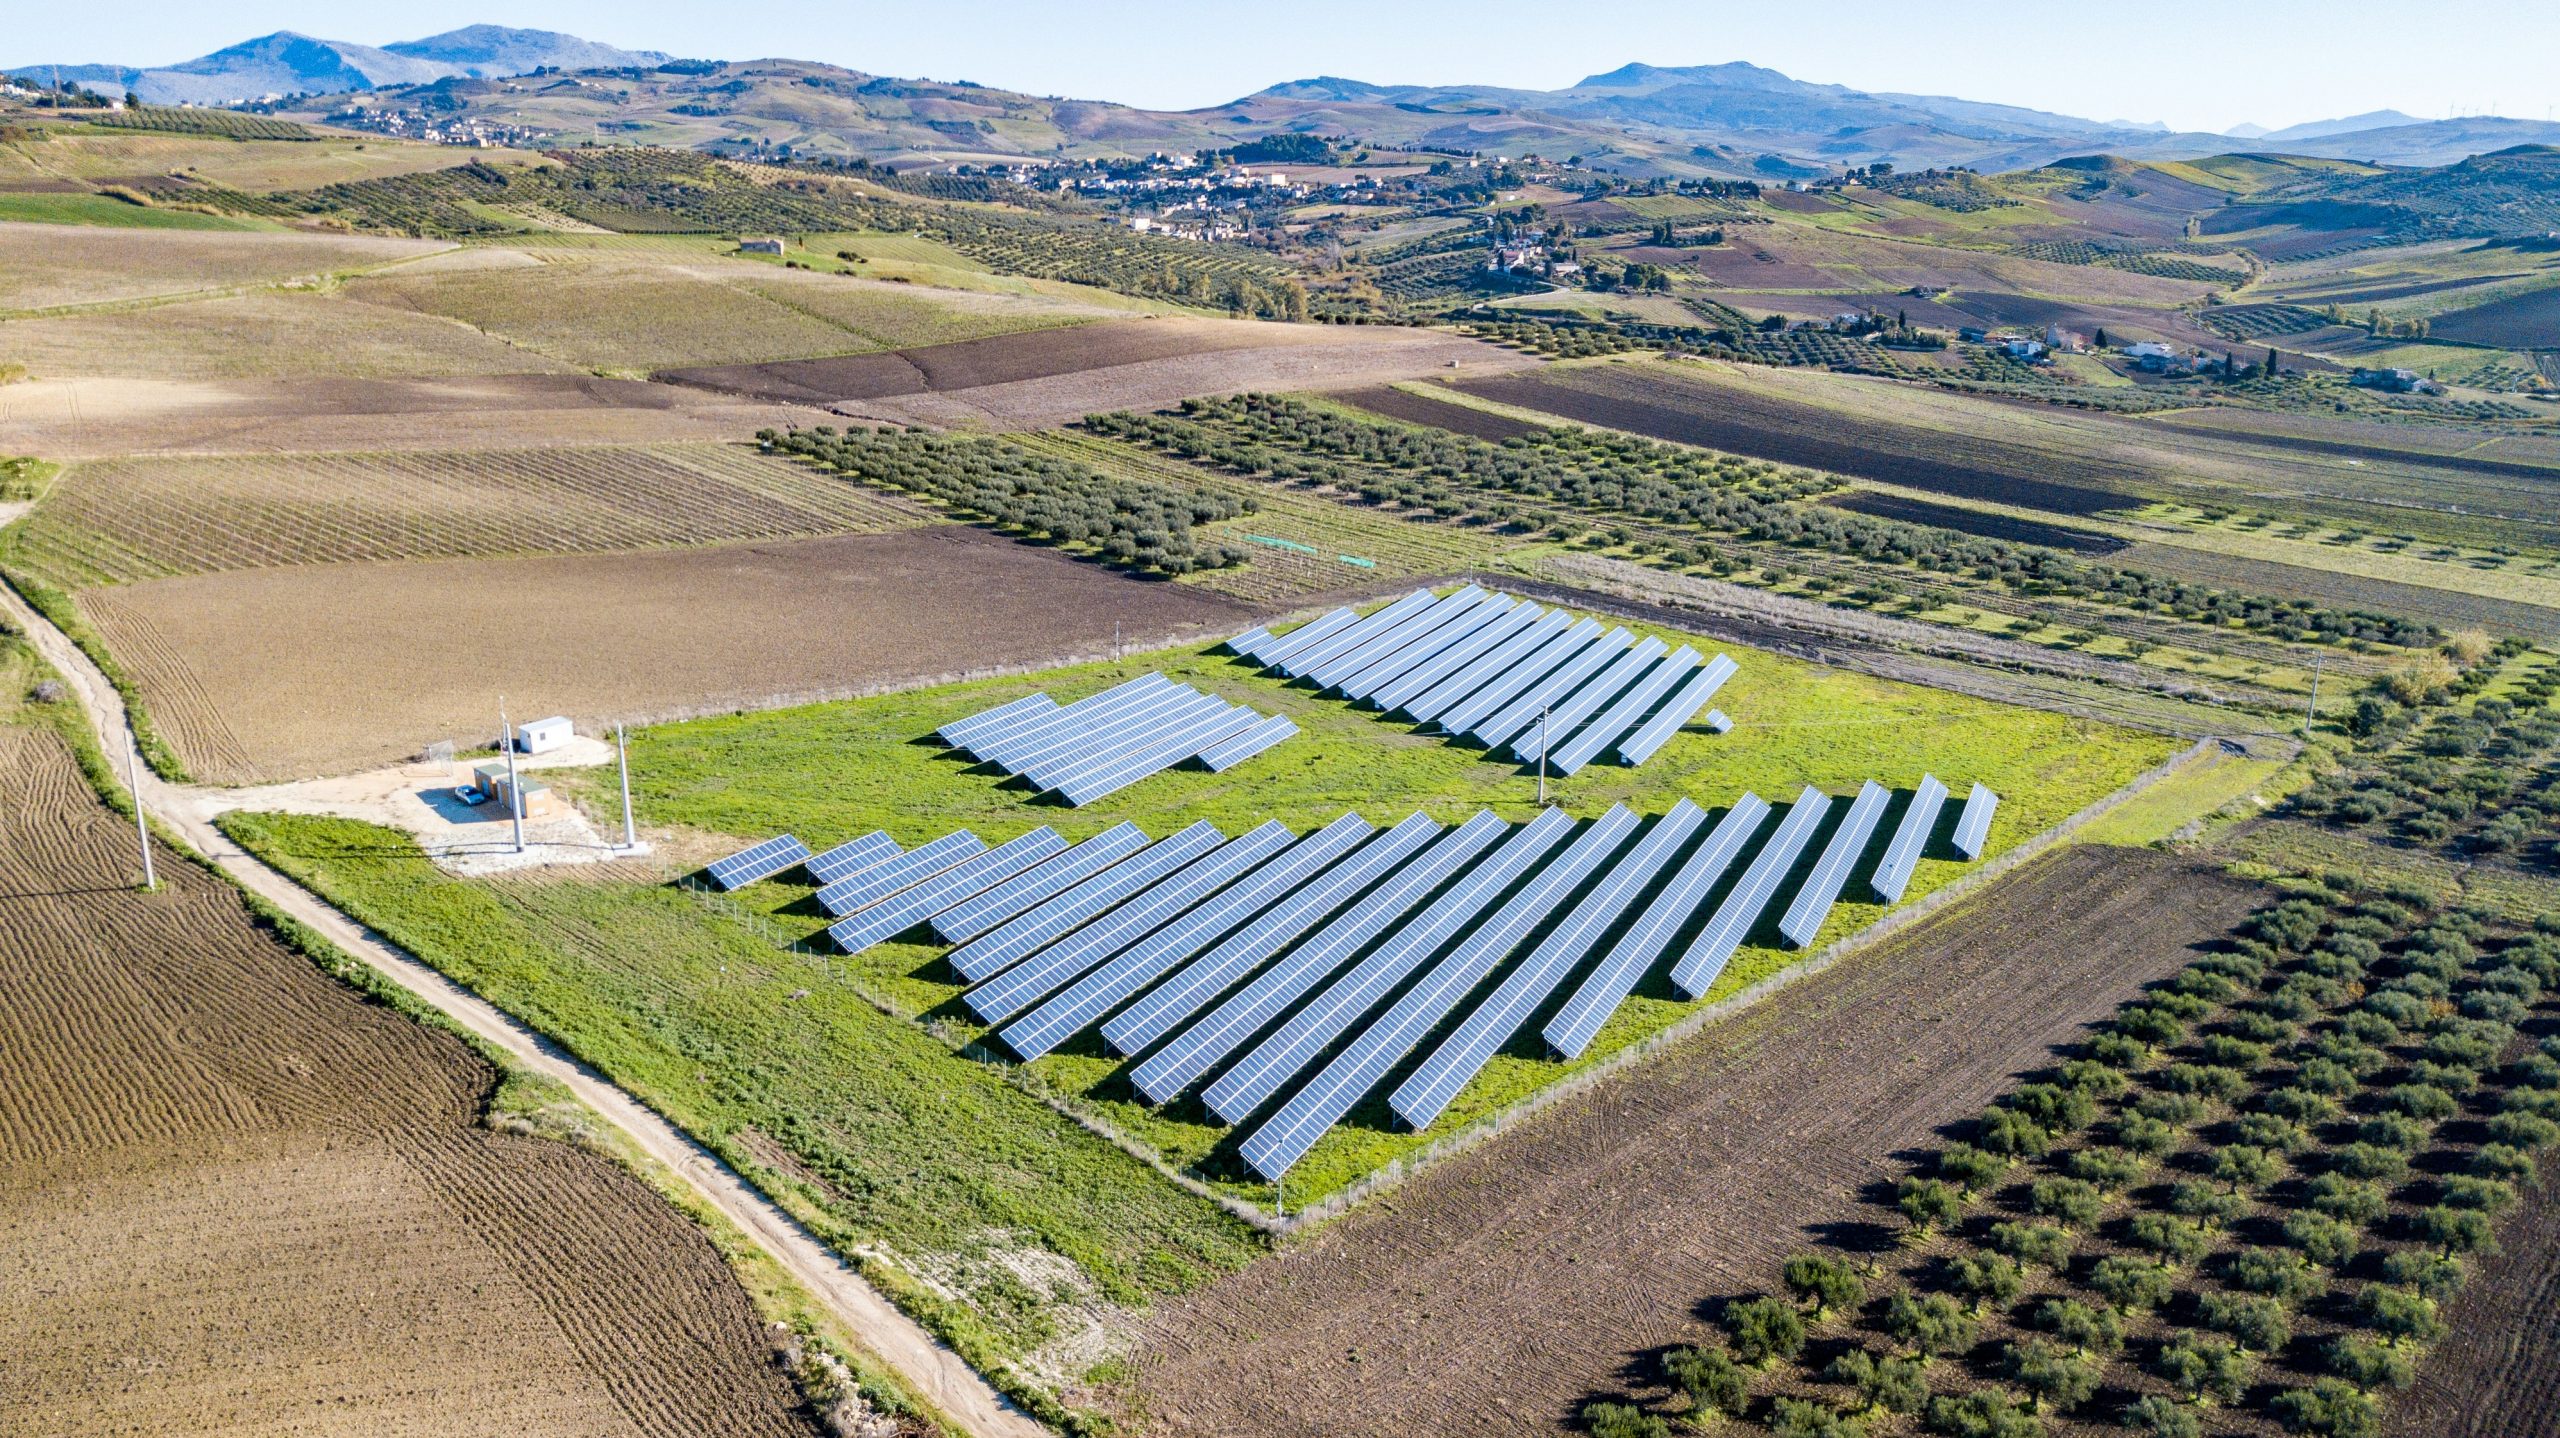
太陽光発電の潜在力に関して、ベトナムはGHI(Global Horizontal Irradiation:全球水平面日射量)の平均が1,200~2,000 kWh/m2/年と広大な太陽資源を有しており、東南アジア地域の中でも比較的高い。ベトナム中部および南部の平均GHIは1,753 kWh/m2/年であり、太陽光エネルギー開発プロジェクトへのより実現可能な投資機会を提供する。.

台頭する太陽光エネルギーへの海外投資
ベトナムでは、国有企業が国内の発電を支配している。Vietnam Electricity(EVN)、PetroVietnam、Vinacominが総設備容量の76,1 %を占める一方、BOTおよびその他の投資家が残りの23,9%全体を占めている。Vietnam Electricityの2017年年次報告書によると、以上のとおりである。しかし、ベトナムの電力市場では、再生可能エネルギー発電への民間セクターの参入拡大に向けて、根本的な変化が進んでいる。この動向に伴い、太陽光エネルギー開発は外国投資家にとって魅力的な市場として浮上している。.
ベトナム工業貿易省(MOIT)は、2019年9月末時点で、121件の太陽光発電所プロジェクトが省および国家の電力計画への追加として承認され、2030年までの想定総容量は7,200MWに達し、そのうち25件がEVNとのPPA署名に成功したと発表した。さらに、合計登録容量13,000MWの221件のプロジェクトが承認待ちとなっている。.
現在最大の外資投資案件は、Sunseap International(シンガポール)とInfraCo Asiaによるニントゥアン省での合弁事業であり、容量は168MWpで、最大20万世帯分の電力を供給できる見込みである。ほかの大型案件としては、例えば、Thanh Hoa省でBS Heidelberg Solarが開発するThanh Hoa 1(160MWp)や、Binh Dinh省のFujiwaraプロジェクト(50MW)がある。.
GIZが2016年に実施した分析によると、投資家は、ベトナムの太陽光エネルギープロジェクトについて、保守的なシナリオでは税引前株主資本IRRが5%から約18%、楽観的なシナリオでは8%から21%となることを見込める。.
政府の支援政策は、潜在的投資家にとって注目すべき好材料である。最近では、2017年6月1日から2019年6月30日まで施行された決定第11/2017/QĐ-TTG号により、太陽光発電開発プロジェクトへの投資に対する優遇メカニズムが導入された。.
決定に基づき、20年間固定のFITおよびネットメータリング・クレジットは9.35 USct/kWhと定められ、VND/USD為替レートに応じて調整され、2019年6月30日までに商業運転開始日(COD)を迎えるプロジェクトに適用される。この料金水準は、風力発電料金と比べて投資家にとってかなり有利と見なされている (すなわち、内陸プロジェクトでは8.5米セント/kWh、海上プロジェクトでは9.8米セント/kWh)および商業用電力小売価格(すなわち、8.1米セント/kWh)よりも有利である。優遇メカニズムには、法人所得税(CIT)の免除および減税、固定資産として輸入される貨物に対する輸入関税の免除、ならびに土地優遇措置などの税制上のインセンティブも含まれる。.
しかし、ベトナムの太陽光発電市場はまだ発展の初期段階にある。法務面および運営面のリスクは、投資家が事前に見込んでおくべき典型的な課題であり、たとえば以下のようなものがある。
- PPA条件は投資家にとって固定されており、交渉不可である
- 許認可および用地明け渡しの手続きは長期かつ複雑であり、プロジェクトの遅延や計画された商業運転開始日の未達につながるおそれがある
- 送電線の過負荷: 送電線は発電量の一部しか受け取れないため、EVNは発電された電力をすべて支払うことができず、送電線保護のために再生可能エネルギー電力の受電を抑制する可能性がある
総じて、日射量の多さと太陽光発電投資に対する政府支援制度は、市場発展の良好な基盤を形成している。現状では、外国投資家は、許認可取得や関連課題の円滑化に向けて現地パートナーの強みを活用するため、現地パートナーとの協業を検討できる。一方で、自らは先進技術と十分な資金の提供に注力できる。COD後は、外国開発事業者は現地パートナーの持分売却に合わせて、徐々に持分を拡大することを検討できる。.