

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
베트남의 의류 및 섬유 산업은 국가 경제의 핵심 축이며 세계 최대 의류 수출국 중 하나입니다.

3112월2025
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.
베트남의 2025년 의류 제조 부문은 강력한 수출 실적, 광범위한 자유무역협정, 그리고 확립된 생산 역량에 힘입어 글로벌 소싱의 핵심 목적지로서의 위상을 유지하고 있습니다. 그러나 수입 원자재에 대한 구조적 의존, 상승하는 노동비용, 그리고 강화되는 지속가능성 요건은 산업 역학을 재편하고 있습니다. 해외 투자자가 부가가치 창출, 공급망 회복력, 그리고 장기 경쟁력을 제고하기 위해 고려할 전략적 권고사항을 제시합니다.
베트남 의류 산업 개요
Vietnam’s apparel and textile industry is a key pillar of the national economy and among the world’s largest garment exporters. In 2025, Vietnam’s textile and garment exports remain robust, with export turnover projected at approximately USD 46 billion. This marks a 5% growth year-over-year, and reaches the highest value over the past decade, retaining the position as one of the top 3 textile and garment exporting countries in the world[1]. 베트남 의류 제품의 주요 수출 시장은 미국, EU, 일본, 한국입니다[2].
Vietnam textile and garment export value (2016-2025)
단위: 10억 달러
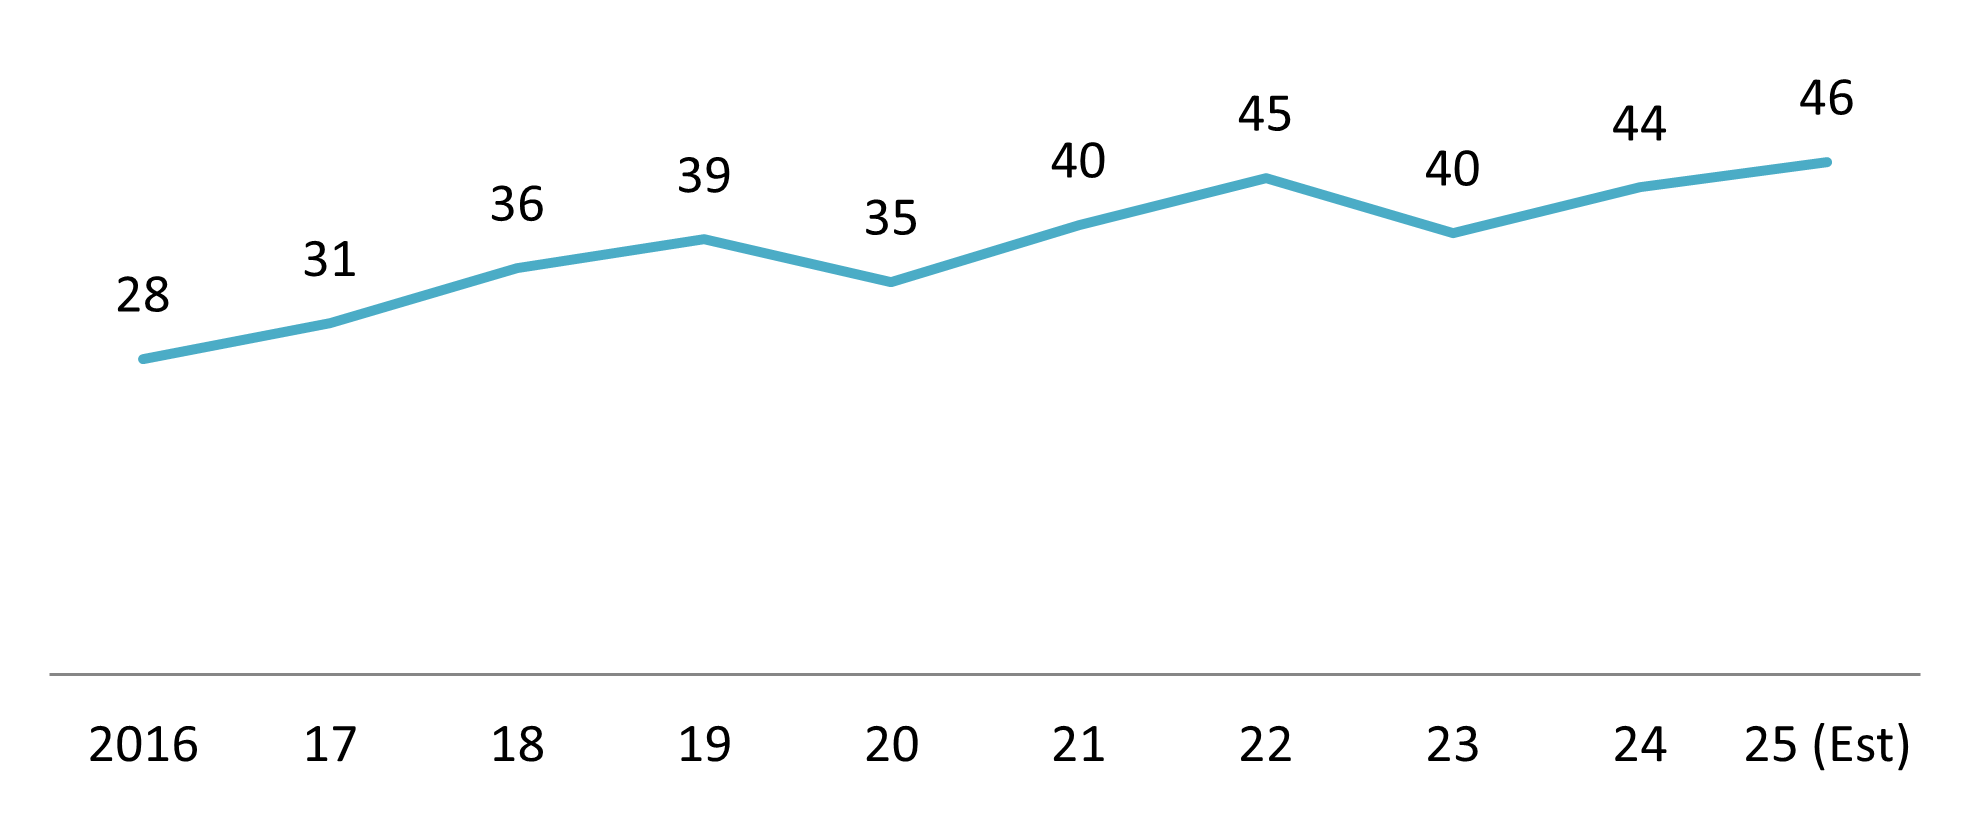
출처: 국가통계청
Vietnam’s apparel industry is export-oriented, supplying most of its output production to the world demand. On the other hand, domestic consumption accounts for a comparatively small share (only 12% total production value)[3]. 그러나 소득 증가와 소매 수요 확대에 힘입어 내수 시장도 점차 성장하고 있으며, 수직 통합형 부가가치 브랜드에 추가적인 전략적 기회를 제공하고 있습니다.
베트남 의류 산업의 과제
인상적인 성장과 강한 글로벌 위상에도 불구하고, 이 산업은 적절히 대응하지 않을 경우 경쟁력과 장기 성장 지속 가능성을 저해할 수 있는 여러 구조적 과제에 직면해 있습니다. 이러한 압박은 제조업체와 투자자 모두에게 운영 환경을 재편하고 있으며, 이에 따라 전략적 적응의 중요성이 더욱 커지고 있습니다.
공급망 문제: 수입 투입재 의존 및 낮은 부가가치 생산
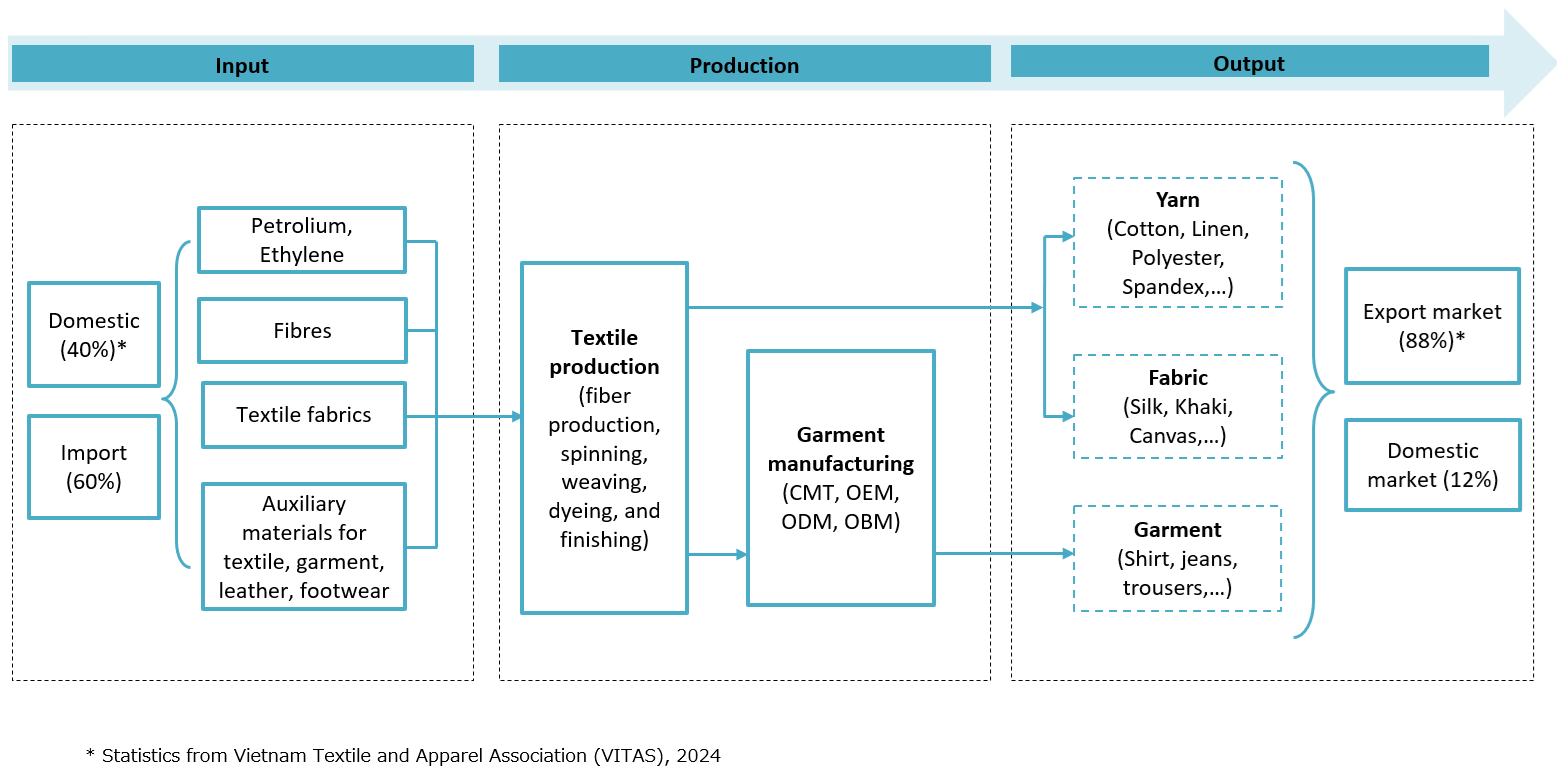
출처: B&Company Synthesis
Despite being one of the world’s largest garment exporters, Vietnam has limited domestic capacity in raw material production, especially in high-quality woven and knitted fabrics. Approximately 60% of textile raw materials are imported; the domestic supply only satisfies around 40% demand[4]. Every year, Vietnam uses around 400,000 tonnes of cotton, but domestic production only supplies 1% of the cotton demand[5].
In the first 11 months of 2025, regarding the import value of apparel raw materials, China is the main supplier, accounting for more than half of the import value. This high dependence creates supply chain vulnerability and limits the industry’s ability to fully benefit from free trade agreements with strict rules of origin requirements (such as EVFTA and CPTPP). Taiwan and Korea come second and third, respectively, each accounting for 7%.
2025년 11개월간 의류 원자재 수입액
100% = USD 25.7 Billion
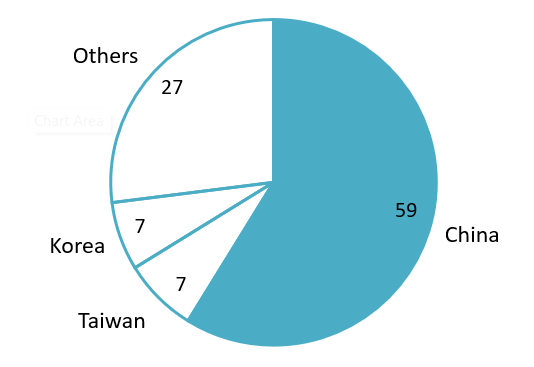
출처: 베트남 관세청
베트남의 강점은 주로 생산 단계, 특히 의류 조립에 있습니다. 대부분의 공장은 CMT(Cut – Make – Trim) 모델로 운영되며, 바이어가 디자인, 원단, 부자재를 제공하고 베트남 기업은 재단, 봉제, 마감에 집중합니다. 또한 많은 기업이 OEM(Original Equipment Manufacturing)을 채택하여 제조업체가 원자재를 직접 조달하고 해외 브랜드의 주문을 완성합니다. 이러한 모델은 베트남이 빠르게 규모를 확대하고 글로벌 공급망에 편입되는 데 기여했지만, 낮은 마진, 제한된 협상력, 그리고 높은 바이어 집중 리스크를 초래합니다. 부가가치의 대부분은 임금과 기본 제조 수수료에 한정되는 반면, 더 높은 마진을 창출하는 활동(디자인, 소재 혁신, 브랜드 소유, 소매)은 해외에 남아 있습니다[6].
상승하는 노동비용과 인력 부족
베트남 의류 부문은 300만 명이 넘는 근로자를 고용하고 있어, 제조업 전반에서 가장 큰 고용주 중 하나입니다. 최근에는 노동비용 상승이 문제로 부각되고 있습니다. 최저임금과 평균 소득은 지난 10년간 꾸준히 상승해 왔으며, 특히 노동집약적인 CMT 운영에서 방글라데시와 캄보디아와 같은 지역 경쟁국에 대한 베트남의 전통적인 비용 우위를 점차 약화시키고 있습니다.
동시에, 업계에서는 노동력 선호의 뚜렷한 변화가 나타나고 있습니다. 젊은 근로자들은 공장 기반 의류 작업보다 기술, 서비스, 고소득 산업 부문에서의 고용을 점점 더 선호하고 있으며, 그 결과 의류 제조업에서는 인력 부족과 높은 이직률이 발생하고 있습니다[7]. 이러한 변화는 다른 부문에 비해 의류 산업의 임금 수준이 상대적으로 낮고, 근무 조건이 까다로우며, 경력 발전 기회가 제한적이라는 점에 부분적으로 기인합니다. 그 결과 제조업체들은 채용과 인력 유지 측면에서 점점 더 큰 어려움에 직면하고 있습니다.
Workers’ wages in some industries in Vietnam (2021)
단위: VND 백만
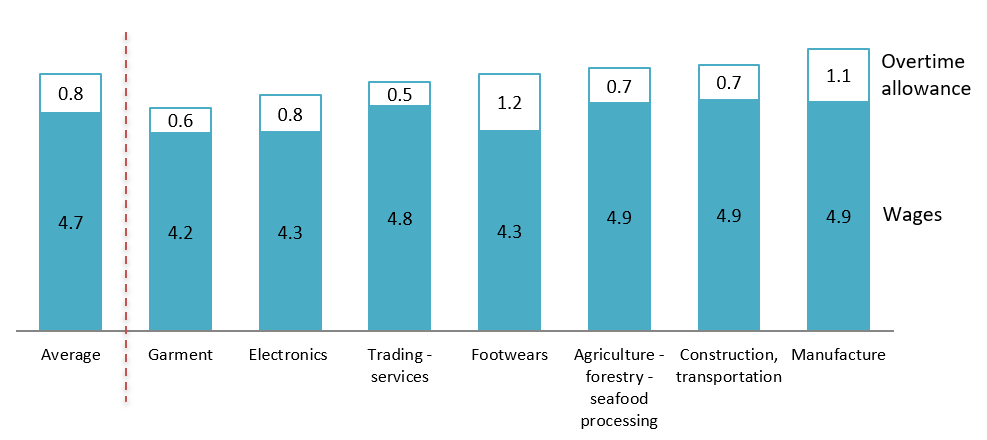
지속가능성 압력의 확대
환경적 지속가능성은 베트남 의류 산업에 점점 더 큰 압력을 가하고 있습니다. 의류 부문은 높은 에너지 사용, 대규모 물 소비, 화학 폐수로 인해 환경 발자국이 큰 편입니다[8]. 세계 최대 규모의 의류 수출국 중 하나인 베트남은 EU, 미국, 일본 등 주요 수출 시장이 부과하는 엄격한 환경 기준을 충족해야 한다는 요구가 점차 커지고 있습니다. 이들 시장은 탄소 배출, 화학물질 사용, 폐수 배출, 제품 추적성에 대한 규제를 강화하고 있으며, 이에 따라 지속가능성은 경쟁 우위가 아니라 시장 접근을 위한 기본 요건이 되고 있습니다. 이러한 기준을 충족하지 못할 경우 비용 상승, 수주 손실 또는 무역 장벽에 직면할 수 있습니다. 또한 베트남은 섬유 생산에 대한 국내 환경 규제를 강화해 제조업체의 준수 부담을 높이고 있으며, 특히 염색 및 가공과 같이 물 사용이 많은 공정에서 그 압박이 커지고 있습니다[9].
어려움 극복을 위한 권고
공급 자율성 구축
베트남 의류 산업에서 사업을 영위하는 기업들은 원자재의 중국 의존도를 과도하게 낮추기 위해 조달 전략을 선제적으로 다변화해야 합니다. 이 경우 “China + 1” 접근법을 활용하여, 베트남 산업은 인도, 파키스탄 또는 인도네시아에서 동일한 가격의 섬유를 확보하고, 일본, 한국[10].
조달 다변화를 넘어, 업스트림 부문에 대한 보다 심층적인 투자가 점점 더 중요해지고 있습니다. 베트남 내 방적, 직조, 염색, 가공 분야의 합작투자는 수입 의존도를 낮추고, 리드타임을 단축하며, EVFTA 및 CPTPP와 같은 무역협정의 원산지 규정 준수를 개선할 수 있습니다. 업스트림 프로젝트는 더 높은 자본과 더 엄격한 환경 규제를 요구하지만, 공급망 회복력을 강화하고 베트남 내 부가가치 확보를 확대한다는 점에서 장기적인 전략적 가치를 제공합니다
생산 부문의 가치 창출 수준 제고
베트남 의류 산업은 여전히 CMT 및 OEM 운영에 크게 의존하고 있으며, 이는 낮은 마진을 발생시키고 제조업체를 수요자 주도 계약에 크게 종속시킵니다. 인건비가 상승하고 환경 규제가 강화되며 저비용 국가와의 경쟁이 심화됨에 따라 베트남은 더 이상 규모와 효율성에만 의존할 수 없습니다. 그 결과, 고부가가치 모델로의 전환은 선택이 아니라 필수입니다. ODM(Original Design Manufacturing)과 OBM(Original Brand Manufacturing)과 같은 이러한 모델은 디자인, 제품 개발, 브랜딩, 그리고 직접적인 시장 접근을 포괄합니다.
지속가능성과 추적성에 대한 확고한 대응
환경 규제 준수는 더 이상 선택 사항이 아닙니다. 투자자들은 폐수 처리, 에너지 효율, 배출 모니터링과 같은 지속가능성 관련 투자를 주요 수출 시장 접근과 장기적 구매자 관계 유지를 위한 선결 요건으로 인식해야 합니다.
아울러 기술은 지속가능성과 구매자 요구를 충족하는 데 중요한 역할을 합니다. 디지털 조달 시스템, 추적성 플랫폼, 데이터 기반 공장 관리는 섬유부터 완제품 의류까지의 투명성을 가능하게 하며, ESG 보고와 실사 의무를 지원합니다. 글로벌 브랜드들은 점점 더 공급업체가 추적성과 실시간 준수 데이터를 입증할 것을 요구하고 있으며, 이에 따라 기술적 투명성은 운영 개선이 아니라 전략적 필수 요소가 되고 있습니다.
내수 시장 활용
내수 소비는 베트남 의류 생산의 약 12%에 불과하지만, 소득 증가와 도시화에 힘입어 현지 시장은 확대되고 있습니다. 구체적으로, 베트남의 내수 시장은 수출 둔화나 글로벌 수요 변동성 시기에 전략적 완충 역할을 할 수 있으며, 현금흐름과 공장 가동률을 안정시키는 데 도움이 됩니다[11].
국내 시장은 브랜딩, 소매, 제품 차별화 역량을 개발하는 데 있어 더 낮은 위험의 환경도 제공합니다. 제품, 가격, 마케팅 전략을 현지에서 시험해 봄으로써 투자자들은 지역 또는 글로벌 소비자 시장으로 확장하기 전에 브랜드 구축 역량을 강화할 수 있습니다. 이러한 접근은 장기적인 가치 창출을 뒷받침하고, 해외 브랜드를 위한 주문자상표부착생산에 대한 과도한 의존을 줄여줍니다[12].
외국인 투자자를 위한 시사점
베트남 의류 산업은 전환점에 도달했습니다. 이 부문은 선도적인 글로벌 수출국으로서 견조한 수출 실적의 혜택을 계속 누리고 있지만, 저렴한 노동력과 수입 원자재에 기반한 전통적인 모델은 더 이상 지속 가능하지 않습니다. 생산비 상승, 공급망 취약성, 그리고 더욱 엄격해진 환경 규제는 비용 기반 경쟁력만으로는 더 이상 장기적 성공을 보장할 수 없음을 의미합니다.
향후 승자는 수직적으로, 그리고 전략적으로 투자할 의지가 있는 투자자들이 될 것입니다. 이러한 새로운 발전 단계에서 베트남 의류 산업의 경쟁력은 비용 우위보다 회복력, 가치 창출, 그리고 장기적 지속가능성에 의해 더 크게 좌우될 것입니다.
* 이 기사에서 어떤 정보를 인용하고자 하시면, 저작권을 존중하기 위해 원본 기사의 링크와 함께 출처를 꼭 기재해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사에 전문화된 최초의 일본 회사입니다. 우리는 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한 최근에는 베트남에 있는 90만 개 이상의 회사가 포함된 데이터베이스를 개발하여 파트너를 검색하고 시장을 분석하는 데 사용할 수 있습니다. 문의 사항이 있으시면 언제든지 저희에게 연락해 주십시오. info@b-company.jp + (84) 28 3910 3913 |
[1] https://wtocenter.vn/tin-tuc/29250-textile-and-garment-exports-are-estimated-to-reach-46-billion-in-2025-maintaining-viet-nams-position-among-the-top-3-in-the-world
[2] https://www.customs.gov.vn/
[3] https://trungtamwto.vn/tin-tuc/30879-xoay-truc-ve-thi-truong-noi-dia-huong-di-cho-nganh-det-may-viet-nam
[4] https://vietnambiz.vn/khoang-60-nguyen-phu-lieu-det-may-dang-phai-nhap-khau-chu-yeu-tu-trung-quoc-2025731657921.htm
[5] https://trungtamwto.vn/an-pham/30713-det-may-da-giay-cho-cu-hich-tu-cong-nghiep-ho-tro
[6] https://ocd.vn/chuoi-gia-tri-nganh-det-may-viet-nam/
[7] https://www.apo-tokyo.org/ (Vietnam Textile and Garment Sector)
[8] https://www.mckinsey.com/industries/retail/our-insights/redesigning-apparel-manufacturing-in-asia-a-pattern-for-resilience
[9] https://kinhtevadubao.vn/ap-luc-esg-trong-nganh-det-may-thich-ung-cua-doanh-nghiep-viet-nam-31340.html
[10] http://www.vietnamtextile.org.vn/tin-tuc_p1_1-1_2-1_3-597_4-261_9-2_11-10_12-215_13-2142.html
[11] https://trungtamwto.vn/tin-tuc/30879-xoay-truc-ve-thi-truong-noi-dia-huong-di-cho-nganh-det-may-viet-nam
[12] https://baochinhphu.vn/khai-thac-tiem-nang-thi-truong-noi-dia-cho-det-may-da-giay-viet-nam-102250822164053825.htm
관련기사



로그인 / 회원가입
뉴스레터 구독