

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
정밀 기계 공학, 국산화 및 첨단 제조에 대한 수요 증가에 따라 베트남의 관련 산업이 성장하고 있습니다.
236월2026
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.

추상적인
베트남의 지원산업은 정밀 기계공학, 현지화, 첨단 제조에 대한 수요가 증가함에 따라 성장하고 있습니다. 전자, 자동차, 반도체, 자동화 부문이 고정밀 부품과 엔지니어링 서비스에 대한 필요를 견인하고 있습니다. 이는 일본 기업에 투자, 아웃소싱, 파트너십, 기술 협력의 기회를 창출합니다.
베트남 지원산업 개요
베트남의 지원산업은 2016~2025년 기간 동안 보다 명확한 국가 정책 틀 아래에서 발전해 왔습니다. 2017년에 제정되고 2024년에 Decision No. 71/QĐ-TTg에 의해 개정된 Decision No. 68/QĐ-TTg는 특히 부품 및 예비부품, 섬유·의류·가죽·신발용 지원산업, 첨단산업용 지원산업의 세 가지 주요 분야를 대상으로 합니다. 이 프로그램은 기술 지원, 기술 이전, FDI 기업과의 공급업체 연계, 신용 인센티브, 인력 교육을 통해 생산 역량을 개선하는 데 중점을 두고 있습니다. 이러한 조치는 기업 성장에 보다 유리한 환경을 조성하는 데 기여했습니다[1]. 그러나 산업별 구조는 여전히 불균형합니다. 기계공학이 기업 수 기준 28.6%로 가장 큰 비중을 차지하는 반면, 섬유·의류와 가죽·신발은 합쳐서 여전히 47.6%를 차지하고 있어, 많은 기업이 노동집약적 제조업에 묶여 있음을 보여줍니다. 한편 전자와 자동차는 합산해도 23.8%에 불과합니다[2], 이는 기술 집약도가 더 높은 지원산업의 역량이 제한적임을 보여줍니다.
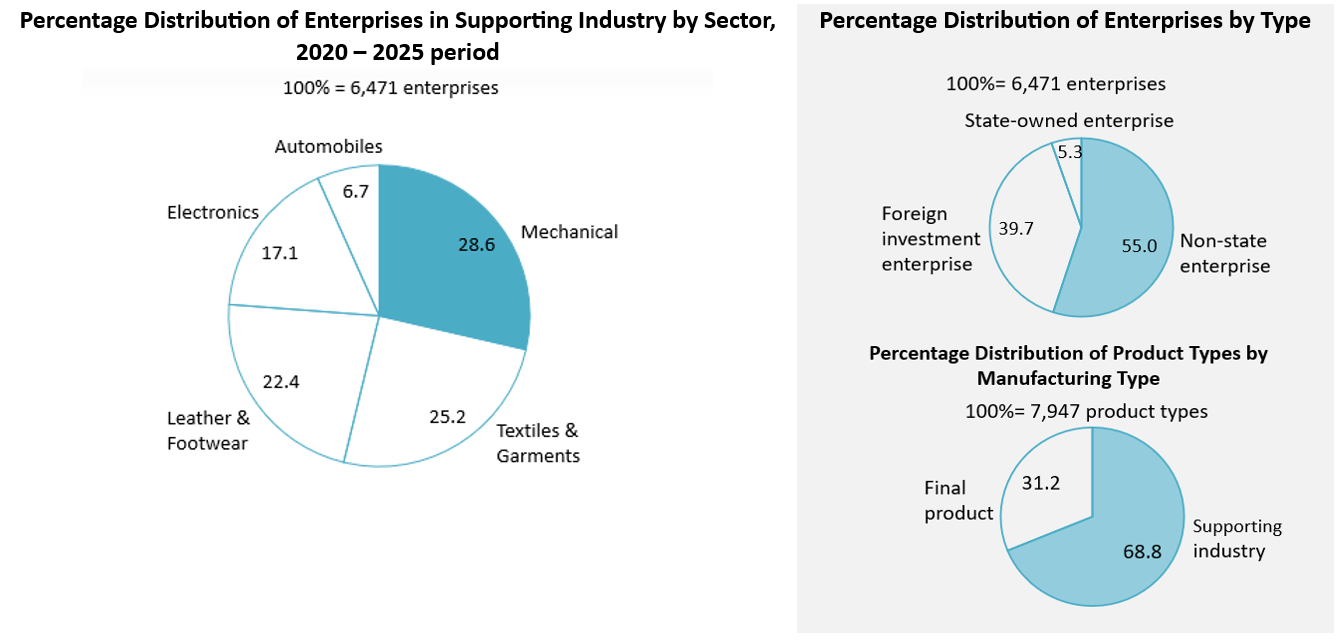
출처: 베트남 산업통상부
소유 구조를 보면 해당 산업은 주로 민간 및 외국인 투자 기업이 주도하고 있습니다. 비국유 기업이 55.0%를 차지하고, 외국인 투자 기업이 39.7%를 차지해, 전체 기업의 94.7%를 함께 구성합니다2. 이는 산업 확장에 있어 국내 민간기업과 FDI 기업의 중요한 역할을 반영하지만, 동시에 외국 자본, 기술, 생산 네트워크에 대한 지속적인 의존을 시사합니다.
제품 구조는 베트남의 지원산업이 주로 제조 공급망 내에 자리하고 있음을 보여줍니다. 지원산업 제품은 전체 제품 유형의 68.8%를 차지하며, 최종재의 31.2%보다 두 배 이상 높습니다2, 이는 기업들이 원자재, 부품, 컴포넌트 및 기타 중간재를 점차 더 많이 생산하고 있음을 나타냅니다.
그러나 주요 산업 일부의 현지화율은 여전히 낮아, 섬유·의류·가죽·신발은 약 45–50%, 기계공학은 15–20%, 자동차 조립은 5–20% 수준에 머무는 반면, 전자 생산은 여전히 수입 부품에 크게 의존하고 있습니다[3]. 이러한 수치는 베트남 산업 생태계의 상당한 격차를 드러내며, 국내 공급업체 기반이 아직 수입 투입재를 대체하거나 다국적 제조기업의 요구를 충분히 충족할 만큼 강하지 않음을 보여줍니다. 따라서 수입 의존도를 낮추고 제조업에서 베트남의 부가가치 포착을 높이기 위해서는 더 강한 국내 지원산업 시장을 육성하는 것이 필요합니다. 이러한 맥락에서 정밀 기계가공은 공급망 전반에서 요구되는 고정밀 부품, 공구, 금형, 지그 및 기타 표준화 부품의 생산을 지원한다는 점에서 점점 더 중요해질 것입니다.
베트남에서 정밀 기계공학 및 제조 노하우에 대한 수요 증가
베트남의 기계공학 산업에는 약 3,100개 기업과 53,000개 이상의 생산시설이 있으며, 120만 명이 넘는 인력을 고용하고 약 1.7천조 VND의 매출을 창출하고 있습니다. 2023년에는 이 부문이 베트남 GDP의 거의 24%를 기여하며 산업 발전에서 중요한 역할을 부각시켰습니다[4]. 그러나 정밀공학 역량은 지역 경쟁국과 비교할 때 상대적으로 아직 미성숙하여, 첨단 제조업에 필요한 고정밀 부품, 공구, 금형, 지그 및 기타 특수 기계 부품을 베트남이 공급하는 데 한계를 두고 있습니다.
이 격차는 고부가가치 제조업이 계속 확장됨에 따라 더욱 중요해지고 있습니다. 전자 산업은 현재 가장 강한 성장 동력으로, 2024년 수출액이 약 1,265억 달러에 달했으며, 이 중 전자 및 부품이 725억 6천만 달러, 휴대전화 및 부품이 539억 달러를 차지했습니다[5]. 이들 부문은 회로 관련 부품, 치공구, 로봇 시스템 부품, 자동 조립 장비를 포함해 공차가 매우 엄격하고 반복성과 안정적인 표면 품질이 요구되는 고정밀 부품을 필요로 합니다[6].
또한 다른 부문에서도 정밀 기계공학에 대한 수요가 확대되고 있습니다. 자동차와 오토바이 분야에서는 캠축, 기어, 변속 시스템, 금형, 다이, CNC 가공 부품 등이 필요합니다6. 의료기기 시장은 2025년에 약 17억 7,000만 달러에 이를 것으로 전망됩니다[7], 다만 여전히 수입 의존도가 높아 수술 기구, 보철 부품 및 기타 정밀 제품에 대한 수요를 창출하고 있습니다6. 반도체 부문에서는 Amkor Technology의 16억 달러 규모 첨단 패키징 공장[8] 과 Hana Micron의 예정된 9억 3,000만 달러 규모 증설[9] 이 칩 패키징 장비, 로봇, 회로 관련 조립체에 사용되는 초정밀 부품 수요를 견인하고 있습니다. 항공우주 부문은 여전히 규모가 작지만, 항공 및 MRO 분야의 발전이 고신뢰성 항공기 및 제어 시스템 부품에 대한 수요를 점진적으로 만들어내고 있습니다.
그 결과, 베트남의 정밀 제조 시장은 점차 기초 가공에서 고부가가치·고정밀 생산으로 전환하고 있습니다. 공급업체에는 시제품 제작, 정밀 측정, 불량률 저감, 안정적인 양산 등과 같은 고도화된 역량이 점점 더 요구되고 있습니다. 그러나 전자 및 자동차용 고정밀 금형 제조와 같은 핵심 분야에서는 국내 공급이 여전히 제한적입니다. 따라서 이 시장은 여전히 일본계 및 기타 외국계 정밀 제조업체가 주도하고 있으며, 베트남 기업들은 글로벌 품질 및 신뢰성 기준을 충족하기 위해 역량을 지속적으로 고도화하고 있습니다.
Precision mechanics
이러한 역량 격차를 고려할 때, 베트남의 정밀 제조 환경에는 외국인 투자 전문업체와 함께 역량을 점진적으로 고도화하는 현지 기업이 모두 포함됩니다. 아래 표는 선도 기업의 순위가 아니라, 정밀 제조 분야의 일부 사례를 제시합니다.
베트남 정밀 제조 기업 사례
| 아니요. | 회사 | 본점 | 기원 | 주요 정밀 제조 분야 |
| 1 | Misumi Vietnam | 북부 | 일본 | 공장 자동화용 정밀 기계 부품, 프레스 다이, 플라스틱 금형, 첨단 기계, 측정 장비 |
| 2 | Aizaki Vietnam | 남부 | 일본 | 5축 CNC 밀링, CNC 선반 가공, 연삭, 와이어 EDM, 고공차 금속 부품 |
| 3 | Takako Vietnam | 남부 | 일본 | 유압 피스톤 펌프, 모터 및 관련 정밀 부품 |
| 4 | Yamaguchi Vietnam | 북부 | 일본 | CNC 정밀 가공, 알루미늄 다이캐스팅, 지그 설계 및 제작, 표면 처리, 열처리, 산업용 측정/시험 장비 판매 |
| 5 | Yamazen Vietnam | 남부 | 일본 | CNC 공작기계, 머시닝센터, 연삭기, 절삭 공구, 측정 공구, 자동화 장비 및 정밀 가공 기술 지원 |
| 6 | THACO Industries | 남부 | Vietnam | 플라스틱 사출 금형, 스탬핑 다이, 압출 금형, 블로우 금형, 정밀 기계 가공 |
| 7 | Intech Group | 북부 | Vietnam | CNC 정밀 가공, 검사 지그, 조립 지그, 기계 부품, CNC 선반 가공, CNC 밀링, 레이저 절단 |
| 9 | Hameco | 북부 | Vietnam | 주조, 제작, CNC 가공, 열처리, 조립, 금형/치공구, 기어, 샤프트, 플랜지, 베어링, 커플링 및 대형 가공 부품 |
| 10 | Duy Tan Precision Mold | 남부 | Vietnam | 플라스틱 금형 설계 및 제작 |
출처 : B&Company의 종합
종합적으로, 지원 산업이 중간재 공급으로 전환하고 제조업체들이 현지화율 제고를 추구함에 따라 정밀 기계 가공은 틈새 전문 분야가 아니라 필수 역량으로 자리 잡고 있습니다. 더 높은 기술 요구사항을 충족할 수 있는 기업은 단순 하도급을 넘어 제조 공급망에 더욱 깊이 참여할 수 있는 유리한 위치를 점하게 될 것입니다.
일본 기업에 대한 시사점
일본 기업에게 베트남은 국내 제조업과 지원산업이 지속적으로 강화되고 있는 가운데 정밀 기계가공 분야의 잠재적 시장으로 주목받고 있습니다. 지원산업 기업 수는 증가했지만, 여러 산업에서 현지화율은 여전히 비교적 낮은 수준으로, 수입 부품과 해외 공급업체에 대한 의존이 계속되고 있음을 보여줍니다. 이는 고도화된 생산 역량, 안정적인 품질 관리, 기술 노하우를 갖춘 기업이 현지 공급망과 현지화 활동의 확대를 지원할 수 있는 기회를 창출합니다. 이러한 기회는 전자, 자동차, 오토바이, 의료기기, 반도체, 자동화 관련 제조와 같이 기술적 요구 수준이 높은 산업에서 특히 의미가 크며, 정밀 부품, 금형 및 다이, 지그 및 고정구, CNC 가공 부품, 측정 공구, 생산 엔지니어링 지원에 대한 수요가 증가할 것으로 예상됩니다.
시장 진입 측면에서 일본 기업은 사업 목표와 요구되는 통제 수준에 따라 다양한 협력 형태를 고려할 수 있습니다. 베트남에 신규 제조법인 또는 엔지니어링 법인을 설립하는 방식은 기술, 품질, 생산 기준에 대한 직접적인 통제가 필요한 기업에 적합할 수 있습니다. 동시에, 경험이 풍부한 베트남 기업과의 협력 역시 실질적인 대안이 될 수 있으며, 특히 공급업체 파트너십, 기술 협력, 합작투자, 아웃소싱, 교육 지원 등을 통해 가능합니다. 이러한 맥락에서 일본 기업은 베트남 내 생산 활동을 확대하는 데 그치지 않고, 현지화 역량을 높이고 국내 지원산업 생태계를 강화하는 데에도 기여할 수 있습니다.
더 보기
* 이 기사에서 정보를 인용하고자 하신다면 출처를 원문 기사 링크와 함께 인용하여 저작권을 존중해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사 전문으로 활동하는 최초의 일본 기업입니다. 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한, 최근에는 파트너 검색 및 시장 분석에 사용할 수 있는 1,000,000개 이상의 베트남 기업 데이터베이스를 개발했습니다. 문의 사항이 있으시면 언제든지 저희에게 문의해 주세요. info@b-company.jp + (84) 28 3910 3913 |
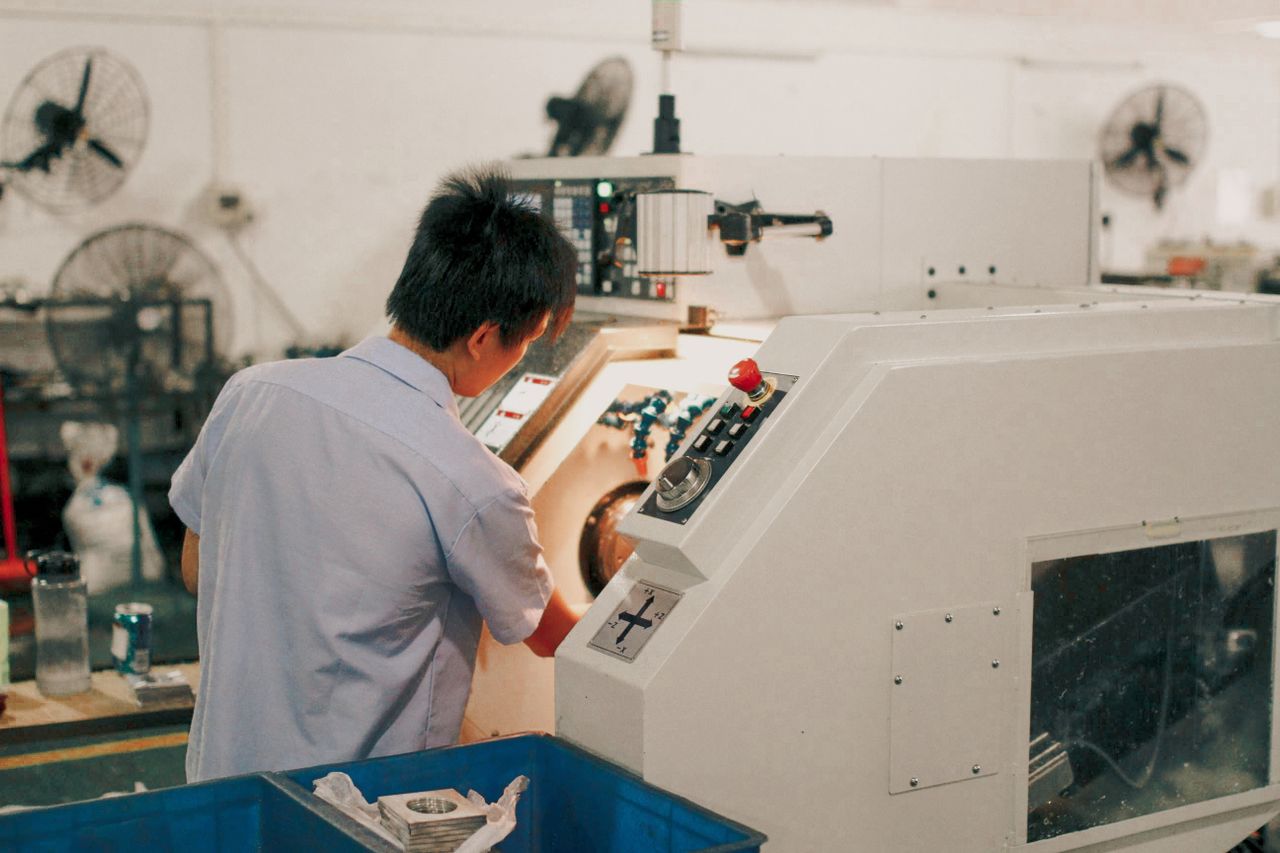
표지 사진: Yamaguchi Vietnam
[1] https://xaydungchinhsach.chinhphu.vn/sua-doi-bo-sung-quyet-dinh-cua-thu-tuong-chinh-phu-ve-phat-trien-cong-nghiep-ho-tro-119240118061748761.htm?
[2] https://vsi.gov.vn/en/statistic.html
[3] https://vneconomy.vn/hop-tac-ket-noi-dua-cong-nghiep-ho-tro-viet-nam-ra-khoi-vung-khiem-ton.htm
[4] https://doanhnghiepvathuongmai.vn/bai-viet/nganh-co-khi-viet-nam-dat-nhieu-ky-vong-truoc-nhung-co-hoi-lon.phtml
[5] https://vietnamnews.vn/economy/1691325/electronics-industry-booms-in-2024-with-record-export-turnover.html?
[6] https://musashivn.vn/news/co-khi-chinh-xac-xu-huong-phat-trien-trong-nganh-cong-nghiep-hien-dai.html
[7] https://www.vietnam-briefing.com/news/vietnam-medical-devices-market-outlook-projections-insights.html/
[8] https://en.vcci.com.vn/economic-news/amkor-eyes-further-expansion-in-bac-ninh-province-as-vietnams-semiconductor-push-gathers-pace-116972
[9] https://www.techinasia.com/news/south-koreas-hana-micron-boosts-vietnam-chip-ops-930m
관련기사



로그인 / 회원가입
뉴스레터 구독