

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
베트남은 일본 기업들에게 다양한 연구 및 제조 분야에 걸쳐 반도체 시장의 기회를 제시해 왔습니다.
106월2026
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.
경영진 요약
– 베트남 반도체 시장은 2025년 244억 6,000만 달러에 도달하고, 2024~2030년 연평균 성장률(CAGR) 15.7%로 성장하여 2030년에는 465억 4,000만 달러 규모에 이를 것으로 전망됩니다.
– 베트남은 글로벌 공급망 다변화와 지정학적 재편의 수혜를 바탕으로 동남아시아를 대표하는 “China+1” 반도체 생산 거점으로 부상하고 있습니다.
– 베트남은 조립·패키징·테스트(OSAT) 분야에서 가장 강점을 유지하는 한편, 전방위적인 칩 설계 역량도 적극적으로 개발하고 있습니다.
– 베트남 정부는 2030년까지 반도체 엔지니어 5만 명을 양성하여 역내 최대 규모의 반도체 인재 풀 중 하나를 구축하는 것을 목표로 하고 있습니다.
– 일본 기업에 베트남은 R&D 및 IC 설계, 반도체 소재·장비 공급, OSAT 파트너십, 자동차 반도체 가치사슬 전반에 걸쳐 기회를 제공합니다.
베트남 반도체 시장 환경 및 가치사슬 매핑
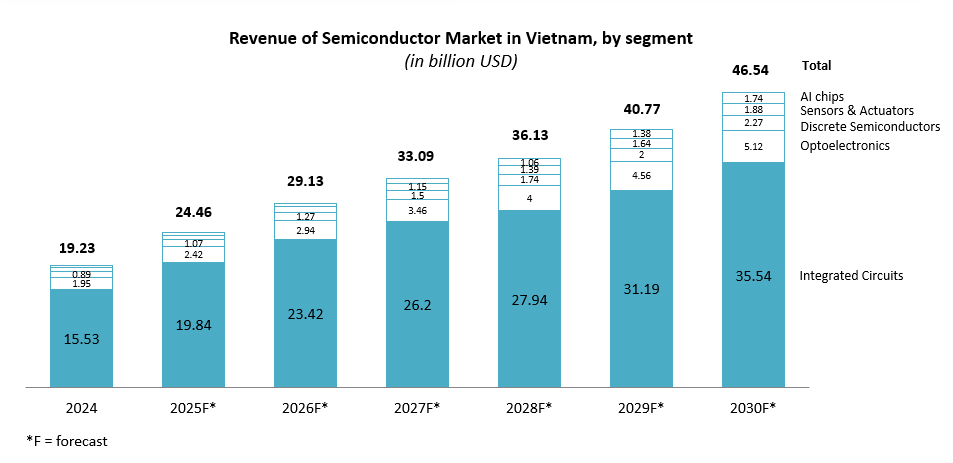
베트남 반도체 시장은 2024년 192억 3,000만 달러에서 2030년 465억 4,000만 달러로 확대될 전망이며, 이는 약 15.7%의 연평균 성장률(CAGR)에 해당합니다. 이러한 성장은 전자제품 수출, 외국인직접투자(FDI) 유입 증가, 글로벌 반도체 공급망에서 베트남이 차지하는 전략적 역할에 의해 견인되고 있습니다.
출처: Statista
집적회로 부문은 시장의 구조적 기반으로, 2024년 155억 3,000만 달러의 매출을 기록하며 전체 매출의 약 81%를 차지하고, 2030년에는 355억 4,000만 달러에 이를 것으로 전망됩니다. 이는 OSAT 처리 물량 확대와 직접적으로 연계됩니다. Amkor의 박닌 시설은 2025년 4분기까지 연간 36억 개 생산 규모로 확대될 예정이며, 이는 2021년 가동 당시 생산능력의 9배에 해당합니다[1].
AI 칩은 2024년 2억 8,000만 달러에서 2030년 17억 4,000만 달러로 성장할 것으로 전망되는 가장 확실한 고성장 부문으로, 연평균 성장률은 약 35%에 달합니다. 이러한 성장은 Nvidia의 2억 달러 규모 AI Factory와 FPT에 의해 견인되고 있습니다[2], Qualcomm의 호찌민시 AI R&D 센터(전 세계 세 번째로 큰 규모)[3], 그리고 Decision 1018/QD-TTg에 따른 정부의 명확한 우선순위 지정[4]. 에 의해 뒷받침됩니다. 일본 기업에 이 부문의 소재 및 테스트 장비 수요는 즉시 접근 가능한 매출 기회를 의미합니다.
센서 및 액추에이터 시장(2024년 5억 8,000만 달러에서 2030년 18억 8,000만 달러)은 베트남의 자동차 전장 산업 확대로부터 구조적 성장 동력을 확보할 것입니다. VinFast의 전기차 생산 확대와 정부의 오토바이 단계적 퇴출 정책[5] 은 하노이와 호찌민시에서 2025~2026년부터 시행되며, 수요를 점진적으로 전력 반도체, ADAS 센서 및 MCU로 전환할 것입니다. 이는 일본 기업이 글로벌 경쟁우위를 보유한 정확한 제품 부문입니다.
| 가치사슬 단계 | 베트남의 입지 | 주요 플레이어 | 평가 |
| 전방 | IC 설계 | Renesas, Marvell, Synopsys, FPT Semiconductor | 성장 |
| 중간 | 웨이퍼 제조 | 없음 | 취약 |
| 후방 | OSAT | Intel, Amkor, Hana Micron | 강력 |
B&Company의 종합
전방: IC 설계 및 반도체 R&D
베트남은 특히 AI 관련 애플리케이션을 중심으로 반도체 설계 역량을 빠르게 구축하고 있습니다. 설계 활동은 조립 작업보다 부가가치가 현저히 높으며, 반도체 가치사슬의 고도화를 위한 첫 단계에 해당합니다. 베트남의 AI 칩 부문은 2024년 2억 8,000만 달러에서 2030년 17억 4,000만 달러로 확대될 전망이며, 이는 반도체 분야에서 가장 빠르게 성장하는 카테고리입니다.
이러한 성장은 Marvell, Synopsys, Qualcomm 및 Nvidia의 AI 생태계 파트너십을 포함한 글로벌 설계 선도기업들의 투자 증가에 힘입고 있습니다. 예를 들어 Synopsys는 마이크로칩 설계자를 양성하여 베트남 인재 풀을 확대했으며(호찌민시와 다낭에 약 500명의 엔지니어)[6], Marvell은 500명 이상의 엔지니어를 고용하여(베트남에서 세 번째로 큰 R&D 센터) 호찌민시와 다낭을 주요 설계 허브로 자리매김했습니다[7]. 일본 기업은 이미 상당한 입지를 확보하고 있습니다. Renesas Electronics Vietnam은 호찌민시에서 일본 외 지역 중 최대 규모의 R&D 설계 센터를 운영하며 자동차, 산업 및 IoT 반도체 솔루션에 주력하고 있습니다[8].
중간: 웨이퍼 제조
현재 가동 중인 국내 웨이퍼 팹은 아직 없지만, Viettel은 2026년 1월 베트남 최초의 국내 반도체 제조 공장 착공에 들어갔으며, 2027년 말 시험 생산을 시작하고 2030년까지 공정 최적화를 진행할 계획입니다. 베트남의 정책 로드맵은 팹 구축을 현재의 투자 기회라기보다 장기적인 목표로 규정하고 있습니다. 현재 전략은 2030년까지 소규모 파일럿 팹 1곳을 구축하는 방안을 상정하고 있으나, 2050년까지 1,000억 달러 규모의 반도체 산업을 조성한다는 목표는 아직 열망적 수준입니다[9]. 실제로 현지 제조 역량이 부족하기 때문에 베트남은 여전히 수입 웨이퍼에 의존하고 있으며, 대부분의 칩 공장은 OSAT에 집중되어 있습니다. 이러한 격차는 베트남 기업과 일본 기업이 협력할 수 있는 분야(예: 화합물 웨이퍼 공동 R&D 또는 미니 팹 인큐베이션)를 보여줍니다
다운스트림: OSAT
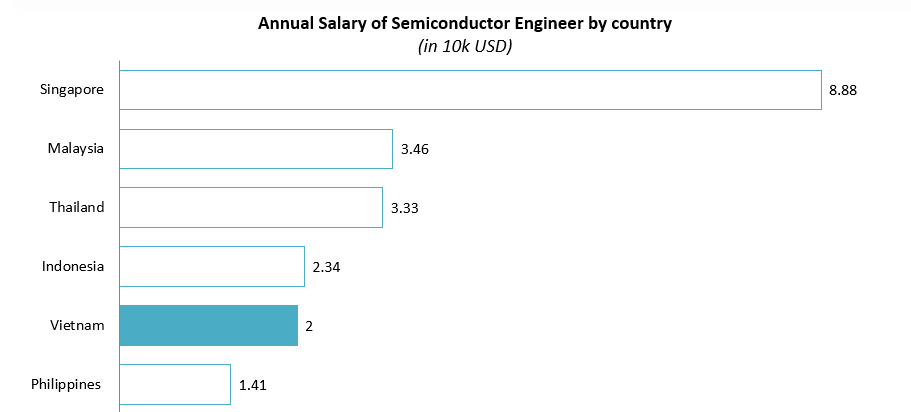
국가별 반도체 엔지니어의 연봉 (
출처: Economic Research Institute
이 부문은 베트남의 강점이자 가장 큰 비중을 차지합니다. 주요 OSAT 기업(Intel, Amkor, Samsung, Hana Micron)은 이미 베트남에서 대규모 시설을 운영하고 있습니다. 예를 들어 Intel은 호찌민시에 15억 달러 규모의 반도체 패키징 및 테스트 공장인 세계 최대 허브를 구축했습니다[10], Amkor는 박닌 사업장을 16억 달러 규모로 확장하고 있었습니다[11] 그리고 Samsung은 하노이 북부에 15억 달러 규모의 반도체 테스트 시설을 새롭게 발표했습니다[12]. 베트남의 비용 경쟁력을 갖춘 인력과 이미 구축된 전자 제조 생태계는 첨단 패키징 및 테스트 활동을 지속적으로 유치하고 있으며, 신흥 반도체 후공정 허브로서 베트남의 입지를 강화하고 있습니다.
경쟁 구도
베트남의 반도체 생태계는 세 가지의 뚜렷한 기업군을 중심으로 형성되어 있습니다. 미국 및 한국 기업은 자본집약적인 OSAT 및 메모리 제조 부문을 주도하고 있습니다. 일본 기업은 IC 설계 및 첨단 소재 분야에서 규모는 작지만 전략적으로 중요한 입지를 확보하고 있습니다. 현지 기업은 베트남의 자체 역량을 구축하는 정부 지원 초기 단계 선도 기업입니다. 일본 투자자에게는 각 기업군이 어느 분야에 자리하고 있으며 아직 공백 영역으로 남아 있는 곳이 어디인지를 파악하는 것이 핵심 전략 과제입니다.
그룹 A – 미국 및 한국 기업: OSAT 및 제조 리더(다운스트림에서 우위; 자본집약적)
| 회사 | 국가 | 설립됨 | 분절 | 베트남 내 역할 | 베트남 투자 |
| 인텔 제품 베트남 intel.com |
미국 | 1968 | OSAT | 베트남 최대 IC 조립 및 테스트 시설; 호찌민시; 2006년부터 운영 | 약 15억 달러 |
| Amkor Technology Vietnam amkor.com |
미국 | 1968 | OSAT | 박닌 공장; 2025년 4분기까지 연간 36억 개 생산 목표; 세계 최대 규모의 OSAT 시설 중 하나 | 16억 달러 |
| 삼성전자 베트남 samsung.com |
한국 | 1969 | OSAT | 타이응우옌 및 박닌의 다공장 단지; 휴대폰 및 반도체 패키징; 베트남 내 가장 광범위한 제조 기반 | 약 15억 달러(반도체) |
| Hana Micron Vina hanamicron.com |
한국 | 2001 | OSAT | 박장 소재 패키징 및 테스트 시설; DRAM 및 첨단 패키징 형식으로 확장 중 | 9억 달러(2026년까지)[13] |
| Marvell Technology Vietnam marvell.com |
미국 | 1997 | 설계 | 호찌민시의 칩 설계 R&D 센터; 데이터 인프라 및 네트워킹 SoC; 현지 엔지니어 역량 강화 | – 엔지니어 500명 이상
– 베트남의 3도로 번째 규모의 글로벌 R&D 허브 |
그룹 B – 일본 기업: IC 설계 및 첨단 소재(일본 투자자에게 베트남의 “홈팀”, 공백 영역은 여전히 큼)
| 회사 | 국가 | 설립됨 | 분절 | 베트남 내 역할 | 수익 |
| Renesas Design Vietnam (RVC) renesas.com |
일본 | 2004년(베트남 진출) | 설계 | 일본 외 지역에서 Renesas의 최대 설계 센터; 호찌민시(2004년) 및 다낭(2024년); 자동차용 SoC 및 MCU 설계; EV 칩 관련 VinFast와의 전략적 파트너십 | 모기업 약 83억 달러(2025년)[14] |
| 교세라 베트남 kyocera.com |
일본 | 1959년(베트남 사업) | 재료 | 첨단 세라믹 패키지, 반도체 기판 및 부품; 베트남 OSAT 클러스터와 아시아 전역의 반도체 공급망에 공급 | 글로벌 약 129억 6,000만 달러 (2026년 3월)[15] |
그룹 C – 현지 기업: 정부 지원 IC 설계 선도 기업(초기 단계; 정부 우선순위 부문; 일본 기업의 잠재적 파트너십 대상)
| 회사 | 국가 | 설립됨 | 분절 | 베트남 내 역할 | 지원 주체 |
| FPT 반도체 semiconductor.fpt.com |
Vietnam | 2022 | 현지 설계 | 최초의 현지 소유 IC 설계 기업; TSMC에서 제조한 PMIC 칩; 2억 달러 규모의 Nvidia AI Factory | FPT Group + Nvidia 파트너십 |
| Viettel High Technology (VHT) vht.com.vn |
Vietnam | 2019 | 현지 설계 | 군 통신 대기업의 반도체 부문; 5G 칩 설계; 국가 주도의 국가안보 반도체 아젠다 | 정부 / Viettel Group |
B&Company의 종합
규제 프레임워크 및 “Green Lane” 인센티브
베트남은 반도체 및 첨단기술 프로젝트를 위한 동남아시아에서 가장 투자자 친화적인 규제 환경 중 하나를 구축했습니다. 이 체계는 신속한 FDI 절차와 장기적인 인재 육성 메커니즘이라는 두 가지 기능적 축을 중심으로 구성되어 있으며, 대규모 매출을 올리는 다국적기업이 세무 계획에 반영해야 하는 리스크 요인이 이를 보완합니다.
Green Lane – FDI 절차 및 세제 인센티브
| 시행일 | 정책 | 외국인 투자자에 대한 주요 영향 |
| 2025년 2월 | Decree 19/2025/ND-CP | 신속 승인 절차(영업일 기준 15일)를 통해 프로젝트 설립 기간을 약 260일 단축하고 시장 진입을 가속화합니다. |
| 2026년 1월 | Digital Technology Industry Law | 최대 15년간 10% 법인세(CIT) 혜택과 함께 관세 및 토지 임대료 면제를 제공하여 운영 비용을 크게 절감합니다. |
| 2025년 이후 | 특별 투자 인센티브 프레임워크(Law on Investment 2025, Law 90/2025/QH15, Digital Technology Industry Law 2025) | 전략적 반도체 프로젝트에 추가적인 세제, R&D 및 투자 인센티브를 제공하여 외국인 투자자의 ROI를 높입니다. |
| 2025–2026 | Law 57/2024/QH15 및 Law 90/2025/QH15 | 인허가 및 행정 절차를 간소화하여 프로젝트 실행 기간을 250~300일 단축합니다. |
| 2021 | Law on Investment: 외국인 지분 100% 허용 정책 | 반도체 제조 및 설계 기업의 외국인 완전 소유를 허용하여 완전한 운영 통제와 이익 유보를 가능하게 합니다. |
인적자본 전략 – 인재 파이프라인
| 시행일 | 정책 | 외국인 투자자에 대한 주요 영향 |
| 2024년 9월 | Decision 1017/QD-TTg – 반도체 인재 육성 프로그램 | 정부 지원 교육을 통해 2030년까지 엔지니어 50,000명과 연구자 1,000명을 양성하여 반도체 인력을 확대합니다. |
| 2024년 9월 | Decision 1018/QD-TTg – 2030 반도체 산업 전략 | 반도체 설계, 제조 및 OSAT 역량을 포함한 생태계 확장을 위한 명확한 로드맵을 제시합니다. |
| 2023년 6월 | Resolution 98/2023/QH15(HCMC 시범 메커니즘) | 산업계와 대학 간 협력 및 R&D 활동을 지원하여 현지 혁신 자원에 대한 접근성을 강화합니다. |
| 2025년~현재 | 베트남–일본 반도체 협력 이니셔티브 | 인재 육성 및 R&D 파트너십을 촉진하여 숙련 인력과 연구 역량에 대한 접근성을 개선합니다. |
B&Company의 종합
리스크 요인: 글로벌 최저한세 전환
베트남은 Resolution 107/2023/QH15에 따라 OECD 글로벌 최저한세(15% 최저세율)를 도입했으며, 2024년부터 시행되었습니다. 이에 따라 글로벌 매출이 7억 5,000만 유로를 초과하는 다국적기업의 기존 법인세(CIT) 인센티브 효과가 일부 약화됩니다. 이에 대응하여 Decree 182/2024/ND-CP(2024년 12월)는 적격 투자자의 추가 세액 납부 의무를 직접적인 재정 보조금으로 보전하기 위한 투자지원기금을 설립했습니다. 그러나 이 기금의 운영 선례는 아직 마련되는 단계이므로 단기적으로 행정상 불확실성이 존재합니다. 글로벌 매출이 큰 일본 모기업은 베트남 투자 구조를 최종 확정하기 전에 기금 보전이 있는 경우와 없는 경우를 모두 모델링해야 합니다.
시사점 및 실행 계획
일본 기업이 베트남 반도체 기회를 활용하려면 현재 진행 중인 FDI 물결이 아직 충족하지 못한 세 가지 공백, 즉 IC 설계 인재 활용, 첨단 소재 공급, 자동차용 칩 통합에 정확히 부합해야 합니다. 이 세 분야는 모두 일본이 확립한 강점과 연계되며 OSAT 그린필드 구축보다 훨씬 적은 자본을 필요로 합니다.
R&D 및 IC 설계 센터 확대
베트남에는 풍부하고 비용 효율적인 엔지니어 인력이 있기 때문에 일본 반도체 기업은 베트남 내 설계 허브를 설립하거나 확대해야 합니다. 구체적으로 베트남의 초급 반도체 엔지니어 연봉은 약 16,255 USD[16], 인 반면 일본은 약 43,231 USD[17], 로, 베트남의 인건비가 일본보다 약 60~65% 낮다는 점을 보여줍니다. 또한 STEM 졸업생도 다수 배출되고 있습니다. Renesas는 이 분야에서 성공 사례를 제시하고 있으며, 현재 베트남 설계 센터(HCMC 및 Da Nang)의 엔지니어 수는 총 약 500명에 달합니다. 이 현지 팀들은 글로벌 제품용 SoC를 개발합니다. 일본 기업은 Renesas의 모델(예: 민관 R&D 인큐베이터 및 대학 파트너십)을 따름으로써 베트남의 “젊은 기술 인력”을 활용할 수 있습니다. 베트남에 R&D 연구소를 설립하면 개발 비용 절감과 현지 시장과의 근접성이라는 두 가지 이점을 확보할 수 있습니다.
OSAT 클러스터에 소재 및 장비 공급
반도체 부품 또는 장비를 생산하는 일본 기업에는 큰 기회가 있습니다. 베트남은 고품질 반도체 부품의 국내 공급업체가 부족하기 때문에 자국의 팹/OSAT 공장에 필요한 소재, 장비 및 특수 부품을 수입에 의존해야 합니다. 예를 들어, 교세라의 행보는 이러한 수요를 시사합니다. 교세라는 전 세계적으로 투자를 확대하고 있으며, 세라믹 칩 패키지 분야에서 베트남 내 사업 기반을 강화할 계획입니다. 이와 마찬가지로 리소그래피 장비, 특수 화학제품, 테스트 장비 등을 생산하는 기업들도 베트남 내 매출을 확대할 수 있습니다. 일본 공급업체는 일본산 세라믹 기판, 실리콘 웨이퍼 또는 자동 테스터 등 베트남의 기존 공급 공백을 해소할 수 있는 제품을 통해 베트남의 칩 제조시설 구축을 지원하는 파트너로 자리매김해야 합니다.
자동차용 칩 공급망 선점
베트남의 전기차 산업(빈패스트가 주도)은 EV·자동차 산업의 발전과 이 산업에 필요한 수천 종의 칩(모터 컨트롤러, 배터리 및 인포테인먼트) 수요에 힘입어 새로운 반도체 시장으로 부상하고 있습니다. 르네사스와 빈패스트의 파트너십은 이러한 기회를 잘 보여주는 사례입니다[18]. 2022년 르네사스는 전기차 개발을 지원하기 위해 빈패스트에 SoC, 마이크로컨트롤러 및 전력 반도체를 공급하기로 합의했습니다. 이는 일본 반도체 기업이 현지 자동차 제조업체와 스마트카 전장 시스템 분야에서 협력할 수 있는 경로를 보여줍니다. 베트남이 전기차 보급을 확대함에 따라 자동차용 등급 반도체 수요도 증가할 것입니다. 일본 기업은 베트남 OEM의 요구에 맞춰 자동차용 MCU와 센서 등 공급망을 조정하고, 공동 개발이나 현지 테스트 센터 구축 등을 추진해야 합니다.
자세히 읽기
* 이 기사에서 어떤 정보를 인용하고자 하시면, 저작권을 존중하기 위해 원본 기사의 링크와 함께 출처를 꼭 기재해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사를 전문으로 하는 최초의 일본 기업입니다. 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한 최근에는 파트너 검색 및 시장 분석에 사용할 수 있는 1,000,000개 이상의 베트남 기업 데이터베이스를 개발했습니다. 문의 사항이 있으시면 언제든지 저희에게 연락해 주십시오. info@b-company.jp + (84) 28 3910 3913 |
[1] https://en.vneconomy.vn/amkor-technology-proposes-to-double-capacity-of-its-semiconductor-plant-in-bac-ninh.htm
[2] https://fptsoftware.com/newsroom/news-and-press-releases/press-release/fpt-to-shape-the-future-of-ai-and-cloud-on-a-global-scale-in-collaboration-with-nvidia
[3] https://www.vietnam.vn/en/qualcomm-ra-mat-trung-tam-nghien-cuu-va-phat-trien-ai-dau-tien-tai-viet-nam
[4] https://b-company.jp/vietnam-semiconductor-market-key-updates-investment-activities-in-h1-2025/
[5] https://vietnamnet.vn/en/electric-motorbikes-surge-as-vietnam-prepares-for-gas-bike-phase-out-2428875.html
[6] https://plo.vn/ky-nguyen-so/synopsys-tang-toc-dao-tao-nhan-luc-vi-mach-viet-nam-post870088.html
[7] https://investor.marvell.com/news-events/press-releases/detail/994/vietnam-becomes-third-largest-marvell-global-rd-hub-as-engineering-workforce-surpasses-500-employees
[8] https://www.renesas.com/en/about/newsroom/renesas-electronics-semiconductor-design-subsidiary-vietnam-receives-excellence-award-ministry?srsltid=AfmBOoqUjIXio1sj3Te_zuBY240rDjbJDtMoWpuwKdLrY6Nt-xQKXUcK
[9] https://datafiles.chinhphu.vn/cpp/files/vbpq/2024/9/1018-ttg.signed.pdf
[10] https://en.vietnamplus.vn/intel-eyes-investment-in-vietnam-chip-manufacturing-plant-post260884.vnp
[11] https://www.sourceready.com/blog/vietnam-electronics-high-tech-hub
[12] https://www.reuters.com/world/asia-pacific/samsung-plans-15-billion-chip-testing-plant-vietnam-document-shows-2026-05-27/
[13] https://nguoiquansat.vn/intel-amkor-hana-micron-du-kien-dau-tu-hang-ty-usd-vao-viet-nam-cho-linh-vuc-kiem-thu-va-dong-goi-chip-176997.html
[14] https://www.renesas.com/en/about/newsroom/renesas-reports-financial-results-year-ended-december-31-2025
[15] https://stockanalysis.com/quote/tyo/6971/revenue/
[16] https://www.salaryexpert.com/salary/job/semiconductor-engineer/vietnam/hanoi
[17] https://www.salaryexpert.com/salary/job/semiconductor-engineer/japan
[18] https://www.renesas.com/en/about/newsroom/vinfast-and-renesas-sign-strategic-partnership-advance-automobile-technology
관련기사




로그인 / 회원가입
뉴스레터 구독