

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Việt Nam đã giới thiệu cho các công ty Nhật Bản những cơ hội trong thị trường bán dẫn trên nhiều lĩnh vực nghiên cứu và sản xuất.
10/06/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Tóm tắt điều hành
– Thị trường bán dẫn Việt Nam được dự báo đạt 24,46 tỷ USD vào năm 2025, tăng lên 46,54 tỷ USD vào năm 2030 với CAGR 15.7% (2024–2030).
– Việt Nam ngày càng được định vị là điểm đến bán dẫn “China+1” hàng đầu Đông Nam Á, hưởng lợi từ xu hướng đa dạng hóa chuỗi cung ứng toàn cầu và sự tái định hình địa chính trị.
– Việt Nam vẫn có thế mạnh nhất trong lĩnh vực Lắp ráp, Đóng gói và Kiểm định (OSAT), đồng thời đang tích cực phát triển năng lực thiết kế chip ở thượng nguồn.
– Chính phủ Việt Nam đặt mục tiêu đào tạo 50.000 kỹ sư bán dẫn vào năm 2030, hình thành một trong những nguồn nhân lực bán dẫn lớn nhất khu vực.
– Đối với các doanh nghiệp Nhật Bản, Việt Nam mang đến cơ hội trong các lĩnh vực R&D và thiết kế IC, cung ứng vật liệu và thiết bị bán dẫn, hợp tác OSAT, cũng như chuỗi giá trị bán dẫn ô tô.
Bức tranh thị trường bán dẫn Việt Nam và lập bản đồ chuỗi giá trị
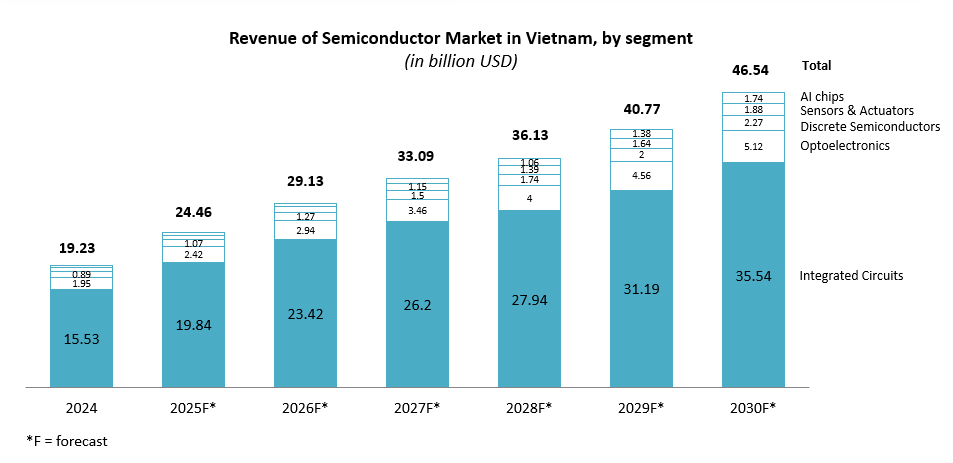
Thị trường bán dẫn Việt Nam được dự báo mở rộng từ 19,23 tỷ USD vào năm 2024 lên 46,54 tỷ USD vào năm 2030, tương ứng với CAGR khoảng 15.7%. Tăng trưởng được thúc đẩy bởi xuất khẩu điện tử, dòng vốn FDI gia tăng và vai trò chiến lược của Việt Nam trong các chuỗi cung ứng bán dẫn toàn cầu.
Nguồn: Statista
Phân khúc Mạch tích hợp là nền tảng cấu trúc, đóng góp 15,53 tỷ USD, tương đương khoảng 81% tổng doanh thu vào năm 2024, và được dự báo đạt 35,54 tỷ USD vào năm 2030. Điều này gắn trực tiếp với việc mở rộng công suất OSAT: cơ sở của Amkor tại Bắc Ninh đang nâng công suất lên 3,6 tỷ đơn vị mỗi năm vào quý 4 năm 2025, tăng gấp chín lần so với công suất khi đưa vào vận hành năm 2021[1].
Chip AI là phân khúc tăng trưởng có mức độ chắc chắn cao nhất, từ 0,28 tỷ USD vào năm 2024 lên 1,74 tỷ USD vào năm 2030, tương đương CAGR khoảng 35%. Động lực tăng trưởng đến từ AI Factory trị giá 200 triệu USD của Nvidia với FPT[2], trung tâm R&D về AI của Qualcomm tại Thành phố Hồ Chí Minh (lớn thứ ba trên toàn cầu)[3], và việc Chính phủ chính thức ưu tiên lĩnh vực này theo Quyết định 1018/QĐ-TTg[4]. Đối với các doanh nghiệp Nhật Bản, nhu cầu về vật liệu và thiết bị kiểm định trong phân khúc này là cơ hội doanh thu có thể tiếp cận ngay.
Cảm biến & Bộ chấp hành (từ 0,58 tỷ USD vào năm 2024 lên 1,88 tỷ USD vào năm 2030) sẽ nhận được động lực mang tính cấu trúc từ sự phát triển của ngành điện tử ô tô tại Việt Nam. Việc VinFast gia tăng sản lượng xe điện và các chính sách loại bỏ dần xe máy của Chính phủ[5] tại Hà Nội và Thành phố Hồ Chí Minh (bắt đầu trong giai đoạn 2025–2026) sẽ từng bước chuyển nhu cầu sang chất bán dẫn công suất, cảm biến ADAS và MCU; đây chính xác là những phân khúc sản phẩm mà các doanh nghiệp Nhật Bản có lợi thế cạnh tranh trên toàn cầu.
| Giai đoạn chuỗi giá trị | Vị thế của Việt Nam | Người chơi chính | Đánh giá |
| Thượng nguồn | Thiết kế IC | Renesas, Marvell, Synopsys, FPT Semiconductor | Phát triển |
| Trung nguồn | Chế tạo wafer | Không có | Yếu |
| Hạ nguồn | OSAT | Intel, Amkor, Hana Micron | Mạnh |
Sự tổng hợp của B&Company
Thượng nguồn: Thiết kế IC & R&D bán dẫn
Việt Nam đang nhanh chóng xây dựng năng lực trong lĩnh vực thiết kế bán dẫn, đặc biệt là các ứng dụng liên quan đến AI. Hoạt động thiết kế tạo ra giá trị gia tăng cao hơn đáng kể so với hoạt động lắp ráp và là bước đầu tiên để tiến lên các nấc thang cao hơn trong chuỗi giá trị bán dẫn. Phân khúc chip AI của Việt Nam được dự báo mở rộng từ 280 triệu USD vào năm 2024 lên 1,74 tỷ USD vào năm 2030, trở thành danh mục bán dẫn tăng trưởng nhanh nhất.
Tăng trưởng được hỗ trợ bởi đầu tư ngày càng tăng từ các doanh nghiệp dẫn đầu toàn cầu về thiết kế, bao gồm Marvell, Synopsys, Qualcomm và các quan hệ đối tác trong hệ sinh thái AI của Nvidia. Chẳng hạn, Synopsys đã mở rộng nguồn nhân lực tại Việt Nam (khoảng 500 kỹ sư tại TP.HCM và Đà Nẵng) thông qua đào tạo các nhà thiết kế vi mạch[6], còn Marvell đã tuyển dụng hơn 500 kỹ sư (trung tâm R&D lớn thứ 3 của Việt Nam), đưa Thành phố Hồ Chí Minh và Đà Nẵng trở thành các trung tâm thiết kế chủ chốt[7]. Các doanh nghiệp Nhật Bản đã có chỗ đứng đáng kể khi Renesas Electronics Vietnam vận hành trung tâm thiết kế R&D lớn nhất bên ngoài Nhật Bản tại Thành phố Hồ Chí Minh, tập trung vào các giải pháp bán dẫn cho ô tô, công nghiệp và IoT[8].
Trung nguồn: Chế tạo wafer
Hiện chưa có nhà máy chế tạo wafer trong nước nào đi vào vận hành, mặc dù Viettel đã khởi công vào tháng 1 năm 2026 nhà máy chế tạo bán dẫn trong nước đầu tiên của Việt Nam, với mục tiêu sản xuất thử nghiệm vào cuối năm 2027 và tối ưu hóa quy trình đến năm 2030. Lộ trình chính sách của Việt Nam thừa nhận rằng xây dựng các nhà máy chế tạo là mục tiêu dài hạn thay vì cơ hội đầu tư hiện tại. Chiến lược hiện nay dự kiến có một nhà máy chế tạo thí điểm quy mô nhỏ vào năm 2030, nhưng mục tiêu xây dựng ngành bán dẫn trị giá 100 tỷ USD vào năm 2050 vẫn mang tính khát vọng[9]. Trên thực tế, việc thiếu năng lực chế tạo trong nước khiến Việt Nam vẫn phụ thuộc vào wafer nhập khẩu; phần lớn các nhà máy chip tập trung vào OSAT. Khoảng trống này cho thấy các doanh nghiệp Việt Nam và Nhật Bản có thể hợp tác ở đâu (ví dụ: cùng R&D về wafer hợp chất hoặc ươm tạo các mini-fab)
Hạ nguồn: OSAT
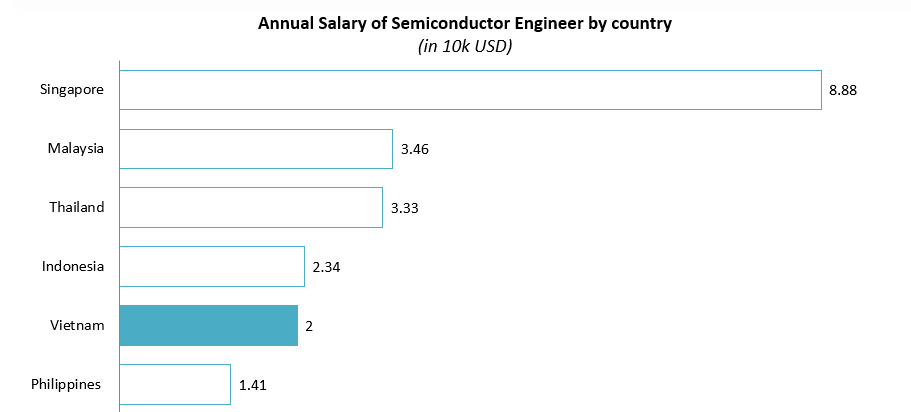
Mức lương hằng năm của Kỹ sư Bán dẫn theo quốc gia (
Nguồn: Economic Research Institute
Phân khúc này là thế mạnh và chiếm tỷ trọng lớn nhất của Việt Nam. Các doanh nghiệp OSAT lớn (Intel, Amkor, Samsung, Hana Micron) đã vận hành các cơ sở quy mô lớn tại đây. Ví dụ, Intel đã xây dựng trung tâm lớn nhất trên toàn cầu – nhà máy đóng gói và kiểm thử chip trị giá 1,5 tỷ USD tại Thành phố Hồ Chí Minh[10], Amkor đang mở rộng cơ sở tại Bắc Ninh lên 1,6 tỷ USD[11] và cơ sở kiểm thử bán dẫn mới được công bố của Samsung trị giá 1,5 tỷ USD ở phía bắc Hà Nội[12]. Lực lượng lao động có chi phí cạnh tranh và hệ sinh thái sản xuất điện tử đã được thiết lập của quốc gia này tiếp tục thu hút các hoạt động đóng gói và kiểm thử tiên tiến, củng cố vị thế của Việt Nam như một trung tâm hậu cần bán dẫn mới nổi.
Bối cảnh cạnh tranh
Hệ sinh thái bán dẫn tại Việt Nam được định hình bởi ba nhóm doanh nghiệp riêng biệt. Các doanh nghiệp Mỹ và Hàn Quốc chi phối phân khúc OSAT và sản xuất bộ nhớ thâm dụng vốn. Các doanh nghiệp Nhật Bản nắm giữ vị thế hẹp nhưng có tầm quan trọng chiến lược trong thiết kế IC và vật liệu tiên tiến. Các doanh nghiệp trong nước là những đơn vị tiên phong giai đoạn đầu được Nhà nước hậu thuẫn, đang xây dựng năng lực nội tại của Việt Nam. Đối với các nhà đầu tư Nhật Bản, việc xác định vị trí của từng nhóm và những khoảng trống còn lại là câu hỏi chiến lược cốt lõi.
Nhóm A – Doanh nghiệp Mỹ và Hàn Quốc: Các doanh nghiệp dẫn đầu về OSAT và sản xuất (chi phối khâu hạ nguồn; thâm dụng vốn)
| Công ty | Quốc gia | Được thành lập | Phân đoạn | Vai trò tại Việt Nam | Vốn đầu tư tại Việt Nam |
| Sản phẩm Intel Việt Nam intel.com |
Hoa Kỳ | 1968 | OSAT | Cơ sở lắp ráp và kiểm thử IC lớn nhất tại Việt Nam; Thành phố Hồ Chí Minh; hoạt động từ năm 2006 | ~1,5 tỷ USD |
| Amkor Technology Vietnam amkor.com |
Hoa Kỳ | 1968 | OSAT | Nhà máy tại Bắc Ninh; mục tiêu đạt 3,6 tỷ đơn vị/năm vào quý 4 năm 2025; một trong những cơ sở OSAT lớn nhất toàn cầu | 1,6 tỷ USD |
| Samsung Electronics Việt Nam samsung.com |
Hàn Quốc | 1969 | OSAT | Cụm nhiều nhà máy tại Thái Nguyên và Bắc Ninh; đóng gói thiết bị cầm tay và chất bán dẫn; hiện diện sản xuất sâu rộng nhất tại Việt Nam | ~1,5 tỷ USD (chất bán dẫn) |
| Hana Micron Vina hanamicron.com |
Hàn Quốc | 2001 | OSAT | Đóng gói và kiểm thử tại Bắc Giang; mở rộng sang DRAM và các dạng đóng gói tiên tiến | 900 triệu USD (đến năm 2026)[13] |
| Marvell Technology Vietnam marvell.com |
Hoa Kỳ | 1997 | Thiết kế | Trung tâm R&D thiết kế chip tại Thành phố Hồ Chí Minh; SoC cho hạ tầng dữ liệu và mạng; nâng cao năng lực kỹ sư địa phương | – hơn 500 kỹ sư
– trung tâm R&D toàn cầu lớn thứ 3 của Việt Namthứ lớn nhất toàn cầu |
Nhóm B – Doanh nghiệp Nhật Bản: Thiết kế IC và vật liệu tiên tiến (đội ngũ “nội địa” của Việt Nam dành cho các nhà đầu tư Nhật Bản, vẫn còn nhiều khoảng trống)
| Công ty | Quốc gia | Được thành lập | Phân đoạn | Vai trò tại Việt Nam | Doanh thu |
| Renesas Design Vietnam (RVC) renesas.com |
Nhật Bản | 2004 (tại Việt Nam) | Thiết kế | Trung tâm thiết kế lớn nhất của Renesas bên ngoài Nhật Bản; Thành phố Hồ Chí Minh (2004) + Đà Nẵng (2024); thiết kế SoC và MCU cho ô tô; quan hệ đối tác chiến lược với VinFast về chip cho xe điện | Công ty mẹ ~8,3 tỷ USD (2025)[14] |
| Kyocera Việt Nam kyocera.com |
Nhật Bản | 1959 (hoạt động tại Việt Nam) | Nguyên vật liệu | Vỏ gốm tiên tiến, đế bán dẫn và linh kiện; cung ứng cho cụm OSAT tại Việt Nam và chuỗi cung ứng bán dẫn rộng hơn tại châu Á | Toàn cầu ~12,96 tỷ USD (3/2026)[15] |
Nhóm C – Doanh nghiệp trong nước: Các doanh nghiệp tiên phong về thiết kế IC được Nhà nước hậu thuẫn (giai đoạn đầu; được Chính phủ ưu tiên; mục tiêu tiềm năng cho hợp tác với các doanh nghiệp Nhật Bản)
| Công ty | Quốc gia | Được thành lập | Phân đoạn | Vai trò tại Việt Nam | Đơn vị hậu thuẫn |
| FPT Bán dẫn semiconductor.fpt.com |
Vietnam | 2022 | Thiết kế trong nước | Công ty thiết kế IC đầu tiên thuộc sở hữu trong nước; chip PMIC được chế tạo tại TSMC; Nhà máy AI Nvidia trị giá 200 triệu USD | Hợp tác giữa FPT Group và Nvidia |
| Viettel High Technology (VHT) vht.com.vn |
Vietnam | 2019 | Thiết kế trong nước | Military-telecom conglomerate’s semiconductor arm; 5G chip design; state-sponsored national security semiconductor agenda | State / Viettel Group |
Sự tổng hợp của B&Company
Regulatory framework & “Green Lane” incentives
Vietnam has constructed one of Southeast Asia’s most investor-friendly regulatory environments for semiconductor and high-technology projects. The architecture is organized around two functional pillars: fast-track FDI procedures and long-term talent development mechanisms, supplemented by a risk flag that large-revenue multinationals must factor into their tax planning.
Green Lane – FDI Procedures & Tax Incentives
| Ngày có hiệu lực | Chính sách | Key Impact on Foreign Investors |
| Feb 2025 | Decree 19/2025/ND-CP | Fast-track approval process (15 working days), reducing project setup time by ~260 days and accelerating market entry. |
| Jan 2026 | Digital Technology Industry Law | Offers 10% CIT for up to 15 years, plus import duty and land-rent exemptions, significantly lowering operating costs. |
| 2025 onward | Special Investment Incentive Framework (Law on Investment 2025, Law 90/2025/QH15, Digital Technology Industry Law 2025) | Provides additional tax, R&D, and investment incentives for strategic semiconductor projects, enhancing ROI for foreign investors. |
| 2025–2026 | Law 57/2024/QH15 & Law 90/2025/QH15 | Streamlines licensing and administrative procedures, shortening project implementation timelines by 250–300 days. |
| 2021 | Law on Investment: 100% Foreign Ownership Policy | Allows full foreign ownership of semiconductor manufacturing and design businesses, enabling complete operational control and profit retention. |
Human capital strategy – The talent pipeline
| Ngày có hiệu lực | Chính sách | Key Impact for Foreign Investors |
| Sep 2024 | Decision 1017/QD-TTg – Semiconductor Talent Development Program | Expands the semiconductor workforce through government-backed training of 50,000 engineers and 1,000 researchers by 2030. |
| Sep 2024 | Decision 1018/QD-TTg – Semiconductor Industry Strategy 2030 | Provides a clear roadmap for ecosystem expansion, including semiconductor design, fabrication, and OSAT capacity. |
| Jun 2023 | Resolution 98/2023/QH15 (HCMC Pilot Mechanism) | Supports industry–university collaboration and R&D activities, strengthening access to local innovation resources. |
| 2025–Present | Vietnam–Japan Semiconductor Cooperation Initiatives | Facilitates talent development and R&D partnerships, improving access to skilled labor and research capabilities. |
Sự tổng hợp của B&Company
Risk flag: Global minimum tax transition
Vietnam adopted the OECD Global Minimum Tax (15% floor) under Resolution 107/2023/QH15, effective 2024. This partially erodes traditional CIT incentives for multinationals with global revenue exceeding EUR 750 million. In response, Decree 182/2024/ND-CP (December 2024) established an Investment Support Fund to compensate qualifying investors for top-up tax liabilities through direct fiscal grants. However, the Fund’s operational precedents are still being established, creating near-term administrative uncertainty. Japanese parent companies with large global revenues must model both scenarios: with and without Fund compensation before finalizing Vietnam investment structures.
Implications & Action plan
Vietnam’s semiconductor opportunity for Japanese firms is about fitting precisely into the three gaps that the current FDI wave has left open: IC design talent leverage, advanced materials supply, and automotive chip integration. Each of these aligns with established Japanese strengths and requires materially less capital than OSAT greenfield construction.
Expand R&D and IC design centers
Japanese semiconductor companies should build or enlarge Vietnam-based design hubs as Vietnamese engineers are abundant and cost-effective. Specifically, an entry-level semiconductor engineer in Vietnam makes about 16,255 USD[16], compared to about 43,231 USD in Japan[17], indicating that Vietnamese labor costs are about 60–65% lower than those in Japan, while there are many STEM graduates. Renesas has demonstrated success here; its Vietnam design centers (HCMC + Da Nang) now total ~500 engineers. These local teams develop SoCs for global products. By following Renesas’s model (e.g., public-private R&D incubators, university partnerships), Japanese firms can tap Vietnam’s “young techie” workforce. Establishing R&D labs in Vietnam offers a dual benefit: cheaper development and proximity to local markets.
Supply materials & equipment to OSAT clusters
Japanese firms with semiconductor components or tools have a big opportunity. Vietnam will need imported materials, equipment, and specialty parts for its fabs/OSAT plants due to the lack of domestic suppliers of high-quality semiconductor components. For instance, Kyocera’s actions hint at this demand; it is ramping investment globally and plans to deepen its Vietnam footprint in ceramic chip packages. Likewise, makers of lithography machines, specialty chemicals, test equipment, etc. can expand sales to Vietnam. Japanese suppliers should position themselves as partners for building Vietnam’s chip facilities, such as Japanese ceramic substrates, silicon wafers, or automated testers, which could fill existing gaps.
Capture the automotive chip supply chain
Vietnam’s electric vehicle industry (led by VinFast) is a new chip market as the development of the EV/auto sector and the need of thousands of chips (motor controllers, batteries, and infotainment) for this sector. Renesas’s partnership with VinFast exemplifies this opportunity[18]. In 2022, Renesas agreed to provide VinFast with SoCs, microcontrollers, and power semiconductors to support EV development. This shows a path: Japanese chipmakers can collaborate with local automakers on smart car electronics. As Vietnam pushes EV adoption, demand for automotive-grade semiconductors will rise. Japanese firms should align their supply chains (e.g., automotive MCUs, sensors) with Vietnamese OEM needs, possibly via joint development or localized testing centers.
Đọc thêm
Ngành công nghiệp bán dẫn tại Việt Nam và những động thái đầu tư gần đây
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam kể từ năm 2008. Chúng tôi cung cấp một loạt dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng và kết nối doanh nghiệp. Ngoài ra, chúng tôi vừa phát triển một cơ sở dữ liệu với hơn 1.000.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin đừng ngần ngại liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] https://en.vneconomy.vn/amkor-technology-proposes-to-double-capacity-of-its-semiconductor-plant-in-bac-ninh.htm
[2] https://fptsoftware.com/newsroom/news-and-press-releases/press-release/fpt-to-shape-the-future-of-ai-and-cloud-on-a-global-scale-in-collaboration-with-nvidia
[3] https://www.vietnam.vn/en/qualcomm-ra-mat-trung-tam-nghien-cuu-va-phat-trien-ai-dau-tien-tai-viet-nam
[4] https://b-company.jp/vietnam-semiconductor-market-key-updates-investment-activities-in-h1-2025/
[5] https://vietnamnet.vn/en/electric-motorbikes-surge-as-vietnam-prepares-for-gas-bike-phase-out-2428875.html
[6] https://plo.vn/ky-nguyen-so/synopsys-tang-toc-dao-tao-nhan-luc-vi-mach-viet-nam-post870088.html
[7] https://investor.marvell.com/news-events/press-releases/detail/994/vietnam-becomes-third-largest-marvell-global-rd-hub-as-engineering-workforce-surpasses-500-employees
[8] https://www.renesas.com/en/about/newsroom/renesas-electronics-semiconductor-design-subsidiary-vietnam-receives-excellence-award-ministry?srsltid=AfmBOoqUjIXio1sj3Te_zuBY240rDjbJDtMoWpuwKdLrY6Nt-xQKXUcK
[9] https://datafiles.chinhphu.vn/cpp/files/vbpq/2024/9/1018-ttg.signed.pdf
[10] https://en.vietnamplus.vn/intel-eyes-investment-in-vietnam-chip-manufacturing-plant-post260884.vnp
[11] https://www.sourceready.com/blog/vietnam-electronics-high-tech-hub
[12] https://www.reuters.com/world/asia-pacific/samsung-plans-15-billion-chip-testing-plant-vietnam-document-shows-2026-05-27/
[13] https://nguoiquansat.vn/intel-amkor-hana-micron-du-kien-dau-tu-hang-ty-usd-vao-viet-nam-cho-linh-vuc-kiem-thu-va-dong-goi-chip-176997.html
[14] https://www.renesas.com/en/about/newsroom/renesas-reports-financial-results-year-ended-december-31-2025
[15] https://stockanalysis.com/quote/tyo/6971/revenue/
[16] https://www.salaryexpert.com/salary/job/semiconductor-engineer/vietnam/hanoi
[17] https://www.salaryexpert.com/salary/job/semiconductor-engineer/japan
[18] https://www.renesas.com/en/about/newsroom/vinfast-and-renesas-sign-strategic-partnership-advance-automobile-technology
Bài viết liên quan




Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN