

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Khi các tập đoàn toàn cầu đa dạng hóa chuỗi cung ứng vào Việt Nam, nhu cầu về hạt nhựa tăng lên, nhưng đất nước vẫn phụ thuộc vào vật liệu nhập khẩu.
11/11/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Việt Nam là một trong những trung tâm sản xuất nhựa tăng trưởng nhanh nhất Đông Nam Á, được thúc đẩy bởi nhu cầu nội địa gia tăng, sản xuất hướng đến xuất khẩu và dòng vốn đầu tư nước ngoài mạnh mẽ. Nền tảng của ngành này là nhựa resin, nguyên liệu đầu vào cơ bản cho bao bì, hàng tiêu dùng, linh kiện ô tô, điện tử và sản xuất công nghiệp. Khi các tập đoàn toàn cầu đa dạng hóa chuỗi cung ứng sang Việt Nam, nhu cầu đối với nhựa resin tiếp tục tăng, nhưng quốc gia này vẫn phụ thuộc rất lớn vào nhập khẩu nguyên liệu thô chủ yếu.
Nhựa tái chế chất lượng cao
Nguồn: Teong Chuan
Tổng quan thị trường ngành nhựa resin của Việt Nam
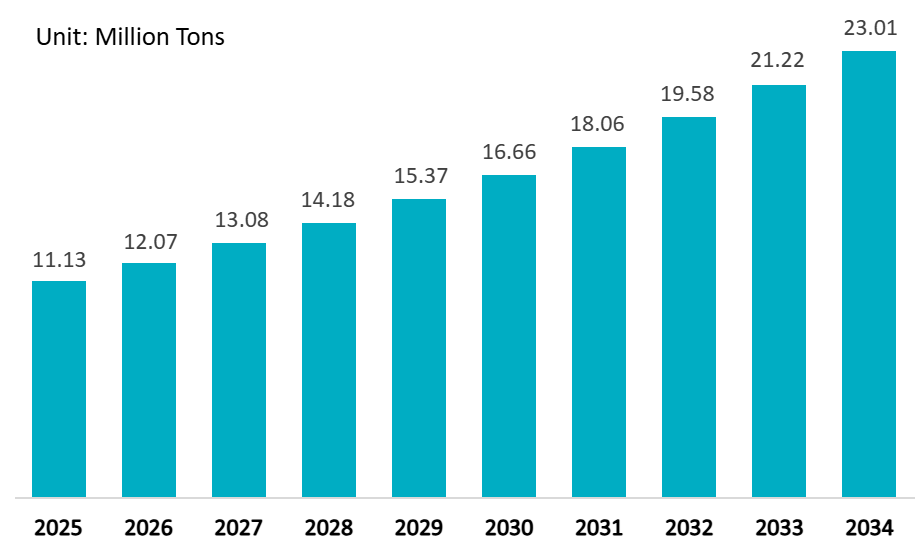
Việt Nam đã chứng kiến mức tăng trưởng nhanh của tiêu thụ nhựa trong 10 năm qua, trở thành một trong những thị trường nhựa năng động nhất ASEAN. Theo Hiệp hội Nhựa Việt Nam (VPA), Việt Nam đã tiêu thụ khoảng 11,2 triệu tấn nhựa vào năm 2025, và tổng nhu cầu được dự báo sẽ đạt khoảng 23 triệu tấn vào năm 2034, tương ứng CAGR khoảng 8-9%[1], — thuộc nhóm cao nhất trong khu vực.
Tuy nhiên, nguồn cung resin trong nước vẫn còn hạn chế. Hiện nay, trung bình chỉ có 15-35% nhu cầu resin được sản xuất trong nước, phần còn lại phải nhập khẩu dưới dạng nguyên liệu nhựa sơ cấp[2]. Trong giai đoạn tháng 1–7/2025, Việt Nam đã nhập khẩu 5,55 triệu tấn nhựa resin trị giá hơn US$7,3 tỷ, tăng 18,8% về sản lượng và 11,6% về giá trị so với cùng kỳ năm trước[3]. Các loại resin nhập khẩu chủ chốt gồm PE, PP, PVC, PET và nhựa kỹ thuật, những mặt hàng này hỗ trợ vai trò ngày càng lớn của Việt Nam trong sản xuất toàn cầu.
Quy mô thị trường nhựa Việt Nam (2025 – 2034)
Nguồn: Nghiên cứu thị trường chuyên gia
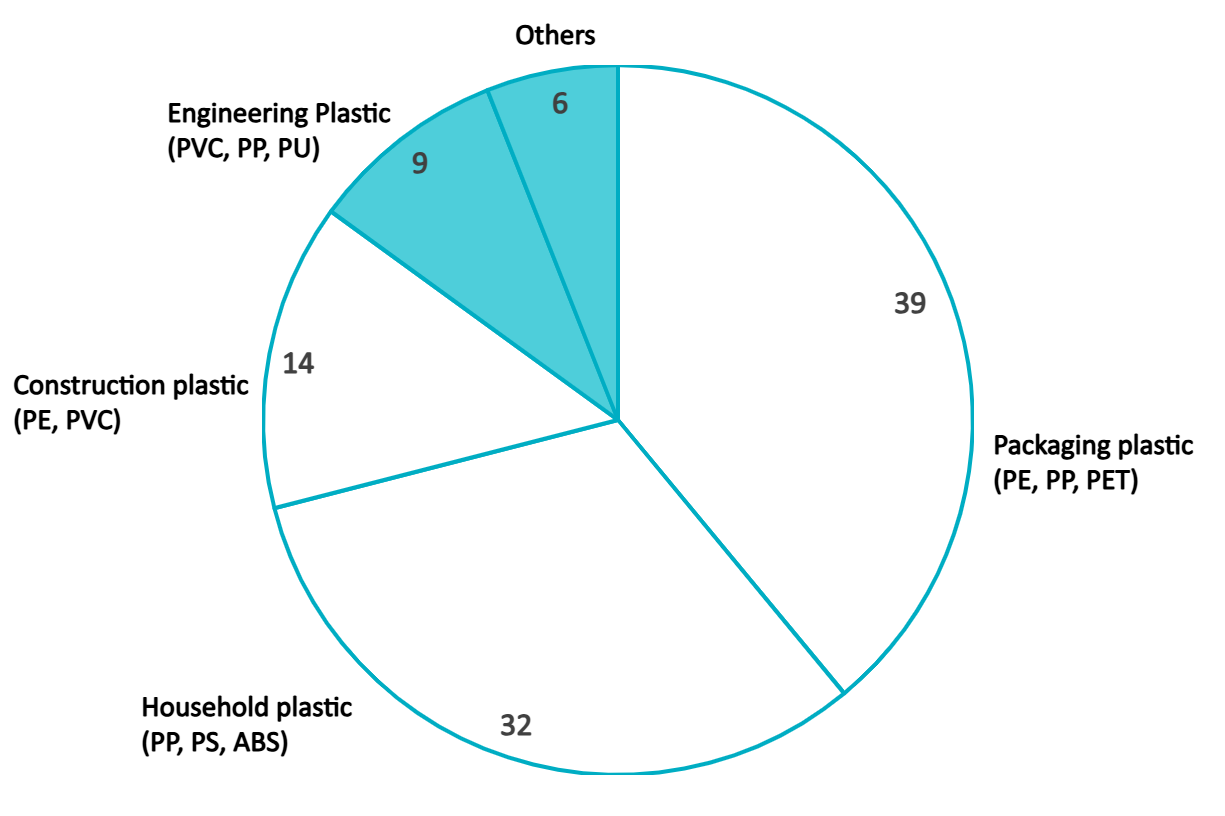
Main categories of plastic products produced by Vietnam in 2024
100% = 3 triệu tấn
Nguồn: Viegoglobal
Về sản xuất trong nước, hiện Việt Nam đang sản xuất các nguyên liệu đầu vào chủ chốt như PVC, PP, PET, PS và PE, với tổng công suất gần 3 triệu tấn mỗi năm. Sản phẩm nhựa được sản xuất từ cả resin nguyên sinh và resin tái chế, giúp quốc gia này linh hoạt hơn trong nguồn cung. Năng lực này cho phép Việt Nam sản xuất cạnh tranh nhiều loại hàng hóa, từ bao bì và sản phẩm tiêu dùng đến vật liệu xây dựng và nhựa công nghệ cao như linh kiện ô tô và linh kiện máy tính.
Xu hướng thị trường: Định hình tương lai của nhựa resin
Ngành nhựa resin của Việt Nam đang trải qua một sự chuyển đổi đáng kể, được thúc đẩy bởi thay đổi mô hình tiêu dùng, yêu cầu bền vững và nâng cấp công nghiệp.
Chuyển dịch sang nhựa bền vững
Mối quan ngại ngày càng tăng về môi trường và áp lực toàn cầu về tính bền vững đang thúc đẩy sự quan tâm ngày càng tăng đối với nhựa tái chế (rPET, rPP, rPE) và nhựa sinh học. Khối lượng nhựa tái chế được tiêu thụ tại Việt Nam ước tính là 290,6 kiloton vào năm 2024 và dự kiến sẽ đạt 561,7 kiloton vào năm 2033, tương ứng với tốc độ tăng trưởng kép hàng năm (CAGR) là 7,22%. Mặc dù mức tiêu thụ cao, tỷ lệ tái chế vẫn còn thấp: một số nghiên cứu ước tính rằng chỉ khoảng một phần ba chất thải nhựa được tái chế đúng cách trên toàn quốc, nhấn mạnh khoảng cách hiệu suất đáng kể so với các thị trường tiên tiến. Để ứng phó với tình hình này, mục tiêu của chính phủ là đạt được tỷ lệ thu gom và xử lý chất thải nhựa là 50% vào năm 2025 và sử dụng vật liệu tái chế là 25% trong bao bì nhựa vào năm 2030. Mặc dù vẫn đang trong giai đoạn sơ khai, thị trường nhựa tái chế được dự đoán sẽ tăng trưởng với tốc độ tăng trưởng kép hàng năm (CAGR) hơn 15% trong những năm tới.
Trước xu hướng này, nhiều thương hiệu toàn cầu và trong nước tại Việt Nam đang bắt đầu áp dụng các thực hành bao bì bền vững. Ví dụ, năm 2022 Coca‑Cola Việt Nam đã giới thiệu chai làm từ 100 % PET tái chế (rPET), dự kiến giúp tránh sử dụng khoảng 2.000 tấn nhựa mới mỗi năm tại Việt Nam. Nestlé MILO Việt Nam cũng đã ra mắt hơn 16 triệu ống hút giấy vào năm 2020 cho thức uống MILO Breakfast Drink của mình, góp phần giảm khoảng 6,7 tấn rác thải nhựa
Mở rộng tiêu thụ đầu ra, dẫn dắt bởi bao bì và sản xuất
Một xu hướng chủ đạo định hình thị trường nhựa resin Việt Nam là sự mở rộng nhanh chóng của các ngành công nghiệp hạ nguồn, đặc biệt là bao bì và sản xuất hướng đến xuất khẩu. Tăng trưởng này được thúc đẩy bởi nhu cầu gia tăng đối với bao bì thực phẩm và đồ uống, logistics thương mại điện tử và hàng tiêu dùng. Riêng phân khúc bao bì được dự báo sẽ tăng trưởng với CAGR 7,7% giai đoạn 2025 đến 2032, phản ánh sự chuyển dịch mang tính cấu trúc sang các định dạng nhựa nhẹ, linh hoạt. Khi các nhà sản xuất điện tử và ô tô đa quốc gia dịch chuyển sản xuất sang Việt Nam, nhu cầu đối với các loại resin kỹ thuật cao như ABS, PC và PA tiếp tục mở rộng song song với mức tiêu thụ truyền thống của PE và PP. Đà tăng trưởng bền vững ở đầu ra này củng cố vị thế của Việt Nam như một thị trường tiềm năng cao cho cả các nhà cung cấp resin hàng hóa và resin hiệu năng cao.
Gia tăng phụ thuộc vào resin nhập khẩu do hạn chế nguồn cung trong nước
Xu hướng định hình thứ ba là sự phụ thuộc lớn của Việt Nam vào nhập khẩu resin, một khoảng trống mang tính cấu trúc do năng lực hóa dầu trong nước còn hạn chế. Các ước tính của ngành cho thấy 70% nguyên liệu nhựa sử dụng tại Việt Nam là nhập khẩu, đặc biệt là PE, PP và PVC[4]. Dữ liệu lô hàng tiếp tục cho thấy mức độ phụ thuộc vào nhập khẩu đang gia tăng: từ tháng 9/2023 đến tháng 8/2024, Việt Nam ghi nhận 39.516 lô hàng nguyên liệu nhựa, tương ứng mức tăng 167% so với giai đoạn mười hai tháng trước đó. Sự phụ thuộc này khiến các nhà sản xuất hạ nguồn trong nước dễ bị ảnh hưởng bởi biến động giá dầu thô toàn cầu, biến động tỷ giá, gián đoạn vận tải biển và các cú sốc địa chính trị. Tuy nhiên, đồng thời cũng tạo ra các điểm vào rõ ràng cho các nhà cung cấp nhựa resin, nhà phân phối và thương nhân quốc tế mở rộng hiện diện trên thị trường.
Tuy nhiên, Việt Nam đang dần giảm sự phụ thuộc này khi các doanh nghiệp nội địa lớn mở rộng sản xuất. Năm 2023, Long Son Petrochemicals (LSP) gần đây đã đi vào vận hành với công suất 1,4 triệu tấn PE và PP mỗi năm, trong khi Hyosung Vina Chemicals và BSR đang mở rộng sản lượng polypropylene và hạt nhựa trong nước, cho thấy những bước đi ban đầu hướng tới tự chủ nguồn cung.
Người chơi chính
Thị trường nhựa resin tại Việt Nam là một lĩnh vực năng động, bị chi phối bởi một số nhà sản xuất hóa dầu quy mô lớn, đặc biệt đối với các loại resin hàng hóa như PP và PVC. Các doanh nghiệp quốc tế và khu vực như Hyosung, SCG Chemicals (thông qua Long Son Petrochemicals) và TPC Vina nắm giữ thị phần đáng kể, nhờ lợi thế kinh tế theo quy mô và công nghệ tiên tiến. Các doanh nghiệp trong nước như Binh Son Refining and Petrochemical JSC và PVFCCo đóng vai trò quan trọng đối với nguồn cung nội địa, thường tận dụng các tổ hợp năng lượng hoặc hóa chất tích hợp của mình.
Cũng có sự hiện diện đáng kể của các nhà cung cấp quốc tế (ví dụ: Siam Cement Group, Dow Chemical), chủ yếu nhập khẩu các loại nhựa resin chuyên dụng để đáp ứng nhu cầu đa dạng của các nhà sản xuất hạ nguồn. Thị trường còn có nhiều nhà gia công hợp chất nhựa và đơn vị tái chế quy mô nhỏ trong nước, những doanh nghiệp này xử lý và phối trộn resin để tạo ra các giải pháp thiết kế riêng. Cạnh tranh được thúc đẩy bởi giá cả, chất lượng sản phẩm, độ tin cậy của nguồn cung và ngày càng nhiều các sản phẩm bền vững.
| No | Tên | Năm thành lập | Trụ sở chính | Quốc gia | Sản phẩm chính | Dung tích |
| 1 | Hyosung Vina Chemicals Co., Ltd. | 2007 | Bà Rịa – Vũng Tàu | Hàn Quốc | PP | Sản xuất 300.000 tấn PP/năm[5] |
| 2 | SCG Chemicals (Vietnam) | Không có | Hồ Chí Minh | Thái Lan | PE, PP, PVC, POF | Sản xuất 1,4 triệu tấn/năm POF |
| 3 | Binh Son Refining and Petrochemical (BSR) | 2008 | Quảng Ngãi | Vietnam | PP | Sản xuất 150.000 tấn PP/năm |
| 4 | An Thanh Bicsol Co., Ltd. | 2017 | Hải Phòng | Vietnam | PE, PP, PVC, PS | Xuất khẩu ~500.000 tấn nhựa cung cấp mỗi năm |
| 5 | Tin Phat Plastic & Chemical Joint Stock Company | 2018 | Hồ Chí Minh | Vietnam | PP, PE, PET | – |
| 6 | TPC Vina Plastic and Chemical Corporation Ltd. | 1997 | Đồng Nai | Vietnam | PVC
|
210,000 tấn PVC mỗi năm |
| 7 | Phu My Plastics Production JSC (PMP) | 2007 | Bà Rịa – Vũng Tàu | Vietnam | PP | – |
| 8 | Stavian Chemical Joint Stock Company | 2009 | Hà Nội | Vietnam | PE, PP, PET, EVA, PVC, ABS, HIPS, GPPS | – |
| 9 | Duy Tan Plastics Manufacturing Corporation | 1987 | Hồ Chí Minh | Vietnam | PET | 60,000 tấn PET mỗi năm |
| 10 | Dow Chemical Vietnam | 2016 | Hồ Chí Minh | Hoa Kỳ | PE | – |
Sự tổng hợp của B&Company
Hàm ý đối với nhà đầu tư nước ngoài: Cơ hội, thách thức và các bước hành động
Trước nhu cầu tăng trưởng mạnh của Việt Nam, sự phụ thuộc vào nhập khẩu và môi trường pháp lý đang thay đổi, lĩnh vực nhựa resin vừa mang lại cơ hội hấp dẫn vừa đặt ra những thách thức quan trọng cho nhà đầu tư nước ngoài.
Những cơ hội
| Nhu cầu cao và tăng trưởng thị trường | Động lực cơ bản vẫn là tăng trưởng kinh tế mạnh mẽ của Việt Nam, mở rộng sản xuất và tăng tiêu dùng trong nước (tiêu thụ nhựa bình quân đầu người trên 54 kg vào năm 2024)[6]), bảo đảm nhu cầu nhựa resin luôn ở mức cao và bền vững. Quy mô toàn thị trường nhựa resin dự kiến tăng trưởng với CAGR từ 8-10% |
| Vị trí chiến lược và vai trò trung tâm xuất khẩu | Vị trí địa lý và mạng lưới 15 FTA rộng lớn của Việt Nam là cơ sở lý tưởng cho sản xuất hạt nhựa và các sản phẩm nhựa xuất khẩu sang ASEAN, Trung Quốc, EU, Hoa Kỳ và các thị trường khác. Kim ngạch xuất khẩu nhựa đạt $5,5 tỷ vào năm 2024. |
| Hỗ trợ của Chính phủ đối với ngành sản xuất | Chính phủ tiếp tục tập trung thu hút FDI vào sản xuất, kết hợp với các ưu đãi đầu tư hấp dẫn (ví dụ: thuế TNDN 10% trong 15 năm)[7], tạo ra môi trường thuận lợi. FDI vào lĩnh vực sản xuất và chế biến đạt $15,3 tỷ trong tám tháng đầu năm 2025. |
| Kinh tế tuần hoàn đang nổi lên | Xu hướng thúc đẩy phát triển bền vững và kinh tế tuần hoàn (với mục tiêu thu gom 50% chất thải nhựa vào năm 2025) mở ra cơ hội đầu tư vào sản xuất nhựa resin tái chế, nhựa sinh học và các công nghệ tái chế tiên tiến. Nhu cầu đối với nhựa tái chế đang tăng trưởng với CAGR trên 15%. |
| Nâng cấp năng lực nội địa | Khoảng 70-80% nhu cầu hạt nhựa của Việt Nam được đáp ứng thông qua nhập khẩu, cho thấy còn một khoảng cách đáng kể đối với các loại hạt nhựa chuyên dụng, chất lượng cao hiện đang được nhập khẩu, tạo cơ hội cho các nhà sản xuất hạt nhựa tiên tiến |
Sự tổng hợp của B&Company
Thách thức
| Cạnh tranh từ các đối thủ khu vực | Thị trường phải đối mặt với sự cạnh tranh mạnh từ các tập đoàn hóa dầu khu vực đã có vị thế vững chắc (ví dụ: từ Thái Lan, Hàn Quốc, Ả Rập Xê Út), những doanh nghiệp này có công suất sản xuất lớn và thường hưởng lợi từ kinh tế theo quy mô |
| Phụ thuộc vào nhập khẩu nguyên liệu đầu vào | Việt Nam vẫn phụ thuộc nhiều vào dầu thô và naphtha nhập khẩu cho sản xuất hóa dầu, khiến giá nhựa resin trong nước nhạy cảm với biến động giá dầu toàn cầu. |
| Quy định môi trường | Dù tạo ra cơ hội cho các giải pháp bền vững, các quy định môi trường ngày càng nghiêm ngặt hơn (ví dụ: EPR bắt đầu từ tháng 1/2024, các mục tiêu quản lý chất thải nhựa) có thể làm tăng chi phí tuân thủ và đòi hỏi nhà sản xuất phải thích ứng. |
| Kỹ năng lao động | Mặc dù có lực lượng lao động lớn (hơn 50 triệu người), việc tìm kiếm kỹ thuật viên và kỹ sư tay nghề cao cho sản xuất hóa dầu và nhựa resin tiên tiến vẫn có thể là một thách thức. Mức lương của lao động có tay nghề cũng đang tăng 8-10% mỗi năm[8]. |
| Thiếu hụt hạ tầng | Mặc dù đã được cải thiện, một số lĩnh vực vẫn có thể gặp thách thức về logistics, cung ứng điện hoặc cơ sở cảng chuyên dụng để xử lý nhựa resin số lượng lớn, đặc biệt là bên ngoài các trung tâm công nghiệp lớn. |
Sự tổng hợp của B&Company
Hàm ý thực tiễn cho nhà đầu tư nước ngoài
Các nhà đầu tư nước ngoài gia nhập thị trường nhựa resin của Việt Nam nên ưu tiên các phân khúc giá trị gia tăng thay vì cạnh tranh ở các loại resin hàng hóa. Việc nhắm đến các phân khúc ngách như nhựa kỹ thuật, polyme cấp y tế và hợp chất hiệu suất cao, với tốc độ tăng trưởng 10-12% mỗi năm, sẽ mang lại biên lợi nhuận tốt hơn và phù hợp với sự mở rộng của các ngành ô tô và điện tử tại Việt Nam. Kết hợp điều này với đầu tư R&D và chuyển giao công nghệ có thể nâng cao mức độ tinh vi của sản phẩm và giúp bảo đảm các ưu đãi gắn với đổi mới sáng tạo và nâng cấp công nghiệp.
Các khoản đầu tư tập trung vào tính bền vững ngày càng hấp dẫn, xét đến cam kết của Việt Nam về tỷ lệ 25% hàm lượng tái chế trong bao bì vào năm 2030. Phát triển năng lực đối với rPET, rPP, rPE hoặc nhựa sinh học giúp doanh nghiệp đáp ứng các kỳ vọng của cơ quan quản lý và người tiêu dùng, đồng thời hưởng lợi từ các ưu đãi đầu tư xanh. Các dự án phù hợp với nguyên tắc kinh tế tuần hoàn, như tái chế hoặc hệ thống resin vòng kín, đặc biệt có vị thế thuận lợi.
Để thâm nhập thị trường hiệu quả, các doanh nghiệp nước ngoài nên hình thành quan hệ đối tác chiến lược hoặc liên doanh với các doanh nghiệp địa phương như Phu My Plastics Production JSC hoặc Binh Son Refining and Petrochemical JSC. Các hợp tác này mang lại hiểu biết về quy định, khả năng tiếp cận mạng lưới phân phối và đáp ứng yêu cầu về nội địa hóa, đặc biệt đối với các dự án đặt tại khu công nghiệp hoặc khu chế xuất, nơi áp dụng thủ tục nhanh theo Decree 19/2025 và các ưu đãi thuế.
Mạng lưới FTA rộng khắp của Việt Nam, bao gồm việc EVFTA xóa bỏ 99% thuế quan, khiến Việt Nam trở thành địa bàn lý tưởng để xuất khẩu hoặc tái xuất resin. Nhà đầu tư nước ngoài có thể tận dụng lợi thế chi phí cạnh tranh và khả năng tiếp cận thương mại ưu đãi bằng cách thiết lập các trung tâm phối trộn hoặc chế biến nội địa phục vụ các thị trường ASEAN và EU.
Cuối cùng, để bảo đảm khả năng chống chịu, doanh nghiệp nên ưu tiên tối ưu hóa chuỗi cung ứng và phát triển lực lượng lao động. Tích hợp theo chiều dọc thông qua phối trộn hoặc kho bãi tại địa phương có thể giảm phụ thuộc vào nguồn nhập khẩu resin biến động, trong khi hợp tác với các cơ sở giáo dục nghề hoặc các chương trình đào tạo nội bộ sẽ giúp giải quyết khoảng trống kỹ năng trong sản xuất tiên tiến.
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường.
Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào.
info@b-company.jp + (84) 28 3910 3913
[1] Expert Market Research. (n.d.). Quy mô, thị phần, phân tích và báo cáo thị trường nhựa Việt Nam 2024–2032. https://www.expertmarketresearch.com/reports/vietnam-plastics-market
[2] Vietnam Institute for Industrial and Trade Policy and Strategy. (n.d.). Tổng quan về ngành nhựa Việt Nam (Phần 1). https://vioit.org.vn/en/strategy-policy/overview-of-vietnam-s-plastic-industry–part-1–4796.4144.html
[3] Mordor Intelligence. (n.d.). Tăng trưởng, xu hướng và dự báo thị trường nhựa Việt Nam (2024–2029). https://www.mordorintelligence.com/industry-reports/vietnam-plastics-market
[4] Vietnam News. (2024, February 21). Ngành nhựa Việt Nam giảm phụ thuộc vào nguyên liệu thô nhập khẩu. https://vietnamnews.vn/economy/1635842/vn-plastics-industry-to-reduce-dependence-on-imported-raw-materials.html
[5] Hyosung Vina Chemicals. (n.d.). Giới thiệu. https://hyosungvinachemicals.com/ve-chung-toi/
[6] VietnamPlus. (2024, June 17). Giảm rác thải nhựa là chìa khóa cho phát triển thương mại điện tử bền vững. https://special.vietnamplus.vn/2024/06/17/plastic-waste-reduction-key-to-sustainable-e-commerce-development/
[7] PwC Vietnam. (n.d.). Vietnam: Corporate – Tax credits and incentives. https://taxsummaries.pwc.com/vietnam/corporate/tax-credits-and-incentives
[8] Vietnam Briefing. (2024, May 29). Tiền lương tại Việt Nam năm 2025: Tổng quan, xu hướng & tác động. https://www.vietnam-briefing.com/news/vietnam-wages-in-2025-overview-trends-implications.html/
Bài viết liên quan



Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN