

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Ngành công nghiệp may mặc và dệt may của Việt Nam là một trụ cột quan trọng của nền kinh tế quốc gia và là một trong những nước xuất khẩu hàng may mặc lớn nhất thế giới.

31/12/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Ngành sản xuất may mặc của Việt Nam trong năm 2025 vẫn là điểm đến quan trọng đối với hoạt động tìm nguồn cung toàn cầu, được hỗ trợ bởi kết quả xuất khẩu mạnh mẽ, mạng lưới hiệp định thương mại tự do sâu rộng và năng lực sản xuất đã được thiết lập. Tuy nhiên, sự phụ thuộc mang tính cấu trúc vào nguyên liệu thô nhập khẩu, chi phí lao động gia tăng và các yêu cầu bền vững ngày càng chặt chẽ đang định hình lại động lực của ngành. Các khuyến nghị chiến lược được nêu ra dành cho các nhà đầu tư nước ngoài đang tìm cách nâng cao giá trị gia tăng, khả năng chống chịu của chuỗi cung ứng và năng lực cạnh tranh dài hạn.
Tổng quan về ngành may mặc tại Việt Nam
Vietnam’s apparel and textile industry is a key pillar of the national economy and among the world’s largest garment exporters. In 2025, Vietnam’s textile and garment exports remain robust, with export turnover projected at approximately USD 46 billion. This marks a 5% growth year-over-year, and reaches the highest value over the past decade, retaining the position as one of the top 3 textile and garment exporting countries in the world[1]. Các thị trường xuất khẩu chính của sản phẩm may mặc Việt Nam là Mỹ, EU, Nhật Bản và Hàn Quốc[2].
Vietnam textile and garment export value (2016-2025)
Đơn vị: Tỷ USD
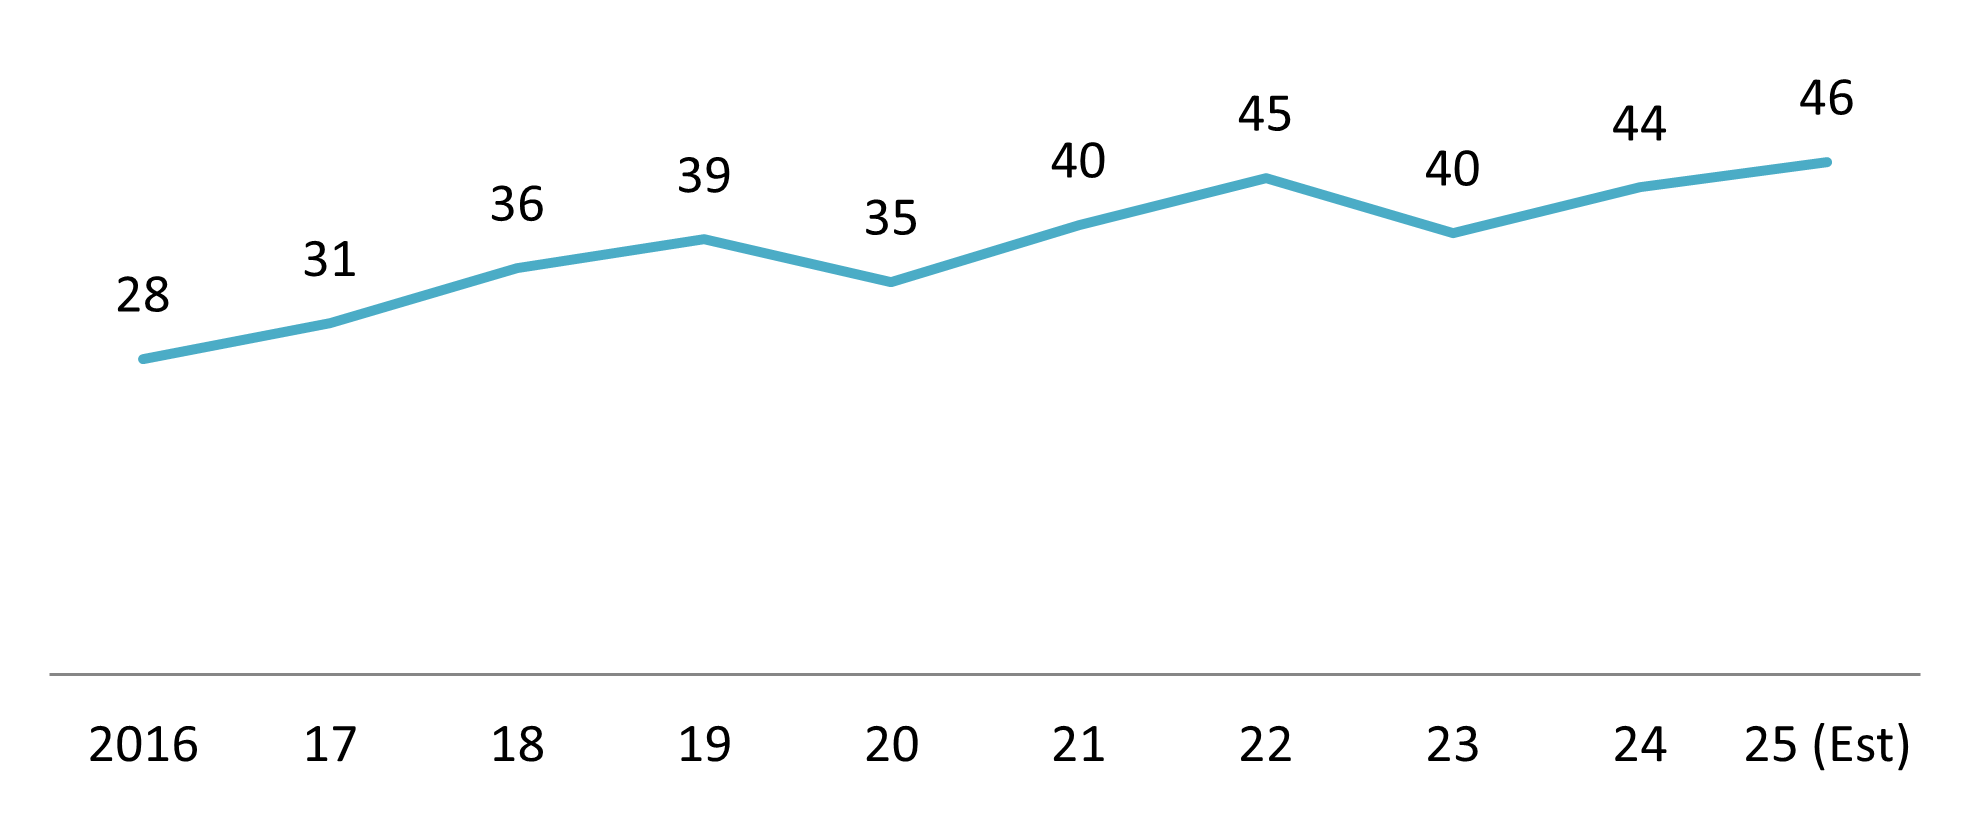
Nguồn: Văn phòng Thống kê Quốc gia
Vietnam’s apparel industry is export-oriented, supplying most of its output production to the world demand. On the other hand, domestic consumption accounts for a comparatively small share (only 12% total production value)[3]. Tuy nhiên, thị trường trong nước đang dần tăng trưởng cùng với thu nhập và nhu cầu bán lẻ gia tăng, mở ra thêm không gian chiến lược cho các thương hiệu tích hợp theo chiều dọc, có giá trị gia tăng.
Những thách thức của ngành may mặc Việt Nam
Bất chấp tốc độ tăng trưởng ấn tượng và vị thế toàn cầu vững chắc, ngành đang đối mặt với nhiều thách thức mang tính cấu trúc có thể làm suy giảm năng lực cạnh tranh và khả năng duy trì tăng trưởng dài hạn nếu không được xử lý. Những áp lực này đang tái định hình môi trường hoạt động của cả nhà sản xuất lẫn nhà đầu tư, khiến việc thích ứng chiến lược ngày càng trở nên cấp thiết.
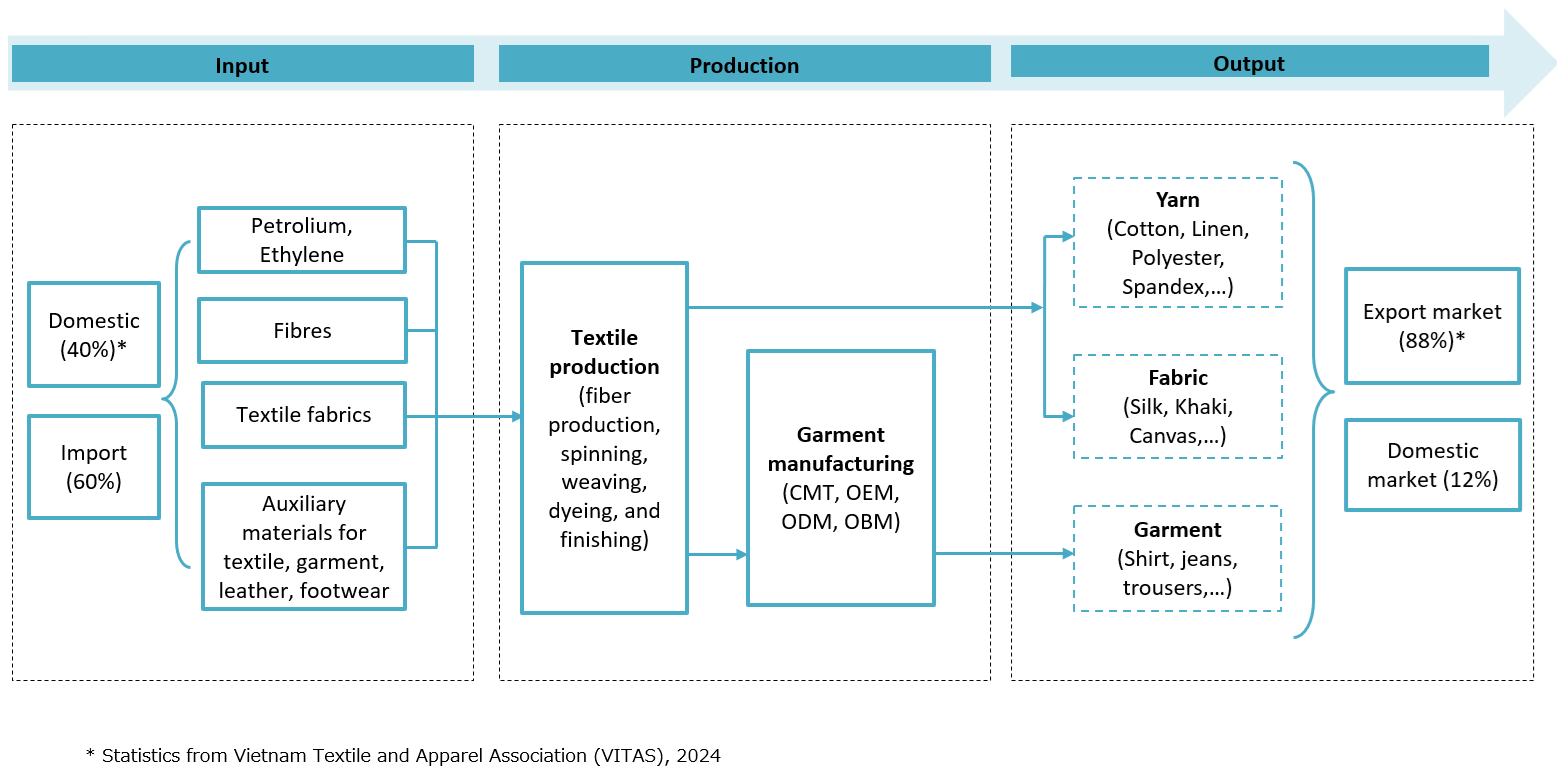
Vấn đề chuỗi cung ứng: Phụ thuộc vào đầu vào nhập khẩu và sản xuất giá trị gia tăng thấp
Nguồn: Tổng hợp B&Company
Despite being one of the world’s largest garment exporters, Vietnam has limited domestic capacity in raw material production, especially in high-quality woven and knitted fabrics. Approximately 60% of textile raw materials are imported; the domestic supply only satisfies around 40% demand[4]. Every year, Vietnam uses around 400,000 tonnes of cotton, but domestic production only supplies 1% of the cotton demand[5].
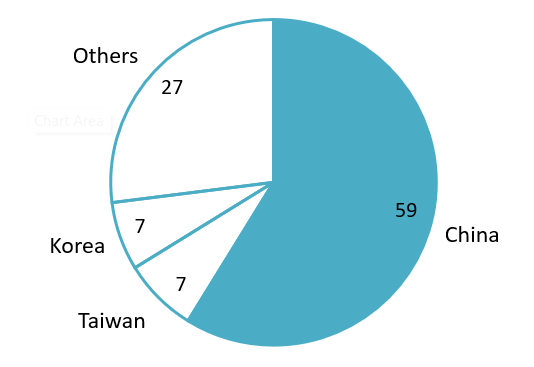
In the first 11 months of 2025, regarding the import value of apparel raw materials, China is the main supplier, accounting for more than half of the import value. This high dependence creates supply chain vulnerability and limits the industry’s ability to fully benefit from free trade agreements with strict rules of origin requirements (such as EVFTA and CPTPP). Taiwan and Korea come second and third, respectively, each accounting for 7%.
Giá trị nhập khẩu nguyên liệu thô ngành may mặc trong 11 tháng năm 2025
100% = USD 25.7 Billion
Nguồn: Tổng cục Hải quan Việt Nam
Lợi thế của Việt Nam chủ yếu nằm ở công đoạn sản xuất, đặc biệt là lắp ráp hàng may mặc. Phần lớn nhà máy vận hành theo mô hình CMT (Cut – Make – Trim), trong đó bên mua cung cấp thiết kế, vải và phụ kiện, còn doanh nghiệp Việt Nam tập trung vào cắt, may và hoàn thiện. Họ cũng chủ yếu áp dụng OEM (Original Equipment Manufacturing), theo đó nhà sản xuất tự tìm nguồn nguyên liệu và hoàn tất đơn hàng cho các thương hiệu nước ngoài. Mặc dù những mô hình này đã giúp Việt Nam mở rộng nhanh chóng và hội nhập vào chuỗi cung ứng toàn cầu, nhưng lại tạo ra biên lợi nhuận mỏng, quyền thương lượng hạn chế và mức độ phụ thuộc cao vào rủi ro tập trung khách hàng. Phần giá trị thu được chủ yếu chỉ dừng ở tiền lương và phí sản xuất cơ bản, trong khi các hoạt động có biên lợi nhuận cao hơn (thiết kế, đổi mới vật liệu, sở hữu thương hiệu và bán lẻ) vẫn nằm ở ngoài nước[6].
Chi phí lao động gia tăng và tình trạng thiếu hụt lực lượng lao động
Ngành may mặc của Việt Nam sử dụng hơn 3 triệu lao động, khiến đây trở thành một trong những ngành sử dụng lao động lớn nhất trong bức tranh sản xuất của cả nước. Gần đây, chi phí lao động tăng đã trở thành một vấn đề. Mức lương tối thiểu và thu nhập bình quân đã tăng đều trong thập kỷ qua, dần bào mòn lợi thế chi phí truyền thống của Việt Nam so với các đối thủ khu vực như Bangladesh và Campuchia, đặc biệt đối với các hoạt động CMT thâm dụng lao động.
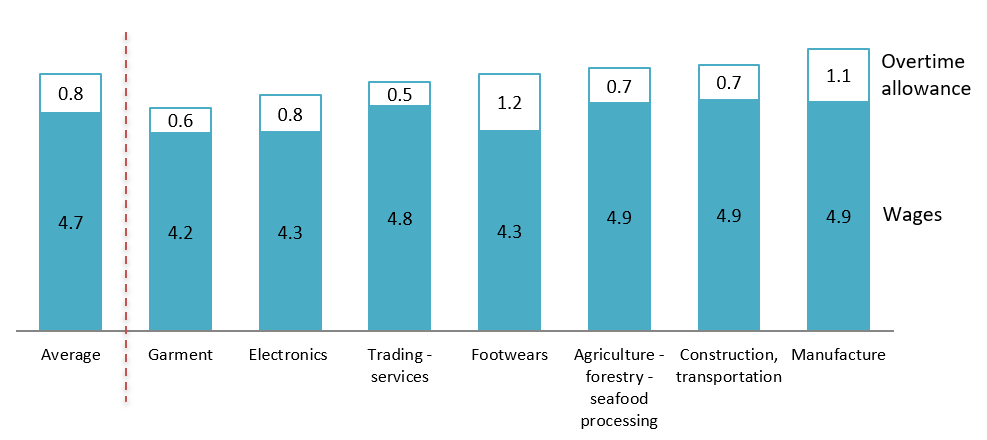
Đồng thời, ngành đang chứng kiến sự thay đổi rõ rệt trong thị hiếu của lực lượng lao động. Người lao động trẻ ngày càng ưu tiên làm việc trong các lĩnh vực công nghệ, dịch vụ và công nghiệp có thu nhập cao hơn là công việc may mặc tại nhà máy, dẫn đến tình trạng thiếu hụt lao động và tỷ lệ biến động nhân sự cao hơn trong sản xuất hàng may mặc[7]. Sự thay đổi này một phần xuất phát từ mức lương tương đối thấp trong ngành may mặc so với các lĩnh vực khác, cũng như điều kiện làm việc khắt khe và cơ hội thăng tiến nghề nghiệp hạn chế. Vì vậy, các nhà sản xuất đang đối mặt với những thách thức ngày càng lớn trong tuyển dụng và giữ chân lao động.
Workers’ wages in some industries in Vietnam (2021)
Đơn vị: Triệu VND
Nguồn: Viện Công nhân và Công đoàn
Áp lực về tính bền vững gia tăng
Tính bền vững về môi trường đang tạo áp lực ngày càng lớn lên ngành may mặc của Việt Nam. Ngành may có dấu chân môi trường lớn do mức tiêu thụ năng lượng cao, sử dụng nhiều nước và nước thải hóa chất[8]. Là một trong những nước xuất khẩu hàng may mặc lớn nhất thế giới, Việt Nam đang phải đối mặt với kỳ vọng ngày càng cao trong việc đáp ứng các tiêu chuẩn môi trường nghiêm ngặt do các thị trường xuất khẩu chủ chốt như EU, Hoa Kỳ và Nhật Bản đặt ra. Các thị trường này đang siết chặt các quy định về phát thải carbon, sử dụng hóa chất, xả thải nước và truy xuất nguồn gốc sản phẩm, khiến tính bền vững trở thành yêu cầu cơ bản để tiếp cận thị trường thay vì là lợi thế cạnh tranh. Nếu không đáp ứng các tiêu chuẩn này, doanh nghiệp có thể phải chịu chi phí cao hơn, mất đơn hàng hoặc gặp rào cản thương mại. Ngoài ra, Việt Nam đã siết chặt các quy định môi trường trong nước đối với sản xuất dệt may, làm gia tăng áp lực tuân thủ đối với các nhà sản xuất, đặc biệt trong các quy trình tiêu tốn nhiều nước như nhuộm và hoàn tất[9].
Khuyến nghị để vượt qua khó khăn
Xây dựng tính tự chủ trong cung ứng
Các doanh nghiệp hoạt động trong ngành may mặc Việt Nam nên chủ động đa dạng hóa chiến lược nguồn cung để giảm sự phụ thuộc quá mức vào Trung Quốc đối với nguyên liệu đầu vào. Áp dụng phương án “China + 1” trong trường hợp này, ngành dệt may Việt Nam có thể tìm kiếm nguồn vải cùng mức giá từ Ấn Độ, Pakistan hoặc Indonesia, và nhập nguồn vải chất lượng cao, có tính năng kỹ thuật từ Nhật Bản, Hàn Quốc[10].
Bên cạnh việc đa dạng hóa nguồn cung, đầu tư sâu hơn vào khâu thượng nguồn ngày càng trở nên cấp thiết. Các liên doanh trong lĩnh vực kéo sợi, dệt, nhuộm và hoàn tất tại Việt Nam có thể giảm phụ thuộc vào nhập khẩu, rút ngắn thời gian giao hàng và cải thiện mức độ tuân thủ quy tắc xuất xứ theo các hiệp định thương mại như EVFTA và CPTPP. Mặc dù các dự án thượng nguồn đòi hỏi vốn đầu tư cao hơn và tuân thủ môi trường nghiêm ngặt hơn, chúng mang lại giá trị chiến lược dài hạn bằng cách tăng cường khả năng chống chịu của chuỗi cung ứng và nâng cao giá trị giữ lại tại Việt Nam
Nâng cao giá trị gia tăng trong sản xuất
Ngành may mặc Việt Nam hiện vẫn chủ yếu dựa vào hoạt động CMT và OEM, vốn tạo ra biên lợi nhuận mỏng và khiến nhà sản xuất phụ thuộc nhiều vào các hợp đồng do bên mua dẫn dắt. Khi chi phí lao động tăng, yêu cầu tuân thủ môi trường siết chặt và cạnh tranh từ các quốc gia có chi phí thấp hơn gia tăng, Việt Nam không còn có thể chỉ dựa vào quy mô và hiệu quả. Vì vậy, chuyển sang các mô hình giá trị gia tăng cao hơn không còn là lựa chọn mà đã trở thành yêu cầu thiết yếu. Các mô hình này, như ODM (Original Design Manufacturing) và OBM (Original Brand Manufacturing), bao gồm thiết kế, phát triển sản phẩm, xây dựng thương hiệu và tiếp cận thị trường trực tiếp.
Cam kết với tính bền vững và khả năng truy xuất nguồn gốc
Tuân thủ môi trường không còn là lựa chọn. Nhà đầu tư phải xem các khoản đầu tư liên quan đến bền vững như xử lý nước thải, hiệu quả năng lượng và giám sát phát thải là điều kiện tiên quyết để duy trì khả năng tiếp cận các thị trường xuất khẩu chủ chốt và mối quan hệ dài hạn với khách hàng.
Song song đó, công nghệ đóng vai trò then chốt trong việc đáp ứng các yêu cầu về bền vững và từ phía khách hàng. Hệ thống mua hàng số, nền tảng truy xuất nguồn gốc và quản lý nhà máy dựa trên dữ liệu giúp bảo đảm tính minh bạch từ sợi đến thành phẩm, hỗ trợ báo cáo ESG và các nghĩa vụ thẩm định. Các thương hiệu quốc tế ngày càng yêu cầu nhà cung cấp chứng minh khả năng truy xuất nguồn gốc và dữ liệu tuân thủ theo thời gian thực, khiến tính minh bạch công nghệ trở thành nhu cầu chiến lược chứ không chỉ là một nâng cấp vận hành.
Tận dụng thị trường nội địa
Mặc dù tiêu dùng nội địa chỉ chiếm khoảng 12% sản lượng may mặc của Việt Nam, thị trường trong nước đang mở rộng cùng với sự gia tăng thu nhập và đô thị hóa. Cụ thể, thị trường nội địa của Việt Nam có thể đóng vai trò như một vùng đệm chiến lược trong các giai đoạn xuất khẩu chậm lại hoặc nhu cầu toàn cầu biến động, giúp ổn định dòng tiền và công suất sử dụng của nhà máy[11].
Thị trường nội địa cũng mang lại một môi trường ít rủi ro hơn để phát triển năng lực xây dựng thương hiệu, bán lẻ và khác biệt hóa sản phẩm. Bằng cách thử nghiệm sản phẩm, giá cả và chiến lược tiếp thị tại thị trường địa phương, các nhà đầu tư có thể củng cố kỹ năng xây dựng thương hiệu trước khi mở rộng sang các thị trường tiêu dùng khu vực hoặc toàn cầu. Cách tiếp cận này hỗ trợ tạo dựng giá trị dài hạn và giảm sự phụ thuộc độc quyền vào hoạt động gia công theo hợp đồng cho các thương hiệu nước ngoài[12].
Điều nhà đầu tư nước ngoài cần lưu ý
Ngành may mặc Việt Nam đã đạt đến một bước ngoặt. Mặc dù ngành vẫn tiếp tục hưởng lợi từ kết quả xuất khẩu mạnh mẽ với vai trò là nước xuất khẩu hàng đầu toàn cầu, mô hình truyền thống dựa trên lao động giá rẻ và nguyên liệu nhập khẩu không còn bền vững. Chi phí sản xuất gia tăng, các điểm yếu trong chuỗi cung ứng và các yêu cầu môi trường ngày càng khắt khe cho thấy chỉ riêng lợi thế cạnh tranh về chi phí sẽ không còn đủ để đảm bảo thành công dài hạn.
Nhìn về phía trước, những bên thắng cuộc trong tương lai sẽ là các nhà đầu tư sẵn sàng đầu tư theo chiều dọc và một cách chiến lược. Trong giai đoạn phát triển mới này, năng lực cạnh tranh của ngành may mặc Việt Nam sẽ được quyết định ít hơn bởi lợi thế chi phí, và nhiều hơn bởi khả năng chống chịu, tạo dựng giá trị và tính bền vững dài hạn.
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin đừng ngần ngại liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] https://wtocenter.vn/tin-tuc/29250-textile-and-garment-exports-are-estimated-to-reach-46-billion-in-2025-maintaining-viet-nams-position-among-the-top-3-in-the-world
[2] https://www.customs.gov.vn/
[3] https://trungtamwto.vn/tin-tuc/30879-xoay-truc-ve-thi-truong-noi-dia-huong-di-cho-nganh-det-may-viet-nam
[4] https://vietnambiz.vn/khoang-60-nguyen-phu-lieu-det-may-dang-phai-nhap-khau-chu-yeu-tu-trung-quoc-2025731657921.htm
[5] https://trungtamwto.vn/an-pham/30713-det-may-da-giay-cho-cu-hich-tu-cong-nghiep-ho-tro
[6] https://ocd.vn/chuoi-gia-tri-nganh-det-may-viet-nam/
[7] https://www.apo-tokyo.org/ (Vietnam Textile and Garment Sector)
[8] https://www.mckinsey.com/industries/retail/our-insights/redesigning-apparel-manufacturing-in-asia-a-pattern-for-resilience
[9] https://kinhtevadubao.vn/ap-luc-esg-trong-nganh-det-may-thich-ung-cua-doanh-nghiep-viet-nam-31340.html
[10] http://www.vietnamtextile.org.vn/tin-tuc_p1_1-1_2-1_3-597_4-261_9-2_11-10_12-215_13-2142.html
[11] https://trungtamwto.vn/tin-tuc/30879-xoay-truc-ve-thi-truong-noi-dia-huong-di-cho-nganh-det-may-viet-nam
[12] https://baochinhphu.vn/khai-thac-tiem-nang-thi-truong-noi-dia-cho-det-may-da-giay-viet-nam-102250822164053825.htm
Bài viết liên quan



Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN