

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Ngành dệt may Việt Nam tiếp tục tăng trưởng về khối lượng xuất khẩu, tuy nhiên hầu hết các nhà máy vẫn sử dụng nguyên liệu nhập khẩu, đặc biệt là từ Trung Quốc.
19/11/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Ngành dệt may Việt Nam tiếp tục mở rộng về khối lượng xuất khẩu, nhưng một sự phụ thuộc ít được nhìn thấy đang định hình tăng trưởng của ngành: phần lớn các nhà máy vẫn vận hành dựa trên nguyên liệu nhập khẩu, trong đó một tỷ trọng đáng kể có nguồn gốc từ Trung Quốc. Chi phí đầu vào gia tăng, các tiêu chuẩn phát triển bền vững ngày càng nghiêm ngặt và yêu cầu từ các hiệp định thương mại đang dần biến mô hình này thành một điểm nghẽn chiến lược. Khi các bên mua toàn cầu thúc đẩy khả năng truy xuất nguồn gốc và sự ổn định của nguồn cung, sự phụ thuộc của Việt Nam vào nguyên liệu từ bên ngoài không còn chỉ là vấn đề chi phí; yếu tố này đang trở thành nhân tố then chốt quyết định nhà sản xuất nào duy trì được năng lực cạnh tranh và nhà sản xuất nào có nguy cơ bị bỏ lại phía sau.
Vietnam’s Import market of raw materials
Nguồn: Vico Logistics
Tổng quan về sự phụ thuộc của Việt Nam vào nguyên liệu nhập khẩu
Việt Nam nằm trong nhóm các quốc gia xuất khẩu hàng dệt may lớn nhất thế giới, với doanh thu xuất khẩu gần $44 tỷ USD vào năm 2024. Tuy nhiên, chỉ 30-40% nhu cầu nguyên liệu của ngành được đáp ứng trong nước[1]. Phần lớn bông, sợi và vải được nhập khẩu, đáng chú ý nhất là từ Trung Quốc, quốc gia cung cấp hơn một nửa tổng nguyên liệu đầu vào. Do đó, ngành dệt may Việt Nam có mức độ phơi nhiễm cao trước các cú sốc bên ngoài do phụ thuộc quá mức về mặt cơ cấu vào nguyên liệu nhập khẩu. Mức độ phụ thuộc này rất đáng kể: năm 2024, Việt Nam nhập khẩu khoảng 40% nhu cầu xơ sợi tổng hợp, 50% nhu cầu sợi bông và tới 64% đến 80% nhu cầu vải để phục vụ thị trường trong nước[2]. Riêng tổng chi phí nhập khẩu vải đã đạt $26,37 tỷ USD vào năm 2024, cho thấy quy mô rất lớn của nhu cầu đầu vào này.
Khối lượng và giá trị nhập khẩu các mặt hàng đầu vào thiết yếu này đang tăng nhanh. Trong tám tháng đầu năm 2025, Việt Nam đã nhập khẩu nguyên phụ liệu dệt may, da giày trị giá 18,63 tỷ USD, tăng 3% so với cùng kỳ năm trước[3].
Vietnam’s Textile and Leather material imports by country, September 2025
100% = US$661.94 triệu USD
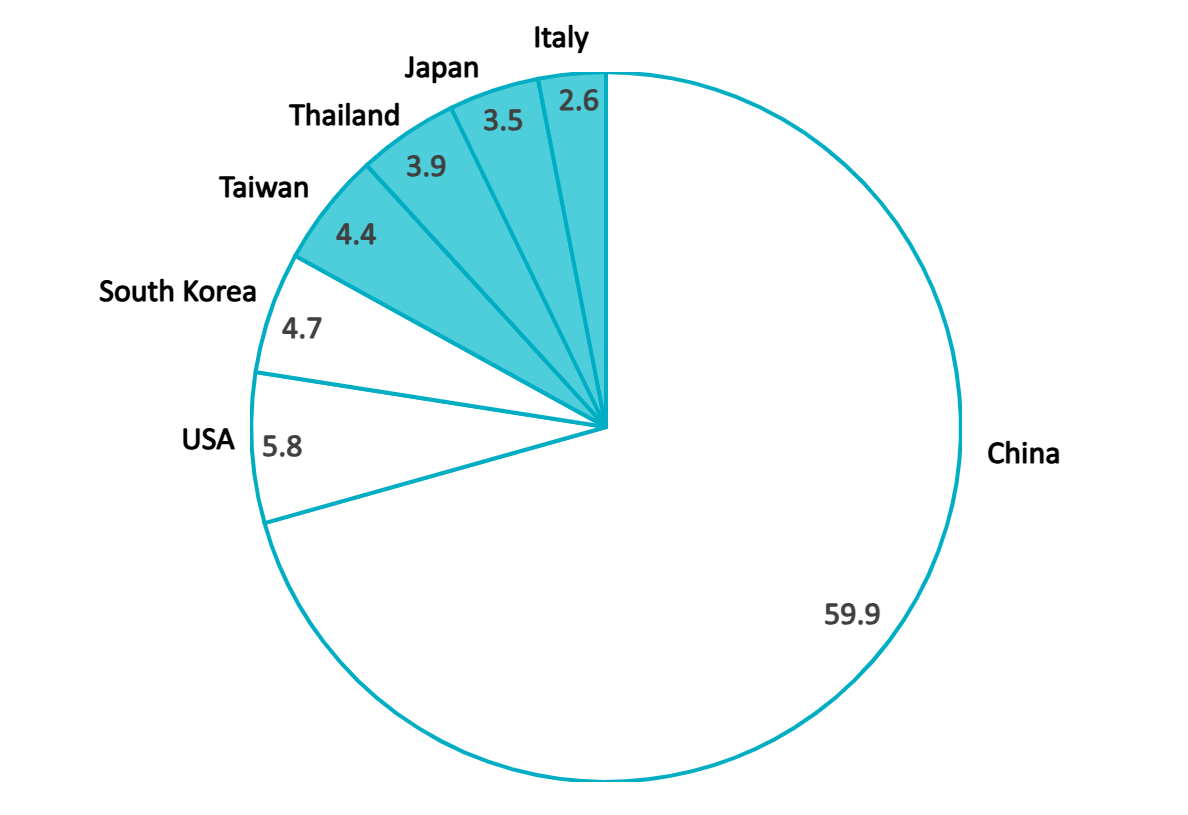
Nguồn: B&Company tổng hợp từ The Shiv Data
Trong tám tháng đầu năm 2025, Trung Quốc tiếp tục là nhà cung cấp chủ đạo, với giá trị nhập khẩu tăng 7% so với cùng kỳ năm trước, đạt 10,9 tỷ USD, mặc dù các nguyên liệu đầu vào được nhập khẩu từ khoảng 30 quốc gia. Đài Loan đứng thứ hai với 1,4 tỷ USD, tăng 1.8% so với cùng kỳ năm trước, trong khi nhập khẩu từ Hàn Quốc đạt 1,29 tỷ USD, dù giảm 9.3% so với năm trước. Trong tháng 9/2025, nhập khẩu nguyên phụ liệu dệt may, da giày của Việt Nam tăng lên US$661.94 triệu USD, tương ứng mức tăng 13.98% so với tháng 8. Trung Quốc tiếp tục là nguồn cung lớn nhất, cung cấp lượng hàng hóa trị giá US$396.24 triệu USD, tăng 5.69% so với tháng trước[4].
Sự phụ thuộc sâu sắc vào nguyên liệu đầu vào từ Trung Quốc cản trở nỗ lực của Việt Nam trong việc đạt được hội nhập theo chiều dọc và tạo ra những rào cản cạnh tranh đáng kể.
Nguyên nhân cốt lõi của sự phụ thuộc vào nhập khẩu
Cơ cấu phụ thuộc lớn vào nhập khẩu của Việt Nam được định hình bởi cả lợi thế về chi phí và những hạn chế về năng lực. Các nhà cung cấp Trung Quốc đưa ra mức giá cạnh tranh, khối lượng lớn và thời gian giao hàng nhanh, khiến họ trở thành nguồn cung thuận tiện nhất cho các nhà máy phải vận hành với thời gian giao hàng gấp[5]. Tuy nhiên, vấn đề không chỉ nằm ở giá cả: năng lực thượng nguồn trong nước vẫn còn hạn chế. Mặc dù ngành dệt may có hơn 7.000 doanh nghiệp, chỉ khoảng 12% sản xuất sợi và 18% sản xuất vải, trong khi phần lớn, khoảng 68%, chủ yếu tập trung vào hoạt động may gia công[6]. Khi đầu tư vào lĩnh vực kéo sợi, dệt và nhuộm chưa theo kịp đà tăng trưởng xuất khẩu, nguồn cung trong nước không thể đáp ứng yêu cầu về khối lượng hoặc tính ổn định, và nhập khẩu tiếp tục lấp đầy khoảng trống này.
Vietnam’s Fabric and Cotton Import
Nguồn: VICO
Một yếu tố khác củng cố sự phụ thuộc vào nhập khẩu là sự thống trị của mô hình gia công CMT (cắt - may - hoàn thiện), chiếm khoảng 70% số doanh nghiệp may mặc của Việt Nam[7]. Theo mô hình CMT, bên mua cung cấp toàn bộ vải và phụ liệu, trong khi các nhà máy trong nước chỉ tập trung vào cắt và may. Do đó, hoạt động tìm nguồn nguyên liệu vẫn do các đối tác nước ngoài kiểm soát, còn các doanh nghiệp trong nước có rất ít động lực để phát triển mạng lưới cung ứng riêng.
Các mô hình đầu tư nước ngoài đã củng cố sự phụ thuộc này. Nhiều doanh nghiệp có vốn FDI tiếp tục nhập khẩu từ quốc gia sở tại để tận dụng các mạng lưới nhà cung cấp hiện có. Nhiều nhà máy dệt may tại Việt Nam là một phần trong các mạng lưới sản xuất khu vực do các nhà đầu tư đến từ Trung Quốc, Đài Loan, Hàn Quốc, v.v. vận hành. Các nhà đầu tư này thường nhập khẩu nguyên liệu từ quốc gia sở tại hoặc từ Trung Quốc nhằm tận dụng các mối quan hệ với nhà cung cấp hiện có.
Cuối cùng, các yếu tố về thương mại và logistics trong lịch sử vốn có lợi cho việc nhập khẩu. Cho đến gần đây, khả năng tiếp cận các thị trường lớn của Việt Nam không phụ thuộc vào việc sử dụng đầu vào trong nước, nên hầu như không có động lực trước mắt để nội địa hóa chuỗi cung ứng. Hoa Kỳ, thị trường may mặc lớn nhất của Việt Nam, không có hiệp định thương mại tự do với Việt Nam, vì vậy hàng may mặc Việt Nam phải chịu mức thuế thông thường bất kể nguồn gốc của nguyên liệu đầu vào, qua đó triệt tiêu mọi lợi ích ngắn hạn từ việc sử dụng vải trong nước. Tuy nhiên, căng thẳng thương mại Mỹ-Trung leo thang và việc giám sát chặt chẽ hơn nguồn gốc chuỗi cung ứng đã làm gia tăng rủi ro pháp lý đối với nguyên liệu có nguồn gốc từ Trung Quốc, thúc đẩy người mua hướng tới hoạt động tìm nguồn cung đa dạng và minh bạch hơn.
Rủi ro của việc phụ thuộc quá mức vào nguyên liệu đầu vào nhập khẩu
Khi các thị trường toàn cầu trở nên biến động hơn và các tiêu chuẩn tuân thủ ngày càng chặt chẽ, những rủi ro do phụ thuộc quá nhiều vào các nhà cung cấp nước ngoài ngày càng khó bị các nhà sản xuất và nhà đầu tư bỏ qua.
Nguồn: Thông tin tóm tắt về Việt Nam
| Gián đoạn hoạt động | Việc phụ thuộc vào một nhóm nhỏ các nhà cung cấp nước ngoài có thể làm gián đoạn hoạt động nếu các tuyến cung ứng đó gặp vấn đề. Bất kỳ sự gián đoạn nào trong chuỗi cung ứng, dù xuất phát từ việc nhà máy đóng cửa, chậm trễ vận chuyển hay các hạn chế xuất khẩu tại các quốc gia nguồn, đều có thể khiến các nhà sản xuất Việt Nam thiếu nguyên liệu thiết yếu và phải đình trệ sản xuất. Chẳng hạn, căng thẳng địa chính trị hoặc các sự kiện y tế công cộng tại Trung Quốc (nhà cung cấp chính của Việt Nam) có thể bất ngờ làm gián đoạn nguồn cung nguyên liệu. |
| Biến động chi phí và tỷ giá | Biến động giá toàn cầu của bông, dầu mỏ (dùng cho sợi tổng hợp) hoặc logistics được chuyển trực tiếp thành các khoản chi phí khó dự đoán đối với các doanh nghiệp Việt Nam phải mua những đầu vào này từ nước ngoài[8]. Biến động tiền tệ cũng là một yếu tố – nếu đồng Việt Nam tăng giá hoặc đồng nhân dân tệ Trung Quốc biến động, chi phí đầu vào có thể thay đổi. Nếu các thị trường lớn áp thuế đối với các sản phẩm chứa nguyên liệu không có nguồn gốc trong nước, các nhà xuất khẩu Việt Nam có thể phải đối mặt với tình trạng chi phí tăng kép – vừa phải trả nhiều hơn cho nguyên liệu đầu vào, vừa mất lợi thế cạnh tranh về giá đối với hàng xuất khẩu. |
| Rủi ro pháp lý | Sự phụ thuộc quá mức vào nguyên liệu Trung Quốc (do Trung Quốc nằm ngoài các FTA này) có thể khiến hàng xuất khẩu của Việt Nam không đủ điều kiện hưởng mức thuế bằng 0, qua đó thực tế làm mất đi các lợi thế thương mại mà nhà đầu tư kỳ vọng từ mạng lưới FTA của Việt Nam. Đây là một rủi ro pháp lý: các doanh nghiệp không thể chuyển đổi nguồn cung có thể tiếp tục phải chịu mức thuế cao hơn tại các thị trường EU hoặc CPTPP, làm suy giảm lợi thế cạnh tranh[9]. |
| Rủi ro địa chính trị | Căng thẳng giữa các cường quốc thương mại có thể nhanh chóng tác động đến chuỗi cung ứng của Việt Nam. Trong một số năm, hơn 38% tổng kim ngạch nhập khẩu của Việt Nam đến từ Trung Quốc[10], vì vậy bất kỳ sự leo thang nào trong căng thẳng thương mại Trung Quốc-Hoa Kỳ hoặc Trung Quốc-Việt Nam đều là một rủi ro đáng kể. |
| Tuân thủ ESG | Các đạo luật của Hoa Kỳ như UFLPA đã dẫn đến việc các lô hàng may mặc của Việt Nam bị giữ lại do có liên quan đến bông Tân Cương. Các rủi ro ESG liên quan đến khả năng truy xuất nguồn gốc, tiêu chuẩn lao động và tuân thủ môi trường đang trở thành những yếu tố có tính quyết định đối với hoạt động kinh doanh[11]. |
Các chiến lược đa dạng hóa nguồn cung của Việt Nam
Khi các điểm dễ tổn thương trong chuỗi cung ứng ngày càng trở nên rõ rệt, ngành dệt may Việt Nam đang chuyển dịch từ phụ thuộc sang đa dạng hóa. Các doanh nghiệp đang tìm hiểu những điểm đến tìm nguồn cung mới, đầu tư vào năng lực thượng nguồn trong nước và áp dụng các giải pháp nguyên liệu bền vững, có khả năng truy xuất nguồn gốc. Những chiến lược đa dạng hóa nguồn cung này không chỉ là biện pháp giảm thiểu rủi ro mà còn là lộ trình giúp nâng cao năng lực cạnh tranh, đáp ứng các yêu cầu của hiệp định thương mại và bảo đảm tăng trưởng dài hạn.
Tìm nguồn cung từ nhiều quốc gia
Giảm sự phụ thuộc vào bất kỳ quốc gia đơn lẻ nào, đặc biệt là Trung Quốc, là một cách đơn giản để đa dạng hóa rủi ro. Các doanh nghiệp Việt Nam đang mở rộng mạng lưới nhà cung cấp nguyên liệu thô, bao gồm nhiều quốc gia hơn như Ấn Độ, Bangladesh, Thái Lan, Hàn Quốc và Hoa Kỳ. Chẳng hạn, Ấn Độ và Hoa Kỳ đã trở thành những nguồn cung sợi bông quan trọng, trong khi Hàn Quốc, Đài Loan và Nhật Bản cung cấp các loại vải và sợi cao cấp hơn. Bằng cách phân bổ đơn hàng cho nhiều quốc gia, các nhà sản xuất có được sự linh hoạt: nếu một nguồn cung gặp gián đoạn hoặc tăng giá, hoạt động sản xuất vẫn có thể tiếp tục với nguyên liệu từ nơi khác. Nhà đầu tư có thể hỗ trợ quá trình này bằng cách giúp các đối tác Việt Nam xác định nhà cung cấp nước ngoài đáng tin cậy, đàm phán các hợp đồng dài hạn hoặc thậm chí đầu tư vào các doanh nghiệp thượng nguồn ở nước ngoài (ví dụ: nhà máy cán bông tại Australia hoặc nhà máy dệt tại Ấn Độ) để bảo đảm nguồn cung riêng. Ngoài ra, việc tận dụng các quốc gia đối tác FTA là một hướng đi hiệu quả; tìm nguồn vải từ Hàn Quốc hoặc Nhật Bản có thể giúp hàng may mặc thành phẩm đáp ứng các yêu cầu về xuất xứ để được hưởng mức thuế ưu đãi.
Đầu tư vào ngành thượng nguồn trong nước
Bằng cách mở rộng năng lực kéo sợi, dệt thoi, dệt kim và nhuộm tại Việt Nam, các nhà sản xuất có thể rút ngắn thời gian giao hàng, kiểm soát chất lượng và cải thiện mức độ tuân thủ. Các chính sách ưu đãi của Chính phủ và những khu công nghiệp chuyên biệt đang hỗ trợ xu hướng này, tạo cơ hội cho các nhà đầu tư nước ngoài xây dựng nhà máy sản xuất nguyên liệu hoặc thành lập liên doanh, chẳng hạn như nhà máy dệt vải Top Textiles trị giá US$200 triệu gần đây[12]. Các dự án quy mô nhỏ hơn nhưng có giá trị cao, bao gồm nhà máy kéo sợi hoặc cơ sở nhuộm tiết kiệm nước, cũng đang có nhu cầu. Nhà nước đang khuyến khích đầu tư vào polyester tái chế, sợi spandex và hàng dệt may chức năng, những sản phẩm hiện vẫn chủ yếu phải nhập khẩu. Do nhu cầu trong nước đối với các đầu vào này rất lớn, sản xuất thượng nguồn không chỉ đa dạng hóa nguồn cung mà còn giúp giữ lại nhiều giá trị hơn tại Việt Nam.
Đầu vào bền vững
Khi các yếu tố ESG trở thành yêu cầu bắt buộc, một hình thức đa dạng hóa mang tính chiến lược là tập trung vào các nguyên liệu có nguồn gốc bền vững. Điều này bao gồm việc sử dụng bông, sợi và vải được chứng nhận hữu cơ, tái chế hoặc tuân thủ các tiêu chuẩn lao động quốc tế, đồng thời tìm nguồn cung từ nhiều nguồn khác nhau. Chẳng hạn, các nhà sản xuất Việt Nam ngày càng tìm kiếm bông được chứng nhận bởi Better Cotton Initiative (BCI) hoặc U.S. Cotton Trust Protocol; những chứng nhận này không chỉ giúp tránh vấn đề Tân Cương mà còn bảo đảm với người mua về nguồn cung có đạo đức[13].
Một số doanh nghiệp Việt Nam đã bắt đầu nhập khẩu bông hữu cơ từ Ấn Độ và Thổ Nhĩ Kỳ, cùng sợi tái chế từ Đài Loan, nhằm bổ sung hoặc thay thế các đầu vào tiêu chuẩn. Đồng thời, các cơ hội đầu tư vào sản xuất nguyên liệu bền vững trong nước cũng đang nổi lên, chẳng hạn như phát triển vùng trồng bông hữu cơ tại các tỉnh Tây Bắc Việt Nam hoặc xây dựng cơ sở sản xuất xơ sợi từ phế phụ phẩm nông nghiệp (xơ chuối, v.v.)[14]. Đối với nhà đầu tư, hỗ trợ các chuỗi cung ứng bền vững có thể mở ra các phân khúc thị trường cao cấp và giảm thiểu rủi ro pháp lý (như UFLPA), vì nguyên liệu đi kèm thông tin nguồn gốc có thể xác minh.
Mua sắm kỹ thuật số
Các nền tảng tìm nguồn cung ứng trực tuyến và công cụ mua sắm điện tử cho phép nhà máy so sánh giá, kiểm tra tình trạng sẵn có theo thời gian thực và đặt hàng từ nhiều nhà cung cấp đã được thẩm định, thay vì phụ thuộc vào một nhà cung cấp duy nhất. Các hệ thống truy xuất thường sử dụng blockchain hoặc cơ sở dữ liệu đám mây có thể theo dõi nguyên liệu từ nguồn gốc đến nhà máy, hỗ trợ tuân thủ và củng cố niềm tin của người mua. Nhà đầu tư có thể triển khai các giải pháp này thông qua quan hệ đối tác hoặc mô hình SaaS, trong khi hoạt động dự báo dựa trên AI giúp doanh nghiệp lập kế hoạch tồn kho và giảm sự phụ thuộc vào bất kỳ nhà cung cấp nào vào phút chót.
Liên doanh
Các quan hệ đối tác này kết hợp hiểu biết về thị trường địa phương và lực lượng lao động của các doanh nghiệp Việt Nam với chuyên môn kỹ thuật và nguồn vốn của các công ty nước ngoài. Có thể kể đến liên doanh giữa Vinatex và đối tác Nhật Bản TOMS Co., Ltd. để xây dựng một nhà máy nhuộm. Hai bên đã đàm phán và ký thỏa thuận liên doanh nhằm thành lập một công ty mới phát triển tổ hợp dệt - nhuộm - may tại Khu công nghiệp Diên Sanh, tỉnh Quảng Trị. Dự án này được thiết kế để nâng cao năng lực sản xuất vải và nhuộm trong nước, giúp Việt Nam đáp ứng các yêu cầu về xuất xứ theo các FTA và giảm phụ thuộc vào nguyên liệu nhập khẩu. Các liên doanh cũng có thể bao gồm quan hệ đối tác giữa các doanh nghiệp thượng nguồn và hạ nguồn; chẳng hạn, một mô hình giả định nhưng thiết thực là một nhà xuất khẩu hàng may mặc lớn hợp tác với một nhà sản xuất bông để đầu tư vào cơ sở cán bông và kéo sợi tại Việt Nam, qua đó bảo đảm nguồn cung sợi bông ổn định.
Hàm ý đối với nhà đầu tư
Sự phụ thuộc của Việt Nam vào nguyên liệu thô nhập khẩu, đặc biệt là từ Trung Quốc, tạo ra những rủi ro rõ ràng đối với chuỗi cung ứng nhưng đồng thời cũng mở ra các cơ hội đầu tư đầy tiềm năng. Bằng cách đồng hành với các mục tiêu nội địa hóa của Việt Nam, các nhà đầu tư nước ngoài có thể đóng góp vào và hưởng lợi từ quá trình chuyển đổi mang tính cơ cấu của đất nước hướng tới một chuỗi cung ứng dệt may có khả năng chống chịu tốt hơn.
Đối với các nhà sản xuất đang hoạt động, đây là thời điểm cần đánh giá lại mô hình tìm nguồn cung ứng, đồng đầu tư vào năng lực thượng nguồn và thiết lập quan hệ lâu dài với các nhà cung cấp đa dạng, tuân thủ quy định. Đối với các nhà đầu tư mới, cơ hội hiện diện rộng khắp, từ các dự án nguyên liệu dệt may hoàn toàn mới đến các giải pháp công nghệ phục vụ tuân thủ chuỗi cung ứng. Các chính sách ưu đãi của Chính phủ, nhu cầu trong nước ngày càng tăng và kỳ vọng không ngừng thay đổi của người mua đều cho thấy triển vọng tích cực đối với các bên liên quan hỗ trợ hành trình đa dạng hóa của Việt Nam.
Xét cho cùng, việc giải quyết rủi ro phụ thuộc vào nguyên liệu thô nhập khẩu từ Trung Quốc không chỉ là yêu cầu cần thiết trong quản trị rủi ro mà còn là một chiến lược tăng trưởng. Bằng cách góp phần xây dựng một hệ sinh thái ổn định, có đạo đức và tự chủ, các nhà đầu tư sẽ đóng vai trò quan trọng trong việc định hình giai đoạn tiếp theo của câu chuyện thành công ngành dệt may Việt Nam.
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[2] Vietcap Securities. (2024, ngày 18 tháng 10). Cập nhật ngành dệt may [PDF]. https://www.vietcap.com.vn/
[3] Tổng cục Hải quan Việt Nam. (2025, ngày 6 tháng 10). Đánh giá sơ bộ về thương mại quốc tế của Việt Nam: 4 nhóm hàng hóa lớn nhất trong 8 tháng đầu năm 2025. https://www.customs.gov.vn/
[4] the-shiv. (2025, ngày 20 tháng 10). Nhập khẩu nguyên phụ liệu dệt may, da giày của Việt Nam tăng 13,98% so với tháng trước trong tháng 9; Trung Quốc và Hoa Kỳ là các nhà cung cấp hàng đầu. https://the-shiv.com/textile-footwear-materials-imports-for-vietnam-up-13-98-percent-month-on-month-in-september-china-and-usa-top-suppliers/
[5] Vietnam Briefing. (không ngày). Nắm bắt cơ hội đầu tư trong ngành dệt may Việt Nam. https://www.vietnam-briefing.com/news/seizing-investment-opportunities-vietnams-textile-garment-industry.html/
[6] Vietcap Securities. (2024, ngày 18 tháng 10). Cập nhật ngành dệt may Việt Nam. https://www.vietcap.com.vn/
[7] Nguyen, D. (2023). Các nhóm hàng may mặc xuất khẩu chủ lực của Việt Nam: Tổng quan toàn diện. Medium. https://medium.com/@davenguyen95/vietnams-key-apparel-export-categories-a-comprehensive-overview-82ce935298cf
[8] Promotional Products Association International (PPAI). (không ngày). Ưu và nhược điểm của việc tìm nguồn cung ứng từ Việt Nam. https://www.ppai.org/media-hub/pros-and-cons-of-sourcing-from-vietnam/
[9] Vietnam Briefing. (2020, ngày 22 tháng 12). Ngành dệt may Việt Nam: Các vấn đề và kế hoạch cho năm 2020 và những năm tiếp theo. https://www.vietnam-briefing.com/news/vietnam-textile-industry-issues-plan-2020-beyond.html/
[10] Vietnam Briefing. (không ngày). Ngành dệt may Việt Nam trong bối cảnh áp lực thuế quan từ Hoa Kỳ: Rủi ro và cơ hội. https://www.vietnam-briefing.com/news/vietnams-textile-sector-amid-us-tariff-pressures-risks-and-opportunities.html/
[11] B&Company Vietnam. (không ngày). Năng lực cung ứng và cơ hội đầu tư vào nguyên liệu may mặc thân thiện với môi trường tại Việt Nam. https://b-company.jp/supply-capacity-and-investment-opportunities-in-environmentally-friendly-garment-materials-in-vietnam/
[12] Vy, V. (2024, ngày 16 tháng 7). Nhà máy dệt và nhuộm có vốn đầu tư Nhật Bản đi vào hoạt động tại Nam Định. VnEconomy. https://en.vneconomy.vn/japanese-invested-textile-and-dyeing-factory-opens-in-nam-dinh.htm
[13] Báo cáo Đầu tư AINVEST. (2025, ngày 10 tháng 4). Điều hướng các hiệp định thương mại của Việt Nam: Cơ hội và rủi ro theo từng ngành trong thế giới hậu thuế quan. https://www.ainvest.com/news/navigating-vietnam-trade-deal-sector-specific-opportunities-risks-post-tariff-world
[1] Tóm tắt về Việt Nam. (nd). Nắm bắt cơ hội đầu tư trong ngành dệt may Việt Nam. https://www.vietnam-briefing.com/news/seizing-investment-opportunities-vietnams-textile-garment-industry.html/
[2] Vietcap Securities. (2024, ngày 18 tháng 10). Cập nhật ngành dệt may [PDF]. https://www.vietcap.com.vn/
[3] Tổng cục Hải quan Việt Nam. (2025, ngày 6 tháng 10). Đánh giá sơ bộ về thương mại quốc tế của Việt Nam: 4 nhóm hàng hóa lớn nhất trong 8 tháng đầu năm 2025. https://www.customs.gov.vn/
[4] the-shiv. (2025, ngày 20 tháng 10). Nhập khẩu nguyên phụ liệu dệt may, da giày của Việt Nam tăng 13,98% so với tháng trước trong tháng 9; Trung Quốc và Hoa Kỳ là các nhà cung cấp hàng đầu. https://the-shiv.com/textile-footwear-materials-imports-for-vietnam-up-13-98-percent-month-on-month-in-september-china-and-usa-top-suppliers/
[5] Tóm tắt về Việt Nam. (nd). Nắm bắt cơ hội đầu tư trong ngành dệt may Việt Nam. https://www.vietnam-briefing.com/news/seizing-investment-opportunities-vietnams-textile-garment-industry.html/
[6] Vietcap Securities. (2024, ngày 18 tháng 10). Cập nhật ngành dệt may [PDF]. https://www.vietcap.com.vn/
[7] Nguyen, D. (2023). Các nhóm hàng may mặc xuất khẩu chủ lực của Việt Nam: Tổng quan toàn diện. Medium. https://medium.com/@davenguyen95/vietnams-key-apparel-export-categories-a-comprehensive-overview-82ce935298cf
[8] Promotional Products Association International (PPAI). (không ngày). Ưu và nhược điểm của việc tìm nguồn cung ứng từ Việt Nam. https://www.ppai.org/media-hub/pros-and-cons-of-sourcing-from-vietnam/
[9] Vietnam Briefing. (2020, ngày 22 tháng 12). Ngành dệt may Việt Nam: Các vấn đề và kế hoạch cho năm 2020 và những năm tiếp theo. https://www.vietnam-briefing.com/news/vietnam-textile-industry-issues-plan-2020-beyond.html/
[10] Tóm tắt về Việt Nam. (nd). Ngành dệt may Việt Nam trong bối cảnh áp lực thuế quan từ Hoa Kỳ: Rủi ro và cơ hội. https://www.vietnam-briefing.com/news/vietnams-textile-sector-amid-us-tariff-pressures-risks-and-opportunities.html/
[11] B&Company Vietnam. (không ngày). Năng lực cung ứng và cơ hội đầu tư vào nguyên liệu may mặc thân thiện với môi trường tại Việt Nam. https://b-company.jp/supply-capacity-and-investment-opportunities-in-environmentally-friendly-garment-materials-in-vietnam/
[12] Vy, V. (2024, ngày 16 tháng 7). Nhà máy dệt và nhuộm có vốn đầu tư Nhật Bản đi vào hoạt động tại Nam Định. VnEconomy. https://en.vneconomy.vn/japanese-invested-textile-and-dyeing-factory-opens-in-nam-dinh.htm
[13] Báo cáo Đầu tư AINVEST. (2025, ngày 10 tháng 4). Điều hướng các hiệp định thương mại của Việt Nam: Cơ hội và rủi ro theo từng ngành trong thế giới hậu thuế quan. https://www.ainvest.com/news/navigating-vietnam-trade-deal-sector-specific-opportunities-risks-post-tariff-world
[14] B&Company Vietnam. (2025). Năng lực cung ứng và cơ hội đầu tư vào nguyên liệu may mặc thân thiện với môi trường tại Việt Nam. https://b-company.jp/supply-capacity-and-investment-opportunities-in-environmentally-friendly-garment-materials-in-vietnam/
Bài viết liên quan

Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN