

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Trong quý 1 năm 2026, tổng kim ngạch thương mại hàng hóa của Việt Nam tăng 231.300 tấn so với cùng kỳ năm ngoái. Xuất khẩu tăng lên 122,9 tỷ USD, trong khi nhập khẩu tăng lên 126,6 tỷ USD.
22/06/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.

Việt Nam bước vào năm 2026 với bức tranh thương mại đáng chú ý: xuất khẩu tiếp tục tăng mạnh, nhưng nhập khẩu tăng còn nhanh hơn, đẩy cả nước quay trở lại tình trạng thâm hụt thương mại.
Trong quý 1 năm 2026, tổng kim ngạch thương mại hàng hóa đạt 249,5 tỷ USD, tăng 23% so với cùng kỳ năm trước. Xuất khẩu tăng 19,1% lên 122,9 tỷ USD, trong khi nhập khẩu tăng 27,0% lên 126,6 tỷ USD. Điều này dẫn đến thâm hụt thương mại khoảng 3,6 tỷ USD, đảo ngược tình trạng thặng dư được ghi nhận trong cùng kỳ năm 2025.
Thoạt nhìn, điều này có thể cho thấy vị thế đối ngoại suy yếu. Tuy nhiên, xem xét kỹ hơn sẽ cho thấy một câu chuyện quan trọng hơn: Việt Nam không chậm lại—mà đang nhập khẩu mạnh để mở rộng năng lực sản xuất.
Đối với nhà đầu tư nước ngoài, Q1 2026 phản ánh một “giai đoạn mở rộng trước sản xuất” điển hình trong một nền kinh tế định hướng sản xuất, hơn là sự mất cân đối do cầu kéo.
Thâm hụt được thúc đẩy bởi đầu tư, không phải tiêu dùng
Đặc điểm quan trọng nhất trong cơ cấu nhập khẩu của Việt Nam là thành phần nhập khẩu. Nguyên liệu đầu vào sản xuất chiếm 93,9% tổng kim ngạch nhập khẩu, trong khi hàng tiêu dùng chỉ chiếm 6,1%.
Điều này cho thấy tăng trưởng nhập khẩu chủ yếu gắn với mở rộng công nghiệp, chứ không phải nhu cầu hộ gia đình. Nói cách khác, Việt Nam đang nhập khẩu để sản xuất chứ không phải để tiêu dùng.
Tín hiệu rõ ràng nhất đến từ các doanh nghiệp có vốn đầu tư nước ngoài (FDI). Nhập khẩu của khu vực FDI tăng mạnh 45,3% so với cùng kỳ năm ngoái, đạt 91,4 tỷ USD, trong khi nhập khẩu của các doanh nghiệp trong nước lại giảm.
Sự phân kỳ này rất quan trọng. Nó cho thấy phần lớn tăng trưởng nhập khẩu tập trung trong các chuỗi giá trị sản xuất toàn cầu—điện tử, máy móc, linh kiện và nguyên vật liệu—nơi các doanh nghiệp FDI đang mở rộng công suất hoặc chuẩn bị cho các chu kỳ sản xuất mới.
Breakdown of registered FDI in 2025 by sector
Đơn vị: %, 100% = 38 tỷ USD
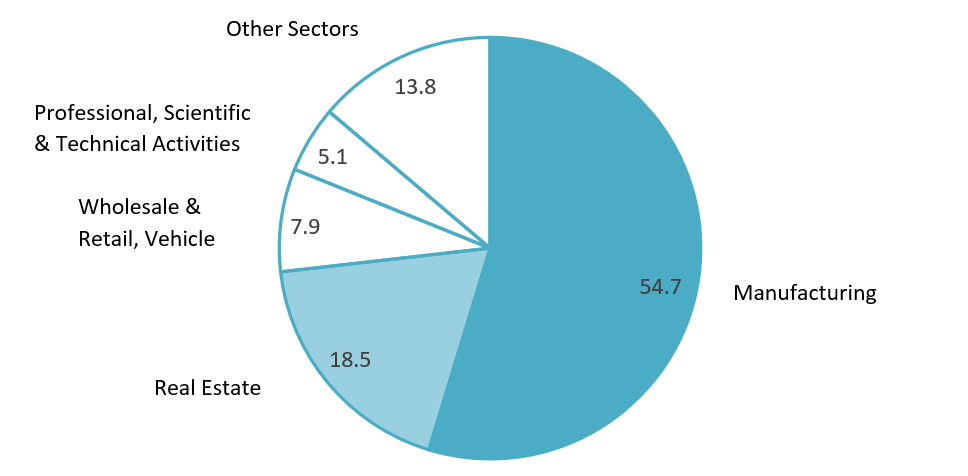
Nguồn: FIA Việt Nam
Trên thực tế, hàng nhập khẩu hôm nay thường trở thành hàng xuất khẩu trong 3–6 tháng tới. Vì vậy, thâm hụt không hoàn toàn là điểm yếu vĩ mô mà là một phần của chuỗi sản xuất được thúc đẩy bởi đầu tư.
Tuy nhiên, điều này cũng làm nổi bật một vấn đề mang tính cấu trúc: Việt Nam vẫn phụ thuộc nặng nề vào đầu vào nhập khẩu, đặc biệt trong các phân khúc sản xuất giá trị cao.
Mở rộng sản xuất đang làm gia tăng mức độ phức tạp của xuất khẩu
Kim ngạch xuất khẩu trong quý 1 năm 2026 đạt 122,9 tỷ USD, trong đó hàng hóa chế tạo và chế biến chiếm 89,9% tổng giá trị xuất khẩu.
Export value in the first quarter of 2022–2026
Đơn vị: Tỷ USD
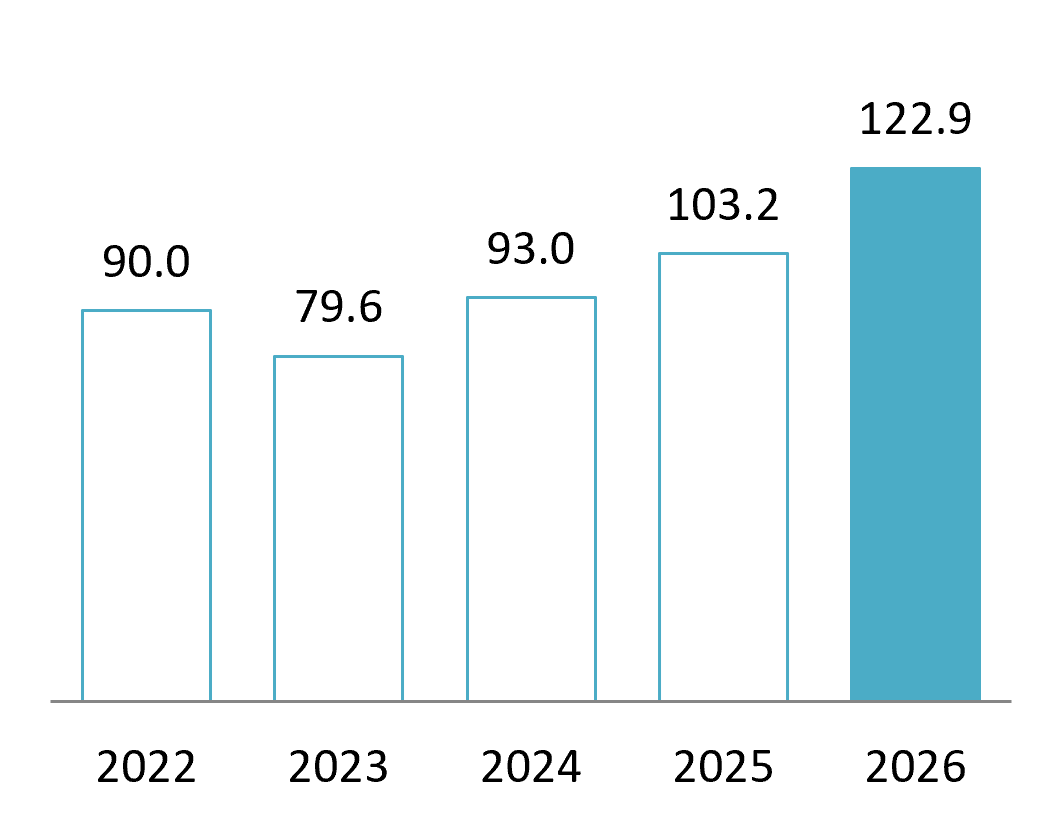
Nguồn: Văn phòng Thống kê Quốc gia
Cơ cấu xuất khẩu của Việt Nam tiếp tục dịch sâu hơn sang các ngành dẫn dắt bởi điện tử và máy móc:
– Điện tử, máy tính và linh kiện: ~30,7 tỷ USD (+45,5%)
– Điện thoại và linh kiện: khoảng 16,7 tỷ USD
– Máy móc, thiết bị và phụ tùng: khoảng 15 tỷ USD
Tổng cộng, ba nhóm này chiếm khoảng một nửa tổng kim ngạch xuất khẩu.
Điều này khẳng định vị thế của Việt Nam như một mắt xích quan trọng trong các mạng lưới sản xuất toàn cầu, đặc biệt là trong lắp ráp điện tử và sản xuất công nghiệp.
Tuy nhiên, tăng trưởng này chưa được hậu thuẫn đầy đủ bởi các chuỗi cung ứng trong nước. Nhập khẩu điện tử và linh kiện trong cùng kỳ đạt gần 47,6 tỷ USD, vượt đáng kể so với xuất khẩu của các nhóm hàng tương tự.
Khoảng cách này cho thấy vị trí hiện tại của Việt Nam trong chuỗi giá trị: mạnh về lắp ráp, đóng gói và sản xuất để xuất khẩu, nhưng vẫn phụ thuộc vào bán dẫn, linh kiện và vật liệu tiên tiến nhập khẩu.
Đối với nhà đầu tư, điều này tạo ra hai tầng cơ hội:
Đầu tiên, tiếp tục đầu tư vào sản xuất cuối cùng và lắp ráp cho các thị trường xuất khẩu.
Thứ hai, và ngày càng quan trọng hơn, là đầu tư vào các ngành công nghiệp hỗ trợ cung ứng cho nền tảng sản xuất này.
Bao gồm:
– Linh kiện điện tử và chi tiết chính xác
– Tự động hóa công nghiệp và máy móc
– Dịch vụ thử nghiệm, kiểm định và kiểm soát chất lượng
– Logistics công nghiệp và giải pháp chuỗi cung ứng
– Phát triển nhà cung cấp nội địa và nâng cấp kỹ thuật
Nhóm thứ hai đang trở nên quan trọng hơn về mặt chiến lược khi quy mô xuất khẩu của Việt Nam ngày càng mở rộng.
Cơ cấu thương mại phản ánh mô hình phụ thuộc kép
Địa lý thương mại của Việt Nam vẫn có mức độ tập trung rất cao.
Hoa Kỳ vẫn là thị trường xuất khẩu lớn nhất, với 39,0 tỷ USD kim ngạch xuất khẩu trong Q1 2026. Nhu cầu từ Hoa Kỳ tiếp tục là điểm tựa cho xuất khẩu điện tử, máy móc và hàng tiêu dùng của Việt Nam.
Ở chiều nhập khẩu, Trung Quốc chiếm ưu thế về nguồn cung, với khoảng 50,1 tỷ USD, tiếp theo là Hàn Quốc với 18,7 tỷ USD.
Điều này tạo ra một “phụ thuộc kép” mang tính cấu trúc:
– Nhu cầu xuất khẩu đến từ các thị trường phát triển (Mỹ, EU, Nhật Bản)
– Nguồn cung nhập khẩu tập trung ở châu Á (Trung Quốc, Hàn Quốc, Đài Loan)
Mô hình này đã hỗ trợ tăng trưởng nhanh nhưng cũng tạo ra sự dễ tổn thương. Bất kỳ gián đoạn nào trong chuỗi cung ứng đầu vào hoặc nhu cầu xuất khẩu đầu ra đều tác động trực tiếp đến chu kỳ công nghiệp của Việt Nam.
Đối với nhà đầu tư nước ngoài, cấu trúc này có hai hàm ý.
Đầu tiên, Việt Nam hội nhập rất sâu vào dòng chảy thương mại toàn cầu, khiến nước này trở nên hấp dẫn như một nền tảng xuất khẩu.
Thứ hai, Khả năng chống chịu của chuỗi cung ứng và chiến lược nguồn cung trở thành các yếu tố quyết định thành công khi hoạt động tại Việt Nam.
Các doanh nghiệp vào Việt Nam ngày càng cần một chiến lược thiết kế chuỗi cung ứng, chứ không chỉ là hiện diện sản xuất.
FDI tiếp tục chi phối xuất khẩu—và định hình hướng đi công nghiệp
Các doanh nghiệp FDI vẫn là xương sống của nền kinh tế xuất khẩu Việt Nam.
Trong quý 1 năm 2026, các doanh nghiệp FDI đã tạo ra doanh thu xuất khẩu đạt 98,5 tỷ USD, chiếm 80,1% trong tổng kim ngạch xuất khẩu quốc gia. Tăng trưởng xuất khẩu trong lĩnh vực này đạt 33,3% so với cùng kỳ năm trước.
Ngược lại, xuất khẩu của khu vực trong nước đã giảm đáng kể.
Khoảng cách ngày càng nới rộng này củng cố một đặc điểm cấu trúc then chốt của nền kinh tế Việt Nam: năng lực cạnh tranh xuất khẩu chủ yếu được thúc đẩy bởi các tập đoàn đa quốc gia thay vì các doanh nghiệp công nghiệp đầu tàu trong nước.
Hàm ý đối với nhà đầu tư là hai chiều.
Một mặt, Việt Nam mang đến một nền tảng xuất khẩu có hiệu quả cao, được hậu thuẫn bởi các tập đoàn toàn cầu với chuỗi cung ứng đã được thiết lập. Mặt khác, chiều sâu công nghiệp nội địa vẫn còn không đồng đều, đặc biệt trong sản xuất có độ chính xác cao và các linh kiện đầu vào.
Điều này tạo ra một môi trường mà ở đó nhà đầu tư nước ngoài không chỉ là bên xuất khẩu mà còn là bên xây dựng hệ sinh thái.
Các doanh nghiệp phát triển nhà cung cấp nội địa, hệ thống đào tạo và năng lực sản xuất thường có xu hướng đạt được lợi thế hiệu quả dài hạn mạnh hơn.
Những diễn biến chính định hình môi trường đầu tư trong Q1 2026
Dòng vốn FDI mạnh tiếp tục duy trì
Vốn FDI đăng ký đạt khoảng 15,2 tỷ USD, tăng 42,9% so với cùng kỳ năm ngoái, trong khi vốn giải ngân tăng lên 5,4 tỷ USD.
Điều này phản ánh niềm tin của nhà đầu tư vẫn được duy trì, đặc biệt trong các lĩnh vực sản xuất, điện tử và hạ tầng.
Chu kỳ sản xuất vẫn đang trong xu hướng mở rộng
Chỉ số PMI ngành sản xuất của Việt Nam vẫn duy trì trên mức 50 trong suốt quý, cho thấy sản lượng và đơn hàng mới tiếp tục mở rộng, dù đà tăng có phần chậm lại vào gần tháng 3.
Điều này phù hợp với xu hướng gia tăng nhập khẩu máy móc và linh kiện, cho thấy năng lực sản xuất đang tiếp tục được mở rộng chứ không phải thu hẹp.
Áp lực chi phí đang gia tăng
Các nhà sản xuất ghi nhận chi phí đầu vào và logistics tăng, đặc biệt ở năng lượng và vận tải. Trong một số trường hợp, đơn hàng được đẩy nhanh để phòng ngừa chi phí tăng trong tương lai.
Đối với nhà đầu tư, điều này cho thấy lợi thế chi phí của Việt Nam không còn nên được xem là tĩnh tại. Hiệu quả vận hành và thiết kế chuỗi cung ứng đang trở nên quan trọng hơn so với chênh lệch tiền lương đơn thuần.
Thương mại gắn với công nghệ đang tăng nhanh hơn năng lực nội địa
Tăng trưởng xuất khẩu điện tử đang tăng nhanh hơn sự phát triển của chuỗi cung ứng trong nước. Khoảng cách giữa đầu ra xuất khẩu và năng lực đầu vào nội địa đang ngày càng nới rộng.
Xu hướng này là một trong những cơ hội đầu tư trung hạn quan trọng nhất tại Việt Nam: nâng cấp các ngành công nghiệp hỗ trợ nội địa.
Nhà đầu tư nước ngoài nên rút ra điều gì?
Kết quả thương mại của Việt Nam hỗ trợ triển vọng đầu tư tích cực, nhưng tốc độ tăng trưởng tổng thể không nên được xem xét một cách tách biệt.
Thứ nhất, nhà đầu tư nên xác định vị trí họ có thể tham gia trong hệ sinh thái sản xuất ở đâu. Cơ hội có thể đặc biệt mạnh ở linh kiện, dịch vụ công nghiệp, tự động hóa, logistics và phát triển nhà cung cấp.
Thứ hai, việc lựa chọn địa điểm nên dựa trên khả năng tiếp cận khách hàng, cảng biển, cụm nhà cung cấp, hạ tầng và lao động tay nghề cao—not chỉ dựa vào giá đất hay chi phí nhân công.
Thứ ba, nhà đầu tư nên xây dựng chiến lược sourcing cân bằng giữa đầu vào nhập khẩu và nội địa hóa từng bước. Nội địa hóa hoàn toàn có thể chưa khả thi ngay, nhưng phụ thuộc quá mức vào một quốc gia hoặc một nhà cung cấp có thể tạo ra các rủi ro về vận hành và thương mại.
Cuối cùng, các doanh nghiệp nên chú ý hơn đến hồ sơ xuất xứ, tính minh bạch của chuỗi cung ứng và giá trị gia tăng tại địa phương. Khi xuất khẩu của Việt Nam sang các thị trường lớn gia tăng, các nhà sản xuất nhiều khả năng sẽ phải đối mặt với mức độ giám sát cao hơn về nơi sản phẩm và linh kiện thực sự được sản xuất.
B&Company hỗ trợ nhà đầu tư nước ngoài thông qua đánh giá thị trường, phân tích ngành và chuỗi cung ứng, nghiên cứu địa điểm, nghiên cứu khách hàng và nhà cung cấp, cùng tìm kiếm đối tác địa phương tại Việt Nam. Các dịch vụ này có thể giúp doanh nghiệp xác định nơi họ có thể tham gia hiệu quả nhất vào hệ sinh thái thương mại và sản xuất đang thay đổi của Việt Nam.
Đọc thêm
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào trong bài viết này, vui lòng trích dẫn nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam kể từ năm 2008. Chúng tôi cung cấp nhiều dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối doanh nghiệp. Ngoài ra, chúng tôi gần đây đã phát triển một cơ sở dữ liệu với hơn 1,000,000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ thắc mắc nào. info@b-company.jp + (84) 28 3910 3913 |
Bài viết liên quan





Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN