

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
2026년 1분기 베트남의 총 상품 교역량은 전년 동기 대비 23% 증가했습니다. 수출은 1,229억 달러, 수입은 1,266억 달러로 증가했습니다.
226월2026
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.

베트남은 2026년을 인상적인 무역 흐름과 함께 시작했습니다. 수출은 계속 강하게 확대된 반면, 수입은 그보다 더 빠르게 증가해 국가를 다시 무역적자 상태로 돌려놓았습니다.
2026년 1분기 총 상품 교역액은 2,495억 달러로 전년 동기 대비 23.0% 증가했습니다. 수출은 19.1% 증가한 1,229억 달러, 수입은 27.0% 증가한 1,266억 달러를 기록했습니다. 이로 인해 약 36억 달러의 무역 적자가 발생했으며, 이는 2025년 같은 기간의 무역 흑자와는 대조적인 양상입니다.
표면적으로 보면 이는 대외 여건이 약화된 것으로 보일 수 있습니다. 그러나 자세히 들여다보면 더 중요한 이야기가 드러납니다. 베트남은 둔화하고 있는 것이 아니라, 생산능력을 확대하기 위해 공격적으로 수입하고 있다는 점입니다.
외국인 투자자에게 2026년 1분기는 수요 주도형 불균형이 아니라 제조업 중심 경제에서 나타나는 전형적인 “생산 전 확장 단계’를 보여줍니다.
소비가 아니라 투자가 주도한 적자
베트남 수입 구조의 가장 중요한 특징은 구성입니다. 생산 투입재가 전체 수입의 93.9%를 차지하는 반면, 소비재는 6.1%에 불과합니다.
이는 수입 증가가 가계 수요보다 산업 확장과 주로 연계되어 있음을 의미합니다. 다시 말해, 베트남은 소비하기 위해서가 아니라 생산하기 위해 수입하고 있습니다.
가장 확실한 신호는 외국인 직접투자(FDI)에서 나타납니다. FDI 부문의 수입은 전년 대비 45.3% 급증한 914억 달러를 기록한 반면, 국내 기업의 수입은 감소했습니다.
이러한 괴리는 중요합니다. 이는 수입 증가의 대부분이 전자, 기계, 부품, 소재 등 글로벌 제조 가치사슬에 집중되어 있으며, 이들 분야에서 FDI 기업들이 생산능력을 확대하거나 새로운 생산 주기를 준비하고 있음을 시사합니다.
Breakdown of registered FDI in 2025 by sector
단위: %, 100% = 미화 380억 달러
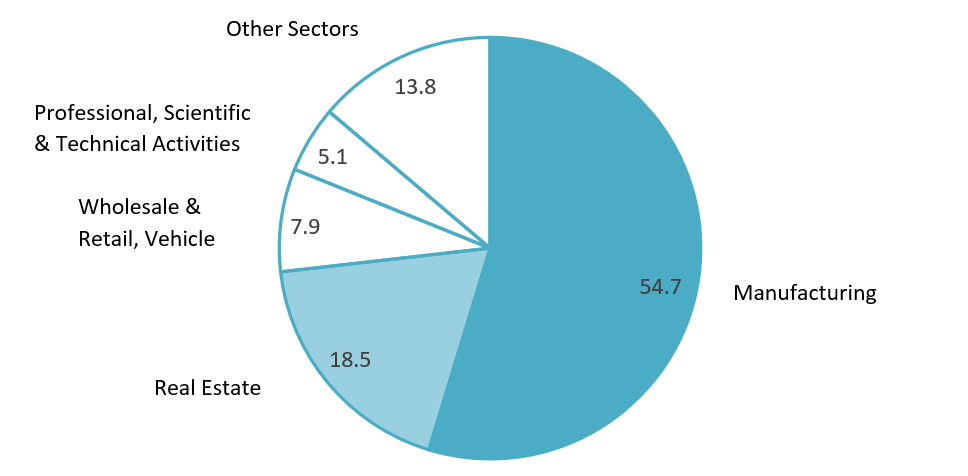
출처: FIA 베트남
실무적으로 보면, 오늘의 수입은 종종 향후 3~6개월 내 수출로 이어집니다. 따라서 적자는 단순한 거시경제적 취약성이 아니라 투자 주도형 생산 파이프라인의 일부로 볼 수 있습니다.
다만 이는 베트남이 특히 고부가가치 제조 부문에서 여전히 수입 투입재에 크게 의존하고 있다는 구조적 문제도 부각시킵니다.
제조업 확장이 수출의 복잡성을 가속화하고 있다
2026년 1분기 수출액은 1,229억 달러에 달했으며, 이 중 제조 및 가공 상품이 전체 수출액의 89.9%를 차지했습니다.
Export value in the first quarter of 2022–2026
단위: 10억 달러
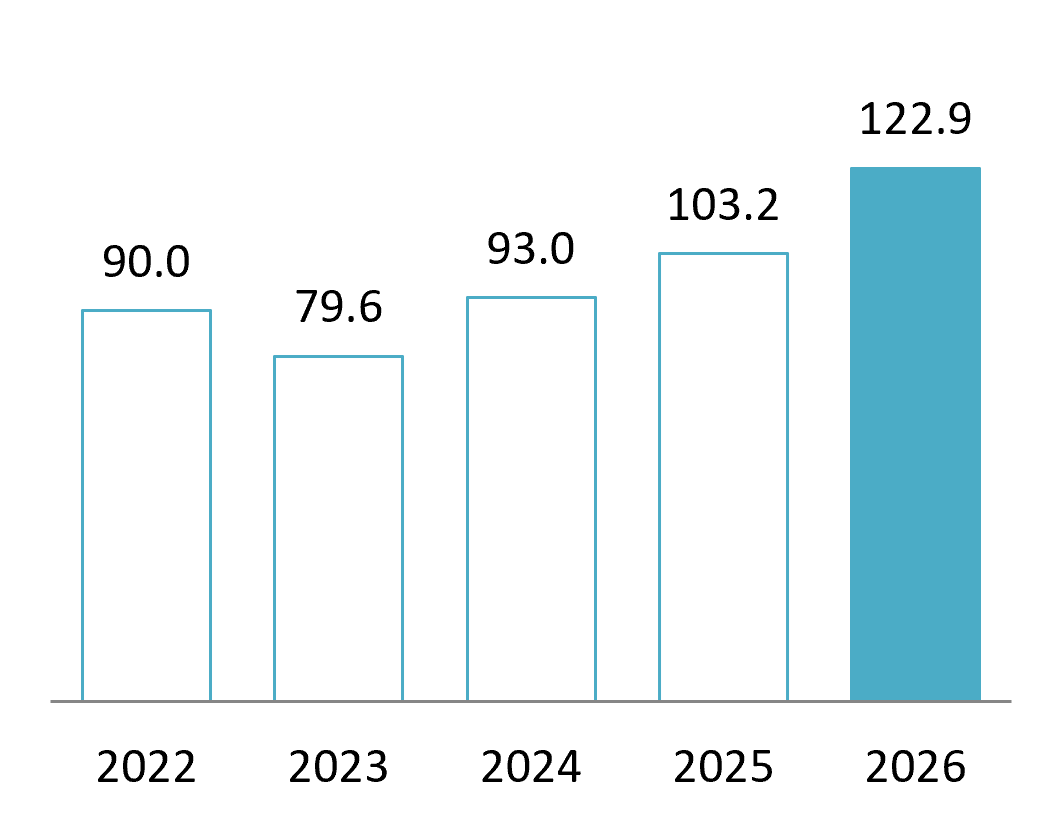
출처: 국가통계청
베트남의 수출 구조는 전자 및 기계 중심 산업으로 더욱 깊숙이 이동하고 있습니다:
– 전자제품, 컴퓨터 및 부품: 약 307억 달러(+45.5%)
– 휴대폰 및 부품: 약 미화 167억 달러
– 기계, 장비 및 예비부품: 약 미화 150억 달러
이 세 개 부문을 합치면 전체 수출의 약 절반을 차지합니다.
이는 특히 전자 조립과 산업 생산 분야에서 베트남이 글로벌 제조 네트워크의 핵심 허브라는 점을 확인시켜 줍니다.
그러나 이러한 성장은 국내 공급망만으로는 충분히 뒷받침되지 않습니다. 같은 기간 전자 및 부품 수입은 약 미화 476억 달러에 달해 유사 범주의 수출을 크게 상회했습니다.
이 격차는 가치사슬에서 베트남의 현재 위치를 보여줍니다. 조립, 패키징, 수출 제조에는 강하지만, 반도체, 부품, 첨단 소재는 여전히 수입에 의존하고 있습니다.
투자자에게 이는 두 가지 기회를 만들어냅니다:
첫 번째, 수출 시장을 위한 최종 제조 및 조립에 대한 지속적인 투자.
두번째, 그리고 점점 더 중요해지는, 이러한 제조 기반을 공급하는 연관 산업에 대한 투자입니다.
여기에는 다음이 포함됩니다:
– 전자 부품 및 정밀 부품
– 산업 자동화 및 기계
– 테스트, 검사 및 품질관리 서비스
– 산업 물류 및 공급망 솔루션
– 현지 공급업체 육성 및 기술 고도화
베트남의 수출 규모가 커질수록 두 번째 범주의 전략적 중요성은 더욱 높아지고 있습니다.
무역 구조는 이중 의존 모델을 반영한다
베트남의 무역 지리는 여전히 매우 집중되어 있습니다.
미국은 2026년 1분기 수출액 390억 달러로 여전히 최대 수출 대상국입니다. 미국 수요는 베트남의 전자, 기계, 소비재 수출을 지속적으로 떠받치고 있습니다.
수입 측면에서는 중국이 약 501억 달러로 공급을 지배하고 있으며, 그 뒤를 한국이 187억 달러로 잇고 있습니다.
이는 구조적인 “이중 의존” 형태를 만듭니다:
– 수출 수요는 선진 시장(미국, EU, 일본)에 의해 주도됨
– 수입 공급은 아시아(중국, 한국, 대만)에 집중됨
이 모델은 빠른 성장을 뒷받침해 왔지만, 동시에 취약성도 내포합니다. 상류 공급망이나 하류 수출 수요에 차질이 생기면 베트남의 산업 사이클에 직접적인 영향을 미칩니다.
외국인 투자자에게 이 구조는 두 가지 시사점을 제공합니다.
첫 번째, 베트남은 글로벌 무역 흐름에 매우 깊이 통합되어 있어 수출 플랫폼으로서 매력적입니다.
두번째, 베트남에서 사업을 운영할 때는 공급망 회복력과 조달 전략이 핵심 성공 요인이 됩니다.
베트남에 진출하는 기업들은 이제 단순한 제조 거점이 아니라 공급망 설계 전략까지 필요로 합니다.
FDI가 여전히 수출을 주도하고 산업 방향을 좌우한다
FDI 기업은 여전히 베트남 수출 경제의 근간입니다.
2026년 1분기 외국인직접투자(FDI) 기업들은 985억 달러의 수출액을 기록했으며, 이는 국가 전체 수출액의 80.1%에 해당합니다. 해당 부문의 수출 증가율은 전년 동기 대비 33.3%를 기록했습니다.
반면, 국내 부문의 수출은 크게 감소했습니다.
이러한 격차의 확대는 베트남 경제의 핵심 구조적 특성을 다시 한 번 부각시킵니다. 즉, 수출 경쟁력은 국내 산업의 대표 기업보다는 다국적 기업에 의해 크게 좌우되고 있습니다.
투자자에게 주는 시사점은 두 가지입니다.
한편으로 베트남은 구축된 공급망을 보유한 글로벌 기업들이 뒷받침하는 매우 효율적인 수출 플랫폼을 제공합니다. 다른 한편으로는, 특히 고정밀 제조와 상류 부품 분야에서 현지 산업 기반은 여전히 고르지 않습니다.
이는 해외 투자자가 단순한 수출자를 넘어 생태계 구축자 역할도 수행하게 되는 환경을 만듭니다.
현지 공급업체, 교육 체계, 생산 역량을 구축하는 기업일수록 장기적으로 더 강한 효율성 우위를 확보하는 경향이 있습니다.
2026년 1분기 투자 환경을 형성한 주요 동향
강한 FDI 유입 지속
등록된 외국인직접투자(FDI)는 약 152억 달러에 달해 전년 대비 42.9% 증가했으며, 실제 투자된 자금은 54억 달러로 늘어났습니다.
이는 특히 제조, 전자, 인프라 연관 부문에서 투자자 신뢰가 지속되고 있음을 보여줍니다.
생산 사이클은 확장 국면 유지
베트남의 제조업 PMI는 분기 내내 50을 상회하며 생산과 신규 주문의 지속적인 확장을 나타냈지만, 3월을 향해 모멘텀은 다소 둔화되었습니다.
이는 기계 및 부품 수입 증가와도 부합하며, 수축이 아니라 지속적인 생산능력 확대를 시사합니다.
비용 압박이 확대되고 있습니다
제조업체들은 특히 에너지와 운송 부문에서 투입비용과 물류비가 상승하고 있다고 보고했습니다. 일부 사례에서는 향후 비용 상승을 헤지하기 위해 주문을 앞당기기도 했습니다.
투자자에게 이는 베트남의 비용 우위가 더 이상 고정된 개념으로 보아서는 안 된다는 점을 시사합니다. 임금 차이만큼이나 운영 효율성과 공급망 설계의 중요성이 커지고 있습니다.
기술 연계 무역이 현지 역량보다 더 빠르게 확대되고 있습니다
전자 수출의 성장은 국내 공급망 개발보다 더 빠르게 가속화되고 있습니다. 수출 산출과 현지 투입 역량 간의 격차가 확대되고 있습니다.
이러한 추세는 베트남에서 가장 중요한 중기 투자 기회 중 하나, 즉 현지 연관 산업의 고도화를 의미합니다.
해외 투자자는 무엇을 결론으로 삼아야 할까?
베트남의 무역 실적은 긍정적인 투자 전망을 뒷받침하지만, 표면적인 성장률만 따로 떼어 보아서는 안 됩니다.
첫째, 투자자는 제조 생태계에서 어디에 참여할 수 있는지 파악해야 합니다. 부품, 산업 서비스, 자동화, 물류, 공급업체 육성 분야에서 특히 기회가 클 수 있습니다.
둘째, 입지 선정은 토지나 임금 비용만이 아니라 고객, 항만, 공급업체 집적지, 인프라, 숙련 노동력에 대한 접근성을 기준으로 해야 합니다.
셋째, 투자자는 수입 투입재와 점진적 현지화를 균형 있게 조합하는 소싱 전략을 구축해야 합니다. 완전한 현지화가 당장 가능하지 않을 수 있지만, 특정 국가나 공급업체에 과도하게 의존하면 운영 및 무역 관련 리스크가 발생할 수 있습니다.
마지막으로, 기업은 원산지 문서화, 공급망 투명성, 현지 부가가치 창출에 더 큰 주의를 기울여야 합니다. 베트남의 주요 시장 수출이 증가함에 따라, 제품과 부품이 실제로 어디에서 생산되는지에 대한 제조업체의 검증 부담도 커질 가능성이 있습니다.
B&Company는 시장 평가, 산업 및 공급망 분석, 입지 조사, 고객 및 공급업체 조사, 베트남 현지 파트너 발굴을 통해 해외 투자자를 지원합니다. 이러한 서비스는 기업이 베트남의 변화하는 무역 및 제조 생태계에서 어디에 가장 효과적으로 참여할 수 있는지 식별하는 데 도움이 될 수 있습니다.
더 보기
* 이 기사에서 정보를 인용하고자 하신다면 출처를 원문 기사 링크와 함께 인용하여 저작권을 존중해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사 전문으로 활동하는 최초의 일본 기업입니다. 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한, 최근에는 파트너 검색 및 시장 분석에 사용할 수 있는 1,000,000개 이상의 베트남 기업 데이터베이스를 개발했습니다. 문의 사항이 있으시면 언제든지 저희에게 문의해 주세요. info@b-company.jp + (84) 28 3910 3913 |
관련기사





로그인 / 회원가입
뉴스레터 구독