

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
베트남의 플라스틱 산업은 수요 증가와 더불어 더욱 엄격해진 환경 규제에 직면하고 있으며, 이는 새로운 시장 트렌드를 형성하고 있습니다.

2712월2025
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.
베트남 플라스틱 산업은 포장, 건설, 전기·전자, 자동차, 소비재 등 다양한 산업의 공급망에서 중요한 역할을 수행하는 제조업 분야 중 하나로, 가장 빠르게 성장하는 산업 중 하나입니다. 그러나 수요 증가와 함께 이 산업은 보다 엄격해지는 환경 규제에도 직면하고 있으며, 이는 새로운 시장 트렌드를 형성하고 있습니다. 그 결과, 베트남 플라스틱 분야에 진입하는 해외 투자자들에게는 기회와 도전이 동시에 존재합니다.
베트남 플라스틱 산업 개요
With robust growth momentum and rising demand across packaging, construction, automotive, and consumer goods, Vietnam’s plastics industry is asserting itself as one of the most dynamic markets in Southeast Asia. According to the Vietnam Plastics Association (VPA), the plastics industry is a key sector of the national economy, reaching a market size of USD 32 billion in 2024, up 23.9% from 2023, with more than 7,000 enterprises[1].
According to Expert Market Report, Vietnam’s plastics market output is projected to reach 11.13 million tons in 2025 and surpass 23 million tons by 2034, implying an average CAGR of 8%–9%[2].
베트남 플라스틱 시장 규모 전망(2025-2034)
단위: 백만 톤
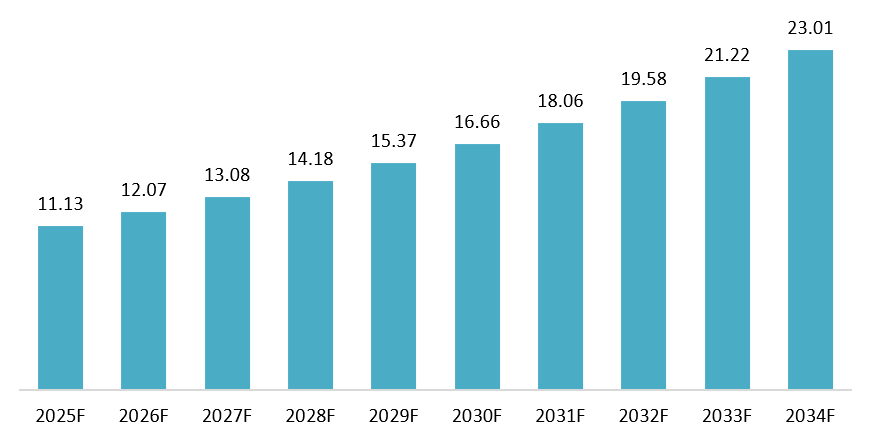
출처: 전문가 시장 조사
베트남 플라스틱 산업은 최종 수요 시장의 확대와 투자 유입 가속화라는 두 가지 요인에 의해 성장하고 있습니다. 첫째, 플라스틱 가공 시설로의 외국인직접투자(FDI) 증가가 국내 생산 능력을 강화하고, 제품 포트폴리오를 확대하며, 향후 보다 탄력적인 플라스틱 공급망을 뒷받침하고 있습니다. 동시에 국내 건설 경기의 지속적인 성장은 플라스틱 파이프, 플라스틱 건축 자재 및 기타 프로젝트 관련 제품에 대한 수요를 확대하고 있으며, 식품 포장과 전자상거래의 급증은 상당한 단기 주문 물량을 창출하고 있습니다. 또한 자동차와 전자 제조업의 베트남 이전이 계속되면서 부품, 하우징, 예비 부품에 사용되는 엔지니어링 플라스틱 수요도 증가하고 있습니다. 마지막으로, 재활용 플라스틱을 장려하는 장기 정책은 기업들이 변화하는 시장 요구를 충족하기 위해 기술에 투자하고 친환경 제품을 개발하도록 유도할 것으로 예상됩니다[3].
However, the industry’s raw-material localization rate remains low, only around 15–20%, meaning 80–85% of virgin plastic resin (PE, PP, PVC, PET, etc.) still has to be imported. This heavy import dependence makes the sector particularly vulnerable to fluctuations in oil prices and exchange rates[4]. In 2024, Vietnam’s imports of plastic raw materials reached USD 11.8 billion, up 20.7% compared with 2023. By source market, the five largest suppliers were China, South Korea, ASEAN, Taiwan, and Saudi Arabia, with China being the largest import source
Main categories of plastic products produced by Vietnam in 2024
Unit: %, 100% = 3 million tons
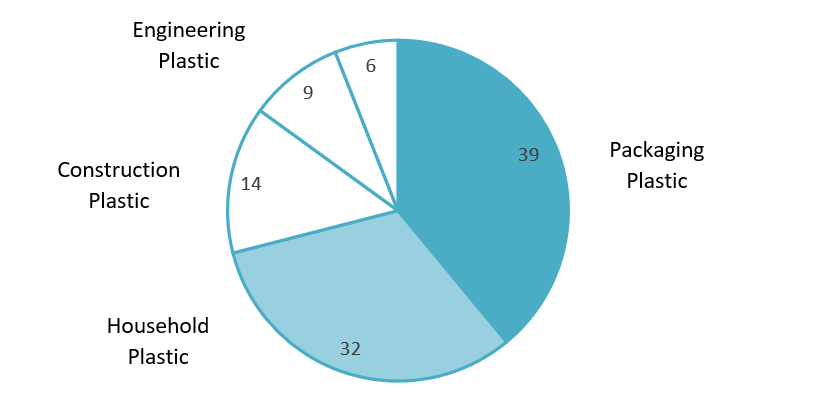
출처: Viego
다운스트림 플라스틱 제품 측면에서 베트남은 현재 총 연간 생산능력이 거의 300만 톤에 달하는 다양한 플라스틱 응용 제품을 제조하고 있습니다. 가장 큰 비중은 포장용 플라스틱과 가정용 플라스틱 제품이 차지하고 있으며, 그다음은 건설용 플라스틱과 엔지니어링용 플라스틱입니다.
수출 관점에서 볼 때, 2024년 베트남의 플라스틱 제품 수출액은 67억 달러를 넘어섰으며, 이는 2023년 대비 29조 8100억 원 증가한 수치입니다. 시장별로는 미국, 일본, 아세안, 유럽연합, 한국이 주요 수출 대상국이었으며, 이들 국가가 전체 플라스틱 제품 수출액의 83조 1100억 원을 차지했습니다. 그중 미국이 가장 큰 비중을 차지하며 수출액이 42조 4100억 원 증가했습니다.[6].
Vietnam’s plastic products are now shipped to more than 190 countries. In the first eight months of 2025, the industry continued to perform strongly, with exports up by nearly 20%, driven by the direct benefits of free trade agreements and the ongoing supply-chain relocation wave. Major investments such as LEGO’s approximately USD 1.3 billion project in Bình Dương further highlight Vietnam’s growing attractiveness as a hub for high-tech plastic manufacturing and advanced polymer materials[7].
환경 규제
베트남 플라스틱 산업은 환경 요건, 친환경 기준, 국제 통합에 대한 준수 압력이 강화되면서 새로운 발전 단계에 진입했습니다. 정책 체계도 일회용 플라스틱 감축, 순환경제 촉진, 특히 확대생산자책임(EPR) 이행 강화 방향으로 분명히 전환되고 있습니다). 주요 규정은 다음과 같습니다:
– 시행령 제05/2025/NĐ-CP호 (2025년 1월 6일): EPR 메커니즘에 따라 제조업체와 수입업체에 부과되는 의무로서, 플라스틱 제품 및 포장재, 그리고 플라스틱 부품을 포함한 전자기기에 대한 의무 재활용 비율과 재활용 규격의 세부 요건을 규정합니다[8].
– 결정 번호 687/QDH-TTg(2022년 6월 7일): 순환경제 접근법의 적용, 원천 분리, 그리고 플라스틱 폐기물 관리에 있어 EPR을 강조하는 베트남 순환경제 발전 국가행동계획을 승인합니다[9].
– 2020년 환경보호법: 베트남의 가장 최근의 포괄적 환경법으로, 순환경제 개념을 처음으로 공식적으로 도입하고 국가 법체계 내에 의무적 EPR을 확립했다. 이 법은 또한 폐기물 분리배출, 수거 및 처리의 원칙을 제시하며, 이후 플라스틱 폐기물 및 순환경제 이행에 관한 규정의 법적 근거가 된다[10].
– 법령 번호 08/2022/NDH-CP: 일회용 플라스틱을 제한하고 금지하는 로드맵을 명확히 규정하며, 다음을 포함한다[11]:
– 2025년 이후: 일회용 플라스틱 제품과 비생분해성 플라스틱 포장은 더 이상 시장에 출시되거나 사용되어서는 안 된다.
– 2030년 12월 31일 이후: 일회용 플라스틱 제품(친환경 라벨 인증 제품 제외)과 비생분해성 플라스틱 포장의 생산 및 수입이 전면 중단된다.
– EPR 이행: 플라스틱 포장재 제조업체와 수입업체는 규정에 따라 수거·재활용 의무를 이행하거나 재정적 분담금을 납부해야 한다.
– 이 시행령은 또한 플라스틱 스크랩 수입과 관련된 환경보호 수수료를 규정한다.
플라스틱 산업의 재활용 동향
환경 요건이 강화되는 가운데, 베트남 플라스틱 산업은 재활용 및 지속가능한 소재로의 전환을 가속화하고 있으며, 이는 다음과 같은 동향에서 확인된다:
– 재활용 가치 사슬의 확장: 플라스틱 기업들은 국제 기준을 충족하는 재활용 공장에 대한 투자를 점차 확대하고 있다. 지난 3~5년간 PET, HDPE 등 플라스틱을 처리하는 첨단 시설이 늘어났으며, 병-투-병(bottle-to-bottle) 모델과 식품용 HDPE 재활용도 포함된다. 많은 대형 기업들도 안정적인 원료 공급을 확보하기 위해 자체 수거·선별 시스템을 구축하고 재활용업체와 협력하고 있다[12].
– 높아지는 대중의 인식: 소비자와 소매업체는 친환경 제품에 더욱 높은 비중을 두고 있다. 대형마트 체인과 포장재 제조업체들은 일회용 플라스틱을 대체하고 원천 분리배출을 장려하기 위한 이니셔티브를 강화하고 있다. 이러한 추세는 재활용 소재 또는 쉽게 재활용 가능한 포장재에 대한 수요를 확대시키고 있으며, 기업들이 제품 설계를 최적화하도록 압박하고 있다. 예를 들어, 가공과 재활용이 더 용이한 소재로 전환하는 방식이다[13].
– 바이오플라스틱 및 대체 소재: 비록 아직 규모는 작지만, 바이오플라스틱은 업계에서 가장 빠르게 성장하는 부문으로 널리 인식되고 있다. 베트남의 바이오플라스틱 시장은 2025~2030년 동안 약 ~12.8%의 CAGR로 성장할 것으로 예상되며, 이는 지속가능성 추세와 정부 지원을 반영한다. 그러나 높은 비용과 엄격한 인증 요건은 여전히 주요 장벽으로 남아 있다. 2027년 이후 베트남은 동남아시아 지역의 바이오 기반 폴리머 생산 허브로 부상할 가능성이 있다[14].
베트남 플라스틱 산업 주요 기업
베트남의 플라스틱 산업은 베트남에 직접 투자한 외국계 그룹, 원자재 생산 부문의 핵심 베트남 기업, 그리고 시장 내 주요 수지 공급업체 및 유통업체를 포함한 여러 प्रमुख 기업들이 주도하고 있다.
표: 베트남 플라스틱 산업의 주요 기업 일부
| 아니요 | 이름 | 설립 연도 | 국가 | 간략한 설명 | URL |
| 1 | 효성비나케미칼 | 2007 | 대한민국 | PP 플라스틱 생산 전문.
연간 30만톤 PP 생산 |
https://hyosungvinachemicals.com/ |
| 2 | SCG Chemicals | 1913 | 태국 | PE, PP, PVC, POF 플라스틱 생산 전문
POF 연간 140만톤 생산 |
https://www.scgchemicals.vn/en/home |
| 3 | Binh Son Refining and Petrochemical | 2008 | Vietnam | PP 플라스틱 생산 전문.
연간 15만톤 PP 생산 |
https://bsr.com.vn/trang-chu |
| 4 | An Thanh Bicsol | 2017 | Vietnam | PE, PP, PVC, PS 플라스틱 생산 전문
연간 약 50만톤의 수지 공급 수출
|
https://anthanhbicsol.com/ |
| 5 | TPC Vina Plastic and Chemical | 1997 | Vietnam | PVC 플라스틱 생산 전문.
연간 210,000톤의 PVC 생산
|
http://www.tpcvina.com.vn/ |
| 6 | Duy Tan Plastics | 1987 | Vietnam | PET 플라스틱 생산 전문.
연간 60,000톤의 PET 생산
|
https://duytan.com/ |
B&Company의 합성
전반적으로 베트남의 플라스틱 산업은 외국인직접투자 기업과 국내 기업이 병존하는 구조를 보인다. Hyosung Vina Chemicals와 SCG Chemicals는 PP, PE, PVC와 같은 기초 플라스틱에 주력하는 대규모 외국계 그룹으로, 원자재 공급에서 핵심적인 역할을 한다. 반면 Binh Son Refining and Petrochemical은 PP의 유력한 베트남 생산업체로서 국내 공급 역량 강화에 기여하고 있다. 생산업체 외에도 시장에는 An Thanh Bicsol과 같은 수지 유통·공급 전문 기업, TPC Vina와 같은 국내 PVC 생산업체, 그리고 Duy Tan을 포함한 포장재 및 PET 플라스틱 생산업체도 있다. 이는 업계 가치사슬이 수지 생산을 넘어 하류 플라스틱 제품 제조와 원자재 거래 활동까지 확장되어 있음을 시사한다.
외국인 투자자를 위한 비즈니스 시사점
기회 측면에서 베트남 플라스틱 시장은 중장기적으로 상당한 성장 잠재력을 제공하는 것으로 널리 평가된다. 2034년까지 베트남의 수요는 여전히 크게 증가할 것으로 예상됩니다. 플라스틱은 포장, 건설, 전자, 자동차 등 다양한 산업에서 광범위하게 사용되고 있어, 해외 기업들이 신규 공장을 설립하거나 플라스틱 원료, 플라스틱 부품, 포장 솔루션 생산을 확대할 수 있는 충분한 여지를 제공합니다. 포장은 여전히 가장 큰 세그먼트이며, 물류 포장 및 배송 자재 수요를 견인하는 전자상거래 성장에 의해 추가로 뒷받침되고 있습니다. 내수 충족을 넘어, 베트남은 여러 시장에 플라스틱 제품을 수출하고 있어 투자자들은 현지 판매와 수출 지향 성장을 동시에 추진할 수 있습니다.
도전 과제 측면에서, 베트남의 플라스틱 산업은 여전히 수입 원자재 의존도가 높아 비용이 유가, 환율, 지정학적 변화에 매우 민감합니다. 동시에 환경 규제가 점점 더 엄격해지면서 기업들은 수거 및 재활용 시스템과 규제 준수 관리에 더 많이 투자해야 하므로 운영비가 상승하고 있습니다. 또한 태국과 말레이시아 등은 석유화학 산업이 더 발달하고 국내 원료 기반도 더 강한 반면, 베트남 시장은 자본과 숙련 기술 인력이 부족한 많은 중소기업들로 분절되어 있어 지역 경쟁도 치열합니다.
외국인 투자자를 위한 권장 사항
– 고성장, 고수익 부문에 집중하세요: 특히 식품 및 전자상거래용 포장재와 전자, 자동차, 의료 분야용 엔지니어링 플라스틱을 우선시함
– 처음부터 "친환경" 요건을 준비하세요: 제품을 쉽게 재활용할 수 있도록 설계하고, 환경 규제 준수 요건을 충족하기 위한 로드맵을 수립하며, 고품질 재활용 및/또는 바이오플라스틱 역량을 구축함
– 원자재 위험 감소: 조달처를 다변화하고, 장기 공급 계약을 확보하며, 공급업체 및 재활용 사업자와의 파트너십을 검토하여 투입재 공급 가능성과 비용을 안정화함
* 이 기사에서 어떤 정보를 인용하고자 하시면, 저작권을 존중하기 위해 원본 기사의 링크와 함께 출처를 꼭 기재해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사에 전문화된 최초의 일본 회사입니다. 우리는 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한 최근에는 베트남에 있는 90만 개 이상의 회사가 포함된 데이터베이스를 개발하여 파트너를 검색하고 시장을 분석하는 데 사용할 수 있습니다. 문의 사항이 있으시면 언제든지 저희에게 연락해 주십시오. info@b-company.jp + (84) 28 3910 3913 |
[1] 베트남 플라스틱 산업, 320억 달러 규모로 성장… 뒤처지지 않기 위해 “그린 전환” 가속 접근
[2] 베트남 플라스틱 시장 규모, 점유율 및 보고서 2035 접근
[3] 베트남 플라스틱 산업 분석: 시장 보고서, 규모 및 전망 접근
[4] 플라스틱 산업은 향후 기간의 우선 투자 그룹에 포함됨 접근
[7] 베트남 플라스틱 산업은 중대한 성장 기회에 직면해 있음 접근
[8] 환경보호법을 안내하는 2022년 제08/2022/ND-CP호 시행령을 개정하는 2025년 제05/2025/ND-CP호 시행령 접근
[9] 플라스틱 오염은 플라스틱의 잘못이 아니라, 우리가 이를 사용하는 방식의 문제입니다 접근
[10] 환경보호법 2020(제72/2020/QH14호) 접근
[11] 환경보호법을 안내하는 2022년 제08/2022/ND-CP호 시행령 접근
[12] 베트남 플라스틱 산업, 320억 달러 규모로 성장… 뒤처지지 않기 위해 “그린 전환” 가속 접근
관련기사

로그인 / 회원가입
뉴스레터 구독