

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Bên cạnh nhu cầu ngày càng tăng, ngành công nghiệp nhựa của Việt Nam cũng đang đối mặt với các quy định môi trường nghiêm ngặt hơn, điều này đang định hình nên những xu hướng thị trường mới.

27/12/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Ngành nhựa Việt Nam là một trong những lĩnh vực sản xuất tăng trưởng nhanh nhất, đóng vai trò quan trọng trong chuỗi cung ứng của nhiều ngành như bao bì, xây dựng, điện và điện tử, ô tô, và hàng tiêu dùng. Tuy nhiên, cùng với nhu cầu gia tăng, ngành này cũng đang đối mặt với các quy định môi trường ngày càng nghiêm ngặt, qua đó định hình những xu hướng thị trường mới. Vì vậy, điều này vừa mở ra cơ hội vừa đặt ra thách thức cho các nhà đầu tư nước ngoài khi tham gia vào lĩnh vực nhựa Việt Nam.
Tổng quan về ngành nhựa Việt Nam
Với đà tăng trưởng mạnh mẽ và nhu cầu ngày càng gia tăng trong các lĩnh vực bao bì, xây dựng, ô tô và hàng tiêu dùng, ngành nhựa Việt Nam đang khẳng định vị thế là một trong những thị trường năng động nhất Đông Nam Á. Theo Hiệp hội Nhựa Việt Nam (VPA), ngành nhựa là một lĩnh vực then chốt của nền kinh tế quốc dân, đạt quy mô thị trường 32 tỷ USD vào năm 2024, tăng 23.9% so với năm 2023, với hơn 7.000 doanh nghiệp[1].
Theo Expert Market Report, sản lượng thị trường nhựa Việt Nam được dự báo đạt 11,13 triệu tấn vào năm 2025 và vượt 23 triệu tấn vào năm 2034, tương ứng với tốc độ tăng trưởng kép hằng năm (CAGR) bình quân 8%–9%[2].
Dự báo quy mô thị trường nhựa Việt Nam (2025-2034)
Đơn vị: Triệu tấn
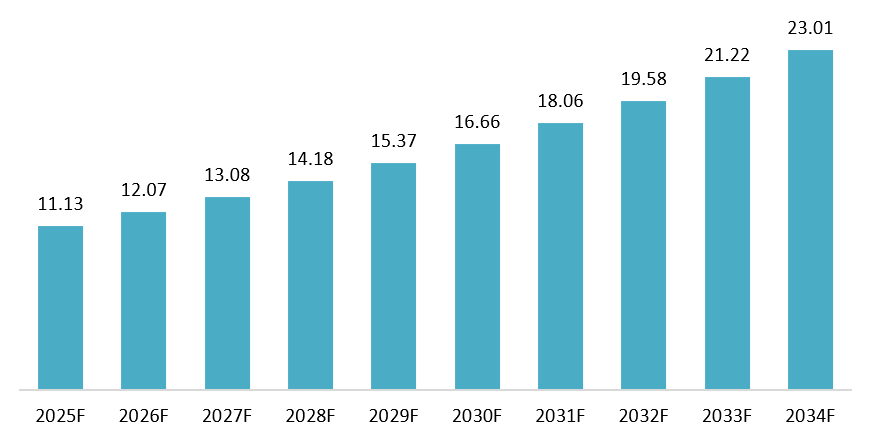
Nguồn: Nghiên cứu thị trường chuyên gia
Ngành nhựa Việt Nam đang được thúc đẩy bởi cả nhu cầu thị trường cuối cùng gia tăng và dòng vốn đầu tư tăng tốc. Trước hết, FDI ngày càng tăng vào các cơ sở gia công nhựa đang củng cố năng lực sản xuất trong nước, mở rộng danh mục sản phẩm và hỗ trợ một chuỗi cung ứng nhựa có khả năng chống chịu tốt hơn trong những năm tới. Song song với đó, tăng trưởng liên tục của xây dựng trong nước đang thúc đẩy nhu cầu đối với ống nhựa, vật liệu xây dựng bằng nhựa và các sản phẩm liên quan đến dự án khác, trong khi sự bùng nổ của bao bì thực phẩm và thương mại điện tử đang tạo ra khối lượng đơn hàng ngắn hạn đáng kể. Ngoài ra, xu hướng dịch chuyển hoạt động sản xuất ô tô và điện tử sang Việt Nam đang thúc đẩy nhu cầu đối với nhựa kỹ thuật dùng trong linh kiện, vỏ bọc và phụ tùng thay thế. Cuối cùng, các chính sách dài hạn thúc đẩy nhựa tái chế được kỳ vọng sẽ khuyến khích doanh nghiệp đầu tư vào công nghệ và phát triển sản phẩm xanh để đáp ứng các yêu cầu thị trường đang thay đổi[3].
Tuy nhiên, tỷ lệ nội địa hóa nguyên liệu của ngành vẫn ở mức thấp, chỉ khoảng 15–20%, đồng nghĩa với việc 80–85% nhựa nguyên sinh (PE, PP, PVC, PET, v.v.) vẫn phải nhập khẩu. Sự phụ thuộc lớn vào nhập khẩu này khiến ngành đặc biệt dễ bị tổn thương trước những biến động của giá dầu và tỷ giá hối đoái[4]. Năm 2024, kim ngạch nhập khẩu nguyên liệu nhựa của Việt Nam đạt 11,8 tỷ USD, tăng 20.7% so với năm 2023. Xét theo thị trường cung ứng, năm nhà cung cấp lớn nhất là Trung Quốc, Hàn Quốc, ASEAN, Đài Loan và Ả Rập Xê Út, trong đó Trung Quốc là nguồn nhập khẩu lớn nhất
Main categories of plastic products produced by Vietnam in 2024
Đơn vị: %, 100% = 3 triệu tấn
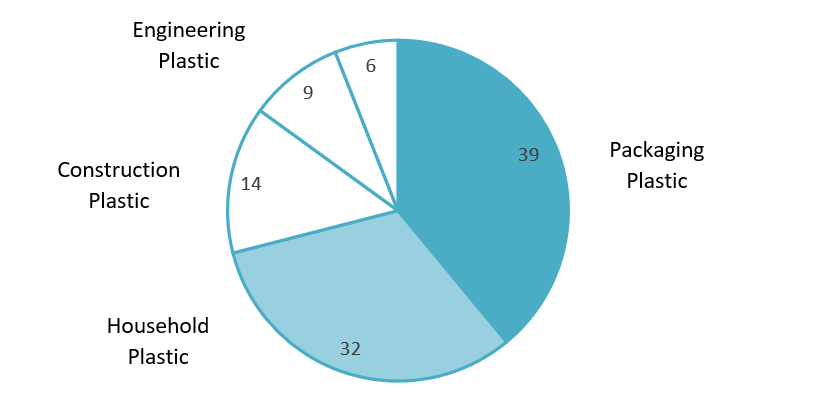
Nguồn: Viego
Xét về các sản phẩm nhựa hạ nguồn, hiện Việt Nam đang sản xuất nhiều dòng ứng dụng nhựa với tổng công suất gần 3 triệu tấn mỗi năm. Tỷ trọng lớn nhất là nhựa bao bì và sản phẩm nhựa gia dụng, tiếp theo là nhựa xây dựng và nhựa dùng cho kỹ thuật.
Xét về xuất khẩu, năm 2024, kim ngạch xuất khẩu sản phẩm nhựa của Việt Nam vượt quá 6,7 tỷ USD, tăng 29,81 tỷ tấn so với năm 2023. Về thị trường, Hoa Kỳ, Nhật Bản, ASEAN, EU và Hàn Quốc là 5 điểm đến lớn nhất, chiếm 83,11 tỷ tấn tổng kim ngạch xuất khẩu sản phẩm nhựa. Trong đó, Hoa Kỳ dẫn đầu với giá trị xuất khẩu tăng 42,41 tỷ tấn.[6].
Các sản phẩm nhựa của Việt Nam hiện được xuất khẩu đến hơn 190 quốc gia. Trong tám tháng đầu năm 2025, ngành tiếp tục đạt kết quả tích cực, với kim ngạch xuất khẩu tăng gần 20%, nhờ những lợi ích trực tiếp từ các hiệp định thương mại tự do và làn sóng tái định vị chuỗi cung ứng đang diễn ra. Các khoản đầu tư lớn như dự án trị giá khoảng 1,3 tỷ USD của LEGO tại Bình Dương càng làm nổi bật sức hấp dẫn ngày càng tăng của Việt Nam với vai trò là trung tâm sản xuất nhựa công nghệ cao và vật liệu polymer tiên tiến[7].
Quy định về môi trường
Ngành nhựa Việt Nam đã bước sang một giai đoạn phát triển mới, khi áp lực tuân thủ ngày càng gia tăng xoay quanh các yêu cầu môi trường, tiêu chuẩn xanh và hội nhập quốc tế. Khung chính sách cũng đang chuyển rõ rệt theo hướng giảm nhựa dùng một lần, thúc đẩy kinh tế tuần hoàn và, đặc biệt, tăng cường thực thi Trách nhiệm mở rộng của nhà sản xuất (EPR). Các quy định chính bao gồm:
– Nghị định số 05/2025/NĐ-CP (06 tháng 01 năm 2025): Quy định chi tiết về tỷ lệ tái chế bắt buộc và yêu cầu tái chế đối với sản phẩm và bao bì nhựa, cũng như các thiết bị điện tử chứa linh kiện nhựa—nghĩa vụ áp dụng đối với nhà sản xuất và nhà nhập khẩu theo cơ chế EPR[8].
– Quyết định số 687/QĐ-TTg (07/06/2022): Phê duyệt Kế hoạch hành động quốc gia của Việt Nam về phát triển kinh tế tuần hoàn, nhấn mạnh việc áp dụng các phương pháp tiếp cận kinh tế tuần hoàn, phân loại tại nguồn và EPR trong quản lý chất thải nhựa[9].
– Luật Bảo vệ Môi trường năm 2020: Luật môi trường tổng thể gần đây nhất của Việt Nam, lần đầu tiên chính thức đưa khái niệm kinh tế tuần hoàn vào luật và thiết lập EPR bắt buộc trong khuôn khổ pháp lý quốc gia. Luật cũng đặt ra các nguyên tắc về phân loại, thu gom và xử lý chất thải, làm cơ sở pháp lý cho các quy định tiếp theo về rác thải nhựa và việc triển khai kinh tế tuần hoàn[10].
– Nghị định số 08/2022/NĐ-CP: Làm rõ lộ trình hạn chế và cấm nhựa dùng một lần, bao gồm[11]:
– Sau năm 2025: các sản phẩm nhựa dùng một lần và bao bì nhựa không phân hủy sinh học sẽ không còn được đưa ra thị trường hoặc sử dụng.
– Sau ngày 31 tháng 12 năm 2030: chấm dứt hoàn toàn việc sản xuất và nhập khẩu các sản phẩm nhựa dùng một lần (trừ các sản phẩm được chứng nhận nhãn sinh thái) và bao bì nhựa không phân hủy sinh học.
– Triển khai EPR: các nhà sản xuất và nhập khẩu bao bì nhựa phải thực hiện nghĩa vụ thu gom và tái chế hoặc đóng góp tài chính theo quy định.
– Nghị định cũng quy định phí bảo vệ môi trường liên quan đến việc nhập khẩu phế liệu nhựa.
Xu hướng tái chế trong ngành nhựa
Trong bối cảnh các yêu cầu về môi trường ngày càng được siết chặt, ngành nhựa Việt Nam đang đẩy nhanh quá trình chuyển dịch sang tái chế và vật liệu bền vững, thể hiện qua các xu hướng sau:
– Mở rộng chuỗi giá trị tái chế: Các doanh nghiệp nhựa ngày càng tăng cường đầu tư vào các nhà máy tái chế đạt tiêu chuẩn quốc tế. Trong 3–5 năm qua, số lượng cơ sở công nghệ cao xử lý các loại nhựa như PET và HDPE đã tăng lên, bao gồm mô hình tái chế chai thành chai và tái chế HDPE đạt tiêu chuẩn thực phẩm. Nhiều doanh nghiệp lớn cũng đang xây dựng hệ thống thu gom và phân loại nội bộ, đồng thời hợp tác với các đơn vị tái chế để đảm bảo nguồn nguyên liệu đầu vào ổn định[12].
– Nhận thức của công chúng ngày càng tăng: Người tiêu dùng và nhà bán lẻ ngày càng chú trọng hơn đến các sản phẩm thân thiện với môi trường. Các chuỗi siêu thị và nhà sản xuất bao bì đang đẩy mạnh các sáng kiến thay thế nhựa dùng một lần và khuyến khích phân loại rác tại nguồn. Xu hướng này đang thúc đẩy nhu cầu đối với bao bì tái chế hoặc dễ tái chế, đồng thời buộc doanh nghiệp tối ưu hóa thiết kế sản phẩm—for example, chuyển sang các vật liệu dễ xử lý và tái chế hơn[13].
– Nhựa sinh học và các vật liệu thay thế: Mặc dù quy mô vẫn còn nhỏ, nhựa sinh học được nhìn nhận rộng rãi là phân khúc tăng trưởng nhanh nhất trong ngành. Tại Việt Nam, nhựa sinh học được dự báo sẽ tăng trưởng với CAGR ước tính khoảng ~12.8% trong giai đoạn 2025–2030, phản ánh xu hướng bền vững và sự hỗ trợ từ chính phủ. Tuy nhiên, chi phí cao và các yêu cầu chứng nhận nghiêm ngặt vẫn là những rào cản chính. Từ năm 2027 trở đi, Việt Nam có thể nổi lên như một trung tâm khu vực về sản xuất polymer sinh học tại Đông Nam Á[14].
Các doanh nghiệp dẫn đầu ngành nhựa Việt Nam
Ngành nhựa Việt Nam được dẫn dắt bởi một số doanh nghiệp nổi bật, bao gồm các tập đoàn nước ngoài đã đầu tư trực tiếp vào Việt Nam, các công ty Việt Nam chủ chốt trong sản xuất nguyên liệu đầu vào, và các nhà cung cấp, phân phối nhựa resin lớn trên thị trường.
Bảng: Một số doanh nghiệp chủ chốt trong ngành nhựa Việt Nam
| KHÔNG | Tên | Năm thành lập | Quốc gia | Mô tả ngắn | URL |
| 1 | Công ty Hóa chất Hyosung Vina | 2007 | Hàn Quốc | Chuyên sản xuất nhựa PP.
Sản xuất 300.000 tấn PP/năm |
https://hyosungvinachemicals.com/ |
| 2 | SCG Chemicals | 1913 | Thái Lan | Chuyên sản xuất nhựa PE, PP, PVC, POF
Sản xuất 1,4 triệu tấn/năm POF |
https://www.scgchemicals.vn/en/home |
| 3 | Binh Son Refining and Petrochemical | 2008 | Vietnam | Chuyên sản xuất nhựa PP.
Sản xuất 150.000 tấn PP/năm |
https://bsr.com.vn/trang-chu |
| 4 | An Thanh Bicsol | 2017 | Vietnam | Chuyên sản xuất nhựa PE, PP, PVC, PS
Xuất khẩu ~500.000 tấn nhựa cung cấp mỗi năm
|
https://anthanhbicsol.com/ |
| 5 | TPC Vina Plastic and Chemical | 1997 | Vietnam | Chuyên sản xuất nhựa PVC.
Sản lượng 210.000 tấn PVC mỗi năm
|
http://www.tpcvina.com.vn/ |
| 6 | Duy Tan Plastics | 1987 | Vietnam | Chuyên sản xuất nhựa PET.
Sản lượng 60.000 tấn PET mỗi năm
|
https://duytan.com/ |
Tổng hợp của B&Company
Nhìn chung, ngành nhựa Việt Nam hiện có sự hiện diện song song của các doanh nghiệp có vốn đầu tư trực tiếp nước ngoài và các doanh nghiệp trong nước. Hyosung Vina Chemicals và SCG Chemicals là các tập đoàn nước ngoài quy mô lớn, tập trung vào các loại nhựa cơ bản như PP, PE và PVC, đồng thời đóng vai trò then chốt trong việc cung ứng nguyên liệu đầu vào. Ngược lại, Binh Son Refining and Petrochemical là một nhà sản xuất PP nổi bật của Việt Nam, góp phần củng cố nguồn cung trong nước. Bên cạnh các nhà sản xuất, thị trường còn có các công ty chuyên phân phối và cung ứng resin, như An Thanh Bicsol, cùng các nhà sản xuất PVC trong nước như TPC Vina và các nhà sản xuất bao bì và nhựa PET, bao gồm Duy Tan. Điều này cho thấy chuỗi giá trị của ngành không chỉ dừng ở sản xuất resin mà còn mở rộng sang hoạt động sản xuất sản phẩm nhựa hạ nguồn và thương mại nguyên liệu đầu vào.
Hàm ý kinh doanh đối với nhà đầu tư nước ngoài
Về cơ hội, thị trường nhựa Việt Nam được đánh giá rộng rãi là có tiềm năng tăng trưởng đáng kể trong trung và dài hạn. Đến năm 2034, nhu cầu tại Việt Nam dự kiến vẫn sẽ tăng mạnh. Do nhựa được sử dụng rộng rãi trong nhiều lĩnh vực như bao bì, xây dựng, điện tử và ô tô, điều này tạo ra dư địa lớn cho các doanh nghiệp nước ngoài đầu tư xây dựng nhà máy mới hoặc mở rộng sản xuất nguyên liệu nhựa, linh kiện nhựa và các giải pháp bao bì. Bao bì vẫn là phân khúc lớn nhất và còn được hỗ trợ bởi sự tăng trưởng của thương mại điện tử, qua đó thúc đẩy nhu cầu đối với vật liệu đóng gói và vận chuyển. Bên cạnh việc phục vụ nhu cầu trong nước, Việt Nam còn xuất khẩu sản phẩm nhựa sang nhiều thị trường, cho phép nhà đầu tư theo đuổi đồng thời tăng trưởng bán hàng nội địa và tăng trưởng định hướng xuất khẩu.
Về mặt thách thức, ngành nhựa Việt Nam vẫn phụ thuộc nhiều vào nguyên liệu đầu vào nhập khẩu, khiến chi phí rất nhạy cảm với biến động giá dầu, tỷ giá hối đoái và các diễn biến địa chính trị. Đồng thời, các quy định môi trường ngày càng nghiêm ngặt buộc doanh nghiệp phải đầu tư nhiều hơn vào hệ thống thu gom, tái chế cũng như quản trị tuân thủ, qua đó làm tăng chi phí vận hành. Ngoài ra, cạnh tranh trong khu vực rất gay gắt vì các quốc gia như Thái Lan và Malaysia có ngành hóa dầu phát triển hơn và nền tảng nguyên liệu đầu vào trong nước mạnh hơn, trong khi thị trường Việt Nam vẫn còn phân mảnh với nhiều doanh nghiệp nhỏ và vừa gặp hạn chế về vốn và nguồn nhân lực kỹ thuật có tay nghề.
Khuyến nghị dành cho nhà đầu tư nước ngoài
– Tập trung vào các phân khúc có tốc độ tăng trưởng cao và biên lợi nhuận cao: ưu tiên bao bì, đặc biệt cho thực phẩm và thương mại điện tử, cùng nhựa kỹ thuật cho các ứng dụng điện tử, ô tô và chăm sóc sức khỏe
– Chuẩn bị sẵn sàng cho các yêu cầu “xanh” ngay từ đầu: thiết kế sản phẩm để dễ tái chế, xây dựng lộ trình đáp ứng các yêu cầu tuân thủ môi trường, và phát triển năng lực trong tái chế chất lượng cao và/hoặc nhựa sinh học
– Giảm thiểu rủi ro về nguyên liệu thô: đa dạng hóa nguồn cung, ký kết các hợp đồng cung ứng dài hạn, và cân nhắc hợp tác với các nhà cung cấp và doanh nghiệp tái chế để ổn định nguồn cung đầu vào và chi phí
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] Ngành nhựa Việt Nam đạt 32 tỷ USD, đẩy mạnh “chuyển đổi xanh” để tránh tụt hậu Truy cập
[2] Quy mô, thị phần và báo cáo thị trường nhựa Việt Nam 2035 Truy cập
[3] Phân tích ngành nhựa Việt Nam: báo cáo thị trường, quy mô & dự báo Truy cập
[4] Ngành nhựa được đưa vào nhóm ngành ưu tiên đầu tư trong giai đoạn tới Truy cập
[5] Báo cáo xuất nhập khẩu Việt Nam 2024 Truy cập
[6] Báo cáo xuất nhập khẩu Việt Nam 2024 Truy cập
[7] Ngành nhựa Việt Nam đang đứng trước nhiều cơ hội phát triển lớn Truy cập
[8] Nghị định số 05/2025/NĐ-CP sửa đổi Nghị định số 08/2022/NĐ-CP quy định chi tiết Luật Bảo vệ môi trường Truy cập
[9] Ô nhiễm nhựa không phải lỗi của nhựa; lỗi nằm ở cách chúng ta sử dụng chúng Truy cập
[10] Luật Bảo vệ môi trường 2020 (số 72/2020/QH14) Truy cập
[11] Nghị định số 08/2022/NĐ-CP quy định chi tiết Luật Bảo vệ môi trường Truy cập
[12] Ngành nhựa Việt Nam đạt 32 tỷ USD, đẩy mạnh “chuyển đổi xanh” để tránh tụt hậu Truy cập
[13] Ngành nhựa Việt Nam đạt 32 tỷ USD, đẩy mạnh “chuyển đổi xanh” để tránh tụt hậu Truy cập
[14] Thị trường nhựa Việt Nam: xu hướng tăng trưởng và dự báo (2025–2030) Truy cập
Bài viết liên quan

Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN