 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ベトナムの繊維産業は輸出量が拡大し続けているものの、ほとんどの工場は依然として、特に中国からの輸入原材料に依存している。
2025年11月19日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
ベトナムの繊維産業は輸出量を拡大し続けているが、その成長を左右する、より見えにくい依存関係が存在する。依然として大半の工場が輸入原材料に依存しており、その相当な割合を中国から調達している。投入コストの上昇、サステナビリティ基準の厳格化、貿易協定の要件は、こうしたモデルを徐々に戦略上のボトルネックへと変えつつある。世界のバイヤーがトレーサビリティと供給の安定性を求める中、ベトナムの外部材料への依存は、単なるコスト問題を超えつつある。それは、どのメーカーが競争力を維持し、どのメーカーが取り残されるリスクを負うのかを決定する重要な要因となりつつある。.
Vietnam’s Import market of raw materials
出典: Vico Logistics
ベトナムの原材料輸入依存の概要
ベトナムは世界有数の繊維・衣料品輸出国であり、2024年の輸出収入は約$44 billionに達した。しかし、同産業の原材料需要のうち国内で賄われているのはわずか30-40%にとどまる[1]. 綿花、糸、生地の大半は輸入されており、特に中国からの供給が目立つ。中国は投入原材料全体の半分以上を供給している。その結果、ベトナムの繊維・衣料(T&G)産業は、輸入原材料への構造的な過度依存により、外部ショックに大きくさらされている。この依存度は極めて高い。2024年、ベトナムは国内需要に必要な合成繊維の約40%、綿糸の50%、そして生地の実に64%から80%を輸入に依存している[2]. 生地の輸入だけでも、2024年の総額は$26.37 billionに達しており、こうした投入財需要の規模の大きさを示している。.
こうした重要輸入品の数量と金額は急速に増加している。2025年上半期の8か月間に、ベトナムは繊維、皮革、履物向けの原材料および副資材を総額186.3億米ドル輸入し、前年同期比で3%増加した[3].
Vietnam’s Textile and Leather material imports by country, September 2025
100% = US$661.94 million
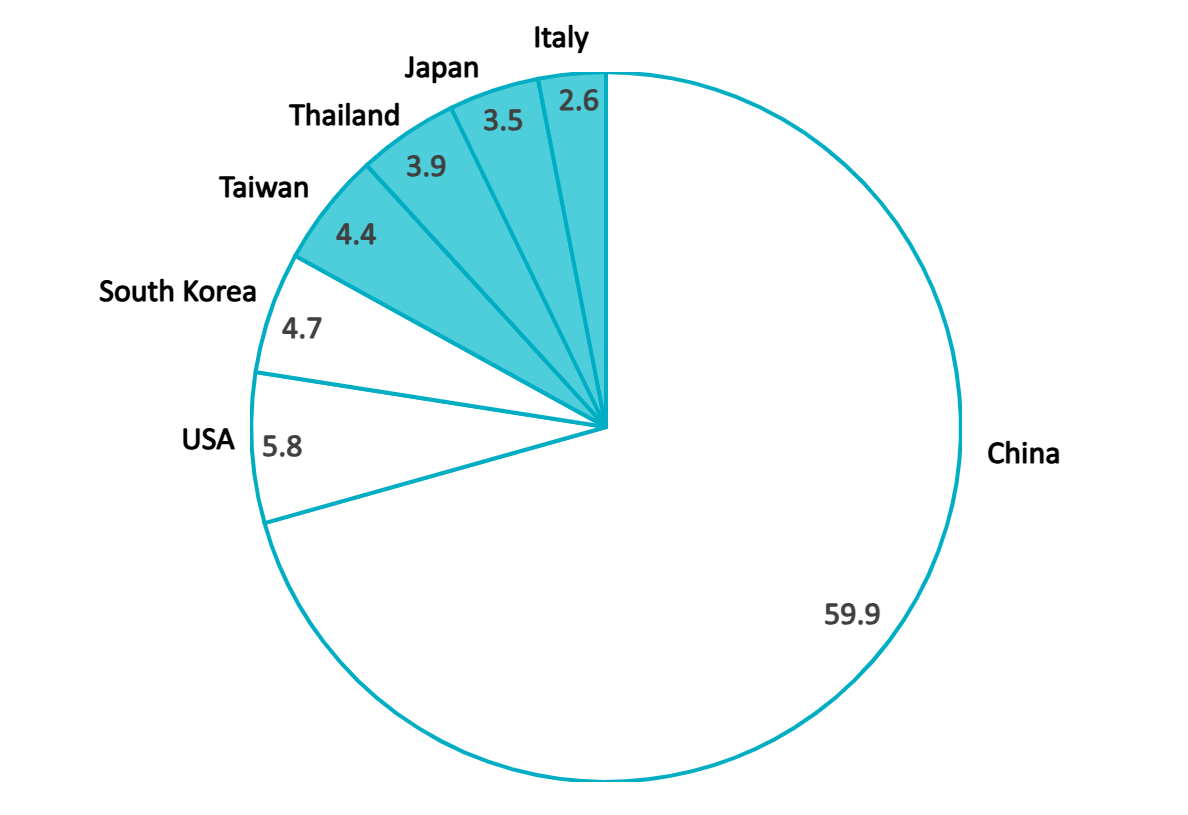
出所:B&Companyによる集計 The Shiv Data
2025年上半期の8か月間も、中国は主要供給国の地位を維持した。約30か国から投入財を調達しているにもかかわらず、中国からの輸入額は前年同期比で7%増加し、109億米ドルに達した。台湾が14億米ドルで続き、前年同期比で1.8%増加した。一方、韓国からの輸入額は12.9億米ドルに達したものの、前年同期比で9.3%減少した。2025年9月、ベトナムの繊維、皮革、履物向け原材料および副資材の輸入額はUS$661.94 millionへ増加し、8月から前月比13.98%の伸びを示した。中国は引き続き最大の供給元であり、US$396.24 million相当の商品を供給した。これは前月から5.69%の増加である[4].
中国からの投入財へのこうした深い依存は、ベトナムの垂直統合の実現を妨げ、重大な競争上の障壁を生み出している。.
輸入依存の根本原因
ベトナムの輸入依存型構造は、コスト面の優位性と生産能力の制約の双方によって形成されている。中国のサプライヤーは競争力のある価格、大量供給、迅速な納入を提供しており、厳しいリードタイムのもとで操業する工場にとって最も利便性の高い調達先となっている[5]. しかし、問題は価格だけではない。国内の川上生産能力は依然として限られている。繊維産業には7,000社を超える企業が存在するものの、糸を生産する企業は約12%、生地を生産する企業は18%にすぎず、大多数にあたる約68%は主に縫製に特化している[6]. 紡績、製織、染色への投資は輸出の伸びに後れを取っており、国内供給では必要な量や安定性を満たせないため、輸入がその不足を埋め続けている。.
Vietnam’s Fabric and Cotton Import
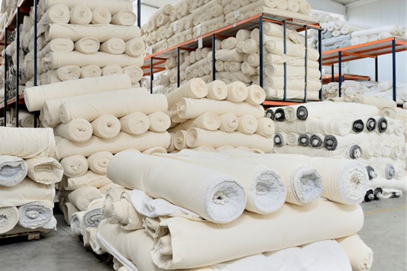
出典: VICO
輸入依存をさらに強めている要因として、ベトナムの衣料品企業の約70%を占める裁断・縫製・仕上げ(CMT)モデルの優位性も挙げられる[7]. CMTモデルでは、バイヤーがすべての生地と付属品を供給し、現地工場は裁断と縫製だけに注力する。その結果、原材料の調達は外国のパートナーに管理され続け、国内企業が独自のサプライネットワークを構築するインセンティブはほとんど生じていない。.
外国投資のパターンもこの依存を強めている。多くの外国直接投資(FDI)企業は、既存のサプライヤーネットワークを活用するため、引き続き母国から輸入している。ベトナムの繊維・衣料品工場の多くは、中国、台湾、韓国などの投資家が運営する地域生産ネットワークの一部となっている。こうした投資家は、既存のサプライヤー関係を活用するため、母国または中国から原材料を輸入することが多い。.
最後に、貿易および物流面の考慮事項は、歴史的に輸入に有利に働いてきた。最近まで、ベトナムが主要市場にアクセスするために現地投入材を使用する必要はなかったため、サプライチェーンを現地化する直接的なインセンティブはほとんどなかった。ベトナム最大のアパレル市場である米国はベトナムとの自由貿易協定を締結していないため、ベトナム製衣料品には投入材の原産地にかかわらず標準関税が適用され、現地生地を使用する短期的なメリットは打ち消されている。しかし、米中貿易摩擦の激化とサプライチェーンの原産地に対する厳格な精査により、中国由来の材料に関する規制リスクが高まり、バイヤーはより多様で透明性の高い調達へと向かっている。.
輸入投入材への過度な依存によるリスク
世界市場の変動性が高まり、コンプライアンス基準が厳格化する中、外国サプライヤーへの過度な依存によるリスクは、メーカーや投資家にとって無視することがますます難しくなっている。.
出典: ベトナム情勢概況
| 操業の混乱 | 限られた外国サプライヤーに依存すると、それらの供給ラインが滞った際に操業が混乱する可能性がある。工場の操業停止、輸送遅延、供給国による輸出制限など、サプライチェーンの混乱が発生すれば、ベトナムのメーカーは重要な材料を確保できず、生産が停止する可能性がある。例えば、ベトナムの主要サプライヤーである中国で地政学的緊張や公衆衛生上の事象が発生すると、材料供給が突然途絶える可能性がある。. |
| コストと為替の変動性 | 綿花、石油(合成繊維向け)、物流の世界的な価格変動は、これらの投入材を海外から購入しなければならないベトナム企業の予測不能なコストに直接つながる[8]. 。為替変動も別の要因であり、ベトナムドンが上昇したり、中国人民元が変動したりすると、投入コストが変化する可能性がある。主要市場が非現地産材料を含む製品に関税を課せば、ベトナムの輸出業者は、投入材の価格上昇と輸出における価格競争力の低下という二重のコスト増に直面する可能性がある。. |
| 規制リスク | 中国がこれらのFTAの対象外であることから、中国産材料への過度な依存は、ベトナムからの輸出品がゼロ関税の適用条件を満たすことを妨げ、投資家がベトナムのFTAネットワークに期待する貿易上の優位性を事実上失わせる可能性がある。これは規制リスクであり、調達先を切り替えられない企業は、EUやCPTPP市場で高い関税を払い続けることになり、競争優位性が損なわれる可能性がある[9]. |
| 地政学的エクスポージャー | 主要貿易国間の緊張は、ベトナムのサプライチェーンに迅速に影響を及ぼす可能性がある。ベトナムの総輸入額の38%超が中国からの輸入となる年もある中[10], 、米中または中越間の貿易摩擦が激化すれば、大きなリスクとなる。. |
| ESGコンプライアンス | UFLPAなどの米国法により、新疆綿とのつながりを理由にベトナム製衣料品が留置される事例が発生している。トレーサビリティ、労働基準、環境コンプライアンスに関連するESGリスクは、事業上極めて重要になっている[11]. |
供給源を多様化するためのベトナムの戦略
サプライチェーンの脆弱性がより明確になる中、ベトナムの繊維産業は依存から多様化へと移行している。企業は新たな調達先を開拓し、国内の上流工程の生産能力に投資し、持続可能でトレーサブルな材料ソリューションを導入している。供給源を多様化するこれらの戦略は、リスク低減策であるだけでなく、競争力を強化し、貿易協定の要件を満たし、長期的な成長を確保するための道筋でもある。.
複数国からの調達
特に中国など、単一国への依存を減らすことは、リスクを多様化する直接的な方法である。ベトナム企業は、インド、バングラデシュ、タイ、韓国、米国など、より多くの国を含むよう原材料サプライヤーのネットワークを拡大している。例えば、インドと米国は綿花繊維の重要な供給源となっている一方、韓国、台湾、日本は高付加価値の生地や糸を供給している。複数国に発注を分散することで、メーカーは柔軟性を得られる。ある供給元で混乱や値上げが発生しても、他の地域からの材料で生産を継続できるためである。投資家は、ベトナムのパートナー企業による信頼できる海外サプライヤーの特定や長期契約の交渉を支援し、さらには供給を確保するために海外の上流企業(オーストラリアの綿花繰り工場やインドの紡績工場など)に投資することで、この取り組みを促進できる。加えて、FTA締結国を活用することも有効な戦略であり、韓国や日本から生地を調達すれば、完成衣料品が特恵関税の原産地要件を満たせる可能性がある。.
国内の上流工程への投資
ベトナム国内で紡績、織布、編立、染色の能力を拡大することで、メーカーはリードタイムを短縮し、品質を管理し、コンプライアンスを向上させることができる。政府のインセンティブと専用工業団地がこの転換を後押ししており、外国投資家にとっては、素材工場の建設や合弁事業の設立機会が生まれている。最近のUS$200 million Top Textiles fabric millなどがその例である[12]. 。紡績工場や節水型染色工場など、規模は小さくても付加価値の高いプロジェクトも需要がある。政府は、依然として大部分を輸入に依存している再生ポリエステル、スパンデックス糸、機能性繊維への投資を奨励している。こうした投入財に対する国内需要は大きいため、川上生産は調達先の多様化に寄与するだけでなく、ベトナム国内により大きな価値を取り込むことにもつながる。.
持続可能な投入財
ESGへの配慮が不可欠となる中、戦略的な多角化の一形態として、持続可能な方法で調達された素材に注力することが挙げられる。これには、オーガニック、リサイクル、または国際的な労働基準に準拠した綿、糸、布地を、複数の調達先から使用することが含まれる。例えば、ベトナムのメーカーは、Better Cotton Initiative(BCI)やU.S. Cotton Trust Protocolの認証を受けた綿を求める傾向を強めている。これにより新疆問題を回避できるだけでなく、バイヤーに倫理的な調達を保証できる[13].
一部のベトナム企業は、インドやトルコからオーガニックコットンを、台湾から再生糸を輸入し始めており、標準的な投入材を補完、または代替している。また、ベトナム北西部の省でオーガニックコットン栽培を開発したり、農業廃棄物(バナナ繊維など)から繊維を生産する施設を建設したりするなど、現地で持続可能な素材生産に投資する機会も生まれている[14]. 。投資家にとって、持続可能なサプライチェーンを支援することは、プレミアム市場セグメントへの参入を可能にするとともに、素材に検証可能なトレーサビリティが付随するため、規制リスク(UFLPAなど)への備えにもなる。.
デジタル調達
オンライン調達プラットフォームと電子調達ツールにより、工場は価格を比較し、リアルタイムで在庫状況を確認し、単一の業者に依存することなく、複数の審査済みサプライヤーに発注できる。ブロックチェーンやクラウドデータベースを利用することの多い可視化システムは、原産地から工場まで素材を追跡でき、コンプライアンスを支援するとともに、バイヤーの信頼を高める。投資家は、提携やSaaSモデルを通じてこうしたソリューションを導入できるほか、AIを活用した予測により、企業は在庫を計画し、特定のサプライヤーへの直前の依存を減らすことができる。.
ジョイントベンチャー
こうした提携により、ベトナム企業の現地市場に関する知見と労働力基盤を、外国企業の技術的専門知識や資本と組み合わせることができる。例えば、Vinatexが日本のパートナーであるTOMS Co., Ltd.と染色工場について設立した合弁事業がある。 両社は、クアンチ省のDien Sanh Industrial Zoneに繊維・染色・縫製の複合施設を開発する新会社を設立するため、合弁契約を交渉し、締結した。このプロジェクトは、国内の生地生産・染色能力を高め、ベトナムがFTAの原産地要件を満たし、輸入素材への依存を低減できるようにすることを目的としている。合弁事業には川上・川下の提携も含めることができる。例えば、実現可能な仮想モデルとして、大手衣料品輸出企業が綿花生産者と組み、ベトナム国内の綿繰り・紡績施設に共同投資することで、綿糸の安定供給を確保する形が考えられる。.
投資家への示唆
ベトナムの原材料輸入依存、特に中国への依存は、明確なサプライチェーンリスクをもたらす一方、魅力的な投資機会も生み出している。ベトナムの現地化目標に沿うことで、外国投資家は、より強靭な繊維サプライチェーンに向けた同国の構造転換に貢献し、その恩恵を受けることができる。.
既存のメーカーにとって、今こそ調達モデルを再評価し、川上能力に共同投資し、コンプライアンスを満たす多様なサプライヤーを確保すべき時である。新規投資家にとっては、グリーンフィールド型の繊維素材プロジェクトから、サプライチェーンのコンプライアンスに対応する技術ソリューションまで、幅広い機会が存在する。政府のインセンティブ、拡大する国内需要、変化するバイヤーの期待は、いずれもベトナムの多角化を支援するステークホルダーにとって有望な未来を示している。.
最終的に、中国から輸入する原材料への依存リスクへの対応は、単なるリスク管理上の必要事項ではなく、成長戦略でもある。安定的で倫理的、かつ自立したエコシステムの構築を支援することで、投資家はベトナムの繊維産業の成功の歴史における次の段階を形作るうえで重要な役割を果たすことになる。.
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
[2] Vietcap Securities.(2024年10月18日)。. 繊維セクターの最新動向 [PDF]。. https://www.vietcap.com.vn/
[3] Vietnam General Department of Customs.(2025年10月6日)。. ベトナムの国際貿易に関する暫定評価:2025年上半期8か月における4大品目グループ. https://www.customs.gov.vn/
[4] the-shiv.(2025年10月20日)。. ベトナム向け繊維・履物素材の輸入、9月は前月比13.98%増、中国と米国が主要供給国。. https://the-shiv.com/textile-footwear-materials-imports-for-vietnam-up-13-98-percent-month-on-month-in-september-china-and-usa-top-suppliers/
[5] Vietnam Briefing.(該当日付なし)。. ベトナムの繊維・衣料品産業における投資機会の獲得. https://www.vietnam-briefing.com/news/seizing-investment-opportunities-vietnams-textile-garment-industry.html/
[6] Vietcap Securities.(2024年10月18日)。. ベトナム繊維セクターの最新動向. https://www.vietcap.com.vn/
[7] Nguyen, D.(2023年)。. ベトナムの主要アパレル輸出品目:包括的概観. 。Medium。. https://medium.com/@davenguyen95/vietnams-key-apparel-export-categories-a-comprehensive-overview-82ce935298cf
[8] Promotional Products Association International (PPAI).(該当日付なし)。. ベトナムからの調達のメリットとデメリット. https://www.ppai.org/media-hub/pros-and-cons-of-sourcing-from-vietnam/
[9] Vietnam Briefing.(2020年12月22日)。. ベトナムの繊維産業:2020年およびそれ以降の課題と計画. https://www.vietnam-briefing.com/news/vietnam-textile-industry-issues-plan-2020-beyond.html/
[10] Vietnam Briefing.(該当日付なし)。. 米国の関税圧力下にあるベトナムの繊維セクター:リスクと機会. https://www.vietnam-briefing.com/news/vietnams-textile-sector-amid-us-tariff-pressures-risks-and-opportunities.html/
[11] B&Company Vietnam.(該当日付なし)。. ベトナムにおける環境に優しい衣料品素材の供給能力と投資機会. https://b-company.jp/supply-capacity-and-investment-opportunities-in-environmentally-friendly-garment-materials-in-vietnam/
[12] Vy, V.(2024年7月16日)。. 日系投資による繊維・染色工場がナムディン省で開業. 。VnEconomy。. https://en.vneconomy.vn/japanese-invested-textile-and-dyeing-factory-opens-in-nam-dinh.htm
[13] AINVEST Investment Report.(2025年4月10日)。. ベトナムの貿易協定を読み解く:関税後の世界におけるセクター別の機会とリスク. https://www.ainvest.com/news/navigating-vietnam-trade-deal-sector-specific-opportunities-risks-post-tariff-world
[1] ベトナムブリーフィング。(nd) ベトナムの繊維・衣料品産業における投資機会の獲得. https://www.vietnam-briefing.com/news/seizing-investment-opportunities-vietnams-textile-garment-industry.html/
[2] Vietcap Securities.(2024年10月18日)。. 繊維セクターの最新動向 [PDF]。. https://www.vietcap.com.vn/
[3] Vietnam General Department of Customs.(2025年10月6日)。. ベトナムの国際貿易に関する暫定評価:2025年上半期8か月における4大品目グループ. https://www.customs.gov.vn/
[4] the-shiv.(2025年10月20日)。. ベトナム向け繊維・履物素材の輸入、9月は前月比13.98%増、中国と米国が主要供給国。. https://the-shiv.com/textile-footwear-materials-imports-for-vietnam-up-13-98-percent-month-on-month-in-september-china-and-usa-top-suppliers/
[5] ベトナムブリーフィング。(nd) ベトナムの繊維・衣料品産業における投資機会の獲得. https://www.vietnam-briefing.com/news/seizing-investment-opportunities-vietnams-textile-garment-industry.html/
[6] Vietcap Securities.(2024年10月18日)。. 繊維セクターの最新動向 [PDF]。. https://www.vietcap.com.vn/
[7] Nguyen, D.(2023年)。. ベトナムの主要アパレル輸出品目:包括的概観. 。Medium。. https://medium.com/@davenguyen95/vietnams-key-apparel-export-categories-a-comprehensive-overview-82ce935298cf
[8] Promotional Products Association International (PPAI).(該当日付なし)。. ベトナムからの調達のメリットとデメリット. https://www.ppai.org/media-hub/pros-and-cons-of-sourcing-from-vietnam/
[9] Vietnam Briefing.(2020年12月22日)。. ベトナムの繊維産業:2020年およびそれ以降の課題と計画. https://www.vietnam-briefing.com/news/vietnam-textile-industry-issues-plan-2020-beyond.html/
[10] ベトナムブリーフィング。(nd) 米国の関税圧力下にあるベトナムの繊維セクター:リスクと機会. https://www.vietnam-briefing.com/news/vietnams-textile-sector-amid-us-tariff-pressures-risks-and-opportunities.html/
[11] B&Company Vietnam.(該当日付なし)。. ベトナムにおける環境に優しい衣料品素材の供給能力と投資機会. https://b-company.jp/supply-capacity-and-investment-opportunities-in-environmentally-friendly-garment-materials-in-vietnam/
[12] Vy, V.(2024年7月16日)。. 日系投資による繊維・染色工場がナムディン省で開業. 。VnEconomy。. https://en.vneconomy.vn/japanese-invested-textile-and-dyeing-factory-opens-in-nam-dinh.htm
[13] AINVEST Investment Report.(2025年4月10日)。. ベトナムの貿易協定を読み解く:関税後の世界におけるセクター別の機会とリスク. https://www.ainvest.com/news/navigating-vietnam-trade-deal-sector-specific-opportunities-risks-post-tariff-world
[14] B&Company Vietnam.(2025年)。. ベトナムにおける環境に優しい衣料品素材の供給能力と投資機会. https://b-company.jp/supply-capacity-and-investment-opportunities-in-environmentally-friendly-garment-materials-in-vietnam/
関連記事

ログイン / 新規登録
ニュースレターを購読する