

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ASEAN域内における日本の貿易動向は大きく変化しており、ベトナムは地域で最も急速に成長している貿易相手国の一つとして台頭している。.
2026年6月3日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
過去10年間、日本の全体的な貿易構造は、米中貿易摩擦、新型コロナウイルス感染症のパンデミック、サプライチェーン再編の取り組み、新たな地域貿易協定の発効など、大きな混乱があったにもかかわらず、驚くほど安定して推移してきた。2012年から2025年にかけて、ASEANは日本の総貿易量(輸入+輸出)の約15%を一貫して占め、中国は約21%を占め、残りの64%はその他の国・地域によるものだった。.
しかし、ASEAN域内の貿易動態は大きく変化しており、ベトナムは日本にとって最も成長の速い地域貿易パートナーの一つとなっている。タイは総貿易量で日本最大のASEAN貿易パートナーであり続けている一方、ベトナムは過去10年間、近隣諸国の大半を大きく上回る成長を記録しており、平均年間成長率は10.6%に達した。その他の国々のAAGRは3.6%だった。.
Japan’s trading volume (import + export) with ASEAN countries
単位:10億円
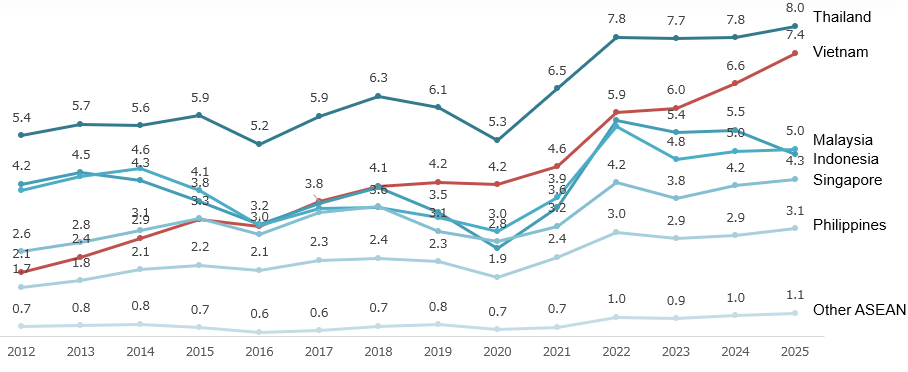
出所:B&Company分析(日本税関)
ベトナムが日本・ASEAN貿易において重要性を高めている背景には、他の多くのASEAN近隣諸国と比べ、VJEPA、AJCEP、CPTPP、RCEPなど、広範な地域貿易協定ネットワークに参加していることがある。その結果、ベトナムはEPA特恵制度を利用した輸入額において、日本の主要貿易パートナーの一つに位置付けられており、中国に次いで第2位、ASEAN域内では首位となっている。. これは、特恵貿易の枠組みが、日本を中心とする地域サプライチェーンにおける製造・輸出拠点としてのベトナムの地位強化に重要な役割を果たしてきたことを示している。.
Japan’s imports using EPAs by regions and top countries
単位:10億円
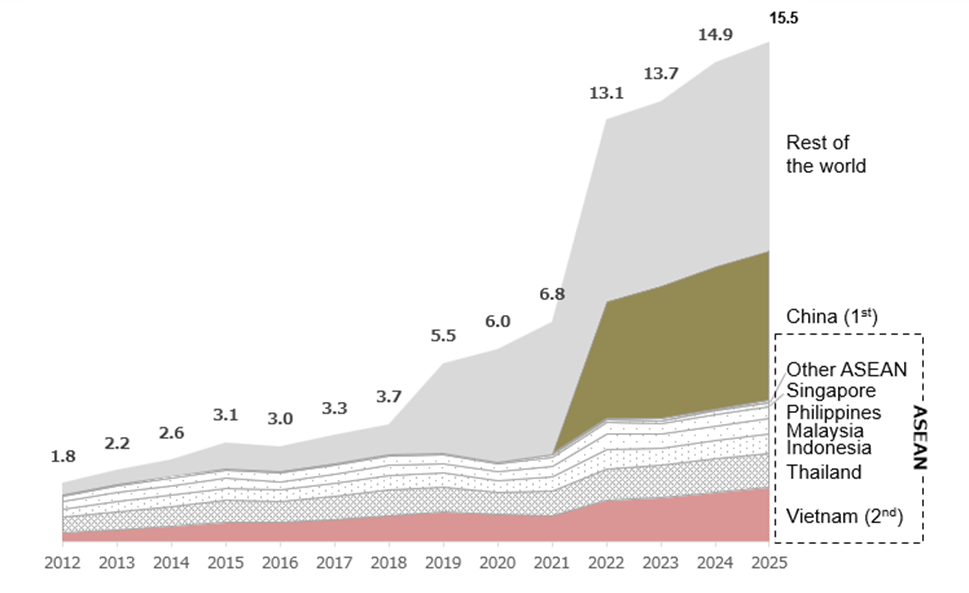
出所:B&Company分析(日本税関)
同時に、ベトナムにおけるEPA利用の構造は、潜在的に重要な脆弱性を示している。タイの対日特恵輸出が複数の産業に比較的分散しているのに対し、ベトナムのEPA利用は、繊維・アパレル関連製品(HS50~67)に大きく集中しており、2025年にEPA制度を利用した輸入額全体の約60%を占めた。繊維・アパレル関連製品はもともとベトナムの対日輸出における最大級の品目カテゴリーの一つだが、EPA利用はこれらの分野にさらに強く集中している。現在、日本のベトナムからの輸入品目で最大なのは電気機械(HS85)であり、これに機械、木材製品・紙製品、雑製品、農水産物、プラスチック・ゴム、調製食料品・飲料、化学製品、輸送用機器、革製品、光学機器などが続いている。しかし、繊維・アパレル製品と比較すると、これらの多くの分野は、EPA特恵制度を利用した輸入に占める割合が依然として限定的である。. これは、ベトナムの対日輸出構造が徐々に多様化しているものの、EPAの枠組みから得られる実務上のメリットは、衣料品、履物、繊維などの労働集約型産業に主として集中していることを示唆している。.
Use of FTAs in imports from Vietnam by sector in 2025
単位:%、100%=1.7十億円
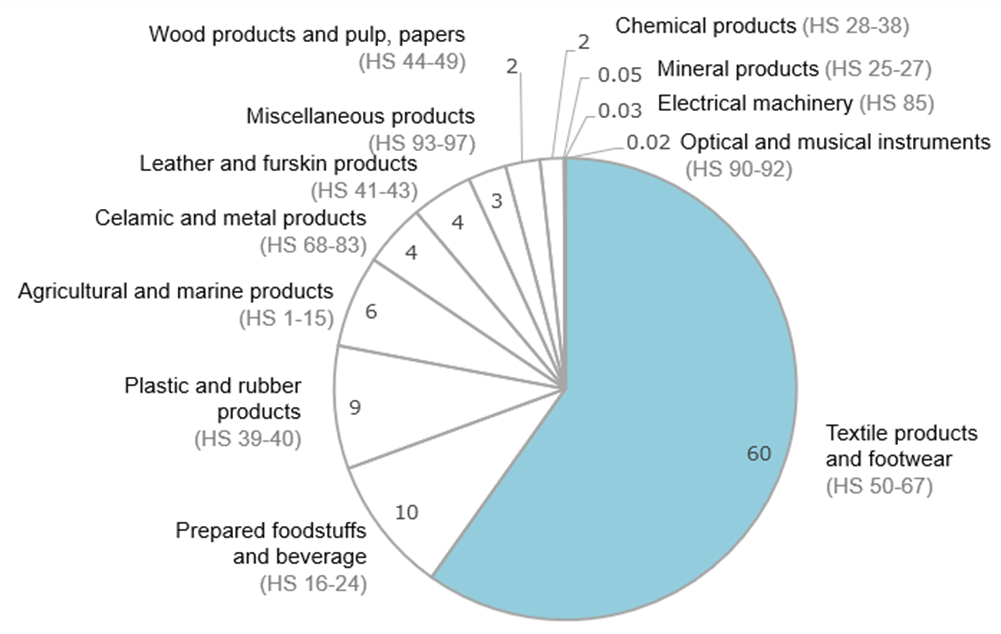
出所:B&Company分析(日本税関)
この問題は、2022年に日本について発効した地域的な包括的経済連携(RCEP)の文脈において、ますます重要になっている。従来、ベトナムなどのASEAN輸出国は、日本市場において中国の繊維・履物製品に対する関税上の優位性を享受していた。しかし、RCEPは中国の多くの輸出品に対する関税も段階的に引き下げるため、ASEANサプライヤーが従来享受してきた特恵差は縮小している。例えば、繊維・履物カテゴリーでは、RCEPに基づき中国製品に適用される平均関税率は、2022年時点で依然として約4.3%だった[1], のに対し、ASEAN輸出国に適用されるAJCEP特恵税率では約0.7%だった。しかし、これらの関税差は時間の経過とともに段階的に縮小する予定であり、2041年までにAJCEP水準に収束すると推定されている。. その結果、中国製品がRCEPに基づき日本市場へのより広範な特恵アクセスを得るにつれて、労働集約型輸出におけるベトナムの歴史的な優位性の一部は徐々に弱まる可能性がある。.
重要なのは、これが必ずしもベトナムの地域サプライチェーンにおける戦略的重要性の低下を意味するわけではないという点である。むしろ、競争力の基盤そのものが変化している可能性がある。過去には、関税上の優位性と労働コストが、ベトナムの輸出成長を支える主要な要因であった。しかし今後、ベトナムの日本向けサプライチェーンにおける競争力は、サプライチェーン統合、物流効率、リードタイム、製品品質、ESG対応、自動化能力、裾野産業の発展などの要素に、より大きく左右される可能性が高い。. ベトナムがEPAの活用を従来の労働集約型産業から、電子機器、機械、加工食品、化学製品などの高付加価値産業へ拡大しようとする中で、この移行は特に重要になる。. 特に繊維分野では、ベトナムはカット・メイク・トリム生産への集中を続けるのではなく、生地生産、染色、高付加価値製造能力への投資を加速する必要もある。.
日本企業にとって、こうした動きは、地域調達戦略が単純な低コスト最適化から、より広範なサプライチェーンのレジリエンスと能力の多様化へと徐々に進化する可能性を示唆している。ベトナムは今後もASEANにおける日本の主要な製造・調達拠点の一つであり続ける可能性が高いが、既存のEPAの下で関税上の優位性が引き続き収れんする中、域内競争は激化する可能性がある。同時に、ASEANと中国の関税差が縮小することで、日本企業は関税差に主に依存するのではなく、アジア各地の異なる生産拠点の戦略的役割を再評価するようになる可能性がある。したがって、ベトナムの製造業者と政策当局にとっての課題は、輸出成長を維持することだけでなく、輸出実績が高いにもかかわらずEPAの活用が限られている分野で、産業能力を高度化することにもある。.
最終的に、過去10年間における日本・ASEAN貿易でのベトナムの台頭は目覚ましいものであった。しかし、この成長を支えてきた競争環境は、徐々に変化している。. 地域貿易協定が引き続き進化し、重複する中で、アジア各国の関税上の優位性は、以前ほど明確に差別化されなくなる可能性がある。この環境下で長期的な競争力を維持するには、特恵的な市場アクセスだけでなく、産業能力、サプライチェーン統合、業務効率、高付加価値の製造活動などの要素が、ますます重要になる可能性がある。.
注記:
- – EPA = 経済連携協定
- – VJEPA = ベトナム・日本経済連携協定
- – AJCEP = ASEAN・日本包括的経済連携
- – CPTPP = 環太平洋パートナーシップに関する包括的及び先進的な協定
- – RCEP = 地域的な包括的経済連携
B&Companyがどのようにサポートできるか
ベトナムで日本企業および国際企業を支援してきた豊富な経験を有するB&Companyは、産業分析、サプライチェーン評価、サプライヤー特定、市場参入評価などの分野で、調査・アドバイザリー支援を提供している。地域市場に関する理解と現地ビジネスへの洞察を組み合わせ、B&Companyは企業による製造競争力の評価、およびASEANにおける変化する貿易・調達環境への対応を支援している。.
当社の支援内容には以下が含まれる。
– ベトナム、ASEAN、日本関連サプライチェーン全体で変化する競争力学の理解を支援する貿易・産業調査;
– 調達戦略、製造配分、産業上の位置付けの変化を特定するためのサプライチェーン・マッピングおよび競合ベンチマーキング;
– ベトナムでの製造拡大、サプライヤーの多様化、または現地化戦略を検討する企業向けの市場参入・投資実現可能性調査;
– 統計データだけでは把握できない事業運営の実態を理解するための、製造業者、輸出業者、工業団地運営会社、商社、業界専門家への詳細インタビュー;
– 調達およびサプライチェーン多様化の取り組みを支援するサプライヤー探索・産業パートナー特定;
– ベトナム全土にわたる豊富な企業データベースおよび現地ビジネスネットワークへのアクセスを通じた、潜在的なサプライヤー、製造業者、裾野産業の特定。.
域内の競争優位性が関税インセンティブだけに依存するものから変化し続ける中、アジアにおける長期的な製造・調達戦略を評価する企業にとって、現地市場に関する情報と業界固有の洞察は、ますます重要になる可能性がある。.
[1] 国際貿易投資研究所(2023) https://trungtamwto.vn/file/22807/fta-seminar1207yoshioka.pdf
続きを読む
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年以来ベトナムにおける市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど幅広いサービスを提供しています。また、最近では、1,000,000社以上のベトナム企業のデータベースを開発しており、これを利用してパートナーを検索したり、市場を分析したりすることができます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
関連記事
ログイン / 新規登録
ニュースレターを購読する