

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
積み替えと原産地偽装は、特に米中貿易戦争が激化して以降、米国とベトナムの貿易において大きな懸念事項となっている。
2025年7月15日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
積み替えおよび原産地詐称は、特に米中貿易戦争が激化して以降、米国・ベトナム貿易における重大な懸念事項となっている。中国製品に対する米国の関税引き上げにより関税格差が生じ、ベトナム経由の迂回を促す要因となった。新たな米国関税政策、特に積み替え品に対する懲罰的関税率は転換点を示しており、ベトナム企業にサプライチェーンの再評価と再構築を促している。.
検出された不正行為
米国はベトナムからの輸出品に対して最も多くの貿易救済調査を開始しており、2024年時点で64件が記録されている。特に、迂回防止調査が増加している。一般的な不正手法には以下が含まれる。
– ベトナムに形だけの生産ラインを設置し、実質的な変更の基準を満たさない基本的な組立や軽微な加工のみを行う。.
– 半製品を輸入し、最終段階の組立のみを行う。.
– 完成済みの中国製品を輸入し、「ベトナム製」と再表示して輸出する。.
注目すべき事例は2020年に発生し、税関当局が広範な原産地詐称を摘発した。自転車(4社)、ソーラーパネル(5社)、木製家具(12社)を対象とした検査では、100%が違反と判定された。これらの企業は主に部品または半製品を輸入し、製品の本質的な性質を変えない最小限の加工しか行っていなかったため、ベトナム原産品としての資格を失った。.
ベトナム製品に対する米国関税政策の変遷(2025年4月~7月)
2025年7月2日に発表された米越貿易協定は、ほとんどのベトナム製品に対する20%の一般関税と、40%の懲罰的な積み替え関税を正式化することで、交渉段階を終結させた。この政策転換は、当初の圧力措置から、外交協力を維持しながら原産地詐称への対策に重点を置く、より体系的なアプローチへの移行を示している。.
ベトナム製品に対する米国関税の進展
| 日付 | 政策措置 | ベトナム製品に対する関税 | 積み替え品に対する関税 | 根拠 |
| 2025年4月2日 | 関税発表 | 46%の報復関税の脅威 | 明記なし。ただし、迂回が主要な問題として挙げられた | 巨額の貿易赤字と、不公正とみなされる慣行に対処するため |
| 2025年4月9日~7月9日 | 90日間の交渉停止 | 基準税率の10%まで引き下げ | 指定されていない | 迂回に関する懸念を含む二国間貿易交渉を促進するため |
| 2025年7月2日 | 米越貿易協定 | 大半の製品に対する20%の一般関税 | 40%の関税 | ベトナム経由の迂回抑制を目的とした二国間協定の合意内容 |
出典: B&Company 編集
影響を受ける産業と輸出データ
40%の迂回防止関税は、ベトナムから米国への主要輸出品すべてに影響を及ぼす可能性があり、特に中国からの投入品や部品に依存する品目への影響が大きい。最も脆弱な分野には、電子機器、機械、繊維、家具、履物が含まれる。米国市場への依存度が高いことにより、新たな原産地規則および積み替え規制に伴うリスクが増幅される。.
2024年、ベトナムの対米輸出額は約1,200億米ドルに達し、前年比23%増(225億米ドル増)となり、同国の総輸出額の30%を占めた。.
2024年のベトナムの対米輸出構成
100%=1,200億米ドル
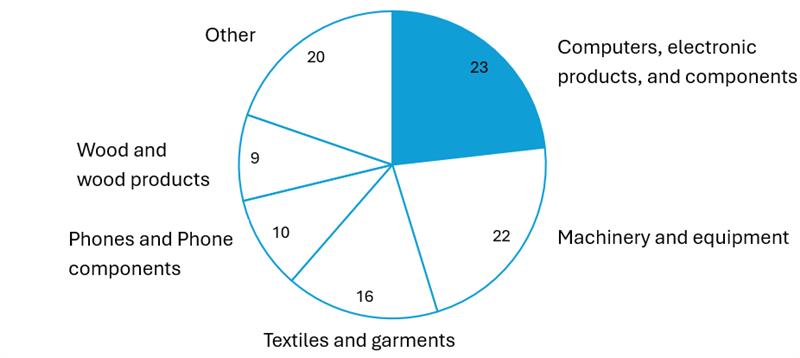
出所:ベトナム税関総局
ベトナム企業が直面する主なリスク
– 収益性と競争力: 40%の関税により利益率が大幅に低下し、米国市場で製品が競争力を失う可能性があり、企業によっては撤退を余儀なくされるおそれがある。.
– コンプライアンス負担: 輸出業者は現在、「ベトナム製」とする主張を裏付ける全責任を負っている。書類に曖昧な点があれば、懲罰的関税が適用される可能性がある。.
– サプライチェーン再構築コスト: 中国からの投入品に依存する企業は代替サプライヤーを探さなければならない。これは費用と複雑性を伴うプロセスであり、事業運営を混乱させる可能性がある。.
– 執行の不確実性: 明確かつ透明性のある執行ガイドラインが不足しているため、恣意的な運用につながり、不安定な事業環境が生じる可能性がある。.
総じて、40%の迂回防止関税は重大な課題をもたらす一方、ベトナム企業と同国経済全体にとって、能力を強化し、透明性を高め、長期的により持続可能な成長モデルを追求する機会にもなる。.
ベトナムにおける日本企業の機会
この変化する政策環境において、ベトナムに進出する日本企業は、以下の4つの主要な優位性により、恩恵を受ける上で独自の立場にある。
– 高度な製造能力: 日本企業は通常、先端技術と高度な生産工程に投資し、ベトナム国内で製品に実質的な変化をもたらしている。これは、真のベトナム原産品であることを強く裏付ける。.
– 透明性の高いサプライチェーン: 日本の厳格なサプライチェーン・ガバナンスにより、原材料のトレーサビリティとベトナムで生み出された付加価値を明確に示すことができる。これは、迂回輸送の疑いに対抗するうえで重要な証拠となる。.
– コンプライアンスにおける高い評価: 日本企業は規制遵守において世界的な評価を得ており、米国税関当局との協議において信頼性の面で優位性を持つ。.
– 実質的な投資戦略: 日本企業のベトナムへの移転は、短期的な租税回避ではなく、長期的な事業分散戦略(すなわち「China +1」)に沿ったものである。これは、大規模かつ継続的な投資コミットメントから明らかである。.
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
関連記事







ログイン / 新規登録
ニュースレターを購読する