

 日本語
 English
 Tiếng Việt
 简体中文
 한국어
このガイドでは、工場の立地選定における重要な要因について、ベトナム、タイ、インドネシア、マレーシア、フィリピンを比較します。
2025年9月3日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
東南アジアは急成長する市場と競争力のある製造クラスターを提供している。しかし、各国にはそれぞれ固有の強みがある。このガイドでは、ベトナム、タイ、インドネシア、マレーシア、フィリピンを、重要な立地選定要因に沿って比較する。取り上げるのは 労働コストと技能, インフラと物流, FDIインセンティブと土地政策、 事業のしやすさと貿易アクセス. 。このガイドでは、分析の出発点となる主要な市場指標を比較する。最適な投資判断のためには、これらの要因を自社の業界環境と戦略目標に照らして整合させることが望ましい。.
1. 労働市場:コストと技能
アジアの製造業は労働コストに大きく依存している。各国では、最低賃金と熟練労働者の給与に大きな差がある。.
Avg. monthly minimum wage and manufacturing wage (2024)
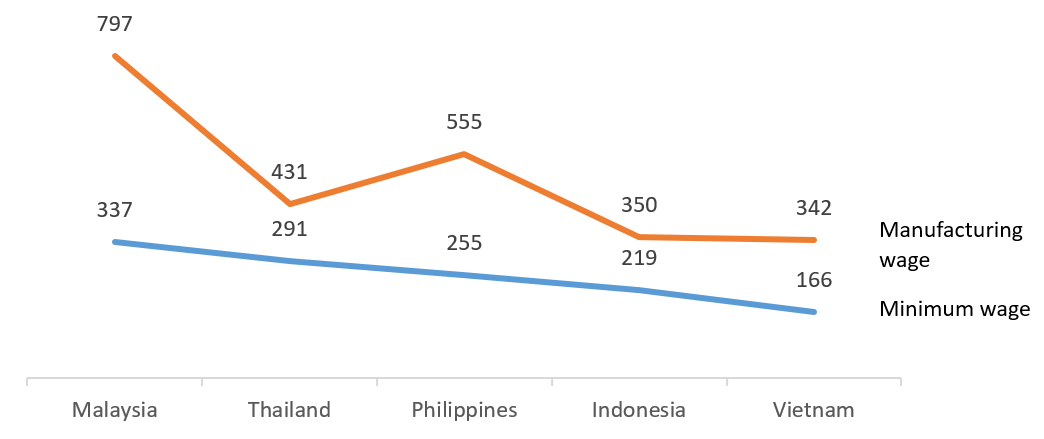
出典: Asean Briefing[1][2]B&Companyの総合
製造現場の初級労働者については、, Vietnam ($342/月) と インドネシア ($350/月) が最も低い賃金を示しており、低コストで労働集約型の製造に最適である。対照的に、 タイ ($431/月) と マレーシア ($797/月) は賃金が高いものの、より熟練した労働力と優れた職業訓練制度により、高度製造における立ち上げ期間を短縮できる可能性がある。 フィリピン は中間的な位置づけで、最低賃金は中程度だが生産性はばらつきがあり、その結果、実効労働コストが上昇する可能性がある。最終的には、低コストを優先するか、熟練労働者へのアクセスを優先するかによって、適切な立地が決まる。.
2. インフラと物流
サプライチェーンと市場への接続性は、立地にとって極めて重要である。ここでは、5カ国について港湾の品質、工業団地、物流パフォーマンスを比較する。
インフラと物流の品質
| 国 | 港湾インフラ(コンテナ港湾パフォーマンス指数 – CPPI 2023)[3] | 工業団地/ゾーン数[4] | 物流順位(物流パフォーマンス指数 – LPI 2023)[5] |
| マレーシア | 第5位(Tanjung Pelepas) | 約600(広範なネットワーク) | スコア3.6(31位) |
| Vietnam | 第7位(Cai Mep) | 約300ゾーン | スコア3.3(50位) |
| インドネシア | 第23位(Tanjung Priok) | 103ゾーン | スコア3(63位) |
| タイ | 第45位(Laem Chabang) | 広範なIEATゾーン(Industrial Estate Authority of Thailand) | スコア3.5(37位) |
| フィリピン | 第143位(Cebu) | 約427のPEZAゾーン(Philippine Economic Zone Authority) | スコア3.3(47位) |
出典:B&Company
インフラの質は地域内でばらつきがあり、 マレーシア そして タイ が最も先進的な港湾、工業団地、物流ネットワークを備えている。これらの国は、特に輸出主導型産業において、市場投入までのスピード面で優位性を提供する。. Vietnam は港湾、高速道路、工業ゾーンに多額の投資を行っており、急速に改善する有力候補として位置づけられている。一方で、 インドネシアの 物流コストは、100を超える工業ゾーンの整備にもかかわらず、依然として比較的高いままである。 フィリピン は多くのPEZAゾーンを擁するが、地理条件と混雑により課題を抱えている。サプライチェーンの信頼性を重視する企業にとっては、マレーシアとタイのほうがより安全な選択肢であり、ベトナムはコストとインフラ改善のバランスが取れた選択肢である。.
3. FDIインセンティブと土地政策
各国政府は、多国籍企業を誘致するために税制優遇や土地利用権を競い合っている。これには、税優遇、土地賃借料の軽減、戦略セクター向け補助金などが含まれる。.
| 国 | 法人所得税(CIT)インセンティブ | 土地利用と賃料 | その他の補助金 |
| Vietnam |
|
工業団地における3~15年間の地代減免または免除 | 機械・設備(投資プロジェクトの固定資産を形成するもの)の輸入関税免除 |
| タイ | 投資委員会(BOI)を通じて: 8~13年間の法人所得税(CIT)免除 (ハイテクA1+プロジェクトでは最長10年以上) | BOI下のフリー・インダストリアル・ゾーンにおける有利な土地リース(例:関税免除) | 機械・原材料の輸入関税免除;イノベーション向け助成金(例:THB 10B基金) |
| マレーシア |
|
長期の工業団地リース(20~99年) | 資本設備の輸入関税免除(例:Licensed Manufacturing Warehouses(LMWs)およびFree Zones(FIZ)[6] |
| インドネシア | タックス・ホリデー 5~20年(法人所得税100%免除) IDR 500B以上のプロジェクト向け。より小規模な案件(IDR 100~500B)では、5年間50%の法人所得税減税 | 土地権利:Hak Guna Bangunan(50年、延長可能)、SEZでは最長70年 | 6年間にわたる30%の投資税額控除、加速度償却 |
| フィリピン |
|
PEZA zones内の土地は最長50年のリースが可能で、さらに25年の更新を1回行える | 設備の無関税輸入、訓練・雇用に関する控除 |
出典:B&Company
各国の財政インセンティブは、それぞれ異なる重点分野を対象にしている。. ベトナムとタイ は、特に技術系または輸出志向の製造業に対して、最も長い所得税免除を提供している。. インドネシア’の新しいタックス・ホリデー制度は、非常に大規模なプロジェクトのコストを引き下げる。. マレーシア および フィリピン は、中程度の期間の税優遇を中心とする一方で、手続きの容易さを組み合わせている(Malaysiaの「Pioneer」プログラムは分かりやすく、PhilippinesのPEZA zonesはインセンティブを一括で提供する)。実務上は、プロジェクトの特性に応じてインセンティブを選ぶべきである。例えば、ICT製造ラインであれば、VietnamやThailand(長期の免税と5%税率)が有力であり、コモディティ加工工場であれば、MalaysiaのPioneer statusやIndonesiaのallowanceが適している可能性がある。.
4. 事業のしやすさと市場アクセス
規制面および市場面の要因—どれだけ迅速に立ち上げられるか、官僚手続きをどのように進めるか、商品をどのように出荷できるか—も同様に重要である。.
| 国 | 事業準備度ランキング(B-ready 2024)[7] | 設立時間と透明性 | 貿易協定と市場アクセス |
| マレーシア | 12 (2020) | オンライン登録が可能で、会社設立は数日で完了する。法的透明性が高い | ASEAN、RCEP、CPTPP、日本・オーストラリア・ニュージーランドなどとの二国間FTA. |
| フィリピン | 16 | 登録に1か月超を要することが多く、所管官庁が分散している | ASEAN、RCEP、AJCEP(日本);同業他国より二国間FTAは少ない |
| タイ | 21 (2020) | 迅速な登録手続き;効率的なBOIサポート。製造分野では強い知的財産保護 | ASEAN、RCEP、複数のFTA(例:日本、オーストラリア);EUとのFTAは交渉中 |
| Vietnam | 26 | 会社設立は約2~3週間。改革は進んでいるが、なお官僚主義は残る | ASEAN、RCEP、CPTPP、EVFTA(EU)、UKVFTA – 世界各地への広範な無関税アクセス |
| インドネシア | 31 | 会社設立は約4~6週間。一定の官僚主義と透明性への懸念がある | ASEAN、RCEP、日韓EPA、EUとのFTAは交渉中 |
出典:B&Company
2020年まで、, マレーシア そして タイ 世界銀行のEase of Doing Business indexで一貫して高い順位を維持していた。2021年に同指数は廃止されB-READYに置き換えられたが、両国とも透明な規制と効率的な会社設立プロセスで評価され続けている。. Vietnam は、CPTPPやEVFTAを含む広範な自由貿易協定(FTA)網でこれを補っており、比類のない世界市場アクセスを提供しているため、依然として官僚主義は強いが、その分を埋め合わせている。. インドネシア は、大きな国内市場と中程度の事業環境とのバランスを取りつつ、 その フィリピン 規制効率では後れを取り、ASEAN以外の貿易協定も少ない。グローバルなサプライチェーンを重視する企業にとっては、ベトナムとマレーシアが特に魅力的であり、設立の容易さと法的透明性を優先する企業はタイとマレーシアに傾く可能性がある。.
5. 戦略的な複数国比較の視点 – B&Companyの強み
どの国も、すべての案件にとって「最適」とは限らない。コスト重視の衣料品工場であれば、ベトナムやインドネシア(賃金が最も低く、繊維産業団地も整備されている)が有利となる一方、電子機器組立工場はマレーシアやタイ(より高度な技能を持つ労働力、より良いユーティリティ、ハイテク向けインセンティブ)を選ぶ可能性がある。さらに、フィリピンは物流コストが高くても、特定の多国籍企業にとっては言語面と文化的適合性で優位に立つ場合がある。.
重要なのは、プロジェクトの優先事項と各国の特性を戦略的に適合させることである。例えば、
– 最低の単位労働コストが重要な場合: ベトナム/インドネシア(最低賃金 約$150–$210)を優先し、現地の技能訓練で補強する。.
– 世界水準のインフラが不可欠な場合: マレーシア/タイ(最上位の港湾、高速道路、電力)を重視する。.
– R&Dに対する最大限の税制優遇が必要な場合: ベトナム/タイのインセンティブ(5–10%の法人所得税、長期の税免除期間)を活用する。.
– EU/米国への迅速な輸出が目的の場合: ベトナム/マレーシアのFTAは関税を大幅に削減できる。.
東南アジアで適切な国を選ぶには、コスト、技能、インフラ、インセンティブ、規制など、複数のトレードオフを見極める必要がある。短期的な立ち上げのしやすさと長期的な拡張性も、同時に考慮しなければならない。B&Companyは、東南アジア各地の現地調査機関とのネットワークを活用し、統合的なソリューションを提供する。これにより、複数国のベンチマーク、工業団地の候補絞り込み、インセンティブ評価、規制対応まで、投資家向けのワンストップ支援が可能となる。この機能により、B&Companyは多国籍企業が断片的な国別レポートを超え、地域全体でデータに基づく立地選定を行うことを支援する。.
まとめ
東南アジアへの進出では、単一の指標だけでなく、コスト、インフラ、インセンティブ、規制のバランスを取る必要がある。適切な選択は、現時点の指標だけでなく、労働改革、貿易協定、物流改善といった将来の変化も踏まえて決まる。.
B&Companyは、地域の調査ネットワークを通じてワンストップの複数国分析を提供し、意思決定者に比較可能なデータと業界別の洞察を与える。この支援により、投資家は直感に頼るのではなく、競争力があり、十分な情報に基づき、将来を見据えた東南アジア進出の意思決定ができる。.
[1] Asean Briefing(2024年)、「Southeast Asia Manufacturing Tracker: Key Insights and Trends」 <アクセス>
[2] Asean Briefing(2024年)、「ASEAN Labor Costs: Minimum Wage and Social Insurance Essentials」 <アクセス>
[3] World Bank(2024年)、「The Container Port Performance Index 2023」 <アクセス>
[4] 公開データに基づくB&Companyの統合
[5] World Bank, Logistics Performance Index(LPI) <アクセス>
[6] PwC Malaysia, 2024/2025 Malaysian Tax Booklet <アクセス>
[7] B-READY report(World Bankによる):企業のライフサイクルにおける、設立、運営、閉鎖を含む各側面を評価する。2024年版は50経済圏のみを対象としており、2026年までに180経済圏を対象とすることを目標としている
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
関連記事





ログイン / 新規登録
ニュースレターを購読する