 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Khi Việt Nam đang điều hướng bối cảnh thương mại toàn cầu đang thay đổi, chương trình thuế quan tương hỗ của Hoa Kỳ mang đến cả thách thức và cơ hội.
18/08/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Bối cảnh thương mại của Việt Nam đang trải qua một quá trình chuyển đổi mang tính bước ngoặt trong bối cảnh các động lực toàn cầu thay đổi. Sau đà phục hồi mạnh mẽ vào năm 2024, việc Hoa Kỳ áp dụng thuế quan đối ứng vào năm 2025 đã gây ra những gián đoạn tức thời và bộc lộ các điểm yếu dài hạn trong nền kinh tế định hướng xuất khẩu của Việt Nam. Mặc dù Chính phủ đã đàm phán thành công một thỏa thuận thương mại với Hoa Kỳ, những lo ngại về hoạt động chuyển tải đã nhấn mạnh tính cấp thiết của việc nội địa hóa công nghiệp, đa dạng hóa thị trường xuất khẩu và tăng cường thực thi các quy định về truy xuất nguồn gốc. Những thay đổi mang tính cơ cấu này báo hiệu cả các cơ hội mới nổi lẫn những rủi ro gia tăng mà các nhà đầu tư nước ngoài cần theo dõi chặt chẽ khi đánh giá thị trường Việt Nam.
Tổng quan về bối cảnh thương mại của Việt Nam
Hoạt động thương mại của Việt Nam đã có những thay đổi đáng chú ý trong những năm gần đây. Kể từ năm 2009, quốc gia này duy trì tốc độ tăng trưởng ổn định về khối lượng thương mại[1], với mức tăng đáng kể vào năm 2021 và 2022. Tuy nhiên, năm 2023 ghi nhận mức sụt giảm hằng năm đầu tiên trong hơn một thập kỷ, khi căng thẳng địa chính trị và lạm phát cao làm suy giảm nhu cầu toàn cầu đối với hàng hóa sản xuất của Việt Nam[2]. Tuy nhiên, những dấu hiệu phục hồi bắt đầu xuất hiện vào cuối năm 2023 và tiếp diễn trong năm 2024, giúp tổng kim ngạch thương mại của Việt Nam phục hồi lên 786 tỷ USD, với mức tăng trưởng 16% so với cùng kỳ năm trước. Kim ngạch xuất khẩu vượt 400 tỷ USD (tăng 14% so với cùng kỳ), chiếm 2% thương mại toàn cầu[3], trong khi nhập khẩu cũng tăng 17% lên hơn 380 tỷ USD, đảo chiều so với mức sụt giảm 10% trong năm 2023. Khu vực có vốn đầu tư nước ngoài tiếp tục là động lực chính, đóng góp hơn hai phần ba tổng kim ngạch thương mại và tạo ra thặng dư hơn 50 tỷ USD. Điều này đã bù đắp cho thâm hụt của khu vực trong nước, đưa cán cân thương mại tổng thể đạt thặng dư 25 tỷ USD[4].
Tình hình xuất nhập khẩu của Việt Nam, giai đoạn 2015 đến Q2 2025
Đơn vị: Tỷ USD
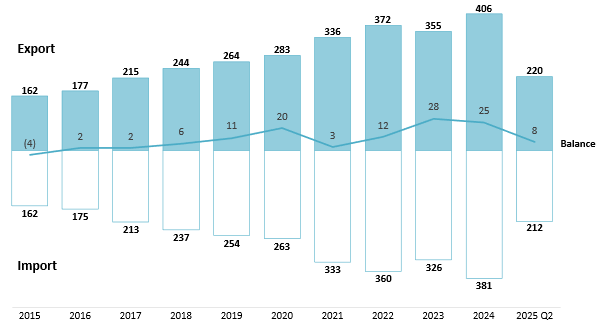
Nguồn: Niên giám Thống kê Việt Nam, Cục Thống kê Quốc gia, tổng hợp của B&Company
Hoạt động thương mại của Việt Nam năm 2024 được đánh dấu bởi sự tăng trưởng mạnh mẽ của xuất khẩu hàng hóa sản xuất và sự phục hồi ổn định của nhập khẩu, được thúc đẩy bởi nhu cầu gia tăng đối với các đầu vào sản xuất. Mười mặt hàng xuất khẩu chủ lực, chiếm hơn 75% giá trị xuất khẩu, đều ghi nhận tăng trưởng dương, trong đó sáu mặt hàng tăng trưởng ở mức hai chữ số. Đáng chú ý, máy vi tính, sản phẩm điện tử và linh kiện – nhóm hàng xuất khẩu lớn nhất của Việt Nam – tăng 27% so với cùng kỳ năm trước, chiếm 18% tổng giá trị xuất khẩu. Về nhập khẩu, nhóm hàng tư liệu sản xuất chiếm 94% tổng kim ngạch nhập khẩu, tăng từ 89% vào năm 2023[5]. Nhập khẩu máy móc, phụ tùng và linh kiện tăng 28%, trong khi nhập khẩu nguyên vật liệu tăng 18%, cho thấy hoạt động công nghiệp gia tăng và chuỗi cung ứng được bổ sung trở lại. Tuy nhiên, điều này cũng cho thấy Việt Nam phụ thuộc lớn vào các đầu vào trung gian nhập khẩu trong những ngành xuất khẩu chủ lực, như thiết bị điện và quang học (97%), giày dép (83%) và sản phẩm dệt may (77%)[6].
Export and Import Structure of Vietnam in 2024
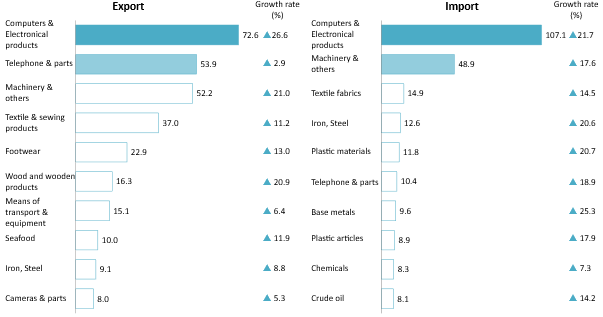
Nguồn: Niên giám Thống kê Việt Nam, Cục Thống kê Quốc gia, tổng hợp của B&Company
Bối cảnh thương mại của Việt Nam năm 2024 được định hình bởi quan hệ ngày càng sâu rộng với các đối tác toàn cầu chủ chốt:
– Trung Quốc: Trung Quốc tiếp tục là đối tác lớn nhất của Việt Nam với tổng kim ngạch thương mại vượt 200 tỷ USD. Đây là nhà cung cấp quan trọng các linh kiện đầu vào cho ngành sản xuất và chế biến của Việt Nam, chiếm gần 87% lượng điện thoại và linh kiện nhập khẩu, 60% lượng máy móc nhập khẩu và hơn 30% lượng máy vi tính, sản phẩm điện tử và linh kiện nhập khẩu.
– Hoa Kỳ là thị trường xuất khẩu lớn nhất của Việt Nam, với tổng giá trị hàng hóa xuất khẩu trong năm 2024 đạt 120 tỷ USD.
– Hoạt động thương mại cũng phục hồi với các đối tác chủ chốt khác, bao gồm Hàn Quốc, Nhật Bản và ASEAN, với tổng kim ngạch thương mại lần lượt tăng 14%, 7% và 2%. Đáng chú ý, E.U. đã trở thành đối tác thương mại quan trọng của Việt Nam kể từ khi EVFTA có hiệu lực vào năm 2020. Năm 2024, thương mại với EU tăng 16%, đưa EU trở thành thị trường xuất khẩu lớn thứ ba của Việt Nam và là khách hàng lớn của cà phê (38%) và giày dép (25%).
Vietnam’s bilateral trade landscape with important partners in 2024
Đơn vị: Tỷ USD
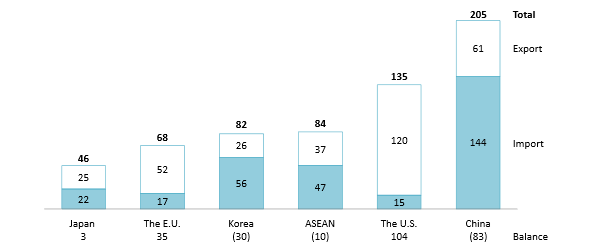
Nguồn: Niên giám Thống kê Việt Nam, Cục Thống kê Quốc gia, tổng hợp của B&Company
Thương mại song phương Việt Nam – Hoa Kỳ và Kế hoạch áp thuế của Hoa Kỳ năm 2025
Quan hệ thương mại Việt Nam - U.S. giữa hai quốc gia đã tăng trưởng đáng kể trong một thập kỷ qua, đưa U.S. trở thành thị trường xuất khẩu lớn nhất của Việt Nam. Thương mại song phương đã tăng trưởng với tốc độ CAGR 16% kể từ năm 2010, đạt 135 tỷ USD vào năm 2024. Xuất khẩu của Việt Nam chiếm phần lớn khối lượng thương mại, đạt 120 tỷ USD, trong đó U.S. là thị trường quan trọng đối với máy tính và hàng điện tử, máy móc, dệt may, v.v. Ngược lại, nhập khẩu từ U.S. tăng trưởng khiêm tốn với CAGR 3% trong giai đoạn 2018-2024. Do đó, thặng dư thương mại của Việt Nam với U.S. đã liên tục mở rộng, tăng gấp bốn lần kể từ năm 2015, dẫn đến sự giám sát chặt chẽ hơn và căng thẳng thương mại gia tăng.
Bảng 1: Các mặt hàng xuất khẩu chính của Việt Nam sang U.S. theo nhóm sản phẩm năm 2024
| Không. | Loại | Giá trị xuất khẩu
(Đơn vị: Tỷ USD) |
Chia sẻ của
Xuất khẩu hàng hóa (Đơn vị: %) |
Chia sẻ của
Xuất khẩu sang U.S. (Đơn vị: %) |
| 1 | Máy tính, sản phẩm điện tử và linh kiện | 23.2 | 32.0 | 19.4 |
| 2 | Máy móc, thiết bị, phụ tùng | 22.1 | 42.3 | 18.5 |
| 3 | Dệt may, sản phẩm may mặc | 16.2 | 43.6 | 13.5 |
| 4 | Điện thoại và linh kiện | 9.8 | 18.2 | 8.2 |
| 5 | Gỗ và sản phẩm gỗ | 9.1 | 55.6 | 7.6 |
Nguồn: Cục Thống kê Quốc gia, tổng hợp của B&Company
Ngày 2 tháng 4và, 2025, Tổng thống U.S. Donald Trump công bố mức thuế đối ứng 10% đối với tất cả hàng hóa nhập khẩu, cùng với mức thuế cao hơn nhằm vào các quốc gia có thặng dư thương mại đáng kể, có hiệu lực từ ngày 5 tháng 4th [7]. Mức thuế 46% được áp dụng đối với Việt Nam, thuộc nhóm mức cao nhất, với lý do thâm hụt thương mại và lo ngại hàng hóa Trung Quốc được chuyển hướng qua Việt Nam để né thuế. Sau ba vòng đàm phán, Tổng thống Trump công bố vào ngày 2 tháng 7và rằng U.S. và Việt Nam đã đạt được thỏa thuận thương mại, đưa Việt Nam trở thành quốc gia thứ ba đạt được thỏa thuận với Washington. Ngày 31 tháng 7, U.S. công bố điều chỉnh các mức thuế đối ứng, theo đó Việt Nam chịu mức thuế 20% và hàng hóa chuyển tải chịu mức thuế 40%, dự kiến có hiệu lực sau 7 ngày[8].
Bảng 2: Mức thuế đối ứng điều chỉnh vào ngày 31 tháng 7 đối với Việt Nam và các quốc gia đáng chú ý khác[9]
| Không. | Quốc gia | Thuế đối ứng – Công bố ngày 2 tháng 4và
(Đơn vị: %) |
Thuế đối ứng –
Có hiệu lực từ ngày 1 tháng 8 (Đơn vị: %) |
| 1 | Trung Quốc | 34[10] | 55 |
| 2 | Vietnam | 46 | 20 |
| 3 | Nhật Bản | 24 | 15 |
| 4 | Hàn Quốc | 25 | 15 |
| 5 | Đài Loan | 32 | 20 |
| 6 | Ấn Độ | 26 | 25 |
| 7 | Malaysia | 24 | 19 |
| 8 | Indonésia | 32 | 19 |
| 9 | Lào | 48 | 40 |
| 10 | Campuchia | 49 | 19 |
| 11 | Thái Lan | 36 | 19 |
Nguồn: Sắc lệnh Hành pháp 14257 Và Nhà Trắng, Tổng hợp của B&Company
Tác động và Hệ quả của cái U.S. Cơ chế thuế quan đối với Việt Nam
a. Những gián đoạn tức thời
Việc công bố mức thuế cao hơn của U.S. đã ngay lập tức gây ra những tác động gián đoạn đối với nền kinh tế Việt Nam, đặc biệt là ngành sản xuất định hướng xuất khẩu. Chỉ số Nhà quản trị mua hàng (PMI) của quốc gia này[11] giảm mạnh từ mức cao nhất trong bảy tháng là 50,5 vào tháng 3 năm 2025 xuống 45,6 vào tháng 4, do số lượng đơn hàng xuất khẩu mới sụt giảm trong bối cảnh bất định về thuế quan[12]. Mặc dù môi trường ổn định hơn vào tháng 5 đã tạo ra đợt phục hồi ngắn hạn, nhu cầu nước ngoài suy yếu đã góp phần khiến ngành sản xuất tiếp tục thu hẹp trong suốt quý II.
Tuy nhiên, cần lưu ý rằng sản lượng sản xuất đã tăng trong cả tháng 5 và tháng 6[13] do các nhà nhập khẩu U.S. đẩy nhanh đơn hàng trước thời điểm dự kiến áp dụng lại thuế vào tháng 7 năm 2025[14]. Do đó, trong 6 tháng đầu năm, xuất khẩu của Việt Nam sang U.S. đạt 71 tỷ USD, tăng 28% so với cùng kỳ năm trước[15], trong đó xuất khẩu tháng 5 đạt mức cao nhất kể từ sau đại dịch là 14 tỷ USD[16].
Các sự kiện thương mại và chỉ số kinh tế đáng chú ý giữa Việt Nam và U.S. (Tính đến ngày 1 tháng 8, 2025)
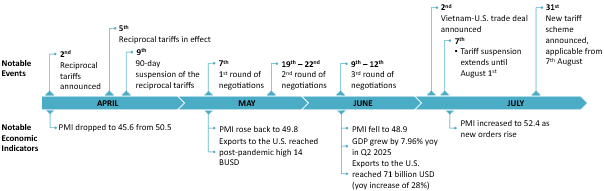
Nguồn: Cục Thống kê Quốc gia, Ngân hàng Thế giới, Tổng hợp của B&Company
b. Bối cảnh thương mại của Việt Nam theo thỏa thuận thương mại Việt Nam - U.S.
Mặc dù mức thuế tăng, mức thuế của Việt Nam vẫn tương đối cạnh tranh so với các trung tâm sản xuất khác, giúp quốc gia này duy trì vị thế vững chắc trên thị trường U.S. Trong khi các doanh nghiệp phụ thuộc nhiều vào U.S. có thể cân nhắc chuyển địa điểm sản xuất, Việt Nam vẫn hấp dẫn các nhà đầu tư nước ngoài nhờ khả năng tiếp cận đa dạng các thị trường. Nền tảng sản xuất đang mở rộng, cùng với mạng lưới FTA rộng khắp và những nỗ lực tăng cường năng lực trong nước cũng như các ngành công nghiệp hỗ trợ[17], tạo nên môi trường đầu tư dài hạn thuận lợi. EuroCham cho biết tâm lý kinh doanh nhìn chung vẫn lạc quan, với 43% doanh nghiệp kỳ vọng điều kiện kinh doanh cải thiện trong quý III năm 2025 và 78% bày tỏ sự tin tưởng vào triển vọng 5 năm.
c. Hệ quả đối với doanh nghiệp
Mức thuế cao hơn và mối lo ngại của U.S. về hàng hóa chuyển tải đã làm thay đổi tâm lý kinh doanh của các doanh nghiệp sản xuất trong nước, buộc các doanh nghiệp phải áp dụng những chiến lược mới:
– Đa dạng hóa xuất khẩu: Báo cáo[18] [19] đã cho biết các doanh nghiệp sản xuất và xuất khẩu đang tìm kiếm những thị trường tiềm năng mới để ứng phó với các biện pháp thương mại của Hoa Kỳ. Các doanh nghiệp hướng đến những thị trường có tiêu chuẩn cao như E.U., Nhật Bản và U.K. nên ưu tiên nâng cấp chất lượng sản phẩm, khả năng truy xuất nguồn gốc và năng lực tạo giá trị gia tăng để nắm bắt các cơ hội mới nổi trong bối cảnh chuỗi cung ứng toàn cầu đang tái cấu trúc.
– Đa dạng hóa nguồn cung: Các doanh nghiệp cũng đang chủ động đa dạng hóa nguồn cung từ các quốc gia khác nhằm giảm sự phụ thuộc vào bất kỳ đối tác thương mại cụ thể nào.
– Nội địa hóa chuỗi cung ứng: Mặc dù hoạt động chuyển tải chỉ chiếm 16% kim ngạch xuất khẩu của Việt Nam sang Hoa Kỳ.[20], các cuộc đàm phán trước đây cho thấy hàng hóa chuyển tải có thể bao gồm những sản phẩm chứa tỷ trọng cao linh kiện nước ngoài, trong khi phần giá trị gia tăng do các nhà sản xuất Việt Nam tạo ra là rất thấp. Điều này thúc đẩy các nhà sản xuất trong nước vượt ra khỏi hoạt động gia công có giá trị gia tăng thấp và tham gia sâu hơn vào chuỗi cung ứng thông qua các công đoạn thiết kế, sản xuất linh kiện và sản xuất ứng dụng công nghệ chuyên sâu.
– Cải thiện hiệu quả hoạt động: Khi biên lợi nhuận bị đe dọa dưới cơ chế thuế quan mới, các doanh nghiệp đang tìm cách nâng cao hiệu quả sản xuất, chẳng hạn như triển khai tự động hóa, giảm nguyên vật liệu lãng phí, v.v.
– Tăng cường tuân thủ thương mại: Khi Việt Nam hướng tới việc thực thi nghiêm ngặt hơn các quy tắc xuất xứ nhằm ngăn chặn hoạt động chuyển tải, những doanh nghiệp sớm áp dụng sản xuất nội địa, truy xuất nguồn gốc và sản xuất có giá trị gia tăng sẽ có được lợi thế cạnh tranh. Việc chủ động tuân thủ không chỉ giúp giảm rủi ro thương mại mà còn mở ra cơ hội hưởng mức thuế ưu đãi theo mạng lưới FTA rộng khắp của Việt Nam.
Kết luận
Trong bối cảnh Việt Nam ứng phó với cục diện thương mại toàn cầu đang thay đổi, cơ chế thuế quan đối ứng của Hoa Kỳ mang đến cả thách thức lẫn cơ hội. Mức thuế quan cao làm nổi bật nhu cầu cấp thiết phải củng cố năng lực công nghiệp trong nước, giảm phụ thuộc vào đầu vào nhập khẩu và đáp ứng các tiêu chuẩn tuân thủ thương mại nghiêm ngặt hơn. Đồng thời, vị thế thuế quan thuận lợi của Việt Nam, mạng lưới FTA ngày càng mở rộng và các chính sách khuyến khích có trọng điểm của Chính phủ đang mở ra những hướng đi mới cho đầu tư vào các chuỗi cung ứng có khả năng chống chịu và đa dạng hóa.
[1] VCCI. Toàn cảnh thương mại và đầu tư của Việt Nam năm 2023 <Truy cập>
[2] WTO. Báo cáo thường niên 2024 <Truy cập>
[3] WTO. Triển vọng và thống kê thương mại toàn cầu – tháng 4 năm 2025 <Truy cập>
[4] NSO. Bức tranh hàng hóa xuất nhập khẩu của Việt Nam năm 2024 – Phục hồi, phát triển và những kỷ lục mới <Truy cập>
[5] NSO. Niên giám thống kê Việt Nam – 2023 <Truy cập>
[6] ADB. Việt Nam: Các chỉ tiêu kinh tế đầu vào – đầu ra <Truy cập>
[7] Federal Register. Văn bản của Tổng thống: Điều chỉnh hoạt động nhập khẩu bằng thuế quan đối ứng nhằm khắc phục các chính sách thương mại góp phần gây ra tình trạng thâm hụt thương mại hàng hóa hằng năm lớn và kéo dài của Hoa Kỳ <Truy cập>
[8] White House. Sắc lệnh hành pháp: Tiếp tục điều chỉnh mức thuế quan đối ứng <Truy cập>
[9] Các quốc gia được lựa chọn nếu là những nhà đầu tư FDI lớn tại Việt Nam, đối thủ cạnh tranh toàn cầu hoặc các quốc gia láng giềng.
[10] Mức thuế quan đối ứng được thể hiện là mức công bố vào ngày 2 tháng 4, sau đó đã được nâng lên 145% trong những tháng tiếp theo.
[11] Chỉ số Nhà quản trị mua hàng ngành sản xuất (PMI) của S&P Global đo lường tình hình hoạt động của ngành sản xuất và được xây dựng từ khảo sát 5 chỉ tiêu: đơn hàng mới, sản lượng, việc làm, thời gian giao hàng của nhà cung cấp và lượng hàng tồn kho đã mua. Mức chỉ số trên 50 cho thấy ngành sản xuất mở rộng so với tháng trước; dưới 50 cho thấy ngành thu hẹp; trong khi mức 50 cho thấy không có thay đổi.
[12] S&P Global. Chỉ số PMI ngành sản xuất Việt Nam của S&P Global <Truy cập>
[13] Chỉ số Sản xuất Công nghiệp của Việt Nam, đánh giá tốc độ tăng trưởng của sản xuất công nghiệp, cho thấy sản lượng sản xuất tăng 3.8% so với tháng trước trong tháng 5 và 5.1% trong tháng 6 <Truy cập>
[14] Vietnam Investment Review. Các nhà xuất khẩu nỗ lực tận dụng tối đa tình trạng bế tắc về thuế quan của Hoa Kỳ <Truy cập>
[15] VnEconomy. Thặng dư thương mại của Việt Nam đạt 7,63 tỷ USD trong nửa đầu năm 2025, xuất khẩu và nhập khẩu tăng 16.1% <Truy cập>
[16] Vietnam Customs. Tổng quan sơ bộ về hoạt động xuất nhập khẩu của Việt Nam trong nửa cuối tháng 5 năm 2025 <Truy cập>
[17] MoIT. Tìm kiếm giải pháp phát triển các ngành công nghiệp hỗ trợ <Truy cập>
[18] VnExpress. Doanh nghiệp Việt Nam chuyển hướng ứng phó với rủi ro thuế quan <Truy cập>
[19] PwC. Chính sách thuế quan của Hoa Kỳ: Tác động và hướng đi cho các doanh nghiệp sản xuất của Việt Nam
[20] Techcombank. Đánh giá nhanh kết quả đàm phán thương mại Hoa Kỳ – Việt Nam <Truy cập>
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
Bài viết liên quan





Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN