

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
在政府倡议、丰富资源和劳动力成本优势的支持下,越南半导体行业正处于增长轨道。.
299 月2026
最新消息及报告
评论: 没有评论.
半导体行业正处于快速发展阶段,这得益于政府的扶持政策、丰富的资源和较低的劳动力成本。尽管仍处于发展初期,但它正在逐步成为区域性的重要参与者。.
机构与政策
越南正通过一系列政策,将发展重点从广泛推动高科技转向专门聚焦半导体。2024年第1018号决定所制定的国家路线图提出了“C = SET + 1”愿景(专业化芯片・电子・人才+执行),并设定了到2050年的目标:拥有超过100,000名工程师、300家设计与研发企业、3座晶圆厂和30家封装测试工厂,年销售额达到1,000亿美元。.
作为补充,2024年第1017号决定旨在到2030年培养50,000名专业人才(其中包括42,000名工程师和15,000名设计/研发人员)。该决定的目标包括建立4个国家级半导体研究中心(河内2个、胡志明市1个、岘港1个),创建或升级18个大学研究中心,培养1,300名教职人员(教授等),升级18个大学实验室,培养1,300名教职人员(包括教授),并扩大国际交流项目。.
该政策为投资者提供了增长路线图。专注于芯片设计和EDA(电子设计自动化)的企业可以利用研发支持、人才培养援助以及与大学研究机构的合作,加快业务启动。同时,从事组装、测试和封装的企业可以将生产活动支持与设备投资联合融资相结合,从而提高投资回报率。.
2025年市场规模将达到210亿美元
半导体市场在2024年增长了18%,过去五年增长了49%。预计2025年市场规模将达到约210亿美元,并将在2025年至2029年期间以10%的复合年增长率(CAGR)持续扩张,预计到2029年达到310亿美元。.[1]
Semiconductor Market Size
单位:十亿美元
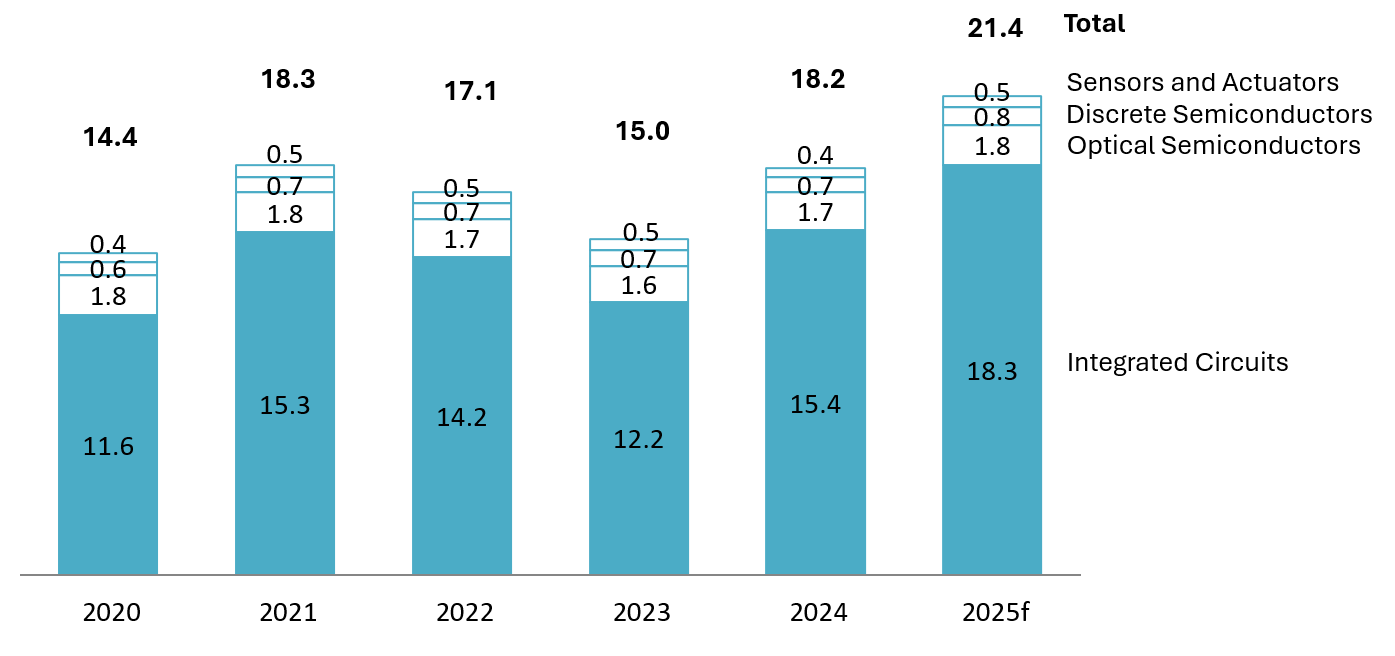
来源:Statista
2020年至2024年期间,集成电路(IC)占据市场主导地位,2020年占81%,2024年占85%。其他细分领域——光电子(光学半导体)、分立半导体以及传感器/执行器——基本持平或小幅增长,但其在整体市场中的占比有所下降。.[2]
根据计划与投资部(现已与财政部合并)的数据,2024年约116亿美元的销售额由投资于该领域的外商直接投资(FDI)企业贡献。已登记的174个FDI项目主要涉及IC设计、制造和组装。目前,国内企业在后端工艺中的参与程度仍然有限。.[3]
在全球供应链中的位置
半导体产业通常分为三个阶段:①设计与研发,②制造(前端),以及③组装、检测与封装(后端)。目前,越南的产业结构高度集中于①设计与研发和③后端工艺,在②前端晶圆厂领域的布局极为有限。企业之间的活动仍较为分散,尚未形成连续完整的生态系统。尽管许多外国企业在越南运营离岸设计和研发基地,但涉及制造和全规模晶圆工艺的项目仍然稀少。国内企业主要从事设计/研发及部分后端工艺;而前端工艺需要先进技术和巨额投资,越南在该领域的参与仍是未来的挑战。.
越南半导体产业的主要企业
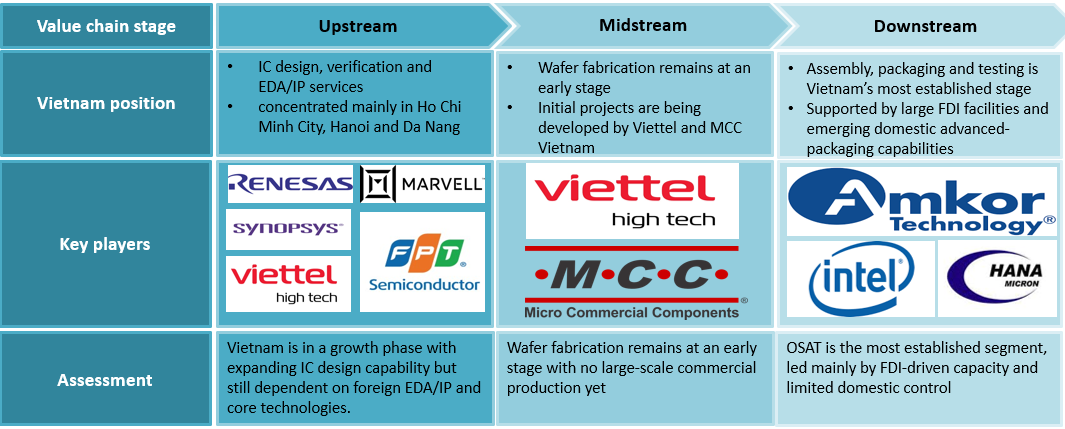
来源:B&Company 分析
在设计与研发领域,许多企业主要位于河内和胡志明市。其中大多数是来自日本、德国、中国、韩国、美国等国家的外资企业,国内企业如FPT Semiconductor也参与其中。这些设计中心为全球总部开发设计知识产权模块,开展测试设计以及部分定制IC开发。它们被定位为全球供应链的离岸开发中心,而非服务于越南市场。.
相比之下,制造阶段目前涉及来自半导体产业实力较强国家的企业,例如韩国的Samsung和Hana Micro Vina,以及中国的Micro Commercial Components。然而,大多数企业侧重于更接近后端工艺的封装和模块生产,而非前端晶圆制造。越南尚未达到建立完整逻辑/存储器晶圆厂的阶段。制造设施位于主要工业园区,生产印刷电路板、集成电路和半导体组件。不过,其中许多项目实际上是将现有供应链中的特定工艺迁移至越南。.
在组装、测试和封装等后端工艺领域,Amkor 和 Intel 等美国企业保持着重要存在。这些工厂正在全球需求推动下扩大产能,但这仍属于提升后端运营效率和实现生产地点多元化这一更广泛趋势的一部分。这并不意味着越南已经在境内建立了完整集成的半导体供应链。在评估越南能够向供应链上游环节推进多远时,这一点至关重要。.
有潜力成为区域热点
2024年,外国直接投资(FDI)达到约250亿美元的历史新高,同比增长9%。半导体领域宣布了多个大型项目,凸显越南作为供应链多元化目的地的作用。然而,当前重点仍是由现有运营商扩大封装和测试能力,并增加设计中心,而不是建设高端前端晶圆厂。.
在建半导体投资项目 或者 计划
| 工艺 | 运营商 | 原产国 | 投资计划 | 地点 |
| 设计与开发 | 胜宏科技 | 中国 | 投资2.06亿美元建设工厂,计划于2026年完工 | 北宁 |
| 制造业 | 哈娜微维娜 | 韩国 | 2025年投资4亿美元,使总投资额增至10亿美元 | 北江省 |
| 西格尼蒂克 | 韩国 | 建设一座价值1亿美元的工厂,用于生产倒装芯片、MCM、BGA和FBGA。计划于2025年10月完工 | 永福省 | |
| BESI | 荷兰 | 初期投资500万美元建设电子元件工厂;计划于2024年2月开业 | 胡志明市 | |
| Viettel | 越南 | 计划在政府支持下于2030年前建设半导体制造工厂 | 未知 | |
| 组装、测试和封装 | Amkor 技术 | 美国 | 计划于2025年10月前将年产能从420吨扩大至1,600吨 | 北宁 |
来源:B&Company 分析
这些项目进一步明确了越南能够切实开展的业务。Hana Micro Vina、Signetics 和 Amkor 项目均聚焦于后端工艺——组装、测试和封装——旨在与现有的全球设计和制造中心(如韩国和美国)形成互补。越南正稳步推进,从不需要前端运营严格条件的工艺入手,例如电力和洁净室等要求。同时,尽管Viettel计划建设的半导体制造工厂具有象征意义,但许多方面仍不明确:其目标工艺节点、规模以及预期应用领域(军事、通信或特定用途)均有待确定。短期内,期待越南建立与中国台湾或韩国同等水平的尖端晶圆厂并不现实。更可能的情形是,越南从特定应用的成熟工艺起步,逐步积累经验。.
此外,NVIDIA 等全球企业目前在越南开展的活动主要集中于人工智能数据中心、GPU云服务和生态系统建设。这与利用半导体培育计算基础设施和软件产业的方向更为一致,而非半导体制造本身。这也可以理解为,越南希望先确立其作为利用芯片创造附加价值的国家的地位,然后再成为“制造芯片的国家”。在美中贸易摩擦和“中国+1”趋势的背景下,对于寻求在中国以外实现OSAT(半导体后端代工)和成熟工艺运营多元化的企业而言,越南已成为一个强有力的候选地点。当前的实际机遇在于,围绕设计中心和后端工艺进一步巩固其地位。.
越南总理与NVIDIA董事长会面
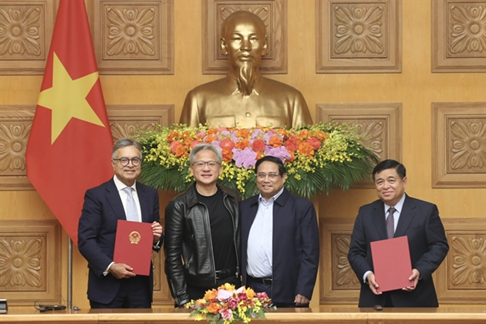
来源: 越南新闻
越南成为具有吸引力的半导体投资目的地,其中一个因素是其拥有全球第二大的稀土储量。截至2024年,其估计储量为2,200万吨,占全球总储量的18%[4]. 。这使越南在 확보半导体制造所需的关键材料方面具备优势。此外,在2025学年,包括河内师范大学、河内科技大学和河内自然科学大学在内的多所顶尖大学将开设半导体技术专业课程,以强化未来的人才基础。.
挑战
首先,越南国内半导体生态系统仍不发达,缺乏广泛的本土供应商网络、芯片设计企业、测试实验室和专业研究机构。其次,半导体领域高度专业化工程师短缺。面对政府到2030年培养50,000名技能型人才的目标,目前越南仅有约5,500名芯片设计工程师,且大多集中在胡志明市。这一短缺在众多半导体企业所在的工业园区尤为严重,导致业务难以在现有枢纽之外进一步扩展。.
最后,在半导体价值链中,材料限制制约着产业向制造等更先进环节发展。其中一项限制因素是白银供应。白银是半导体制造中不可替代的材料,通常作为铅、铜、黄金和镍开采的副产品提取。然而,由于采矿技术尚不成熟,国内白银提取在商业上并不可行。目前,越南主要依赖从香港(占进口量的22%)、韩国(21%)和印度(11%)进口。随着全球芯片制造竞争日益加剧,建立关键原材料的战略采购计划至关重要。.
总而言之,对于“越南真的能生产半导体吗?”这一问题,短期答案是:“越南已经在设计和后端工艺方面积累了实际经验,未来也具备扩展潜力,但先进前端晶圆厂目前尚不现实。”从中期来看,越南有可能从利基型前端工艺入手,逐步积累相关经验,例如针对特定应用的成熟制程,或面向国防和通信的小规模加工生产线。要实现这一目标,以下三项行动至关重要:(1)围绕 Hana 和 Amkor 等现有 OSAT 投资扩大生态系统,培育相关供应商和设备维护企业;(2)通过与 NVIDIA 等公司合作,提升本土在芯片设计、EDA 和测试技术方面的能力;(3)以高校和研究机构为核心强化人才供给,同时扩大实验性原型项目。相比单纯推动乐观的“枢纽概念”,越南如何执行这一分阶段、务实的路径,将是其半导体产业未来发展的关键。.
阅读更多
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专门从事越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查和商业配对。此外,我们最近开发了一个涵盖越南超过1,000,000家公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 24 3978 5165 |
登录 / 注册
订阅新闻通讯