

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
在政府举措的支持下以及矿产资源丰富,越南的半导体行业正处于增长轨道。
014 月2025
精彩内容 / 行业评论 / 最新资讯及报告
评论: 没有评论.
越南半导体行业正处于增长轨道上,得益于政府举措支持,并拥有丰富的矿产资源。尽管仍处于发展早期阶段,该行业正逐步确立其作为区域关键参与者的地位。.
越南半导体行业概览
The semiconductor market is projected to reach a revenue of around 21 billion USD in 2025, marking an 18% increase from 2024 and an impressive 49% growth over the past five years, The market is expected to continue expanding at a CAGR of 10% from 2025 to 2029, ultimately reaching a total value of 31 billion USD by 2029[1].
Semiconductor revenue in Vietnam from 2020 to 2050 by product type
单位:十亿美元
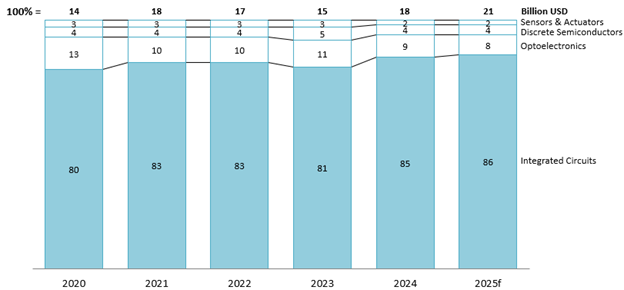
来源: 统计局
从2020年至2024年,集成电路(IC)持续主导市场,其收入占比从2020年的81%上升至2024年底的市场总额的85%,呈现上升趋势。尽管IC广泛应用于电子电器、汽车、医疗保健等多个行业,但光电子、分立半导体以及传感器与执行器等其他半导体组件的应用仍然有限。因此,这些组件的市场收入始终保持在较低水平,2024年仅占总市场的15%,且在此期间波动不大。.
此外,2024年外商直接投资(FDI)拨付额也创下历史新高,约达250亿美元,同比增长9%[2]. 这使越南成为极具投资价值的市场,不仅对整体经济如此,对半导体行业尤为如此。.
行业主要参与者
半导体行业分为三个主要阶段:设计与研究、制造,以及组装—测试—封装[3]. 总体而言,越南半导体市场主要由国际公司驱动,且主要集中在设计与研究阶段。相比之下,制造以及组装—测试—封装环节的参与者数量较少。越南本土企业在该行业中的参与度仍然有限,本地公司主要从事设计与研究,而缺乏进入制造和组装流程的能力。.
在设计与研究方面,众多公司在该领域运营,主要集中于河内和胡志明市等主要城市。尽管这些公司大多为外资所有,来自日本、德国、中国、韩国和美国等国家,但越南也拥有一家本土代表企业——FPT Semiconductor。该阶段的运营公司主要专注于开发芯片组和电子设备。.
相较之下,制造环节目前由来自半导体产业实力较强国家的公司主导,例如韩国的Samsung和Hana Micron,以及中国的Micro Commercial Components。这些制造设施主要分布在各大工业区,生产印刷电路板、集成电路和半导体组件等关键半导体产品。.
相关文章




登录 / 注册
无需账户继续
登录 / 注册
订阅新闻通讯