

 한국어
 English
 日本語
 Tiếng Việt
 简体中文
제70호 시행령에 따라 베트남에서 개인용 QR 코드 사용이 감소할 것으로 예상되며, 이에 따라 가내 사업체들은 전문 서비스로 전환해야 할 필요성이 대두될 것입니다.
141월2026
최신 뉴스 및 보고서 / 베트남 브리핑
댓글: 댓글 없음.
편의성과 접근성 덕분에 QR 코드를 이용한 결제는 가정형 사업자와 영세 상인을 포함한 베트남 소매 유통 환경에서 빠르게 확산되었습니다. 그러나 시행령 70호의 도입과 정액 과세에서 매출액 기준 신고로의 전환은 개인용 QR 코드의 광범위한 사용에 내재된 구조적 취약성을 드러내고 있습니다. 이러한 규제 압박에 따라 개인용 QR 코드의 사용은 불가피하게 감소할 것이며, 가정형 사업자들은 전문화된 서비스로 전환해야 할 것입니다.
QR 코드의 대중화
베트남에서는 지난 10년간 비현금 거래가 빠르게 증가했으며, QR 코드 결제는 가장 널리 채택된 결제 수단 중 하나로 부상했습니다. 베트남 중앙은행에 따르면 2025년 첫 9개월 동안 비현금 거래는 전년 동기 대비 거래 건수 기준 43.3%, 거래 금액 기준 24.2% 증가했습니다. 특히 QR 코드를 이용한 거래는 거래 건수 기준 61.6%, 거래 금액 기준 150.7%라는 인상적인 성장세를 보였습니다[1].
QR 코드는 비용이 저렴하고 도입이 간편하며 POS 단말기가 필요하지 않아 도입 장벽을 크게 낮출 수 있기 때문에 가정형 사업자와 노점상 사이에서 특히 인기가 높습니다[2]. 모든 상점주는 은행 계좌를 개설하고 개인용 QR 코드를 생성한 후 계산대에 비치하는 방식으로 신속하게 이 결제 방식을 도입할 수 있습니다. 그 결과 QR 결제는 재래시장과 도로변 노점 등 비공식 소매 환경을 포함한 일상적인 소비자 행동에 깊이 자리 잡았습니다[3].
QR 코드가 있는 녹색 찹쌀밥 판매대
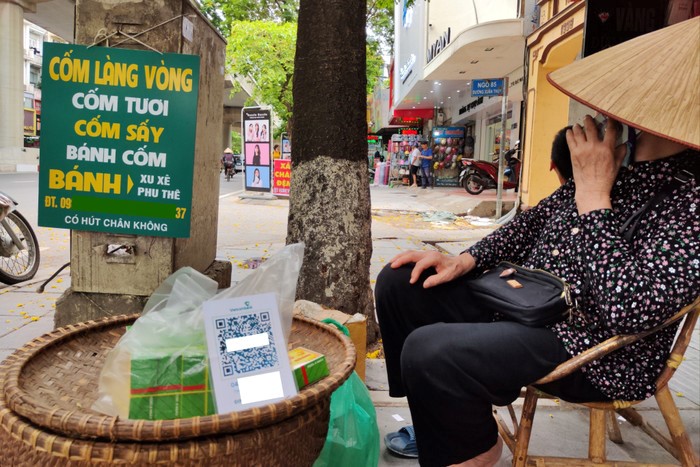
출처: Dan Viet
가정형 사업자를 위한 새로운 세제 규정
베트남의 가정형 사업자 관련 규제 환경은 QR 코드 사용 방식에 직접적인 영향을 미치는 근본적인 변화를 겪고 있습니다. 시행령 70호를 통해 도입된 새로운 세제 체계에 따라 정부는 가정형 사업자를 정액 과세 제도에서 실제 매출액에 기반한 자진 신고 체계로 전환하고 있습니다. 가정형 사업자는 적절한 회계 기록을 유지하고, 정기적으로 매출을 신고하며, 세무 당국의 시스템과 연계된 전자 세금계산서를 발행해야 합니다[4]. 이는 가정형 사업자가 고정된 추정 세액을 납부하고 각 거래를 체계적으로 기록할 의무가 없었던 기존 모델에서 크게 벗어난 변화입니다.
개인용 QR 코드 사용의 문제점
이러한 새로운 규제 환경에서 사업 거래에 개인용 QR 코드를 광범위하게 사용하는 것이 문제로 부상하고 있습니다.
규제 및 준법 리스크
새로운 세제 체계가 시행되면 이체 및 결제용 QR 코드도 구분됩니다. 두 방식 모두 스캔 인터페이스로 QR 코드를 사용하지만, QR 이체는 QR 코드에 개인 계좌 정보가 포함되어 개인의 은행 계좌로 직접 자금을 송금할 수 있는 개인 간 은행 이체 방식입니다. 이는 가정형 사업자들이 널리 채택해 온 개인용 QR 코드 방식입니다. 반면 QR 결제는 등록된 사업자 계정에 발급되는 결제 솔루션입니다. QR Pay 거래는 상업적 결제로 인정되며 매출로 기록되고, POS 시스템, 전자 세금계산서 플랫폼 및 세무 당국 보고 요건과 자동으로 연계될 수 있습니다[5].
개인용 QR 코드를 사용하면 개인 소득과 사업 소득을 구분하기 어렵습니다. 새로운 세제 체계에서는 세무 당국이 신고 매출 및 발행된 전자 세금계산서와 일치하는 투명하고 감사 가능한 거래 기록을 요구하므로 상당한 준법 리스크가 발생합니다. 개인용 QR 코드의 지속적인 사용은 세무 조사 과정에서 가정형 사업자에게 법적 리스크를 초래할 수 있으며, 거래 흐름을 설명하기 어렵고 매출 축소 신고가 의심될 가능성도 있습니다[6]. 일부 경우에는 이로 인해 탈세 또는 불명확한 매출 신고에 대한 의심이 제기될 수 있습니다.
소비자 보호 부족
사업 거래에 개인 QR 코드를 사용하는 또 다른 주요 단점은 소비자 권리 보호가 제한적이라는 점입니다. 개인 QR 코드를 통해 이루어진 결제는 상업 거래가 아닌 개인 간 은행 이체로 법적으로 분류되므로, 공식 가맹점 결제 규정의 적용 대상에서 제외됩니다. 그 결과 소비자는 공식 영수증이나 세금계산서를 발급받지 못하는 경우가 많으며, 상품에 하자가 있거나 서비스가 제공되지 않거나 사기가 발생했을 때 환불, 지급 취소 또는 분쟁 해결을 위한 표준화된 절차가 없습니다. 개인 QR 코드와 관련된 오송금이나 사기 피해가 발생한 경우에도 은행은 일반적으로 수취인의 동의 없이는 거래를 취소할 수 없어 소비자가 금전적 손실에 노출됩니다[7].
국제 결제 시스템과의 비호환성
개인 QR 코드의 또 다른 한계는 국제 결제 네트워크에 연결할 수 없다는 점입니다. 개인 QR 이체는 일반적으로 국내 은행 계좌 및 베트남 내 은행 간 이체 시스템과 같은 현지 결제 인프라에 연계되어 있으며, 해외 카드, 국제 전자지갑 또는 글로벌 결제·정산 표준을 지원하도록 설계되지 않았습니다. 국제적 호환성이 부족하면 영세 사업자의 매출 기회가 제한될 뿐만 아니라, 외국인 고객의 지출 비중이 높은 관광 및 서비스업과 같은 핵심 부문에서도 결제 과정의 불편이 발생합니다[8]. 베트남이 경제 현대화 전략의 일환으로 디지털 결제를 확대하고 있는 가운데, 이러한 격차는 영세 사업자가 개인 QR 이체에서 벗어나도록 전환해야 한다는 주장을 더욱 뒷받침합니다
영세 사업자 지원을 위한 주요 은행의 서비스
규제 압력이 커지는 가운데, 영세 사업자는 사업자 계좌에 연계된 등록 결제 솔루션으로 전환하는 과정에서 상당한 어려움에 직면하고 있습니다. 주요 우려 사항으로는 이미 낮은 마진을 더욱 축소할 것으로 인식되는 거래 수수료, POS 시스템 또는 소프트웨어의 설치·구축 비용, 그리고 새로운 앱을 익히고 전자 세금계산서를 관리하며 세금 신고를 위해 거래를 대사해야 하는 등의 운영 복잡성이 있습니다. 이러한 장벽을 인식한 베트남 은행들은 단순한 결제 서비스 제공업체를 넘어 영세 사업자를 위한 디지털 전환 파트너로 자리매김하기 시작했습니다.
MB 은행 – 디지털 솔루션 MB 판매자
MB는 MB Seller 솔루션을 통해 영세 사업자가 POS 기기나 추가 하드웨어 없이 스마트폰만으로 QR 결제를 수취하고, 거래를 관리하며, 전자 세금계산서를 발행할 수 있는 통합 디지털 생태계를 제공합니다. 이를 통해 소상공인에게 가장 큰 장벽 중 하나인 설치 및 초기 비용을 크게 줄일 수 있습니다. 특히 모바일 앱인 mSeller는 세금 규정 준수를 고려해 설계되어, 새로운 세제 체계하에서 거래 기록이 매출 신고 및 전자 세금계산서 발행 요건에 부합하도록 지원합니다[9]. 이 앱을 사용하면 영세 사업자는 스마트폰으로 전자 세금계산서를 발행할 수 있습니다[10].
Vietcombank – 가맹점 결제 플랫폼 DigiShop
Vietcombank는 표준화, 투명성 및 규제 정합성을 강조하는 가맹점 중심의 디지털 플랫폼 VCB DigiShop을 통해 영세 사업자를 지원합니다. DigiShop은 등록된 가맹점 QR 결제를 지원하고 거래 기록을 사업자 계좌 관리와 통합하여, 영세 사업자가 개인 자금 흐름과 사업 자금 흐름을 명확히 분리할 수 있도록 돕습니다. 특히 Vietcombank의 솔루션은 eTax 플랫폼 및 KiotViet과 같은 제3자 POS·매장 관리 소프트웨어와의 호환성을 포함해 베트남의 광범위한 디지털 상거래 및 세금 생태계와 연계되도록 설계되었습니다[11].
Agribank – 영세 사업자 지원 패키지
Agribank는 서비스 패키지를 통해 등록 결제 솔루션 도입을 가로막는 가장 시급한 장벽 중 하나인 설치 및 서비스 비용 문제를 해결합니다. 이 프로그램에 따라 Agribank는 영세 사업자를 대상으로 디지털 결제 및 POS 관련 서비스의 설치와 이용을 최대 3년간(2028년까지) 무료로 제공하여, 규정을 준수하는 가맹점 결제 시스템으로 전환할 때 발생하는 재정적 부담을 크게 낮춥니다[12]. 또한 Agribank는 광범위한 지점망과 고객 기반, 특히 농촌 및 준도시 지역의 네트워크를 활용해 영세 사업자에게 현장 안내와 디지털 뱅킹 이용을 지원합니다[13].
Other banks such as Techcombank, BIDV and Vietinbank also accelerate their support to help household businesses adopt in compliance with Decree 70 with discounted service packages and other innovative solutions. One prominent solution is SoftPOS, which allows merchants to accept card and wallet payments directly on NFC-enabled smartphones without installing traditional POS hardware[14]. This solution is cost-effective and suitable for the Vietnamese context, considering the widespread ownership of smartphones and Internet connections in Vietnam. According to the Ministry of Information and Communications, the smartphone ownership rate among adults is 84.4% in 2023 and is targeted to reach 100% in 2025[15]. The Internet adoption rate is increasing consistently over time.
Vietnam Internet adoption rate (2016-2025)
단위 : %
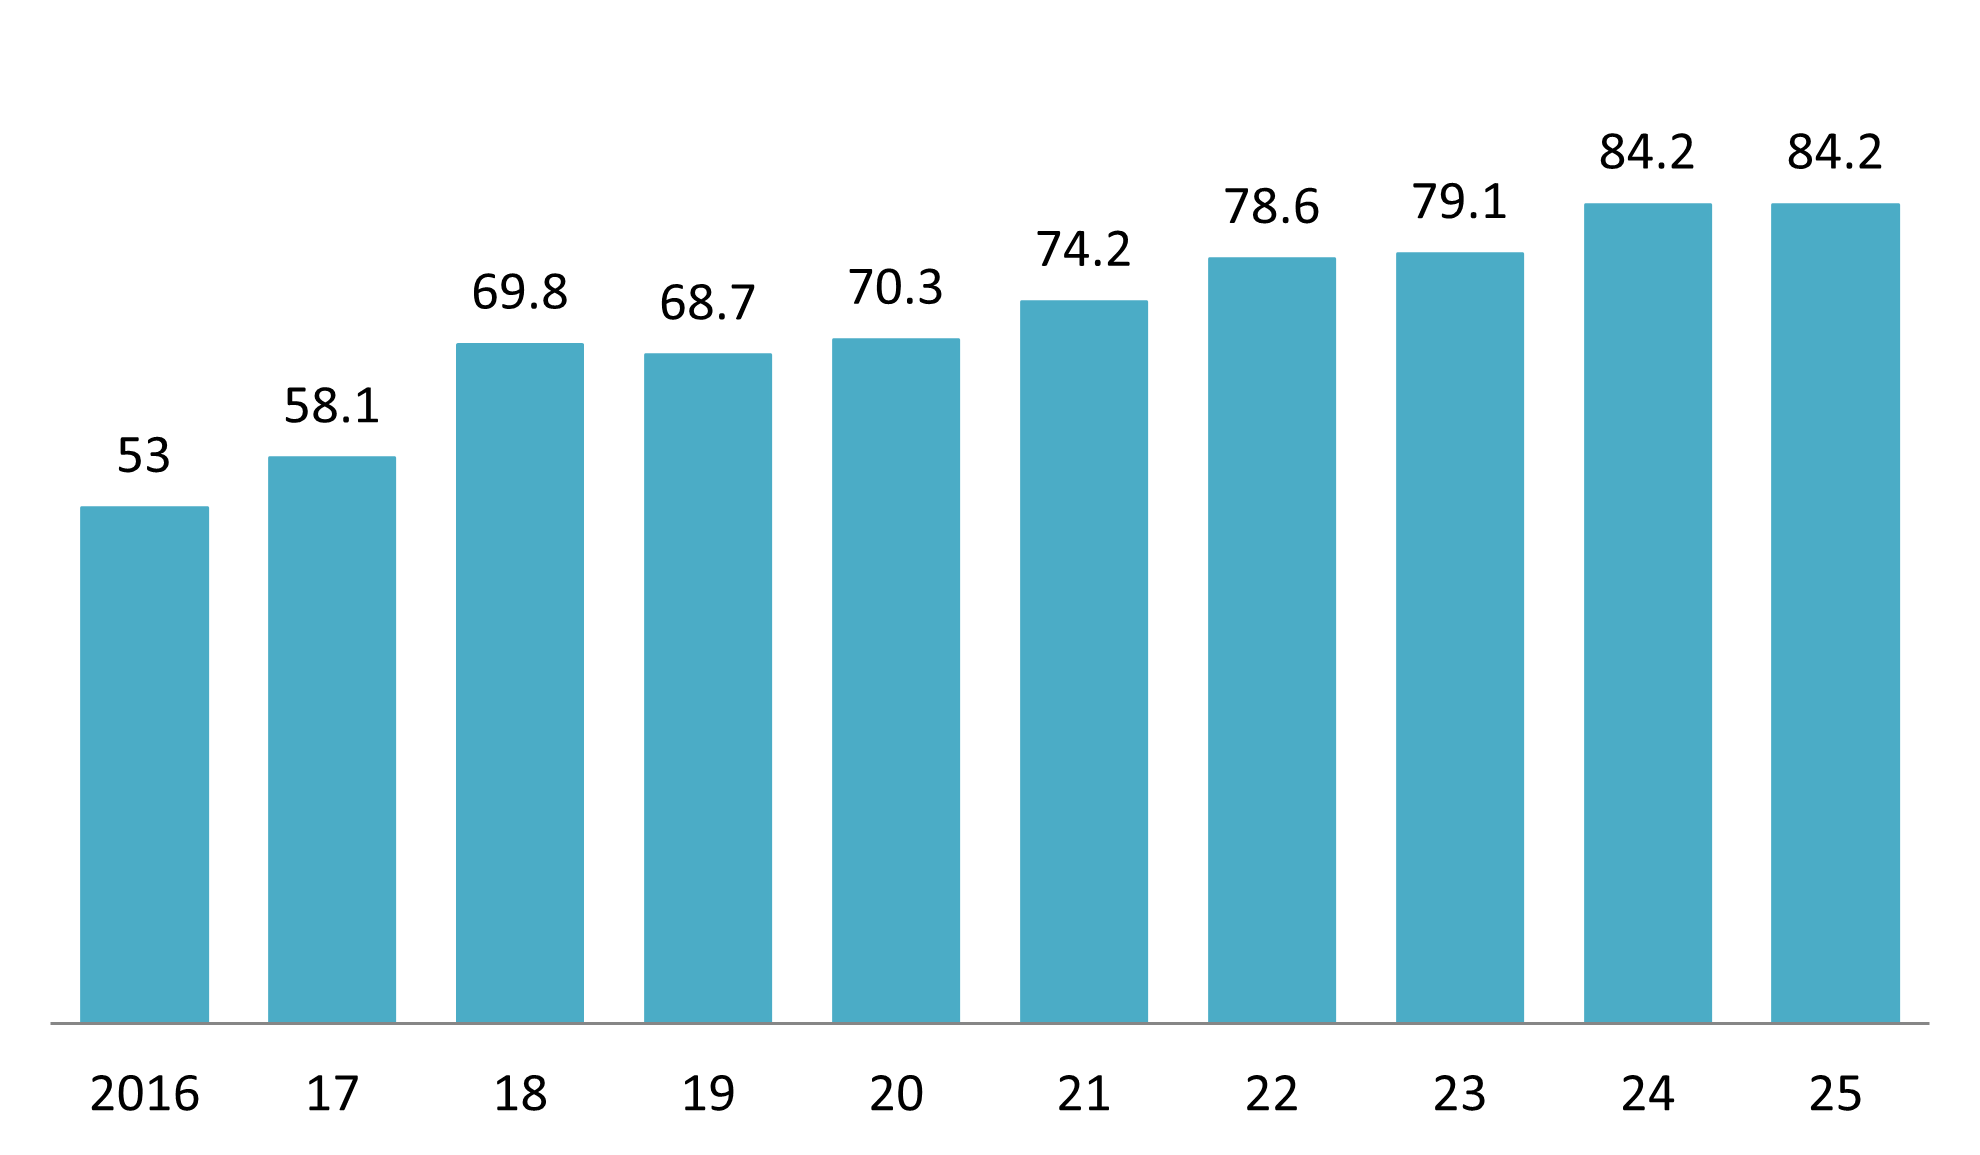
출처: DataReportal
결론
The decline of personal QR codes and the mandatory shift toward registered payment methods under Decree 70 fundamentally reshape Vietnam’s household business landscape. The formalization of household business transactions creates clearer revenue data, stronger compliance infrastructure, and more standardized payments, improving market transparency. This opens opportunities for foreign fintech firms, payment service providers, POS and accounting software vendors, and cross-border payment networks to partner with local banks, integrate into Vietnam’s evolving digital payment ecosystem, and serve a newly formalized merchant base. In the medium term, the decline of personal QR codes and the rise of specialized accounts are likely to strengthen Vietnam’s investment attractiveness by aligning its retail payment infrastructure more closely with international standards.
* 이 기사에서 어떤 정보를 인용하고자 하시면, 저작권을 존중하기 위해 원본 기사의 링크와 함께 출처를 꼭 기재해 주시기 바랍니다.
| B&Company
2008년부터 베트남에서 시장 조사에 전문화된 최초의 일본 회사입니다. 우리는 산업 보고서, 산업 인터뷰, 소비자 조사, 비즈니스 매칭 등 다양한 서비스를 제공합니다. 또한 최근에는 베트남에 있는 90만 개 이상의 회사가 포함된 데이터베이스를 개발하여 파트너를 검색하고 시장을 분석하는 데 사용할 수 있습니다. 문의 사항이 있으시면 언제든지 저희에게 연락해 주십시오. info@b-company.jp + (84) 28 3910 3913 |
[1] Government News, QR payments are booming and require comprehensive standardization (https://baochinhphu.vn/thanh-toan-qr-bung-no-va-yeu-cau-chuan-hoa-toan-dien-10225111919305399.htm)
[2] VnEconomy, Opportunities for QR payment growth (https://en.vneconomy.vn/opportunities-for-qr-payment-growth.htm)
[3] Vietnam Education E-Magazine, Digital transformation involves changing habits towards cashless payments (https://giaoduc.net.vn/chuyen-doi-so-bang-thay-doi-thoi-quen-de-thanh-toan-khong-dung-tien-mat-post253763.gd)
[4] Official: businesses with revenue under 500 million VND will still be required to keep accounting records in 2026 (https://thuvienphapluat.vn/phap-luat/ho-tro-phap-luat/chinh-thuc-doanh-thu-duoi-500-trieu-ho-kinh-doanh-van-phai-lam-so-sach-ke-toan-nam-2026-chi-tiet-ra-177463-250119.html)
[5] VnEconomy, Shift towards merchant-based QR payments (https://en.vneconomy.vn/shift-towards-merchant-based-qr-payments.htm)
[6] VnEconomy, Who benefits when upgrading QR money transfers to QR payments? (https://vneconomy.vn/ai-huong-loi-khi-nang-hang-qr-chuyen-tien-len-qr-thanh-toan.htm)
[7] VnEconomy, Shift towards merchant-based QR payments (https://en.vneconomy.vn/shift-towards-merchant-based-qr-payments.htm)
[8] Business and Integration E-Magazine, QR Code payments are booming, but many businesses still use personal codes? (https://doanhnghiephoinhap.vn/thanh-toan-qr-code-bung-no-nhung-nhieu-ho-kinh-doanh-van-dung-ma-ca-nhan-121646.html)
[9] MB Bank, MB provides MB Seller digital solutions (https://www.mbbank.com.vn/chi-tiet/tin-mb/mb-cung-cap-bo-giai-phap-so-mb-seller-dong-hanh-cung-ho-kinh-doanh-but-toc-60-ngay-chuyen-doi-ke-khai-thue-2025-11-24-16-3-3/6828)
[10] Government News, MB offers the mSeller app: Businesses can issue electronic invoices with just a phone (https://baochinhphu.vn/mb-tang-ung-dung-mseller-ho-kinh-doanh-chi-can-dien-thoai-la-co-the-xuat-hoa-don-dien-tu-102250614201231134.htm)
[11] Vietcombank, VCB Digishop – A comprehensive solution to support household businesses. (https://www.vietcombank.com.vn/vi-VN/To-chuc/SMEs/Danh-sach-tin-noi-bat-KHSMEs/Articles/2025/06/25/VCB-DIGISHOP-dong-hanh-cung-ho-kinh-doanh)
[12] 아그리뱅크(Agribank)는 "아그리뱅크가 가계 사업에 함께합니다"라는 상품 및 서비스 패키지를 출시했습니다. (https://www.agribank.com.vn/vn/khuyen-mai/khuyen-mai-ca-nhan/khuyen-mai-ngan-hang-so/agribank-ra-mat-goi-san-pham-dich-vu-agribank-dong-hanh-cung-ho-kinh-doanh)
[13] Agribank, Agribank accelerates support for business households in digital transformation and implementation of Decree 70/2025/ND-CP (https://www.agribank.com.vn/vn/ve-agribank/tin-tuc-su-kien/tin-ve-agribank/hoat-dong-agribank/agribank-tang-toc-ho-tro-ho-kinh-chuyen-doi-so-va-thuc-thi-nghi-dinh-70-2025-nd-cp)
[14] 테크콤뱅크, 소프트POS – 편리하고 비용 효율적인 카드 결제 솔루션 (https://techcombank.com/thong-tin/blog/softpos)
[15] 결정 제36/QĐ-TTg호, 2021년~2030년 정보통신 인프라 계획 승인 (2050년까지의 비전 포함) (https://thuvienphapluat.vn/van-ban/Xay-dung-Do-thi/Quyet-dinh-36-QD-TTg-2024-phe-duyet-Quy-hoach-ha-tang-thong-tin-va-truyen-thong-2021-2030-595184.aspx)
관련기사




로그인 / 회원가입
뉴스레터 구독