 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ベトナムのFintechスタートアップ・エコシステムは近年力強く成長し、デジタル経済の有望な分野となっている。Fintechはテクノロジーと金融を融合し、決済、融資、金融管理サービスを最適化する。この発展はデジタル経済を後押しし、人々の金融サービスへのアクセスを拡大しており、ベトナムを東南アジアで魅力的なFintech市場にしている。国内外の投資家から大きな注目を集めている [1].
ベトナムにおけるFintechスタートアップの発展状況
Economy and Forecast Reviewの報告によると, ベトナムのFintech市場は急速に成長しており、Fintech企業数は2015年の39社から2022年には260社へと増加した。. [2]市場は多様化しており、e – wallets、P2P lending、オンライン保険(Insurtech)などの分野を含む[3].
E-wallet
E-walletとは電子ウォレットのことで、モバイル端末を通じてユーザーが迅速かつ便利に資金を保管・管理・支払いできるアプリケーションである。E-walletはベトナムのFintechにおいて急成長している分野であり、MoMo、ZaloPay、ShopeePay、Mocaといったプラットフォームが市場を支配し、支払い習慣を変えつつある。2023年末時点で、稼働中のe-wallet数は3,623万件に達し、力強い成長を示しており、キャッシュレス決済の普及を後押ししている [4].
QR code payments have become more common in Vietnam
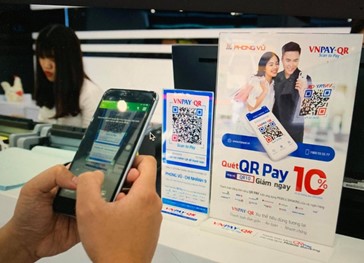
出典: Dantri
Peer-to-peer lending (P2P Lending)
Peer-to-peer lendingは、銀行などの従来型金融仲介機関を介さず、オンラインプラットフォームを通じて個人または企業間で直接融資を行う形態である。2023年のState Bankによると、ベトナムのpeer-to-peer lending(P2P Lending)市場は約100社を抱えて急速に成長しており、Fiin、Tima、Trust Circle、Vaymuonなどが含まれる [5]. Fintechの発展とFintech企業と伝統的金融機関との競争は、イノベーションの促進、公正な競争の確保、消費者保護のバランスを維持するうえで、規制当局に大きな課題をもたらしている。. [6]
The InsurTech
保険テクノロジー(InsurTech)とは、デジタル保険、人工知能、データ分析などのソリューションを通じて、業務効率の向上、プロセスの最適化、より良い顧客体験の提供を実現するために保険業界でテクノロジーを活用することであり、ベトナムではTheBank、Bolttech、Global Safe、eBaohiem、Bihama、Eroscare、Papaya、9Livesなど複数の企業によって力強く発展している。現在、InsurTech市場では20社が事業を展開しており、2018~2022年の収益成長率は最大255%に達するなど目覚ましい成長を示し、大規模な投資を呼び込んでいる [7].
Papaya provides employee benefits solutions
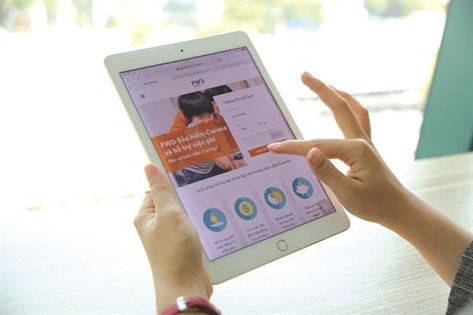
出典: ブランドベトナム
ベトナムにおけるFintechスタートアップの成長潜在力
ベトナムのFintech市場は爆発的な成長を示しており、総取引額は2022年の226億米ドルから2023年には272億米ドルへ増加し、2024年には316億米ドルに達すると見込まれている(BDA Partnersによる)[8]. 。この成長ポテンシャルをけん引する主要因は3つある:
若年人口とモバイル技術の普及
2023年2月のWe Are SocialおよびHootsuiteによると、ベトナムの若年層(15~35歳)におけるスマートフォン保有率は、2023年末までに約94%に達すると推定されている[9]. ベトナム市場は、フィンテック製品、特に個人向け融資分野にとって魅力的な投資先として台頭している。ベトナム国家銀行は、2025年までに個人向け融資が金融サービスにテクノロジーを適用する市場の24%を占めると予測しており、この市場の大きな可能性を裏付けている。.
Young people and the trend of cashless payments
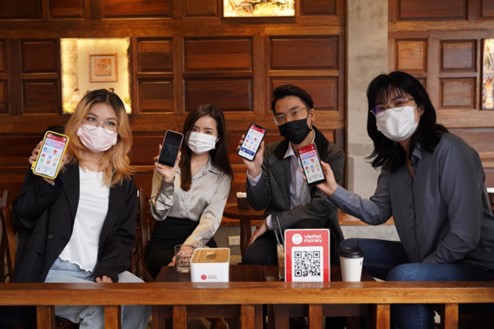
出典: Vnexpress
政府支援
ベトナムは近年、具体的な法的文書を通じてFintech分野の管理と支援に積極的な措置を講じてきた。State Bank of Vietnam(SBV)の総裁は2020年12月4日付で通達第16/2020/TT-NHNN号を発行し、少額決済口座(1か月あたり1億VND未満)の開設に電子的なKnow Your Customer(e-KYC)技術の適用を認めた。その後、2023年6月28日付の通達第06/2023/TT-NHNN号により、銀行は少額融資(1億VND未満)について電子融資業務を行うことが認められた。さらに、政府は2021年9月6日付で決議第100/NQ-CP号を発行し、銀行分野における金融技術(Fintech)活動の管理下試験メカニズムに関する政令案の作成提案を承認した。これらの措置は、Fintech業界におけるイノベーション促進に向けたベトナムの積極的かつ強い姿勢を示している[10].
地域的・国際的統合
ベトナムはEVFTAなど多くの貿易協定に署名しており、国内のフィンテック企業が国際市場へ進出するための条件を整えている [11]. 。さらに、地域統合は力強い海外投資の流入も呼び込み、フィンテック企業が成長し規模を拡大する機会をもたらしている。.
ベトナムのフィンテック業界における外国投資家の機会
ベトナムのフィンテック業界は、急速なデジタルトランスフォーメーション、テクノロジーに精通した若い人口、そして政府の支援政策に後押しされ、現在、外国投資家にとって魅力的な市場である。.
ベトナムを代表する電子ウォレットのMoMoは、日本のみずほ銀行が主導し、Ward Ferry、Goodwater Capital、Kora Managementなどの投資家も参加したシリーズE資金調達ラウンドで$200 millionを調達した。この投資は、31 million人のユーザー向け金融サービスの強化と、中小零細企業向けのデジタルソリューション拡大を通じて、MoMoのスーパーアプリとしての地位を強化することを目的としている[12].
MoMo received investment capital of $200 million from Mizuho and global investors
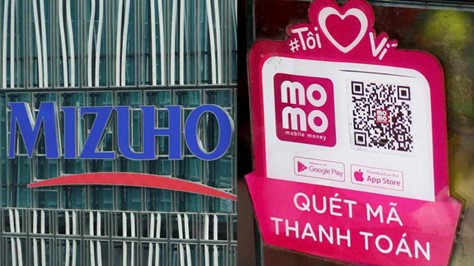
出典: Baotintuc
さらに、日本の三井住友銀行は、ベトナムでSmartPay電子ウォレットを運営するSmartNetに$9.2 millionを投資した。この投資は、デジタル決済サービスの促進とSmartPayの市場シェア拡大を目的としている[13].
これらの協業は、国際投資家にとってベトナムのフィンテック市場が大きな可能性を持つことを示している。日本企業は、自社の技術力と経験を生かしてベトナムのスタートアップと協業し、イノベーションを促進してデジタル金融サービスを発展させ、双方の共通成長に貢献できる。.
克服すべき課題
高い成長可能性がある一方で、ベトナムのフィンテックは依然として多くの課題に直面している。具体的には、現行の法規制が不明確であることが最大の障害の一つである。特に、P2P Lendingやブロックチェーンなどの分野は、詐欺や不安全な与信のリスクを避けるため、厳格に規制する必要がある。.[14]
さらに、フィンテック製品に対する消費者の認知を高めることも重要な要素である。多くの人々、特に農村部では、オンライン取引やデジタル金融サービスの安全性に依然として懸念を抱いている。.
まとめ
ベトナムのフィンテック・エコシステムは力強く成長しており、大きな可能性を持つ。政府の支援、若い人口、国際統合の潮流を背景に、この分野はデジタル経済の主要な推進力になり得る。これは外国投資家にとって大きな機会であるが、成功するためには、現地の規制に柔軟に対応し、国内スタートアップとの協業を検討して市場知識を生かす必要がある。企業は、高度な金融テクノロジーやデジタルトランスフォーメーションのソリューションに投資し、十分にサービスが行き届いていない分野に対応することで、持続的かつ安全な発展を確保できる。.
[1] https://tapchinganhang.gov.vn/su-phat-trien-cua-fintech-va-thach-thuc-doi-voi-cac-ngan-hang-thuong-mai-viet-nam.htm
[2] https://lanhtevadubao.vn/thi-truong-fintech-tai-viet-nam-thuc-trang-va-giai-phap-29580.html
[3] https://thesaigontimes.vn/thi-truong-fintech-manh-dat-mau-mo-nhung-con-thach-thuc-ve-phap-ly/
[4] https://baodautu.vn/thi-truong-vi-dien-tu-doi-mat-nhieu-noi-so-d217264.html
[5] https://lanhtevadubao.vn/luat-phap-hoa-hoat-dong-cho-vay-ngang-hang-tai-viet-nam-27130.html
[6] https://tapchicongthuong.vn/thuc-trang-hoat-dong-cho-vay-ngang-hang-tai-viet-nam-106492.htm
[7] https://vneconomy.vn/insurtech-tai-dinh-hinh-buc-tranh-thi-truong-bao-hiem.htm
[8] https://lanhtevadubao.vn/thi-truong-fintech-tai-viet-nam-thuc-trang-va-giai-phap-29580.html#:~:text=N%C4%83m%202022%2C%20t %E1%BB%95ng%20gi%C3%A1%20tr%E1%BB%8B,t%E1%BB%B7%20USD%20v%C3%A0o%20n%C4%83m%202024 .
[9] https://www.brandsvietnam.com/congdong/topic/332869-Data-Station-41-Digital-Landscape-2023-Thoi-gian-luot-Internet-gap-3-lan-TV-Digital-chiem-hon-nua-ngan-sach-Marketing .
[11] https://cafef.vn/hiep-dinh-evfta-se-tac-dong-manh-toi-fintech-va-mobile-money-tai-viet-nam-20200613171752121.chn
[12] https://tuoitre.vn/vi-dien-tu-momo-duoc-dau-tu-them-200-trieu-usd-20211221100609818.htm
[13] https://vietnambiz.vn/startup-fintech-viet-nhan-von-dau-tu-gan-10-trieu-usd-tu-chi-nhanh-cua-ngan-hang-lon-thu-hai-nhat-ban-20221115162736252.htm
[14] https://tapchicongthuong.vn/thuc-trang-hoat-dong-cho-vay-ngang-hang-tai-viet-nam-106492.htm
| B&Company, Inc.
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
他の記事を読む