

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
2025年第一季度,越南医药零售市场出现诸多波动,尤其是安康连锁药店的衰落。
056 月2025
最新新闻与报告 / 越南简报
评论: 没有评论.
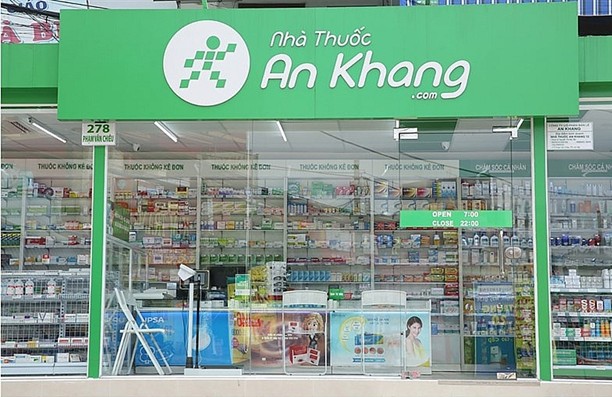
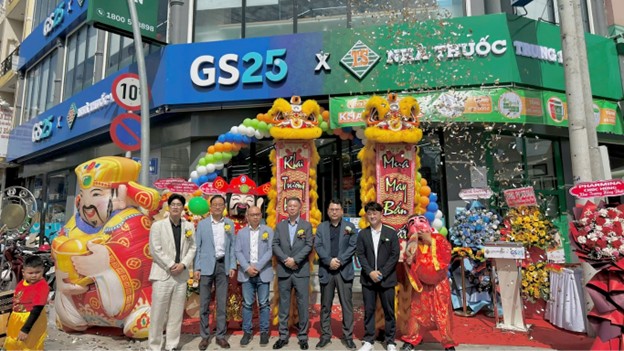
2025年第一季度,越南药品零售市场经历了多次波动,尤其是由 Mobile World Investment Group(MWG)旗下的 An Khang 药房连锁下滑。尽管越南制药行业仍保持增长势头,An Khang 在财务和业务战略方面仍面临重大挑战。.
越南药品零售市场背景
过去十年间,越南连锁药房行业实现了显著增长,无论门店数量还是营收均大幅提升。2015年,全国约有4,200家药房,其中只有一小部分属于现代连锁体系。到2022年,连锁药房门店数量迅速扩张至11,000家以上,约占市场份额的16%。FPT Long Châu、Pharmacity 和 An Khang 等主要连锁品牌推动了这一扩张,到2024年连锁门店总数已超过3,200家。.
营收增长也呈现出类似轨迹。2015年,越南药品零售市场规模约为27亿美元,到2024年增长至约89亿美元。预计到2033年,市场规模将达到168亿美元,2025年至2033年的复合年增长率(CAGR)约为6.7%[1]. 。这一发展主要受消费者健康意识提升、可支配收入增加,以及电子商务平台快速发展所推动,使消费者更便捷地获取和购买医疗产品。尤其是,数字技术应用和药房连锁、电商等现代商业模式正在推动制药行业转型。2025年7月1日生效的修订版《药品法》为这些商业模式创造了有利的法律环境[2].
主要连锁药房的经营情况
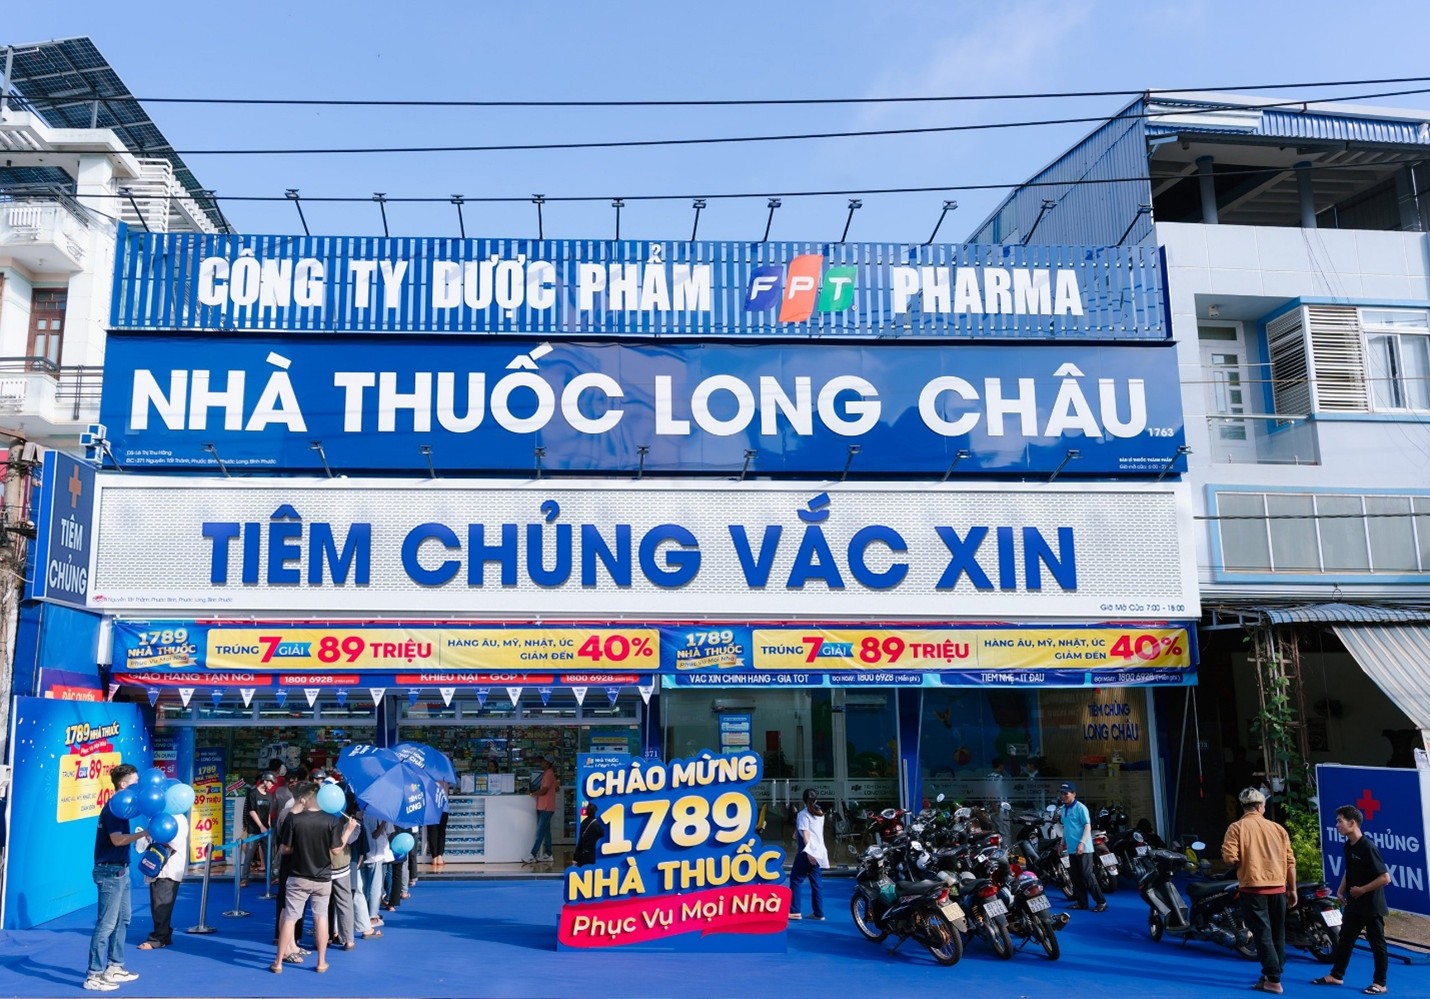
当前,越南连锁药房市场主要由少数关键参与者主导,既有本土企业,也有外资企业,它们在门店网络和市场份额方面各具优势。其中,FPT Retail 旗下的 Long Châu 和 Pharmacity 等本土连锁拥有最多门店,Long Châu 在全国运营超过2,000家门店,Pharmacity 紧随其后[3]. 。近年来,这些本土连锁借助对本地市场的深入了解和战略性投资,迅速扩张,巩固了其市场地位。.
尽管 Long Châu 和 Pharmacity 仍在持续扩大门店网络和营收,但其他连锁已显现停滞或下滑迹象。Mobile World Group 运营的 An Khang 在2024年录得$13.88百万的亏损,门店数量降至326家,较前一年的500多家明显减少[4]. 。同样,曾一度以1,100多家门店领跑市场的 Pharmacity 也面临挑战,自2022年中以来不得不关闭近200家门店[5]. 。这些变化表明市场格局正在转变,头部连锁持续巩固地位,而其他企业则面临日益加剧的竞争压力
1. Long Chau 药房
Long Chau 药房连锁隶属于 FPT Retail,继续保持其在越南药品市场的领先地位。截至2025年第一季度:
– Long Chau 已覆盖全国63个省市,门店约2,022家[6]
– Long Chau 营收约为11,6700亿越南盾,同比增长29%,占 FPT Retail 总营收的69%
– FPT Retail 计划在2025年继续于全国新增约500家 Long Chau 药房[7]
相关文章





登录 / 注册
无需账户继续
登录 / 注册
订阅新闻通讯