

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
2023-2028年,越南医药市场保持了6%至8%的稳定年增长率,是亚洲增长最快的市场之一。
084 月2026
最新消息及报道 / 越南简报
评论: 没有评论.

越南制药市场是东南亚增长最快的市场之一。根据越南卫生部下属的越南药品管理局(DAV)的数据,该国制药市场在2023—2028年期间保持了6%至8%的稳定年增长率[1]. 。市场总规模预计将从2015年的约27亿美元增长至2026年的约80亿美元,使越南成为亚洲增长最快的制药市场之一[2].
越南药品需求上升的增长驱动因素
受人口老龄化和医保覆盖扩大推动,越南对药品的需求正强劲增长。2024年,60岁及以上人口达到1,420万,约占总人口的14%,预计到2050年这一数字将增至2,920万[3]. 。人口老龄化也意味着糖尿病、心血管疾病和癌症等慢性疾病的患病率更高,进而带动治疗药物和预防性药物需求上升。此外,越南目前有超过95%的人口已纳入医疗保险覆盖,使更多人能够获得国产和进口药品[4]. 。与此同时,收入水平提升以及医疗体系改善——包括更广泛地获得医疗检查和治疗服务——也在推高药品支出。.
Average Healthcare Expenditure per Capita, 2019–2028F
单位:美元
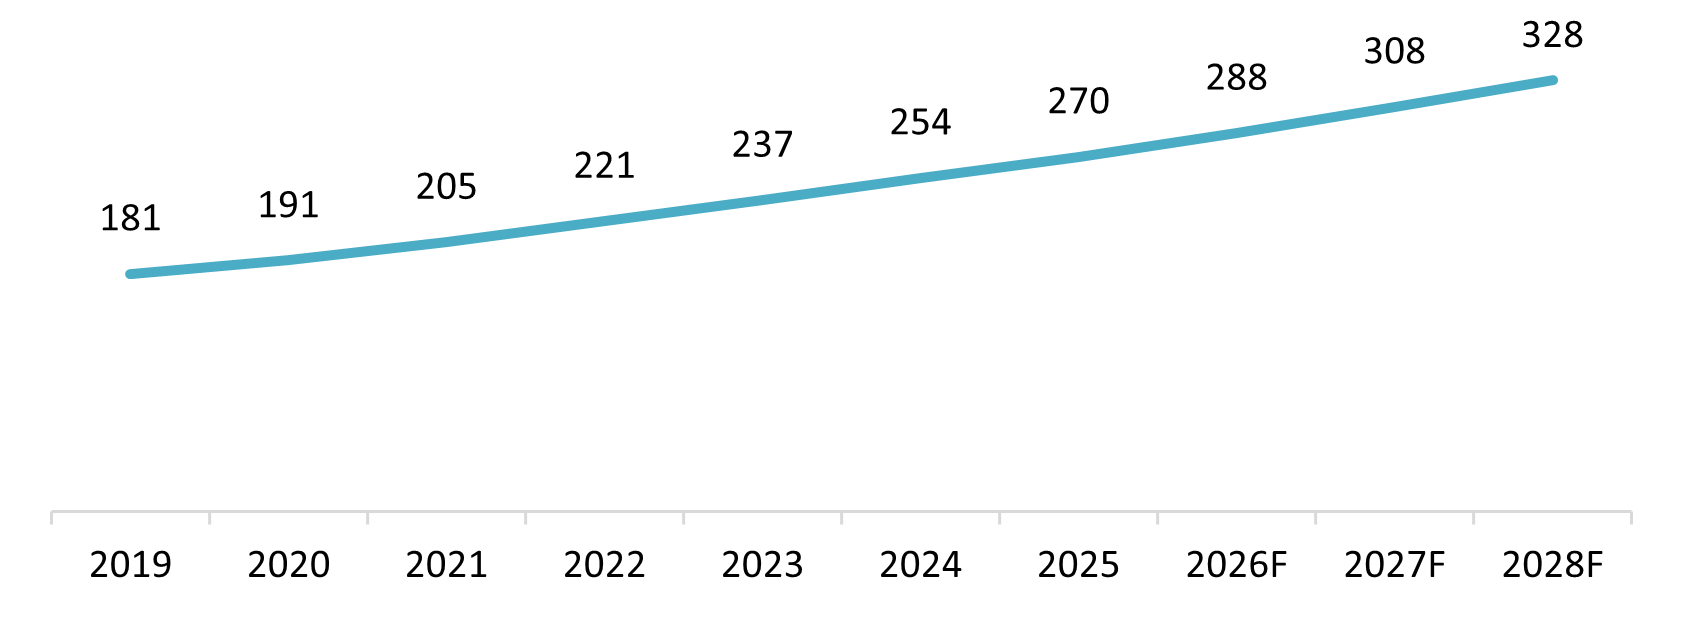
来源: 越南快运
越南人均医疗支出在2025年达到每年270美元,约合730万越南盾,其中大部分支出用于药品。预计未来三年这一数字将升至328美元(接近900万越南盾)[5]. 。随着生活水平提高,消费者也有望对更高质量的治疗提出更高要求,从而推动对品牌药、新一代药物以及更专业的高成本治疗方案的需求增长。.
越南制药供应基础:产能扩张,但进口依赖度高
从供给端来看,分销网络已在全国范围内扩展,有助于确保各地区的药品可及性。目前,越南拥有近8,000家批发商和95,600个零售网点,其中包括超过40,500家药房、54,000个药品零售点,以及近800个乡级卫生站药柜[6]. 。尽管零售网络覆盖广泛,现代化连锁药房在2024年的渗透率仍低于10%,显示市场仍主要由传统独立药店主导(90%)[7]. 。行业参与者既包括本土企业,也包括跨国公司。.
越南制药行业主要零售企业
| 不。. | 姓名 | 成立 | 起源 | 门店数量 | 主要亮点 |
| 1 | FPT龙洲 | 2007 | Vietnam | 2,417家药房(截至2025年底) | 按门店数量计为越南最大的连锁药房;同时正扩展至更广泛的医疗健康生态系统,布局疫苗接种中心。. |
| 2 | 药房 | 2011 | Vietnam | 1,049家门店(截至2025年底) | 越南最早的现代连锁药房之一;在全国城市地区具有较强布局,OTC/健康与保健产品组合广泛。. |
| 3 | 安康药房 | 2002 | Vietnam | 419家药房(截至2026年4月) | 隶属于Mobile World Group(MWG);专注于现代药房业态,提供正品及标准化服务。. |
| 4 | Trung Son Pharma | 1997 | Vietnam | 200多家药房(截至2026年4月) | 一家历史悠久的连锁企业,在湄公河三角洲和胡志明市覆盖较强;定位为领先的区域性药房企业。. |
| 5 | 法诺药房 | 2007 | Vietnam | 37家门店(截至2025年3月) | 现代药房零售的早期先行者;公开资料显示,其是越南首家同时符合GPP、GSP和GDP标准的连锁企业。. |
B&Company 的合成
越南现代连锁药房零售市场几乎由本土企业主导,其中FPT Long Chau以显著优势成为明确的市场领导者。Pharmacity和An Khang也保持着较为可观的全国性布局,而Trung Son Pharma和Phano等较小连锁则规模有限或主要集中于区域市场。总体来看,市场正逐步走向现代化,但仍然高度不均衡,门店扩张主要集中在少数几家大型连锁。.
Long Chau连锁药房——越南最大的药房零售网络,服务覆盖三分之一人口
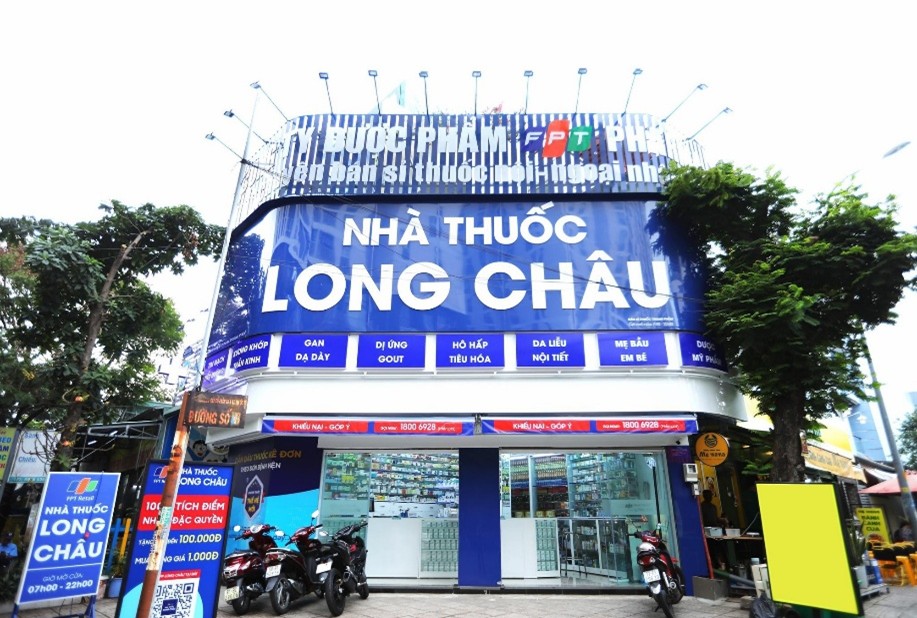
来源: Thanhnienviet.vn
越南目前约有243家获得GMP-WHO认证的制药生产工厂,较2015年的158家增加了1.5倍以上。在这243家GMP-WHO认证设施中,29家工厂达到GMP-EU或PIC/S等更高标准。从产能来看,国内生产现已按数量满足约60%的药品需求,按价值满足46%的药品需求。与此同时,2025年药品出口额约达3.12亿美元,在东南亚排名第四。值得注意的是,其中约75%的出口额由外商直接投资企业创造,凸显了合资企业和外资在该行业中日益重要的作用[8].
然而,越南目前仍主要能够生产应用技术水平中等的常见和基础药品,包括13类基本药物中的13类以及12类疫苗中的11类。因此,该国仍高度依赖药品原料、专科药、专利药和高技术制药产品的进口。此外,超过90%的活性药物成分仍依赖进口。2025年,越南药品进口总额接近43亿美元[9].
Vietnam’s Largest Pharmaceutical Import Markets in 2025
单位:%,100% = 43亿美元
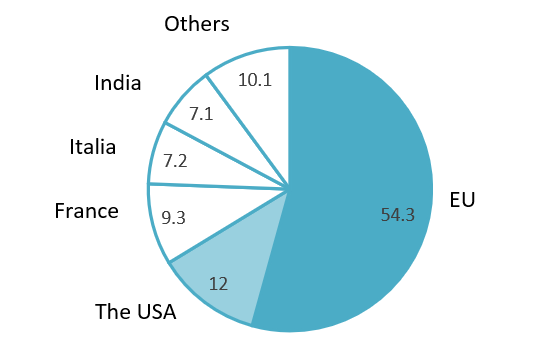
可以看出,欧盟是越南最大的药品进口来源,远超美国及其他市场。这表明,越南的进口结构仍高度集中于少数主要伙伴,尤其是那些具备较成熟制药能力的国家。要进一步发展本国制药业,越南不仅需要多元化供应来源以降低依赖风险,还需要强化并升级国内制造能力,以便更深入地参与附加值更高的细分环节。.
支持越南制药业未来发展的关键政策与法规
近期的政策进展表明,越南不仅在为其制药业设定长期目标,也正在逐步建立实现这些目标所需的法律和监管工具。从产业发展战略,到《药品法》修订及配套法令,政策框架正变得更加具体、更强调执行,也更贴近投资者需求。.
| 不。. | 文件名称 | 生效日期 | 主要内容 | 主要亮点 | 评论 |
| 1 | 1165/QD-TTg号决定 | 09/10/2023 | 批准《越南制药业发展国家战略(至2030年,展望至2045年)》 | – 到2030年:
– 到2045年:主动生产专科药、新药、原研品牌药、疫苗、生物制品和药品原料。. |
为高质量仿制药、API、疫苗、生物制品和技术转移等细分领域建立长期政策承诺,同时帮助投资者清晰把握政府在进口替代和提高本地化方面的优先方向。. |
| 2 | 44/2024/QH15号法律 | 2025年7月1日;关于延长上市许可及若干批发相关规定的部分条款自2025年1月1日起生效。. | 这是对《药品法》的修订,旨在吸引投资、支持新商业模式、提高药品价格透明度,并推动制药业发展。.
|
– 为药品电子商务建立法律框架。.
– 将连锁药房增列为独立的药品商业模式类型。. – 引入处方药预估批发价格披露机制。. – 为规模至少达3,0000亿越南盾的大型制药项目提供特别投资激励和支持,重点涵盖新药、原研品牌药、孤儿药、首仿药、高科技药、疫苗、生物制品和药用物质。. |
该法律通过为全渠道药房模式铺路、支持并购和连锁药房,并为进入国内制造、研发、技术转移和高价值药品领域的投资者提供特定优惠,从而提升了市场的可投资性。. |
| 3 | 163/2025/ND-CP号法令 | 01/07/2025 | 一项落实修订后《药品法》的法令,详细规定其执行的关键条件、程序和监管机制。. | – 规定若干新药品商业模式的许可条件和程序,例如临床试验服务、生物等效性试验和连锁药店。.
– 建立处方药预计批发价格披露机制。. – 明确与进口、流通及药品管理相关程序的法律依据。. |
该法令通过进一步明确合规要求、资料和程序,有助于减少执行中的不确定性。对投资者而言,这释放出积极信号,因为市场不仅在政策层面进一步开放,在执行层面也变得更加具体。. |
B&Company 的合成
对外国投资者的战略意义
越南正成为一个越来越具投资吸引力的制药市场,这不仅因为需求增长,也因为政策改革正在逐步降低市场进入壁垒,并为本地化、高附加值生产创造更清晰的激励。对外国投资者而言,这意味着机会正从单纯向越南出口的模式,转向在制造、技术转移和分销合作中的更深层次参与。.
然而,这一机会在产业链各环节并不均衡。虽然越南具有较强的增长潜力,但由于本地配套能力有限、对进口投入品仍有较强依赖,以及监管和合规环境仍在演变,投资者在高附加值领域可能面临挑战。.
对于考虑进入越南制药市场的外国投资者,以下几个战略重点值得关注:
– 聚焦高潜力细分领域,如专科药、生物制剂、疫苗、高质量仿制药和原料药,这些领域的国内供给缺口仍然较大。.
– 通过合资、技术转移或与本地制造商及连锁药店进行选择性并购等合作方式进入,以降低进入风险。.
– 在制造、法规事务和市场准入方面建立本地能力,而不是仅将越南视为销售市场。.
– 密切关注政策执行,尤其是在许可、定价、电商和连锁药店管理方面,以确保合规并实现有效规模化。.
了解更多
[1] https://dhgpharma.com.vn/sites/default/files/2025-04/7.%20BC001%20Bao%20cao%20HDQT%20nam%202024%20-%20KH%202025_0.pdf
[2] https://vietnamnews.vn/economy/1733064/pharmaceutical-exports-reach-312-million-viet-nam-ranks-fourth-in-southeast-asia.html
[3] https://www.trade.gov/market-intelligence/vietnam-pharmaceutical-industry-updates
[4] https://baohiemxahoi.gov.vn/tintuc/Pages/linh-vuc-bao-hiem-y-te.aspx?ItemID=26139&CateID=169
[5] https://vnexpress.net/chi-phi-cho-y-te-cua-nguoi-viet-nam-tang-thang-dung-4997605.html
[6] https://vietnamnews.vn/economy/1733064/pharmaceutical-exports-reach-312-million-viet-nam-ranks-fourth-in-southeast-asia.html
[7] https://www.mbs.com.vn/media/iaxk55mz/banle_20243012_eng.pdf
[8] https://vietnamnews.vn/economy/1733064/pharmaceutical-exports-reach-312-million-viet-nam-ranks-fourth-in-southeast-asia.html
[9] https://doanhnghieptiepthi.vn/nam-2025-viet-nam-nhap-khau-gan-43-ty-usd-duoc-pham-161260210151632463.htm
相关文章

登录 / 注册
订阅新闻通讯