

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
越南的数字医疗正在经历强劲增长,这得益于医疗服务需求的不断增长以及数字技术提高医疗效率、可及性和质量的潜力。
208 月2025
最新消息及报道 / 越南简报
评论: 没有评论.
越南数字健康市场在2024年估值为3.9815亿美元,预计在预测期内将保持强劲增长,到2030年的复合年增长率为11.45% [1]。这一增长主要受医疗服务需求上升推动,尤其是在公立医院人满为患以及民众日益希望获得更高质量医疗服务的背景下。.
根据OECD,数字健康是指运用数字技术——如远程医疗、人工智能(AI)、大数据及其他ICT工具——来支持并提升卫生系统和医疗服务交付。它为提升效率、可及性和健康成果提供了重要机遇 [2]
数字健康市场 2024–2030
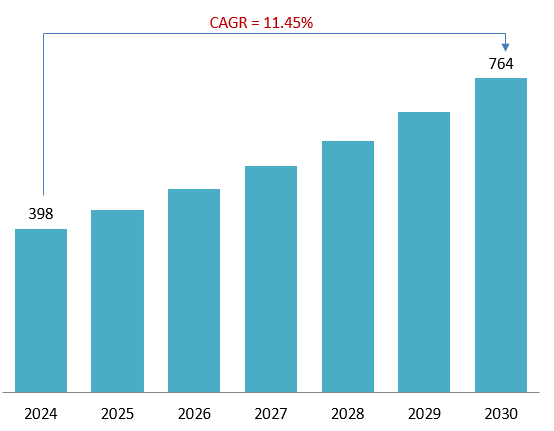
来源: 科技研究
政府支持
越南政府在推动数字健康方面发挥着积极作用,而不仅仅是进行监管。在 国家数字化转型计划 (第749/QĐ-TTg号决定)下,医疗保健被列为优先级最高的行业。主要举措包括:
– 强制采用电子健康档案(EHR):所有医疗服务提供者都必须在2025–2026年前实施电子健康档案(EHR),从而形成巨大的、非可选的B2B医疗IT解决方案需求。这些记录将成为未来数字服务的数据基础,例如AI诊断和个性化医疗。.
– VNeID 集成:将EHR与国家数字身份系统(VNeID)连接,将统一近1亿公民的健康记录——释放数据驱动型医疗的巨大潜力。.
– 远程医疗基础设施:一项由政府主导的倡议正通过远程医疗连接1,000多家医院和诊所,缓解中心医院拥堵,并实现远程诊疗。.
– 政策与资金支持:政府已承诺提供大规模资金支持(例如300,000亿越南盾,约合12.6亿美元),以加快医疗数字化进程。.
核心市场细分:越南数字健康的支柱
越南数字健康格局由若干核心细分领域共同塑造,每一领域都通过不同的技术路径满足不同的医疗需求。从远程问诊到AI驱动诊断,这些细分领域构成了一个快速演进行业的结构性支柱。下表概述了关键细分领域、其功能,以及推动市场创新与应用的重要参与者。.
| 部分 | 描述 | 重要案例/示例 |
| 远程健康 / 远程医疗 | 远程医疗咨询和慢性病监测 | Jio 健康, Med247, 电子医生 |
| mHealth(移动健康) | 健康/健身应用、用药追踪、可穿戴设备 | Jio 健康, Med247, 电子医生, application
FPT Long Châu / Pharmacity |
| 医疗IT系统(EHR/EMR/HIS) | 电子健康档案、电子病历、医院IT系统 | FPT.eHospital, Viettel-HIS, DrAid™ |
| 电子药房 | 用于订购和配送药品的在线平台 | BuyMed, FPT龙洲, 药房 |
| AI与精准医疗 | 基于AI的诊断、基因检测、个性化医疗 | 文布莱恩, Gene Solutions, Genetica |
来源:B&Company编译
越南的多个平台已发展为整合型数字健康生态系统,融合多种功能以满足不同用户需求。典型案例包括:
– Jio Health:提供一站式解决方案,包括在线问诊、医生上门服务、电子健康档案管理以及线上购药。.
– eDoctor:通过移动应用提供远程问诊、个人健康档案跟踪、上门实验室检测和健康监测。.
– Med247:同时运营实体诊所和数字平台,提供远程医疗、预约挂号、慢病管理和用药提醒。.
– FPT Long Châu:除零售药房连锁外,该平台还支持在线购药、药师咨询、处方管理,并连接医疗服务。.
增长驱动因素:越南数字健康变革中的机会来自哪里
越南独特的人口结构正在同时推动数字健康解决方案的长期结构性需求和短期消费需求。一方面,人口正在快速老龄化——到2050年,60岁以上人口占比将超过25%,同时糖尿病、高血压和癌症等慢性非传染性疾病(NCDs)将显著上升 [4]。与急性病不同,NCDs需要持续护理、定期监测和患者积极参与——这些需求与数字工具高度契合。这正在持续带动远程患者监测、AI赋能老年护理和慢病管理平台等技术需求。.
At the same time, Vietnam benefits from a “golden population structure,” with 70% of its citizens aged 15–64 and nearly half under 34 [4]. This digitally native generation is driving strong short-term demand for mobile health apps, online doctor consultations, fitness platforms, and wearables—fueled by high smartphone penetration (over 84%) and increasing urbanization [5]. This young, tech-savvy population represents an ideal customer base for mobile health (mHealth) solutions and smart wearables. These tools support the growing shift toward preventive care and self-monitoring, unlocking a large and rapidly expanding segment of the digital health market.
Adding to this momentum is Vietnam’s fast-growing middle class and rising disposable incomes. By 2035, urban middle-income consumers are expected to comprise 50% of the population, showing a clear preference for private, high-quality, and tech-enabled healthcare services over overcrowded public hospitals [6]. The COVID-19 pandemic further accelerated this shift, normalizing telehealth and remote care while raising expectations for convenience, accessibility, and personalized wellness. As a result, demand is growing rapidly for self-monitoring tools, health tracking apps, and preventive care solutions tailored to the modern healthcare consumer.
数字医疗采纳面临的挑战
越南数字健康领域的法律和监管框架仍处于起步阶段,不够完善,并且在某些时候存在模糊性——这给投资者和服务提供商都带来了不确定性。《医疗检查与治疗法》(2023年)及配套指南(例如,关于适用远程治疗条件的第30/2023/TT-BYT号通告)为远程医疗奠定了法律基础[7]。然而,责任归属、执业范围、报销机制以及数据互操作性等关键细节仍不明确。.
– 缺乏报销框架: 目前,越南社会健康保险体系或商业保险公司尚无针对远程医疗服务报销的明确规定,这构成了医疗服务提供商大规模采纳的一大障碍。.
– 责任与牌照的不明确性: 关于医疗责任、远程医疗服务提供者的许可要求以及跨境咨询的合法性,仍存在诸多不确定性。这种监管上的模糊性可能造成“先行者劣势”,即早期采用者可能因政策突然变化而面临不合规或商业上不可行的风险。.
– 数据安全与隐私: 尽管政府已发布《个人数据保护法令》(第13/2023/NĐ-CP号法令),其条款仍较为宽泛,解释空间较大[8]。此外,《网络安全法》下的数据本地化要求可能给外国公司带来显著的合规负担和运营成本。.
人为因素
一项主要挑战在于 患者信任和行为, ,尤其是在老年人和农村地区居民中。许多患者仍然更偏好传统的面对面问诊,认为其更可靠且更具个人化。因此,在虚拟诊疗和数字平台方面建立信任,仍是一个持续性障碍,尤其是在数字素养仍然较低的地区。.
在服务提供方层面, ,医疗专业人员对变革的抵触 是另一项障碍。许多临床医生对采用会打乱其既有工作流程的新技术持犹豫态度。对法律责任、工作量增加以及虚拟医疗局限性的担忧,常常降低他们扩大数字服务的意愿。.
这 数字素养差距 同样影响患者和服务提供者,尤其是在主要城市中心之外。为确保包容性的采纳,必须在培训、教育以及用户友好型平台设计方面进行大量投入。若缺乏这些努力,数字健康可能会使相当大一部分人口被排除在外。.
最后, 数据隐私担忧 仍是一个关键障碍。在缺乏清晰、透明的网络安全协议以及强有力的数据保护文化的情况下,消费者和服务提供者都不愿充分接受eHealth平台。对个人健康数据安全的信任,是任何可规模化数字健康系统的基础。.
结论
越南的电子健康市场具有强劲的增长潜力,这主要得益于政府举措、人口趋势以及对可及且高质量医疗服务需求的上升。然而,监管空白、有限的报销机制、数字素养障碍以及对远程医疗信任度低等挑战仍需解决。克服这些障碍,将是实现真正可扩展且包容性的数字健康生态系统的关键。.
[1] TechSci Research, Vietnam eHealth Market <访问>
[2] OECD, Digital health <访问>
[3] Decision 749/QĐ-TTg <访问>
[4] Communist News, 人口老龄化及其对当今可持续发展的影响——对越南的政策启示 <访问>
[5] Tien Phong, 从奢侈品到主流:智能手机革命惠及越南社会各阶层 <访问>
[6] World Bank, Vietnam General Report 2035 <访问>
[7] Circular 30/2023/TT-BYT <访问>
[8] Decree 13/2023/NĐ-CP <访问>
B&Company
自2008年以来,我们是首家专注于越南市场调研的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查和商业配对。此外,我们近期还建立了一个包含超过90万家越南企业的数据库,可用于寻找合作伙伴和分析市场。.
如有任何疑问,请随时与我们联系。.
info@b-company.jp + (84) 28 3910 3913
相关文章

登录 / 注册
订阅新闻通讯