

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
越南是医疗器械投资前景广阔、充满活力的市场,人口老龄化加剧,医疗支出不断增加
221 月2025
行业评论/最新新闻和报告
评论: 没有评论.
越南医疗器械市场总体情况
越南人口老龄化趋势明显,且居民和政府的医疗支出不断增加,因此为医疗器械投资呈现出一个充满前景且活跃的市场。.
越南居民日益老龄化,老年人口占比从2019年的11.9%上升至2023年的13.9%[1] 预计到2050年将占总人口的四分之一[2]. 。人口结构的变化表明需要更完善的医疗体系[3]. 。尽管老年群体的需求和支出潜力最大,但整体人口对医疗服务的需求也在不断增加。尤其是从2020年到2022年,全国人均年度总支出下降了3.3%,城镇地区下降了13.5% [4], ,但医疗支出增长了近25%,从153美元增至189美元。.
年度 总支出和医疗保健 e支出(越南)在 2014-2022
单位:美元
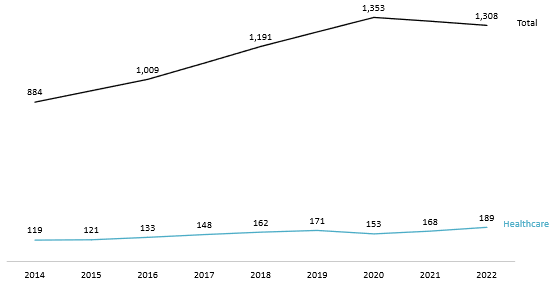
来源: 世界卫生组织全球卫生支出数据库, 地球同步轨道, B&Company 的合成
为满足国内需求,越南政府计划在2021年至2025年期间,为医疗卫生领域拨付近10亿美元的中期投资资金,用于发展基础设施、医疗设施和设备,以支持和改善公众整体医疗服务[5]. 。在这些驱动因素的推动下,越南医疗设备市场预计将在近期实现大幅增长。预计截至2023年底,该市场规模达到16.7亿美元,位居亚太地区第八位[6]预计到 2026 年底将达到 21 亿美元[7],年复合增长率为8%。
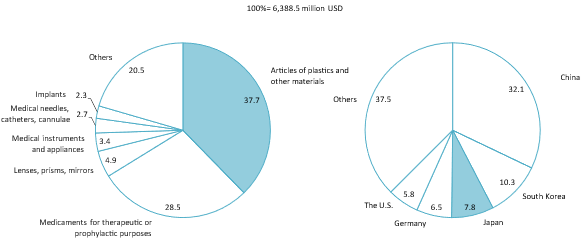
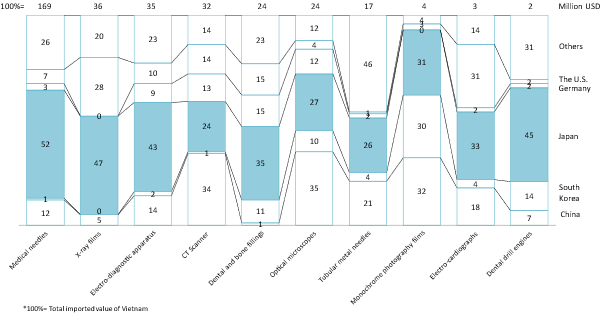
然而,越南医疗器械供应面临诸多挑战,难以满足不断增长的需求。越南卫生部(MoH)报告称,2022年,中央级医院中有90%出现药品和医疗器械短缺,尤其是急救、重症监护、心脏病学和外科设备[8]. 。国内供应不足是造成这一问题的原因之一。本地生产的产品主要属于基础和常见类别,而高科技医疗产品较为稀缺[9] 由于越南企业的技术水平较低[10] 以及高科技领域的外商投资规模有限[11]. 。这迫使越南严重依赖海外进口,进口产品占总供应量的比例高达90%[12]. 。政府复杂的监管规定进一步加剧了供应短缺问题[13]. 。制造商必须在产品流通前向基础设施和医疗器械管理局(IMDA)注册产品[14]. 。然而,审批流程效率低下,2024年约有11,300份申请中的3,000份尚未被审阅和批准[15], ,严重扰乱了国内外供应。.
越南医疗器械市场份额
越南医疗器械的国内生产高度由外商投资企业主导。根据B&Company企业数据库,2022年,规模最大的十家医疗器械制造企业全部为外商直接投资(FDI) 企业,合计占该行业收入的近75%。日本企业积极投资越南,并一直是该国的领先制造商(见表1)。与此同时,越南本土企业在与进口产品和FDI企业竞争时面临重大挑战。卫生部指出,本地供应商主要是小型和微型企业[16]限制了其研发投入和高科技生产能力[17]. 。在基础医疗器械领域,进口产品可享受原产国补贴,因此竞争十分激烈;而国内生产商则因原材料进口税高企而面临更大的成本压力[18]. 。冗长的审批流程阻碍了本土企业的发展,因为这使其需要更长时间才能响应市场[19].
表1:顶尖医疗器械制造公司 (2022年)
| 没有。. | 公司名称 | 投资来源 | 城市/省份 |
| 1 | Sonova Operations Center Vietnam Co., Ltd. | 瑞士 | 平阳 |
| 2 | Terumo BCT 越南有限公司 | 日本 | 东奈 |
| 3 | 泰尔茂越南有限公司 | 日本 | 河内 |
| 4 | 越南 Hoya Lens 有限公司 | 日本 | 平阳 |
| 5 | 欧姆龙医疗制造越南有限公司 | 日本 | 平阳 |
| 6 | B.Braun 越南有限公司 | 马来西亚 | 河内 |
| 7 | 朝日Intecc河内有限公司 | 日本 | 河内 |
| 8 | 松屋研发(越南)有限公司 | 日本 | 东奈 |
| 9 | 玛尼河内有限公司 | 日本 | 太原 |
| 10 | 日机装越南有限公司 | 日本 | 胡志明市 |
相关文章

登录 / 注册
无需账户继续
登录 / 注册
订阅新闻通讯