

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
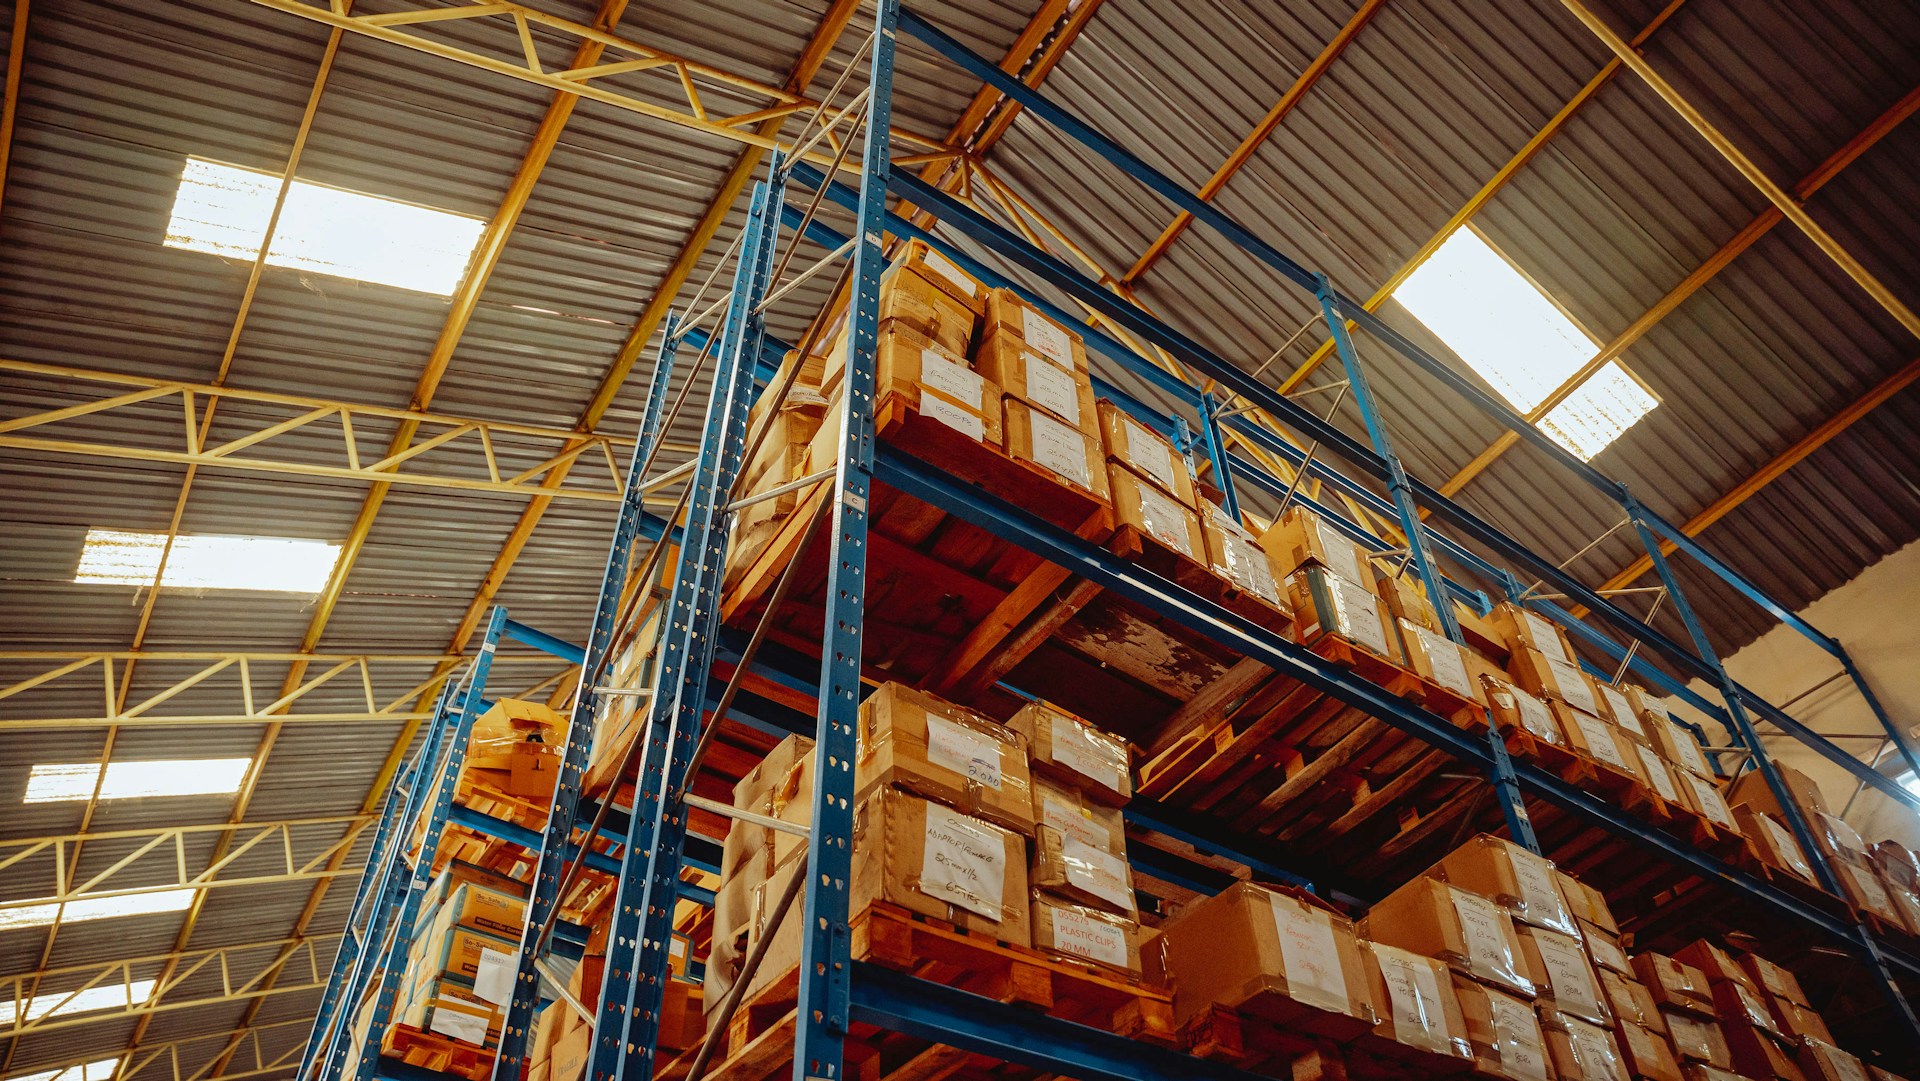
Các cơ sở kho lạnh lớn hiện được phân bổ tại Thành phố Hồ Chí Minh, Hà Nội và các tỉnh vệ tinh như Tây Ninh và Bắc Ninh.
22/09/2026
Tin tức & Báo cáo mới nhất
Bình luận: Không có bình luận.
Công suất kho lạnh đang mở rộng nhanh chóng nhờ nhu cầu gia tăng từ lĩnh vực nông nghiệp, chế biến thực phẩm và bán lẻ hiện đại. Tuy nhiên, nguồn cung vẫn tập trung đáng kể tại miền Nam, trong khi công suất trên toàn quốc vẫn chưa đáp ứng đủ nhu cầu. Báo cáo này đánh giá các tỉnh có triển vọng nhất cho đầu tư trong tương lai. (Vận tải lạnh như xe tải không thuộc phạm vi nghiên cứu, mặc dù tình trạng mất cân đối tương tự giữa các vùng nhiều khả năng cũng tồn tại.)
Cung và cầu đối với cơ sở kho lạnh
Các cơ sở kho lạnh đã mở rộng với tốc độ tăng trưởng kép hằng năm (CAGR) đạt 13% trong thập kỷ qua. Đến năm 2024, cả nước có 117 cơ sở với tổng công suất khoảng 1,3 triệu pallet, duy trì tỷ lệ sử dụng trung bình cao ở mức 80%[1]. Khoảng 90 doanh nghiệp vận hành các cơ sở này, trong đó hơn một nửa là các đơn vị quy mô nhỏ, xử lý dưới 10.000 pallet. Các cơ sở này chủ yếu đặt trong các khu công nghiệp (KCN), tận dụng nguồn điện ổn định và hạ tầng logistics thuận tiện.
Công suất kho lạnh tại Việt Nam
(Đơn vị: Nghìn pallet)
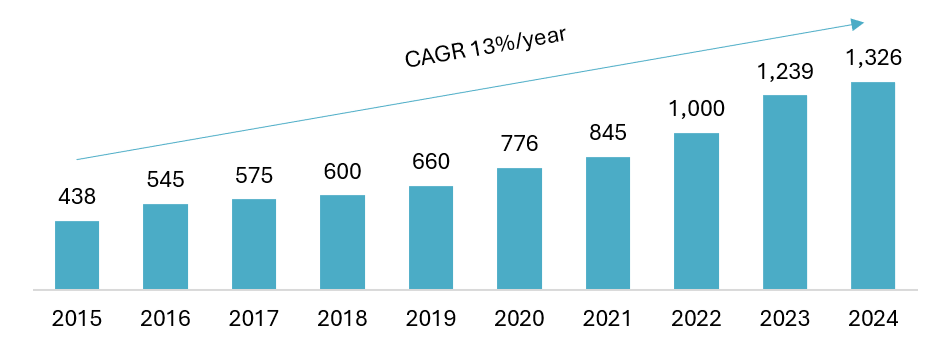
Nguồn: Fiin Group, ScienceDirect
Công suất cơ sở hiện tại chỉ đạt 132 pallet trên mỗi 10.000 dân, thấp hơn đáng kể so với Thái Lan (204), Trung Quốc (913) và Nhật Bản (1.592). Động lực tăng trưởng trong giai đoạn 2015–2024 được kỳ vọng sẽ tiếp tục, với CAGR dự kiến đạt 14% trong giai đoạn 2024–2029[2].
Hiện nay, khu vực miền Nam chiếm khoảng 87% công suất trên toàn quốc, trong khi miền Bắc chiếm 11% và miền Trung chỉ chiếm 1%[3]. Miền Nam là khu vực sản xuất lương thực, thực phẩm trọng điểm, tập trung nuôi trồng và chế biến thủy sản, trái cây và rau quả, đồng thời là đầu mối quan trọng cho hoạt động xuất nhập khẩu. Việc các cơ sở kho lạnh tập trung tại miền Nam khiến hàng hóa phải được vận chuyển đến miền Trung và miền Bắc, làm phát sinh chi phí, kéo dài thời gian giao hàng và gia tăng rủi ro suy giảm chất lượng.
Các cơ sở kho lạnh lớn hiện phân bố tại Thành phố Hồ Chí Minh, Hà Nội và các tỉnh vệ tinh: Tây Ninh và Đồng Nai (miền Nam), Hưng Yên và Bắc Ninh (miền Bắc). Các doanh nghiệp nước ngoài đến từ Mỹ, Nhật Bản, Hàn Quốc, Singapore và các quốc gia khác đang gia tăng sự hiện diện. Trong khi doanh nghiệp trong nước có lợi thế về chi phí, các doanh nghiệp nước ngoài nổi trội về công nghệ tiên tiến và hiệu quả sử dụng năng lượng. Ba trong số năm doanh nghiệp lớn nhất thuộc sở hữu nước ngoài, chiếm khoảng 15% thị trường. Mặc dù đầu tư nước ngoài bị hạn chế trong nhiều lĩnh vực logistics, hoạt động kho bãi cho phép sở hữu nước ngoài 100%, cho thấy dòng vốn nước ngoài sẽ tiếp tục gia nhập thị trường.
Các doanh nghiệp kho lạnh lớn tại Việt Nam (dữ liệu được cập nhật đến năm 2023)
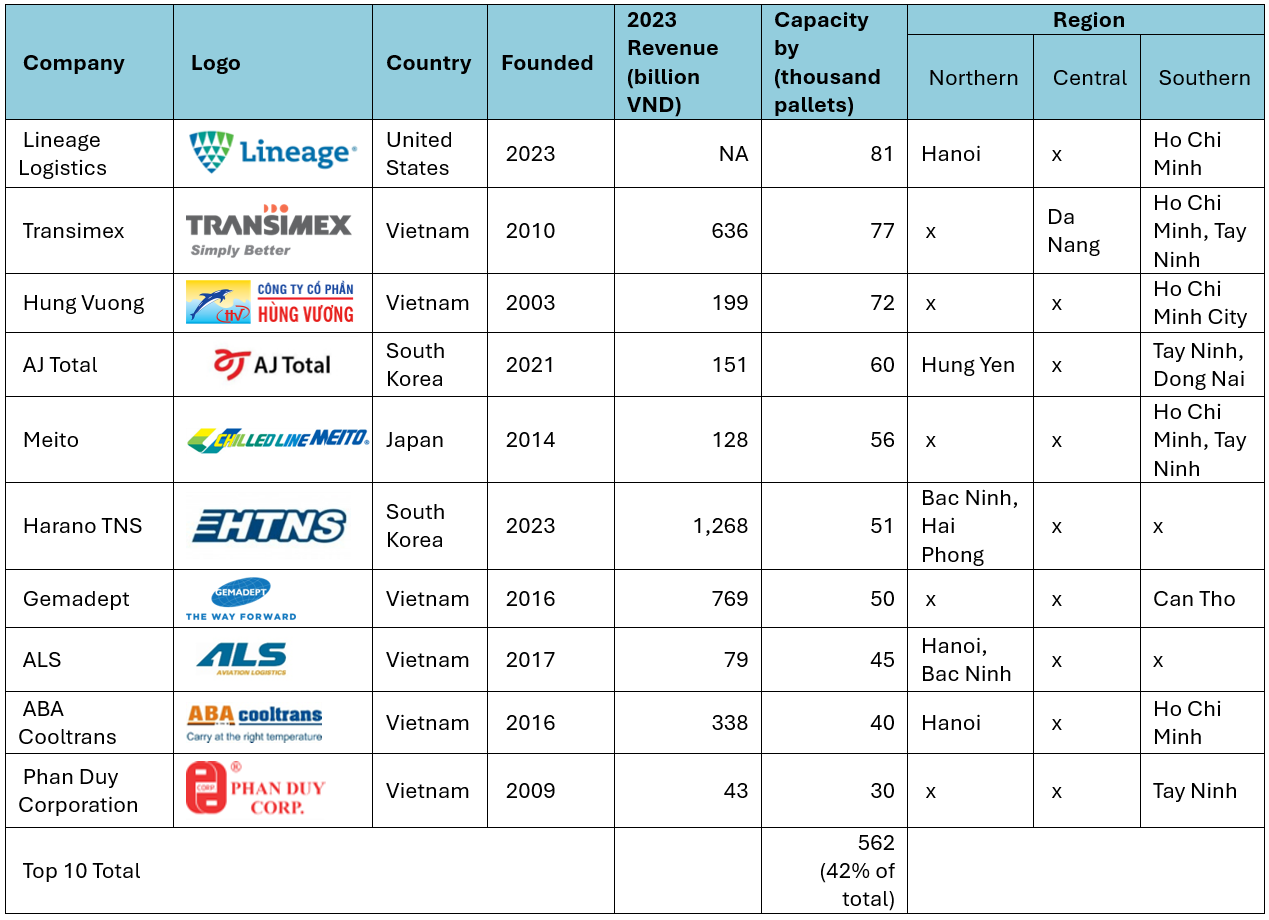
Nguồn: Phân tích của B&Company
Các công ty Nhật Bản với vai trò tiên phong
Được thành lập tại Thành phố Hồ Chí Minh vào năm 1996, liên doanh do Nhật Bản dẫn dắt Konoike Vinatrans có công suất 15.000 pallet. Kể từ đó, các doanh nghiệp Nhật Bản tiếp tục đầu tư chủ yếu tại các khu vực phía Nam như Thành phố Hồ Chí Minh và tỉnh Tây Ninh, ứng dụng công nghệ chuỗi lạnh tiên tiến và duy trì tiêu chuẩn vận hành cao.
Tại Thành phố Hồ Chí Minh, Meito (30.000 pallet) và CLK Cold Storage (20.000 pallet) lần lượt đi vào hoạt động từ năm 2014 và 2016. Trong những năm gần đây, tỉnh Tây Ninh đã trở thành điểm đến đầu tư đặc biệt hấp dẫn. Các khoản đầu tư quy mô lớn của doanh nghiệp Nhật Bản lần lượt được triển khai: liên doanh giữa Sojitz và Kokubu (26.000 pallet) vào năm 2023, Nichirei (20.000 pallet) vào năm 2024 và cơ sở thứ hai của Meito (26.000 pallet). Trong khi đó, 10 doanh nghiệp hàng đầu nêu trên đã chứng kiến sự gia nhập liên tiếp của các doanh nghiệp Mỹ và Hàn Quốc trong thập niên 2020, tạo nên một bối cảnh cạnh tranh. Đối với các doanh nghiệp Nhật Bản, thách thức nằm ở việc liệu họ có thể chấp nhận rủi ro để thực hiện các khoản đầu tư quy mô lớn và đi trước xu hướng hay không.
Gần đây nhất, Yokorei đã khai trương một kho lạnh có công suất 18.000 pallet vào tháng 3 năm 2025. Với diện tích 4,5 ha và vốn đầu tư 52 triệu USD, cơ sở này được xem là hiện đại nhất của Nhật Bản, được trang bị hệ thống tự động hóa và công nghệ tiết kiệm năng lượng.
Yokorei Cold Warehouse in Tay Ninh
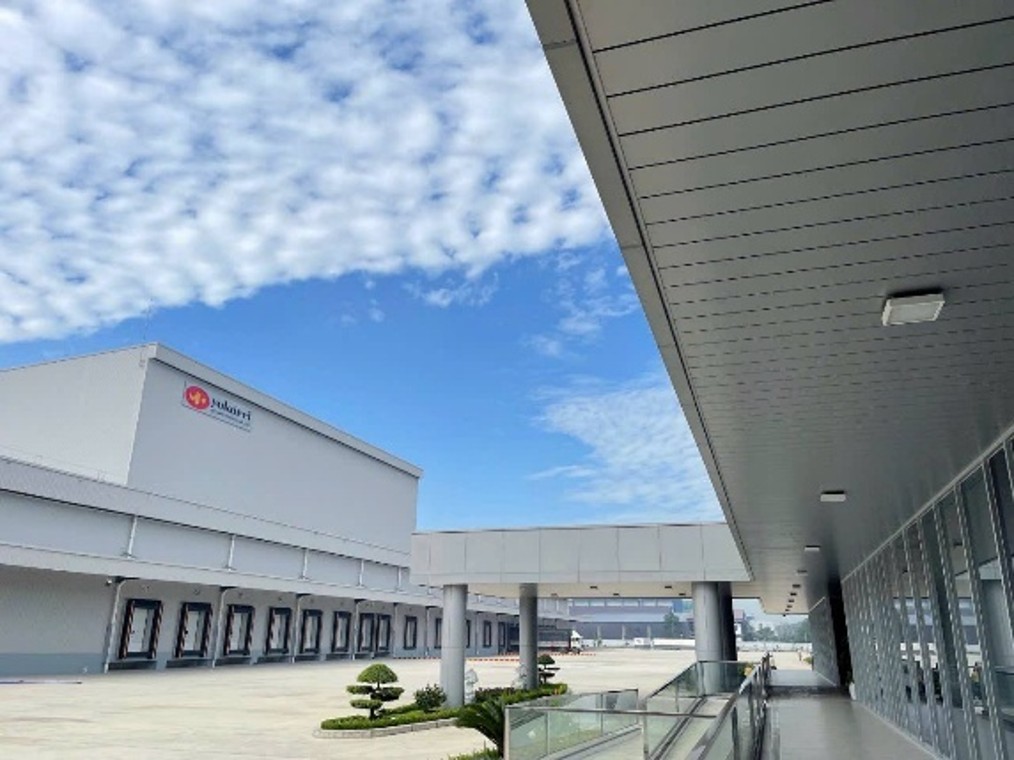
Nguồn: Website của Yokorei
Sức hấp dẫn của tỉnh Tây Ninh đối với các nhà đầu tư không chỉ đến từ vị trí chiến lược giáp Thành phố Hồ Chí Minh và kết nối với các trung tâm sản xuất nông nghiệp của Đồng bằng sông Cửu Long, mà còn từ mối quan hệ vững chắc được tỉnh Long An trước đây (nay đã sáp nhập vào Tây Ninh) xây dựng với các địa phương và tổ chức của Nhật Bản. Nhật Bản có 161 dự án FDI tại tỉnh Tây Ninh, với tổng vốn hơn 1,2 tỷ USD, đứng thứ tư trong số các quốc gia đầu tư xét trên cả số lượng dự án và tổng vốn đầu tư[4]. Các doanh nghiệp Nhật Bản đang hoạt động trong khu vực là những khách hàng tiềm năng của các cơ sở kho lạnh.
Đánh giá các khu vực tiềm năng
Chi phí lưu trữ cao đang hạn chế việc sử dụng các cơ sở kho lạnh. Tại Việt Nam, chi phí logistics chiếm khoảng 17% GDP, cao hơn đáng kể so với mức trung bình khoảng 10% của các quốc gia phát triển[5]. Các cơ sở kho lạnh được đặt gần cảng biển, sân bay và các thành phố lớn, phục vụ hoạt động nhập khẩu, xuất khẩu và bán lẻ hiện đại. Các tỉnh có triển vọng được đánh giá dựa trên các khía cạnh cung và cầu trong tương lai. Để so sánh với bảng, chi phí đất khu công nghiệp trung bình là 139 USD/m² ở miền Nam và 170 USD/m² ở miền Bắc.
Evaluation of Key Provinces for Cold Storage Investment
(○: Tích cực, △: Trung lập, X: Tiêu cực)
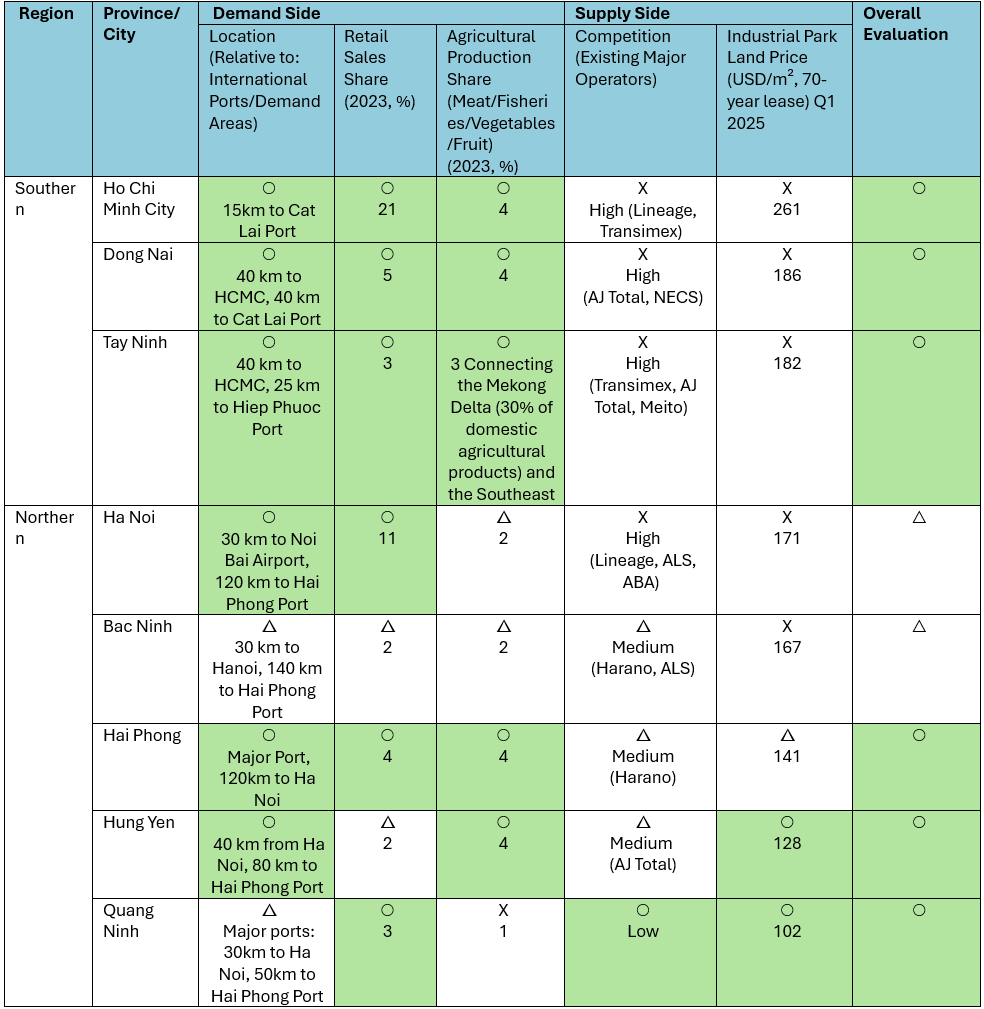
Nguồn: Phân tích của B&Company
Khu vực phía Nam cho thấy triển vọng tích cực tại Thành phố Hồ Chí Minh, tỉnh Đồng Nai và tỉnh Tây Ninh. Các tỉnh này có vị trí chiến lược gần các cảng lớn, mang lại lợi thế cho hoạt động phân phối, đồng thời sở hữu tiềm năng cao về nhu cầu. Tỉnh Tây Ninh là trung tâm trung chuyển quan trọng kết nối Đồng bằng sông Cửu Long (khu vực sản xuất nông nghiệp chủ lực của Việt Nam) với vùng Đông Nam Bộ, giữ vai trò đáng kể là trung tâm lưu trữ và phân phối hàng đông lạnh liên vùng.
Miền Bắc có mức độ cạnh tranh thấp hơn miền Nam, trong đó Thành phố Hải Phòng, tỉnh Hưng Yên và tỉnh Quảng Ninh đang được chú ý như những điểm đến đầu tư đầy triển vọng cho các kho lạnh. Tỉnh Hưng Yên có vị trí thuận lợi trên tuyến đường chính kết nối Cảng Hải Phòng với Hà Nội, trở thành trung tâm phân phối lý tưởng của khu vực. Đầu tư nước ngoài cũng đang gia tăng tại các khu vực này. Sau khi khai trương kho đầu tiên tại tỉnh Thái Nguyên, AJ Total của Hàn Quốc đã thành lập một cơ sở có sức chứa 23.000 pallet tại tỉnh Hưng Yên vào năm 2022. Ngoài ra, Harano TNS đã xây dựng các cơ sở kho lạnh với tổng sức chứa 51.000 pallet tại tỉnh Bắc Ninh và Thành phố Hải Phòng vào năm 2023.
Tại khu vực miền Trung và Tây Nguyên, việc phát triển các cơ sở kho lạnh chưa đạt tiến triển đáng kể. Tuy nhiên, Đà Nẵng và Khánh Hòa có ngành thủy sản phát triển mạnh và là các trung tâm trung chuyển quan trọng giữa miền Bắc và miền Nam, cho thấy tiềm năng trở thành điểm đến đầu tư trong tương lai. Các tỉnh như Đắk Lắk và Lâm Đồng được kỳ vọng sẽ phát triển cơ sở hạ tầng kho lạnh để hỗ trợ sản xuất rau quả.
Nhu cầu đối với các cơ sở kho lạnh được dự báo sẽ tiếp tục tăng trưởng.
– Nông sản và thủy sản: Việt Nam đang ngày càng khẳng định vai trò là nhà cung cấp gạo, cà phê, tôm và cá basa (cá tra) trên toàn cầu, được thúc đẩy bởi các hiệp định thương mại tự do như EVFTA, CPTPP và RCEP. Để duy trì đà tăng trưởng này, Chính phủ đang thúc đẩy phát triển các trung tâm logistics và cơ sở hạ tầng giao thông nhằm củng cố toàn bộ chuỗi lạnh, từ các cơ sở làm mát sơ bộ tại trang trại đến các kho lạnh tại cảng biển và cửa khẩu biên giới.
– Dược phẩm: Thị trường dược phẩm được dự báo tăng trưởng với tốc độ hằng năm 5% trong giai đoạn 2025–2030[6]. Vắc-xin và dược phẩm sinh học (trở nên quan trọng hơn sau COVID-19), cần được bảo quản lạnh ở mức 2–8°C hoặc thấp hơn, đang thúc đẩy nhu cầu đối với các cơ sở làm lạnh và đông lạnh. Mặc dù cơ sở hạ tầng hiện vẫn còn hạn chế, nhu cầu đối với các cơ sở kho lạnh tuân thủ GSP/GDP (Thực hành tốt bảo quản/Thực hành tốt phân phối) được dự báo sẽ mở rộng khi hoạt động sản xuất vắc-xin trong nước phát triển. Dù đòi hỏi đầu tư đáng kể và có mức giá thuê cao, đây vẫn là một lĩnh vực đầy triển vọng.
Trong khuôn khổ chiến lược phát triển logistics giai đoạn 2025–2030, Chính phủ dự kiến ban hành hướng dẫn về các trung tâm logistics chuỗi lạnh và cơ sở lưu trữ đáp ứng các tiêu chuẩn an toàn thực phẩm, qua đó đơn giản hóa thủ tục cấp phép và đẩy nhanh tiến độ triển khai dự án. Chính phủ cũng đang thúc đẩy quá trình xanh hóa ngành logistics trong nỗ lực đạt mục tiêu phát thải ròng bằng 0 vào năm 2050. Kế hoạch quốc gia (Quyết định số 496/QĐ-TTg của Thủ tướng Chính phủ ngày 11 tháng 6 năm 2024) kêu gọi từng bước loại bỏ các chất làm suy giảm tầng ozone và khí nhà kính trong hoạt động làm lạnh, đồng thời yêu cầu đưa vào sử dụng các công nghệ bền vững như môi chất lạnh có GWP (tiềm năng gây nóng lên toàn cầu) thấp, vật liệu cách nhiệt thân thiện với môi trường và hệ thống phát điện năng lượng mặt trời. Mặc dù quá trình chuyển đổi xanh này phát sinh chi phí ban đầu, dự kiến sẽ nâng cao năng lực cạnh tranh của ngành làm lạnh và kho lạnh, đồng thời tạo cơ hội cải thiện mức độ tuân thủ các tiêu chuẩn quốc tế về chuỗi cung ứng bền vững.
Đọc thêm
Logistics chuỗi cung ứng lạnh tại Việt Nam: Đầu tư của các công ty Nhật Bản và cơ hội mở rộng
Những thách thức và cơ hội trong lĩnh vực Logistics của Việt Nam dành cho các nhà đầu tư nước ngoài
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam kể từ năm 2008. Chúng tôi cung cấp một loạt dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng và kết nối doanh nghiệp. Ngoài ra, chúng tôi vừa phát triển một cơ sở dữ liệu với hơn 1.000.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin đừng ngần ngại liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 24 3978 5165 |
[1] Fiin Group (2025)
[2] Research and Markets (2024)
[3] WTO (2023)
[4] Ministry of Industry and Trade News (2025)
[5] Ministry of Industry and Trade (2024)
[6] Statista (2025)
Bài viết liên quan



Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN