

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Trong quý 1/2025, thị trường bán lẻ dược phẩm Việt Nam chứng kiến nhiều biến động, đặc biệt là sự sụt giảm của chuỗi nhà thuốc An Khang.
05/06/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
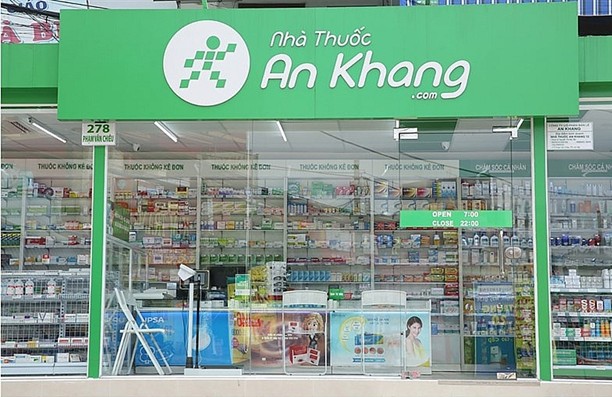
Trong quý I năm 2025, thị trường bán lẻ dược phẩm tại Việt Nam ghi nhận nhiều biến động, đặc biệt là sự suy giảm của chuỗi nhà thuốc An Khang thuộc Tập đoàn Đầu tư Thế Giới Di Động (MWG). Dù ngành dược Việt Nam vẫn duy trì đà tăng trưởng, An Khang đang đối mặt với những thách thức lớn về tài chính và chiến lược kinh doanh.
Bối cảnh thị trường bán lẻ dược phẩm tại Việt Nam
Trong thập kỷ qua, ngành chuỗi nhà thuốc tại Việt Nam đã tăng trưởng đáng kể cả về số lượng cửa hàng lẫn doanh thu. Năm 2015, cả nước có khoảng 4.200 nhà thuốc, trong đó chỉ một tỷ lệ nhỏ thuộc về các chuỗi hiện đại. Đến năm 2022, số lượng cửa hàng thuộc chuỗi nhà thuốc đã mở rộng nhanh chóng lên hơn 11.000 điểm bán, chiếm khoảng 16% thị phần. Các chuỗi lớn như FPT Long Châu, Pharmacity và An Khang đã thúc đẩy sự mở rộng này, đưa tổng số cửa hàng chuỗi lên hơn 3.200 vào năm 2024.
Tăng trưởng doanh thu cũng đi theo xu hướng tương tự. Thị trường bán lẻ dược phẩm tại Việt Nam được định giá khoảng 2,7 tỷ USD vào năm 2015 và tăng lên khoảng 8,9 tỷ USD vào năm 2024. Thị trường được dự báo sẽ đạt 16,8 tỷ USD vào năm 2033, với tốc độ tăng trưởng kép hằng năm (CAGR) khoảng 6,7% giai đoạn 2025 đến 2033[1]. Sự phát triển này chủ yếu được thúc đẩy bởi nhận thức ngày càng cao của người tiêu dùng về sức khỏe, sự gia tăng thu nhập khả dụng, cũng như sự phát triển nhanh chóng của các nền tảng thương mại điện tử, giúp người tiêu dùng dễ dàng tiếp cận và mua các sản phẩm y tế hơn. Đặc biệt, quá trình chuyển đổi của ngành dược được thúc đẩy bởi việc ứng dụng công nghệ số và các phương thức kinh doanh hiện đại như chuỗi nhà thuốc và thương mại điện tử. Luật Dược sửa đổi, có hiệu lực từ ngày 1/7/2025, đã tạo ra một hành lang pháp lý thuận lợi cho các mô hình kinh doanh này[2].
Tình hình kinh doanh của các chuỗi nhà thuốc lớn
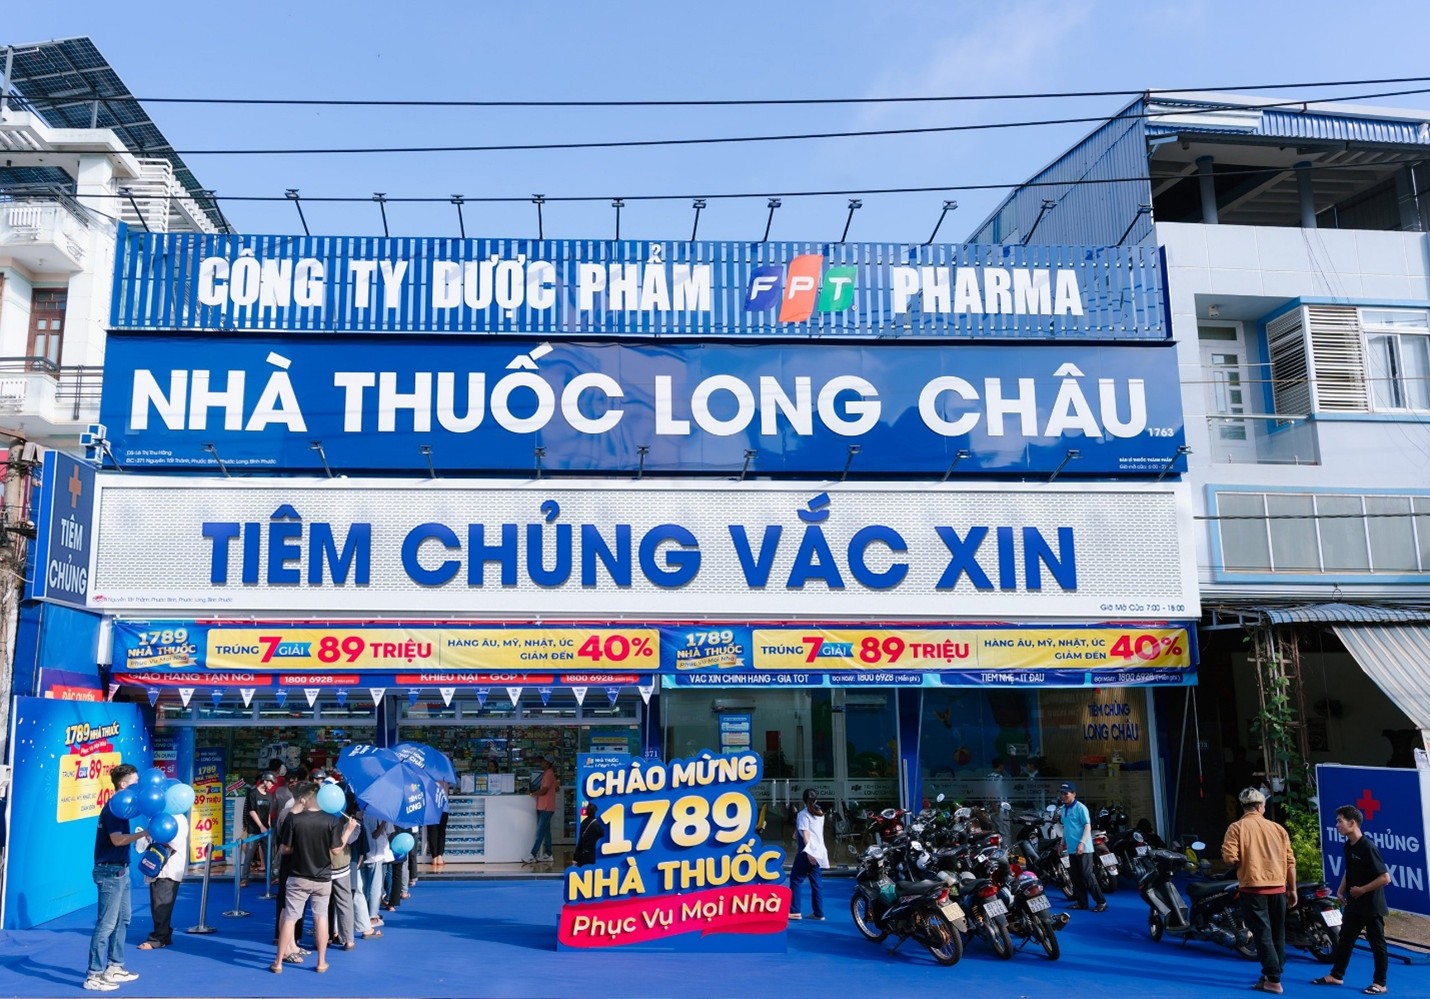
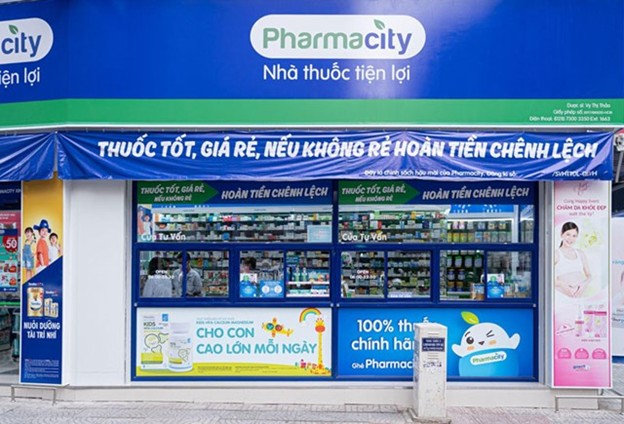
Thị trường chuỗi nhà thuốc Việt Nam hiện đang được dẫn dắt bởi một số doanh nghiệp chủ chốt, cả trong nước lẫn nước ngoài, mỗi bên đều có thế mạnh riêng về mạng lưới cửa hàng và thị phần. Trong đó, các chuỗi nội địa như Long Châu của FPT Retail và Pharmacity đang nắm giữ số lượng điểm bán lớn nhất, với Long Châu vận hành hơn 2.000 cửa hàng trên toàn quốc và Pharmacity bám sát phía sau[3]. Các chuỗi nội địa này đã mở rộng nhanh chóng trong những năm gần đây, tận dụng hiểu biết về thị trường địa phương và các khoản đầu tư chiến lược để củng cố vị thế.
Trong khi Long Châu và Pharmacity tiếp tục mở rộng mạng lưới cửa hàng và doanh thu, các chuỗi khác lại cho thấy dấu hiệu chững lại hoặc suy giảm. An Khang, do Tập đoàn Thế Giới Di Động vận hành, ghi nhận khoản lỗ $13,88 triệu trong năm 2024, trong khi số lượng cửa hàng giảm xuống còn 326, từ mức hơn 500 của năm trước[4]. Tương tự, Pharmacity, từng dẫn đầu thị trường với hơn 1.100 cửa hàng, cũng gặp khó khăn và đã phải đóng gần 200 cửa hàng kể từ giữa năm 2022[5]. Những diễn biến này cho thấy sự thay đổi trong động lực thị trường, khi các chuỗi dẫn đầu đang củng cố vị thế, còn các đơn vị khác phải đối mặt với áp lực cạnh tranh ngày càng gia tăng
1. Nhà thuốc Long Châu
Chuỗi Nhà thuốc Long Châu, trực thuộc FPT Retail, tiếp tục duy trì vị thế dẫn đầu trên thị trường dược phẩm Việt Nam. Tính đến quý I năm 2025:
– Long Châu hiện diện tại cả 63 tỉnh, thành với khoảng 2.022 nhà thuốc trên toàn quốc[6]
– Doanh thu của Long Châu đạt khoảng 11.670 tỷ đồng, tăng 29% so với cùng kỳ năm trước, đóng góp 69% vào tổng doanh thu của FPT Retail
– FPT Retail dự kiến tiếp tục mở thêm khoảng 500 nhà thuốc Long Châu trên toàn quốc trong năm 2025[7]
Bài viết liên quan





Đăng nhập / Đăng ký
Tiếp tục mà không cần tài khoản
Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN