

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
目前,大型冷库设施主要分布在胡志明市、河内及其周边省份,如西宁省和北宁省。.
229 月2026
最新消息及报告
评论: 没有评论.
冷藏仓储容量正在快速扩张,主要受农业、食品加工和现代零售需求增长的推动。然而,供应仍高度集中于南部,全国范围内的容量仍然不足。本报告评估了未来最具投资潜力的省份。(冷藏运输,如卡车运输,不在本报告范围内,但类似的区域失衡现象可能同样存在。)
冷藏设施的供需情况
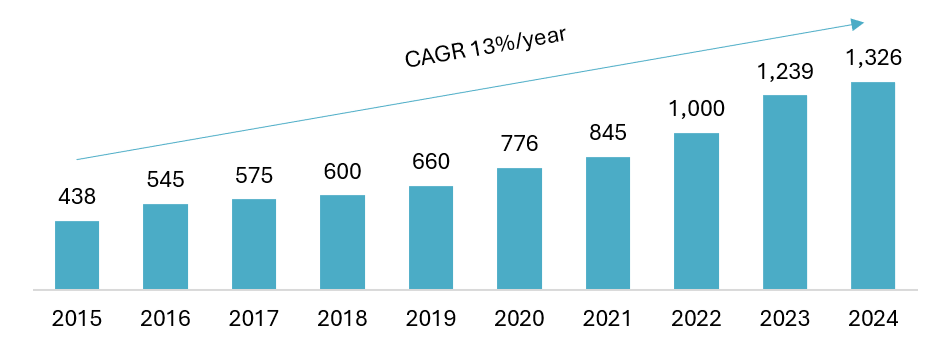
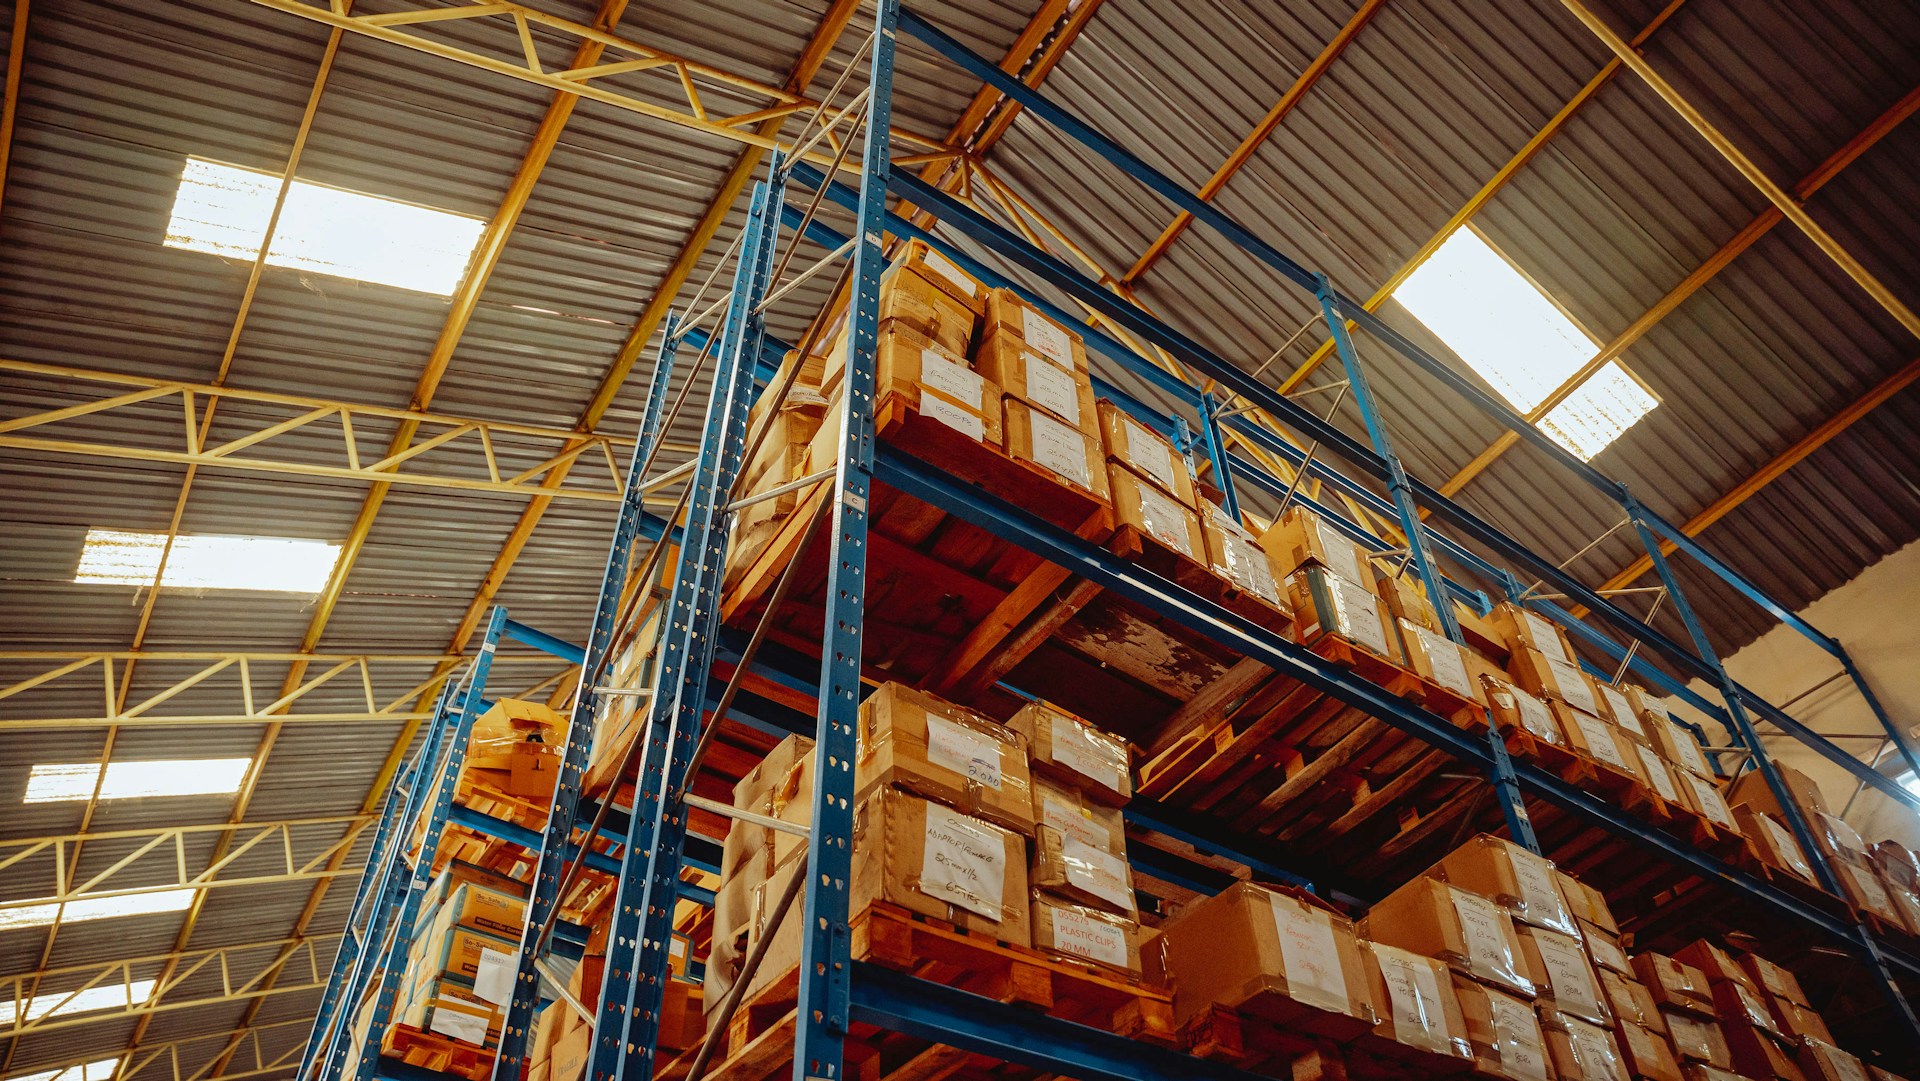
过去十年,冷库设施以13%的复合年增长率(CAGR)扩张。截至2024年,全国共有117座设施,总容量约为130万托盘,平均利用率仍维持在较高的80%[1]. 。约有90家公司运营这些设施,其中超过一半为小规模运营商,处理能力低于10,000个托盘。这些设施主要位于工业园区(IPs)内,依托稳定的电力供应和便利的物流基础设施。.
越南冷藏仓储容量
(单位:千托盘)
来源:Fiin Group、ScienceDirect
目前,每10,000人的设施容量仅为132个托盘,显著低于泰国(204个)、中国(913个)和日本(1,592个)。预计2015年至2024年的增长势头将持续,2024年至2029年预计复合年增长率(CAGR)为14%[2].
目前,南部地区约占全国容量的87%,北部地区占11%,中部地区仅占1%[3]. 。南部是主要的食品生产区,集中开展水产品、水果和蔬菜的种植与加工,同时也是重要的进出口枢纽。冷藏仓储设施集中于南部,使货物必须运输至中部和北部地区,从而导致成本上升、交付时间延迟以及品质恶化风险增加。.
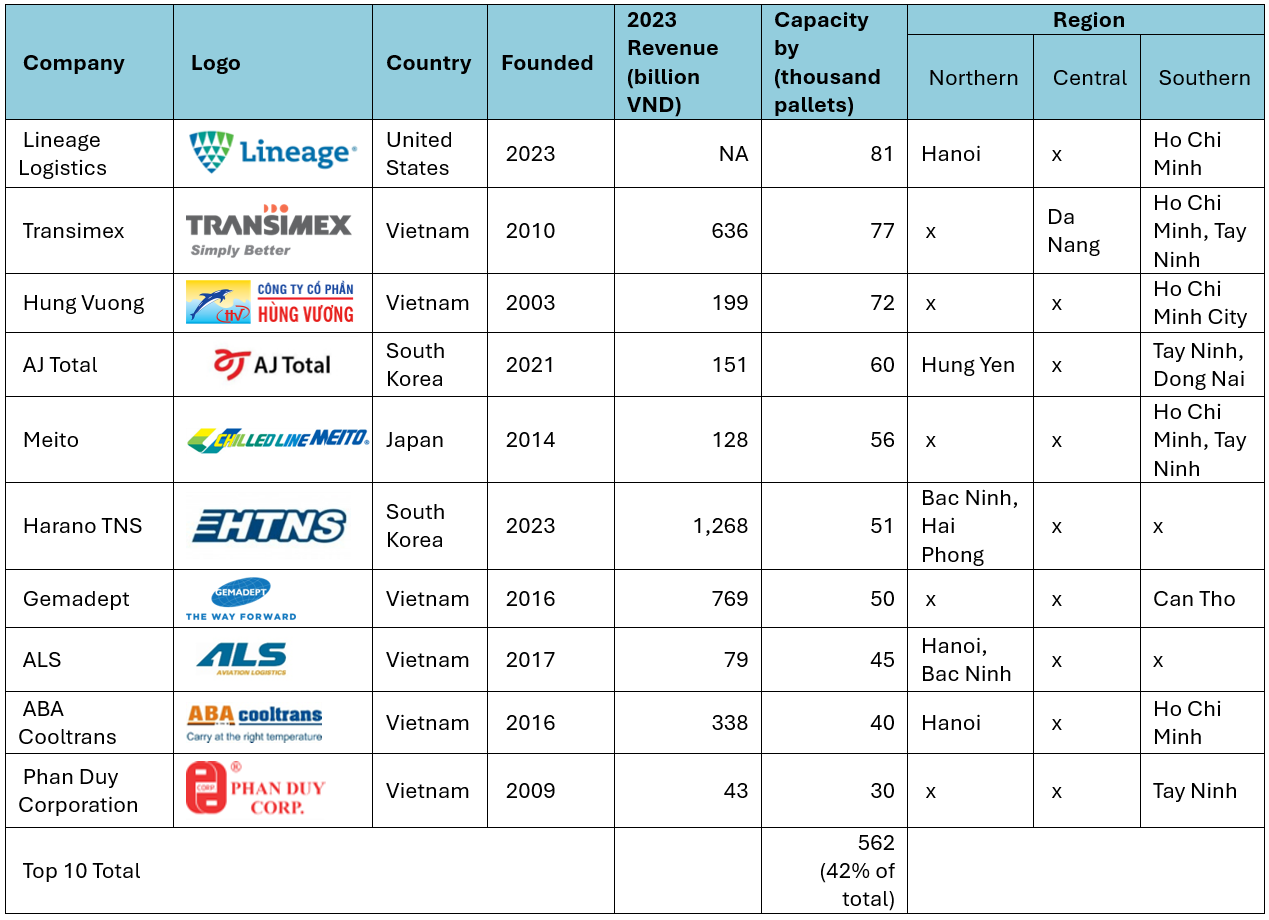
目前,主要冷藏仓储设施分布于胡志明市、河内及其周边省份:南部的Tay Ninh和Dong Nai,以及北部的Hung Yen和Bac Ninh。来自美国、日本、韩国、新加坡等国的外资企业正不断扩大布局。尽管本土企业拥有成本优势,但外资企业在先进技术和能源效率方面表现突出。前五大企业中有三家为外资企业,约占市场的15%。尽管许多物流领域对外资投资设有限制,但仓储业允许100%外资持股,这表明外资企业有望继续进入该市场。.
越南主要冷藏仓储企业(数据更新截至2023年)
来源:B&Company分析
日本企业作为先行者
日本主导的合资企业Konoike Vinatrans于1996年在胡志明市成立,仓储容量为15,000个托盘。此后,日本企业持续加大投资,主要布局于胡志明市和Tay Ninh省等南部地区,采用先进的冷链技术和高标准运营体系。.
在胡志明市,Meito(30,000个托盘)和CLK Cold Storage(20,000个托盘)分别自2014年和2016年起投入运营。近年来,Tay Ninh省已成为极具吸引力的投资目的地。日本企业的大规模投资相继落地:2023年Sojitz与Kokubu成立的合资企业(26,000个托盘)、2024年的Nichirei(20,000个托盘),以及Meito的第二座设施(26,000个托盘)。与此同时,上述十大企业在2020年代相继迎来美国和韩国企业进入,形成了竞争激烈的市场格局。对于日本企业而言,挑战在于能否承担提前进行大规模投资的风险。.
最近,Yokorei于2025年3月启用了一座容量为18,000个托盘的冷藏仓库。该设施占地4.5公顷,投资金额为5,200万美元,被认为是日本最先进的设施,配备了自动化系统和节能技术。.
Yokorei Cold Warehouse in Tay Ninh
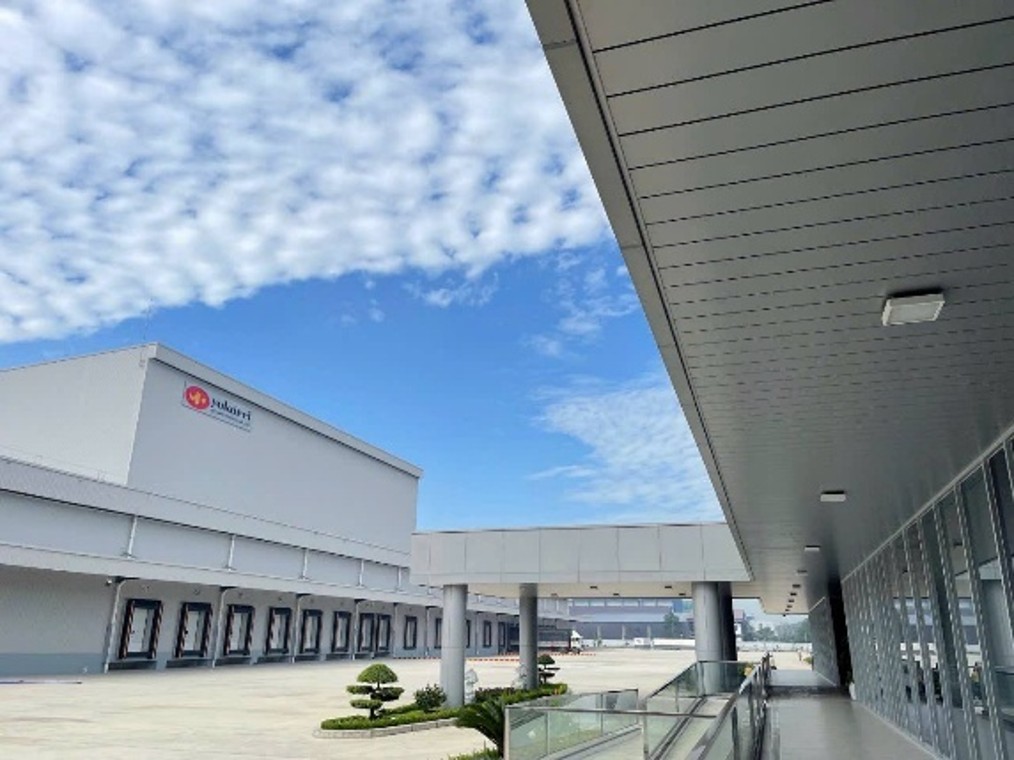
来源:Yokorei网站
Tay Ninh省对投资者的吸引力不仅来自其毗邻胡志明市、并与湄公河三角洲农业生产中心相连的战略位置,还来自前Long An省(现已并入Tay Ninh)与日本地方政府及机构建立的牢固关系。日本在Tay Ninh省拥有161个FDI项目,投资总额超过12亿美元,在所有投资国中,项目数量和投资金额均排名第四[4]. 在该地区运营的日本企业是冷藏设施的潜在客户。.
有前景区域的评估
高昂的仓储成本限制了冷藏设施的使用。在越南,物流成本约占GDP的17%,显著高于约10%的发达国家平均水平[5]. 冷藏设施位于港口、机场和主要城市附近,为进口、出口及现代零售提供服务。根据未来供应和需求情况,对具有发展潜力的省份进行了评估。为便于与表格进行比较,南部和北部工业园区土地的平均成本分别为139美元/平方米和170美元/平方米。.
Evaluation of Key Provinces for Cold Storage Investment
(○: 正面,, △: 中性,X:负面)
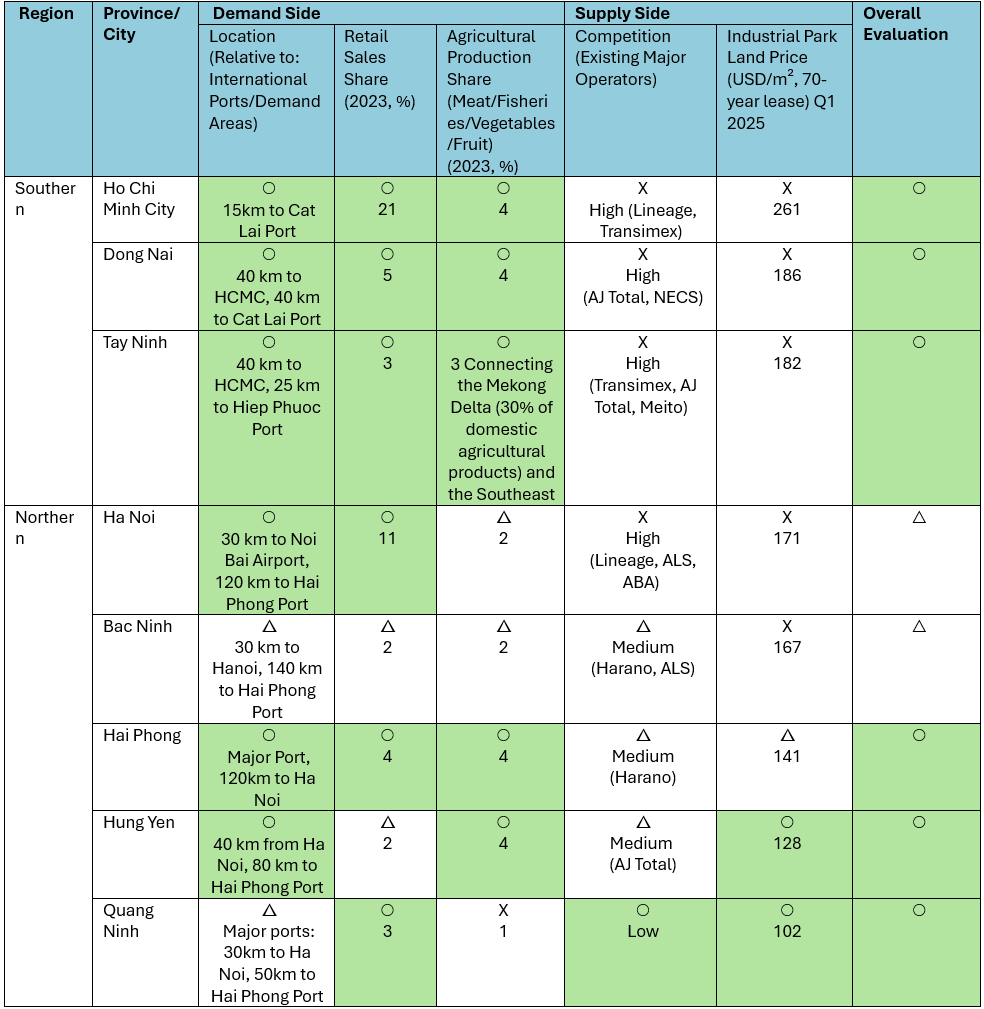
来源:B&Company分析
南部地区在胡志明市、同奈省和西宁省展现出良好前景。这些省份靠近主要港口,地理位置具有战略优势,有利于配送,并且需求端潜力较高。西宁省是连接湄公河三角洲(越南主要农业生产区)与东南部的关键中转枢纽,在跨区域冷冻仓储和配送中心方面具有重要意义。.
与南部相比,北部面临的竞争较为缓和,海防市、兴安省和广宁省正作为冷藏仓库的潜在投资目的地受到关注。兴安省位于连接海防港与河内的主要线路沿线,地理位置理想,是区域配送枢纽的优选地点。这些地区的外商投资也在增加。继在太原省开设首座仓库后,South Korea’s AJ Total于2022年在兴安省建成了一座容量为23,000个托盘的设施。此外,Harano TNS于2023年在北宁省和海防市建设了总容量为51,000个托盘的冷藏设施。.
在中部地区和中部高地,冷藏设施的开发尚未取得显著进展。然而,岘港市和庆和省的渔业蓬勃发展,且是连接南北的关键中转枢纽,因此具备成为未来投资目的地的潜力。预计得乐省和林同省等省份将发展冷藏基础设施,以支持果蔬生产。.
预计冷藏设施的需求将持续增长。.
– 农产品和水产品: 在EVFTA、CPTPP和RCEP等自由贸易协定的推动下,越南正发展成为全球大米、咖啡、虾和巴沙鱼(pangasius)供应国。为保持这一发展势头,政府正推动物流枢纽和交通基础设施建设,以强化从农场预冷设施到港口和边境口岸冷藏仓库的完整冷链。.
– 制药业: 预计2025年至2030年,制药市场将以每年5%的速度增长[6]. 。疫苗和生物制药产品(其重要性在COVID-19之后不断提升)需要在2–8°C或更低温度下冷藏,正推动制冷和冷冻设施需求增长。目前相关基础设施仍然有限,但随着国内疫苗制造业的发展,符合GSP/GDP(良好储存规范/良好分销规范)的冷藏设施需求预计将不断扩大。尽管该领域需要大量投资且租金较高,但仍具有良好发展前景。.
作为2025—2030年物流发展战略的一部分,政府计划制定冷链物流中心和符合食品安全标准的仓储设施相关指南,预计这将简化许可程序并加快项目推进。政府还在推动物流行业绿色化,以实现2050年净零排放目标。国家规划(越南总理于2024年6月11日颁布的第496/QĐ-TTg号决定)要求逐步淘汰制冷领域的消耗臭氧层物质和温室气体,并要求引入低GWP(全球变暖潜能值)制冷剂、环保型隔热材料和太阳能发电等可持续技术。尽管绿色转型需要承担前期成本,但预计将提升制冷和冷藏行业的竞争力,并为提高其遵守国际可持续供应链标准的水平创造机会。.
阅读更多
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专门从事越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查和商业配对。此外,我们最近开发了一个涵盖越南超过1,000,000家公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 24 3978 5165 |
[1] Fiin Group(2025)
[2] Research and Markets(2024)
[3] WTO(2023)
[4] 工业和贸易部新闻(2025)
[5] 工业和贸易部(2024)
[6] Statista(2025)
相关文章



登录 / 注册
订阅新闻通讯