한국어
 English
 日本語
 Tiếng Việt
 简体中文

1511월2017
업계 리뷰
댓글: 댓글 없음.
“2050년 유제품 3,800톤”
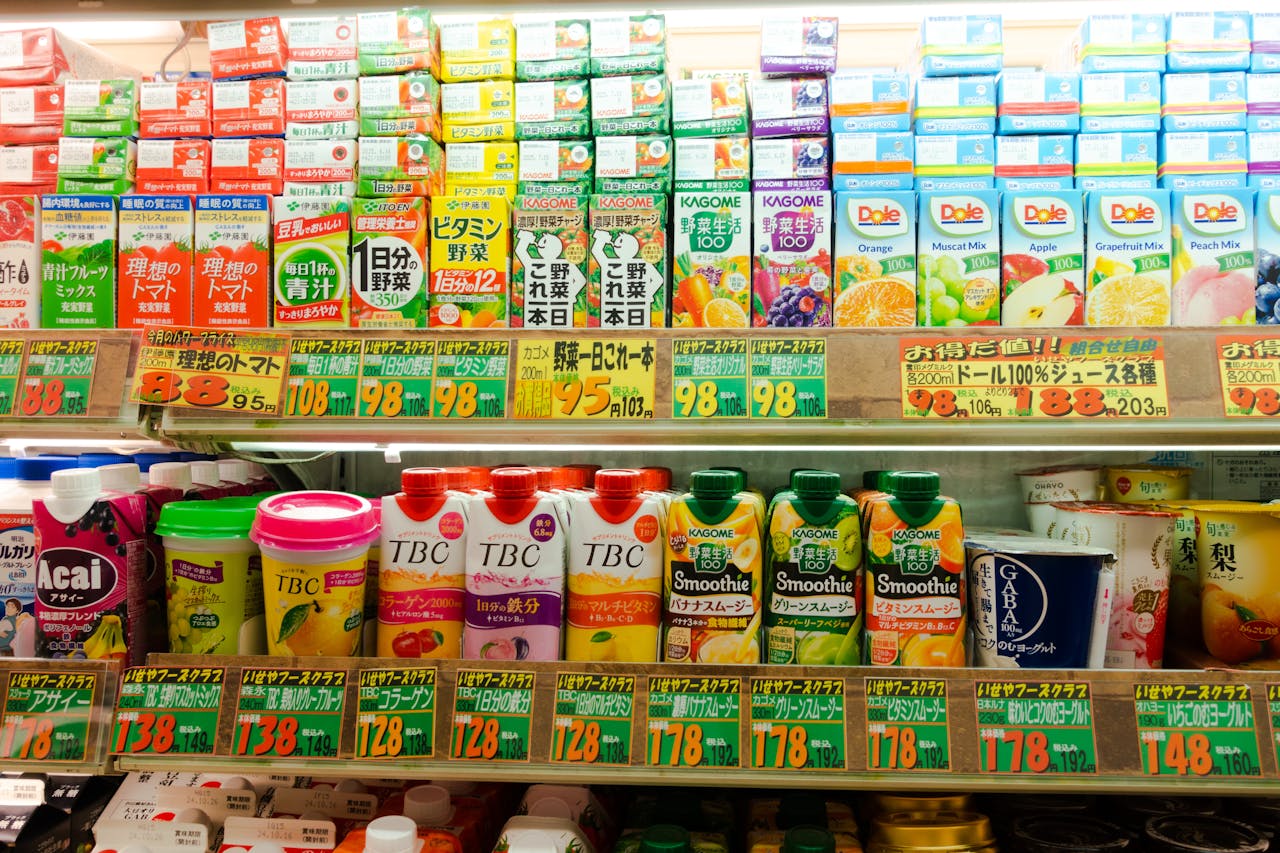
소득 수준이 높아지고 영양에 대한 인식이 개선되면서 베트남 국민의 유제품 구매가 지속적으로 증가하고 있습니다. 2050년에는 베트남인 1인당 연간 34kg의 우유 및 관련 제품을 소비할 것으로 추정되며, 당시 총인구 1억 1,200만 명을 기준으로 환산하면 유제품 시장 규모는 3,800톤에 이를 전망입니다.
현재 도시 가구의 80%와 농촌 가구의 50%가 매월 유제품을 구매합니다. 베트남 소비자는 노점에서 구매하는 것을 선호하는 경향도 있지만, 마트와 슈퍼마켓의 시장 점유율이 빠르게 확대되고 있습니다. 또한 유제품을 구매할 때 소비자는 주로 인스턴트 라면과 설탕 같은 포장식품 등 다른 FMCG 제품도 함께 구매하는 경향이 있습니다. 유제품에 대한 가장 큰 우려 사항은 전반적인 식품과 마찬가지로 품질과 안전성입니다.
“유제품의 3대 주요 카테고리 “
이 글에서는 유제품을 “음용 우유”, “치즈”, “요거트”의 3개 카테고리로 한정하고 분류합니다. “음용 우유” 카테고리에는 액상 우유, 가향 우유 음료, 가향 분말 음료 및 분유가 포함됩니다. 2013년부터 2018년까지 베트남 음용 우유의 판매액은 $12억에서 $23억으로 증가할 것으로 추정됩니다(CAGR: 14%).
Vinamilk는 명확한 시장 선도 기업으로, 2015년 판매액 기준 48%의 점유율을 차지했으며 전국에 152개의 공식 판매점을 운영하고 있습니다. FrieslandCampina가 25.7%의 점유율로 2위를 차지하고 있습니다.
한편, TH Food Chain JSC(TH)는 새롭게 등장했지만 강력한 경쟁자로 자리매김했습니다. 2009년에 사업을 시작한 TH는 이미 전국에 190개의 공식 판매점을 개설했습니다.

“치즈” 카테고리에는 가공치즈와 자연치즈(천연 원료만 사용하고 치즈를 자연적으로 숙성시킨 제품)가 포함됩니다. “음용 우유”와 비교하면 치즈 소비는 상당히 제한적이며, 판매액은 2013년 $5,100만에서 2018년 $9,800만으로 증가할 것으로 예상됩니다(CAGR: 14%).
“La Vache Qui Rit”(베트남명: “Con Bo Cuoi”)를 앞세운 Bel Vietnam은 2015년 판매액 기준 78%의 점유율을 기록하며 시장에서 Honda와 같은 압도적인 지배력을 행사하고 있습니다. 나머지 22%의 시장 가치는 Fonterra, Lactalis, Vinamilk 및 기타 소규모 업체들이 나누어 차지하고 있습니다.
“요거트” 카테고리에는 마시는 요거트와 떠먹는 요거트가 포함됩니다. 2013년 베트남 요거트 판매액은 $3억 3,300만이었습니다. CAGR 12%를 적용하면 2018년 판매액은 $5억 8,700만에 이를 전망입니다. Vinamilk는 시장 요거트 판매액의 73%를 차지하며 확고한 우위를 보이고 있습니다. 그 밖의 주요 업체로는 TH Food Chains JSC와 International Dairy JSC(IDP)가 있습니다.
“모든 유제품 기업에 많은 기회”
모든 이해관계자가 적극적으로 변화하고 혁신하고 있어 향후 몇 년간 베트남 유제품 시장은 매우 활발한 양상을 보일 전망입니다. 소비자들은 유제품 소비에 점차 익숙해지고 있습니다.
많은 해외 기업(뉴질랜드, 호주, 일본 등)이 시장에 진입하면서 판매업체의 범위도 확대되고 있습니다. 특히 전자상거래의 성장과 함께 유통 채널도 크게 개선되었습니다.
정부는 전국적으로 학교 우유 프로그램을 시행하는 등 유제품 소비를 강력하게 장려하고 있습니다. 종합적으로 볼 때, 유제품 기업 전반, 특히 일본 유제품 기업에 많은 기회를 제공하는 역동적인 환경이 조성될 전망입니다.
B&컴퍼니 중황