 简体中文
 English
 日本語
 Tiếng Việt
 한국어
越南零售市场在稳定的消费需求、城市化进程和快速数字化的推动下,已进入新的增长阶段。.
2810 月2026
最新消息及报告
评论: 没有评论.
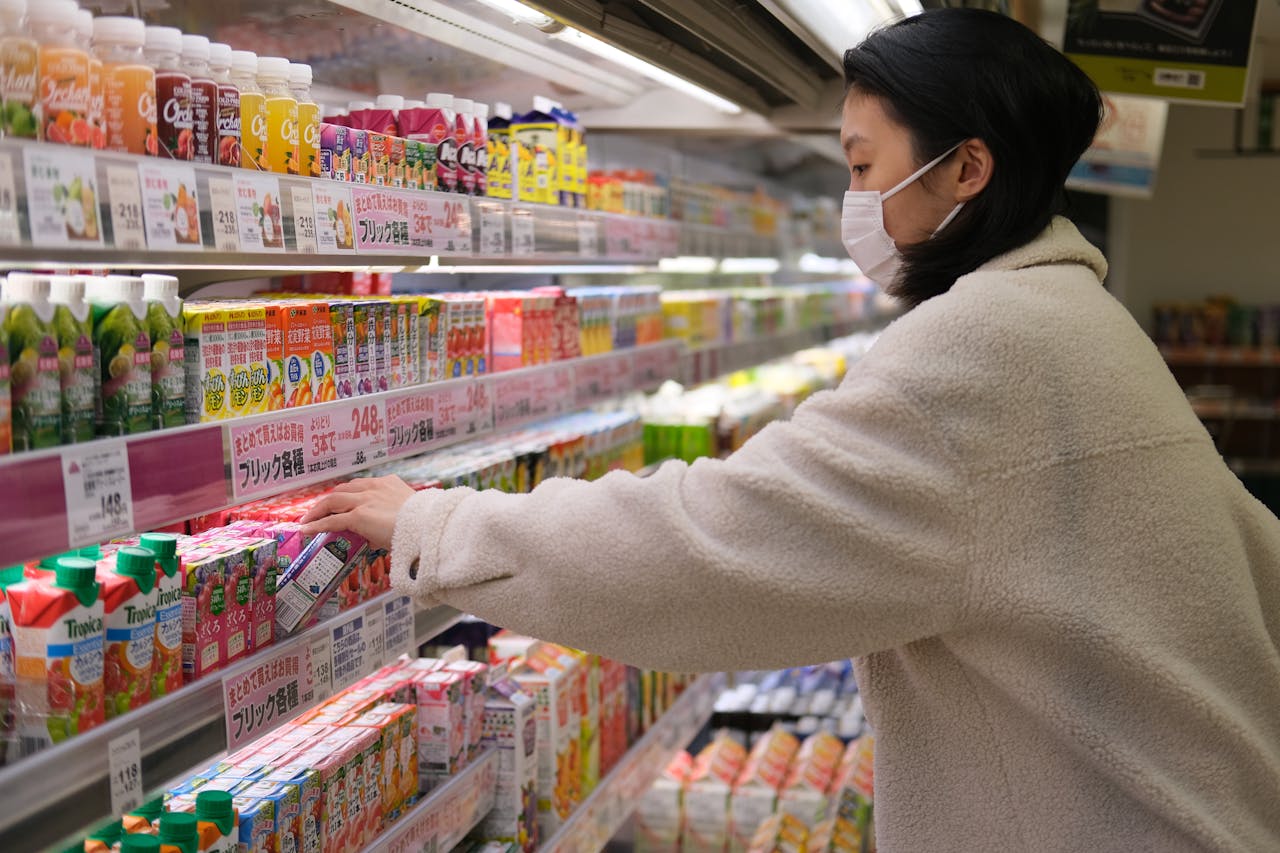
零售市场已进入一个新的增长阶段,受稳定的消费需求、城市化和快速数字化推动。便利店、小型超市、综合超市和药店等现代零售业态正从大城市向外扩张。与此同时,传统渠道在日常购物中仍然保持着显著影响力。电子商务(EC)和社交电商正在改变消费者选品、支付和收货的方式,使全渠道成为标准策略。.
基础统计
| 指标 | 单元 | 2020 | 2021 | 2022 | 2023 | 2024 |
| 零售企业收入 | 十亿美元 | 41 | 46 | 57 | 59 | 不适用 |
| 零售企业数量 | 千家门店 | 58.3 | 58.1 | 55.2 | 69.2 | 不适用 |
| 便利店/小型超市数量 | 千家门店 | 5.2 | 5.2 | 6.7 | 6.7 | 7.4 |
| 电子产品零售商数量 | 千家门店 | 1.2 | 1.9 | 2.5 | 2.8 | 2.7 |
| 现代药房连锁店数量 | 千家门店 | 0.7 | 1.1 | 2.0 | 2.7 | 3.2 |
| 超市数量 | 千家门店 | 1.1 | 1.2 | 1.2 | 1.3 | 1.3 |
| 零售业外商直接投资 | 十亿美元 | 1.8 | 1.4 | 1.1 | 1.3 | 1.4 |
来源:B&Company企业数据库、国家统计局、Q&Me
规章制度
监管环境正在逐步放宽。自2009年以来,根据WTO承诺,外资持股可达到100%。.
然而,尽管开设第一家门店相对不受限制,但扩大零售门店布局需要通过经济需求测试(ENT)。根据现行法规(尤其是第09/2018/ND-CP号法令),外国投资者必须针对第一家门店之后开设的门店接受ENT审查,这与国内企业相比构成了显著劣势。对于面积小于500米的门店可适用例外,但前提是其位于商业中心内,且不属于便利店或小型超市。2 位于商业中心内,且不属于便利店或小型超市。.
原定自2024年1月起,对来自CPTPP 10个成员国的投资取消ENT。然而,由于法律实施延迟,目前ENT仍然适用。不过,工贸部(MOIT)于2025年8月发布的草案法令预计将于2026年1月1日生效,届时有望最终取消CPTPP成员国(包括日本)的ENT要求。.
市场概况
零售市场受到不断壮大的中产阶级支撑。2010年至2024年间,其年均增长率约为10%;2024年,批发和零售贸易(包括机动车和摩托车维修)增加值约占GDP的10%。.
根据B&Company数据库,2017年至2023年间,零售行业企业销售总额年均增长约10%,2023年达到590亿美元。然而,相当一部分零售额,如个体商户,并未计入企业销售额,因此零售市场总规模估计要大数倍。.
Retail Enterprise Sales in Vietnam
单位:亿美元
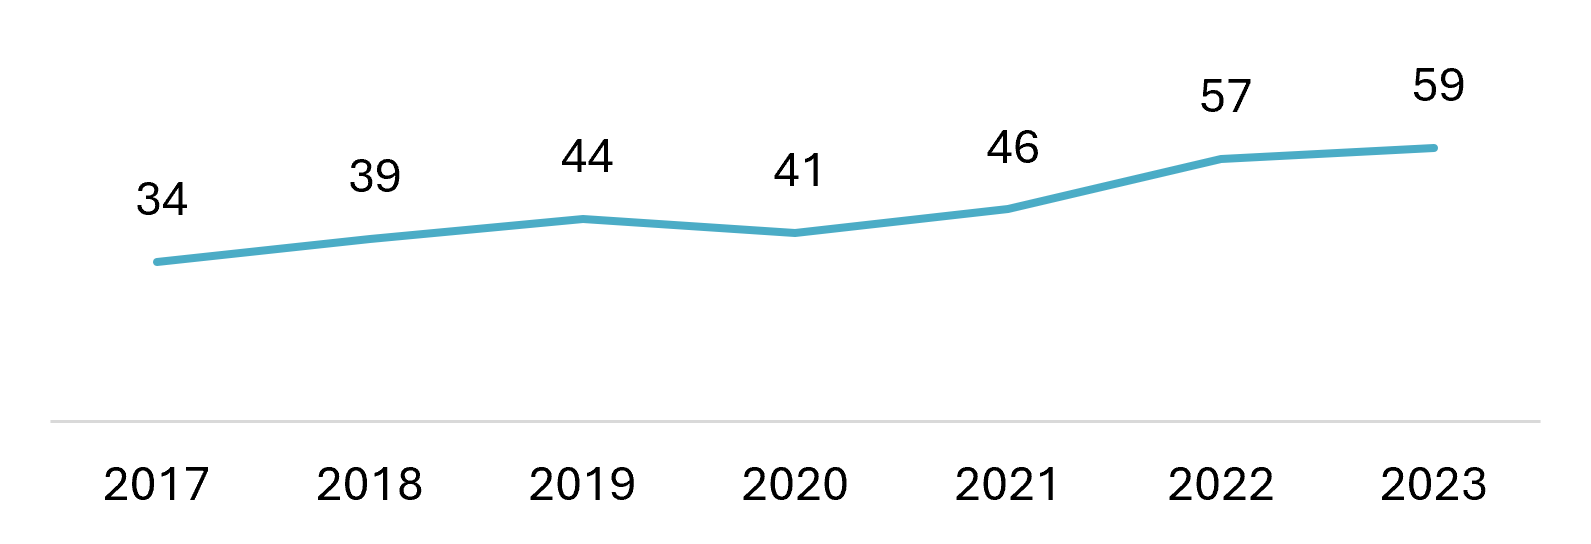
来源:B&Company企业数据库
传统零售渠道仍是日常生活的核心,但正逐步让位于现代业态。2024年,预计61%的零售额来自传统市场和小型独立夫妻店,低于2020年的73%。.
与此同时,现代零售(超市、大型超市、便利店连锁等)的份额从2020年的22%上升至2024年的29%。在此期间,现代零售门店数量翻了一倍以上,达到约16,300家。便利店和小型超市占现代零售门店总数的近一半。.
此外,EC的占比已升至约10%(高于2020年的5%)。消费者正逐步从传统湿货市场转向现代零售和线上购物,以寻求更高的品质、便利性和多样性[1].
不同行业向现代连锁门店业态转型的时间存在显著差异。电子产品零售商在这一领域已领先十多年,众多零售品牌迅速扩大门店网络。这一时期与家电、数码相机、智能手机及类似产品的普及相对应。然而,由此带来的结果是,两大城市如今可能已达到市场饱和。2023年至2024年间,Dien May Xanh和Nguyen Kim等大型连锁企业因客流量下降而关闭了数十家门店。尽管农村地区仍在持续增长,但即使在主要省级城市,门店扩张也基本完成了其发展周期。与此同时,药房连锁店正处于快速增长阶段。FPT Long Chau等主要药房连锁店在2024年的门店数量增长了20%,达到3,200多家,以应对不断增长的健康需求。经营多个零售品牌、覆盖多类产品的FPT和Mobile World等企业,正根据消费者行为变化调整重点,并谨慎测试新业态。此外,品类连锁企业正在实现多元化,并向不同产品领域拓展,催生出专营家具、服装、儿童用品、书籍/文具、宠物用品、葡萄酒以及固定价格商品的现代连锁店。.
超市
超市构成现代零售业的核心。国内外企业正在积极扩大其在主要城市和各省的业务。Saigon Co.op旗下的Co.opmart(越南首个本土超市连锁品牌,成立于1996年)在全国经营128家门店[2]. 。与此同时,WinMart(前身为VinMart,目前隶属于Masan Group)以及泰资大型超市Big C/GO!均经营着超过100家门店,在大多数省份建立了业务布局。Aeon和Lotte等外国投资者自21世纪初以来,也在越南建设了大型超市和购物中心。现代食品杂货零售商提供丰富的产品种类(包括进口商品)、洁净且配备空调的购物环境以及高标准的食品安全保障,因而获得了不断壮大的中产阶级的支持。.
超市正在城市地区快速增长,并逐步向农村地区拓展。消费者越来越偏好高品质、值得信赖的品牌产品。向农村地区扩张仍是一项尚未充分开发的机遇。农村人口约占60%,因此预计将为主要城市以外的超市带来长期增长潜力[3].
便利店
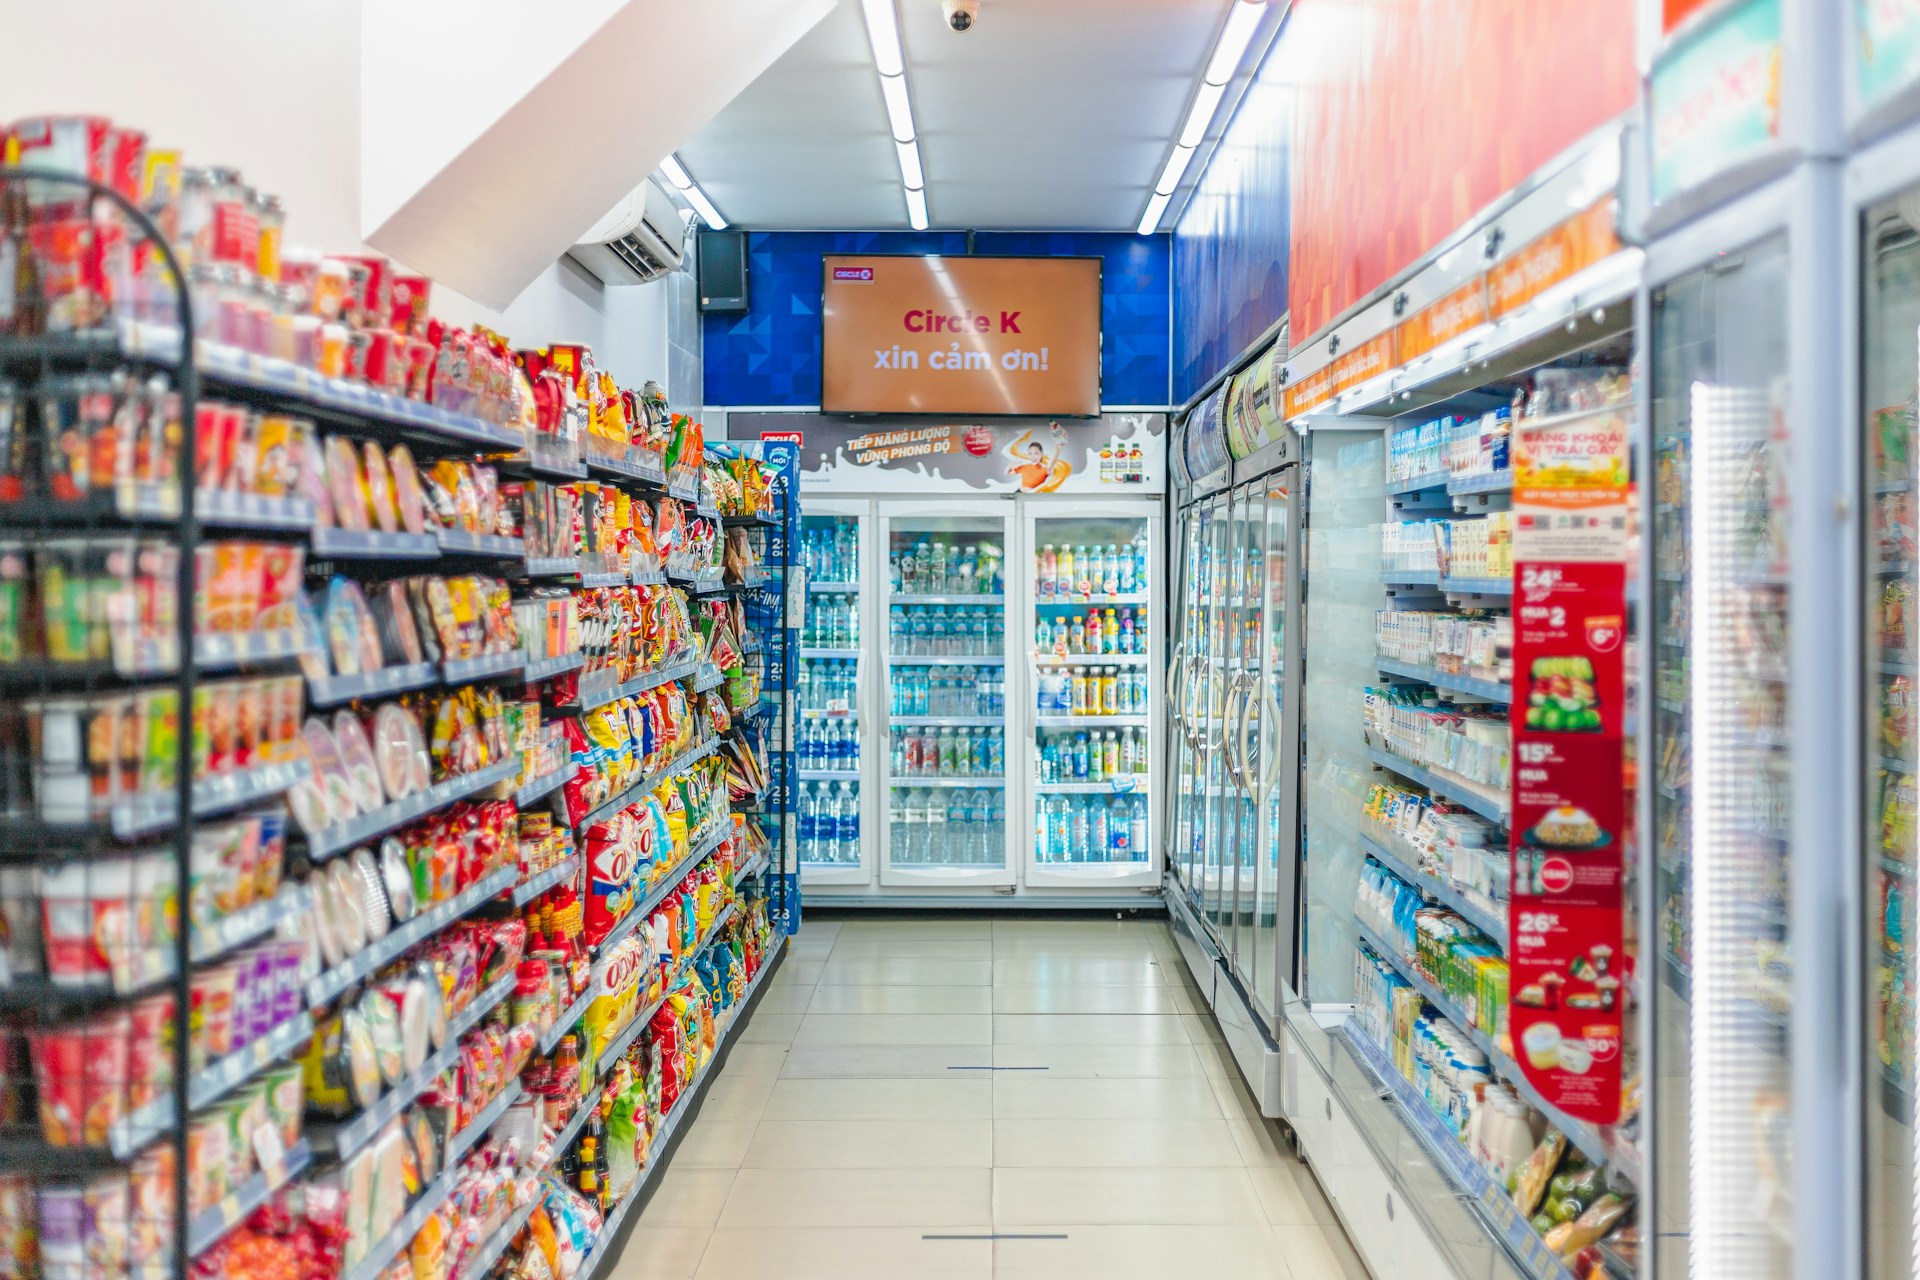
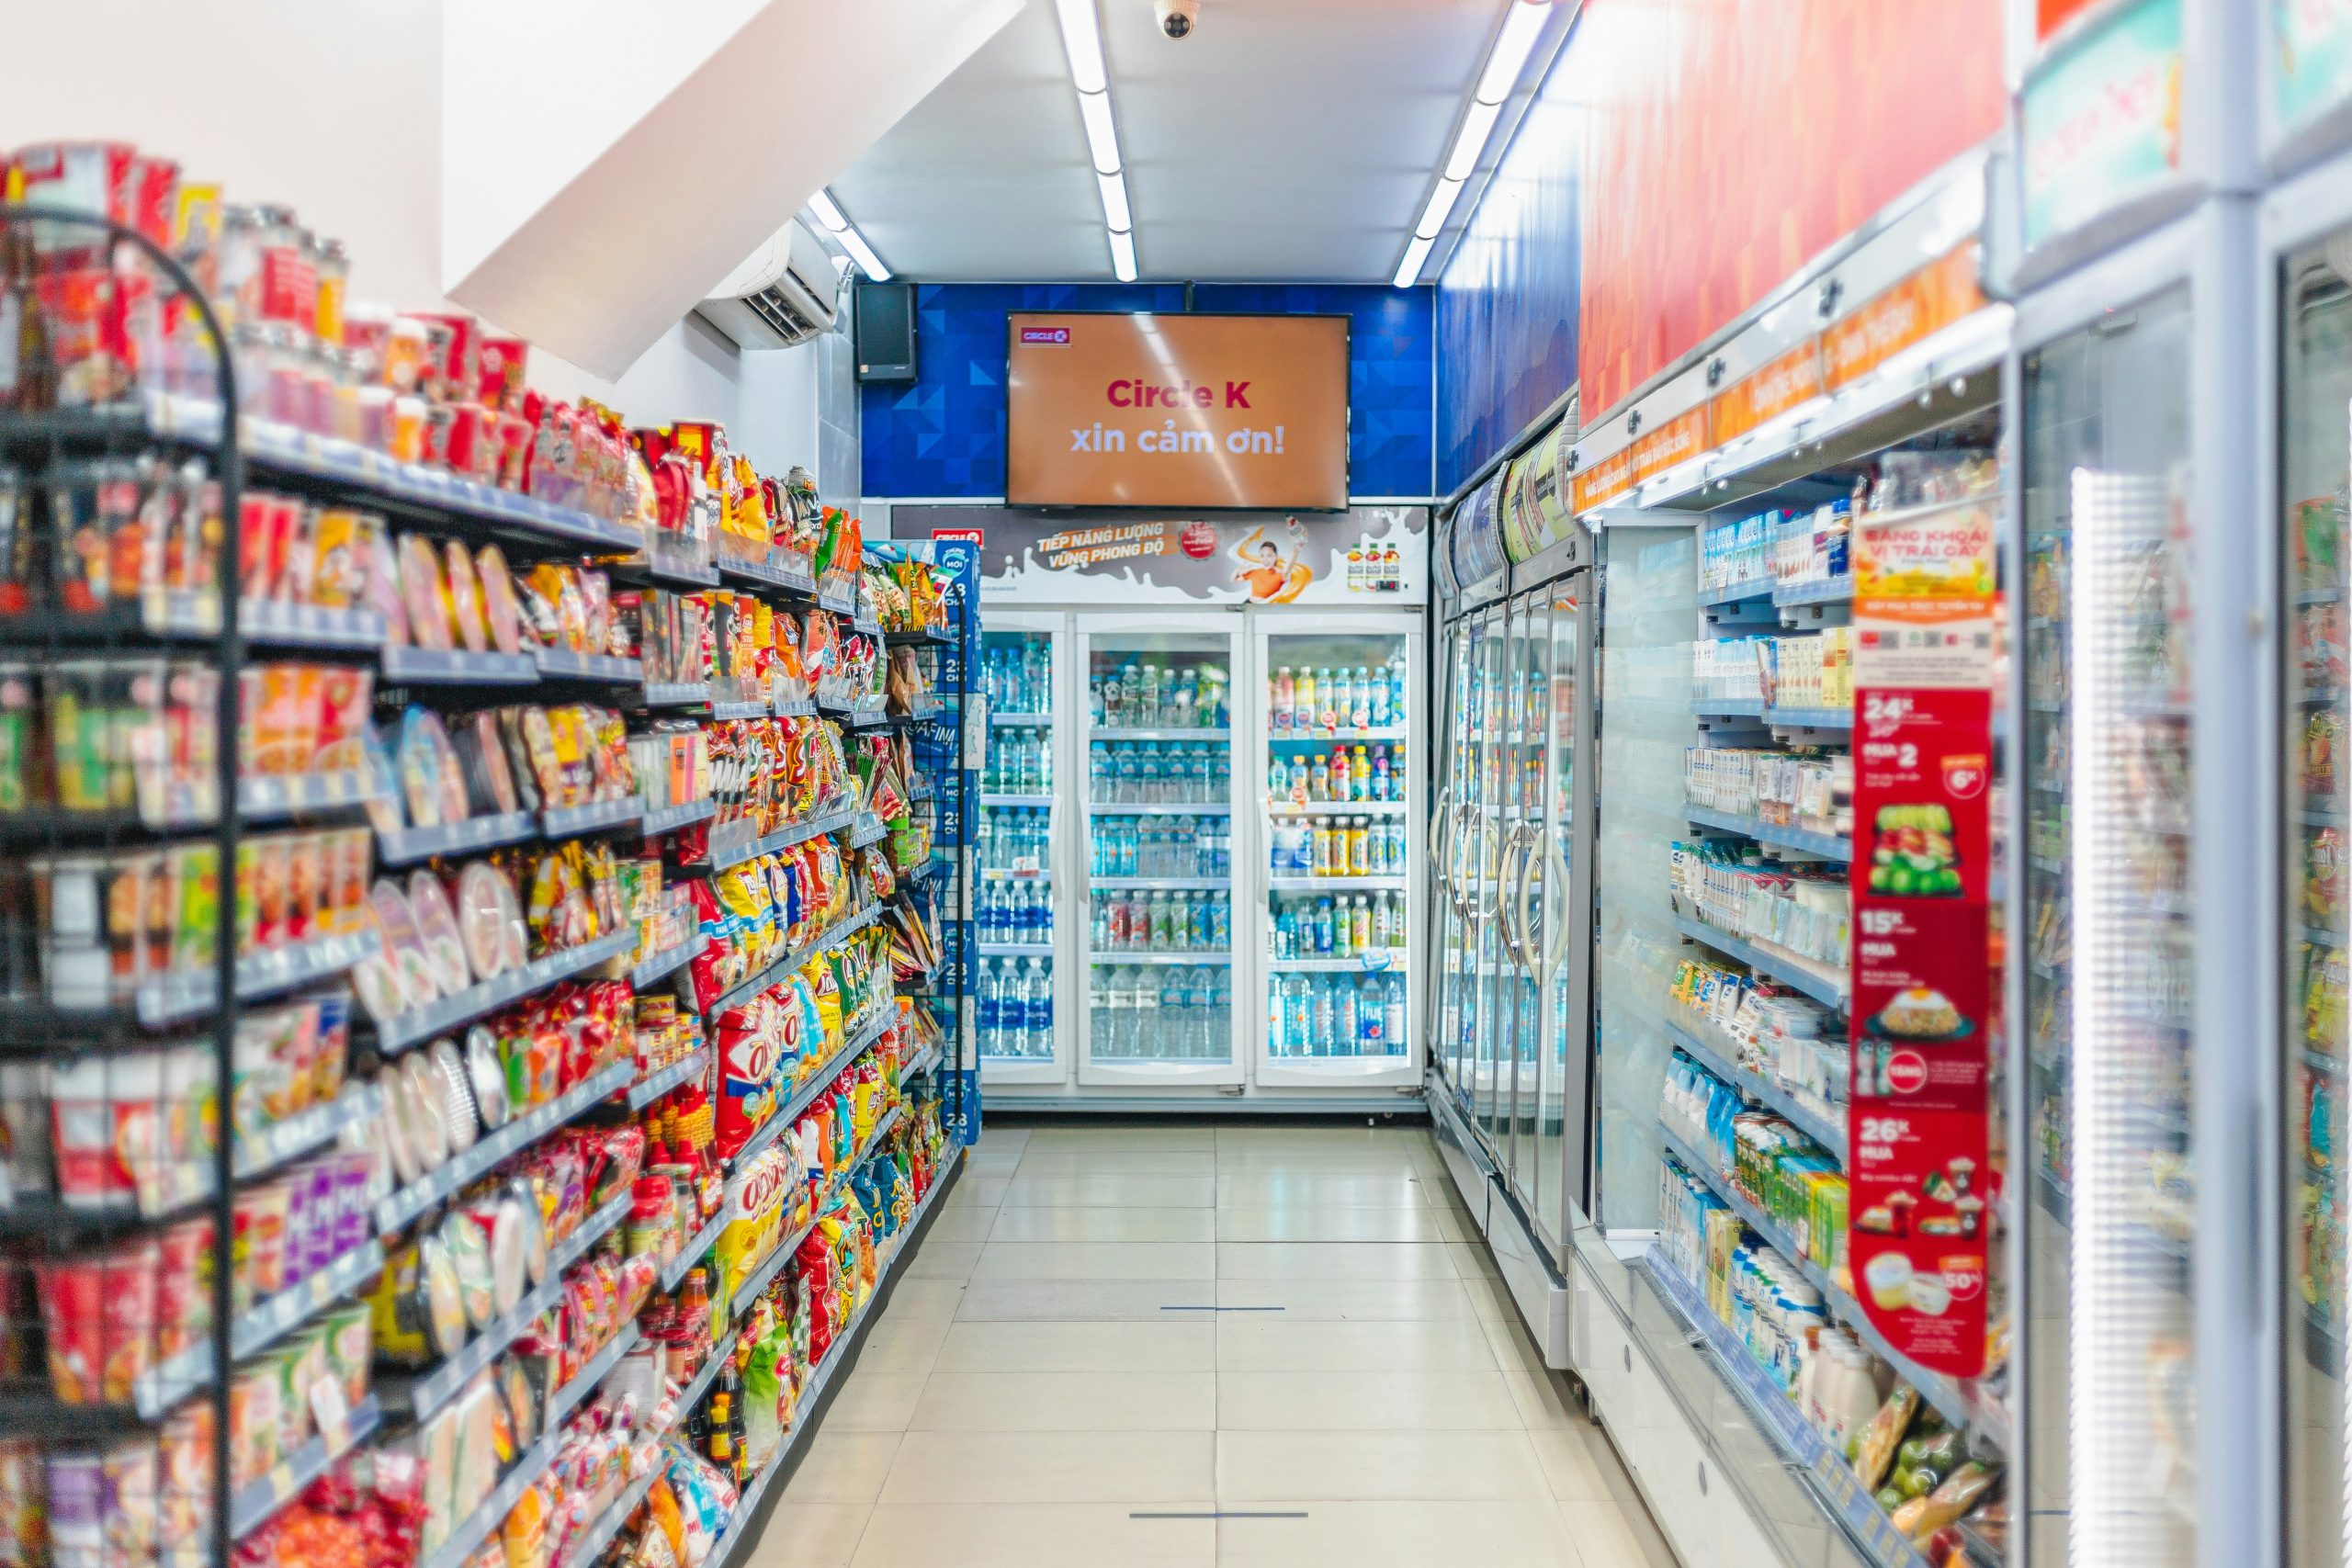
过去十年间,便利店经历了快速增长,并开始重塑城市零售格局。这些小型的24小时营业商店提供外带食品、饮料和日常必需品,满足快节奏生活方式的需求。便利店数量激增,国内外企业纷纷争夺市场份额。Circle K于2008年开业,成为越南首家外资便利店连锁品牌,目前在全国运营约500家门店。GS25、7-Eleven、Family Mart和Ministop主要集中在越南南部。外资连锁品牌引入了现代零售理念、更优越的门店设计和更丰富的产品品类(包括大量进口商品和预制食品),在年轻消费者和城市消费者中日益受欢迎。.
越南的一家7-Eleven门店
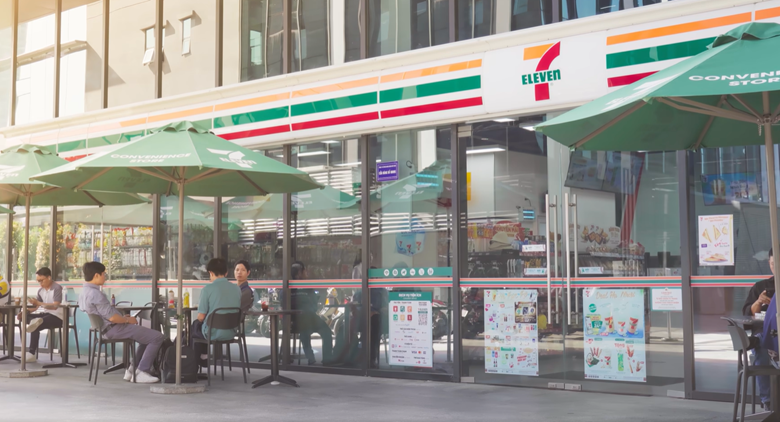
来源:7-Eleven Vietnam
增长动力包括城市化(城市化率约为30%)、对便利性的需求,以及精通科技的年轻消费者数量快速增长。数字化进程不断推进,许多连锁品牌提供无现金支付、在线订购和配送服务,以适应不断变化的消费习惯。然而,目前扩张主要局限于大型城市中心。有限需求下的竞争十分激烈,同时连锁品牌容易受到房地产租金飙升的影响,使盈利能力持续成为部分企业面临的挑战。尽管如此,受中产阶级扩大和消费者对便利性需求上升的推动,预计该行业仍将保持两位数增长。.
电子商务(EC)
近年来,电子商务(EC)已发展到从根本上重塑整个零售行业的规模。2024年,电子商务市场规模预计为220亿美元,较2023年增长20%。预计到2030年将达到630亿美元。越南已经是东南亚第三大电子商务市场(仅次于印度尼西亚和泰国),超越泰国只是时间问题[4].
凭借7900万互联网用户和广泛的移动网络连接,Shopee、Lazada、Tiki以及新兴社交电商平台TikTok Shop等平台的使用量正在激增。TikTok Shop的销售额在2024年增长了151%,而Shopee增长了66%。市场份额正在快速转移,一些昔日巨头的业绩大幅下滑,市场呈现出明显的赢家通吃格局[5] . 。在线购物激增还得益于数字支付的扩展(在线支付金额在2024年达到1490亿美元,增长18%)以及促进电子商务发展的相关政策。.
挑战依然存在。全国物流基础设施仍不完善,导致主要城市以外地区出现配送延误。假冒及低质量商品(包括仿冒奢侈品和假冒化妆品)的泛滥正在侵蚀消费者信任。监管部门已加大打击力度;中国平台Temu于2025年初进入越南后不久,因违反监管规定而面临暂时停运。.
然而,预计电子商务仍将保持快速增长。目前,电子商务占数字经济市场规模的三分之二,在帮助零售商触达全国客户方面发挥着关键作用。电子商务与现代零售的全渠道战略正逐渐成为基本要求,而不再只是差异化优势。.
零售基础设施
支付和忠诚度计划正在改变购物体验。在银行推进数字化转型的同时,二维码和电子钱包(MoMo、ZaloPay、VNPay)日益普及,推动无现金交易快速增长。这使线上和线下购物能够更快速地完成,同时也促进了数据驱动型忠诚度计划的发展。.
为支持电子商务和快速配送,物流与分销管理系统(DMS)也在不断发展。越南的DMS覆盖超过100万家传统零售商,规模位居全球前列。在私营和国有IT企业的竞争推动下,该系统持续升级。借助这一系统,制造商能够高效地向传统零售市场销售产品,而传统零售占据市场的70%。.
此外,零售商正在投资建设城市配送中心,与GHTK、Ninja Van和Ahamove等最后一公里物流服务商合作,并采用先进的库存管理和需求预测工具。这些举措提高了库存可视性并缩短了配送时间。随着消费者对快速、可靠服务的期望不断提高,满足这些期望将形成竞争优势。.
主要公司
由本土企业和主要国际参与者共同构成。.
| 不 | 公司 | 成立时间 | 总部 | 国家 | 门店数量 | 概述 |
| 1 | WinCommerce(WinMart/WinMart+) | 2014 | 胡志明市 | Vietnam | 3,692 | 越南最大的零售商。VinMart(Vingroup)在2019年收购Masan Group后更名 |
| 2 | Bach Hoa Xanh | 2015 | 胡志明市 | Vietnam | 1,864 | IT零售商Mobile World旗下的生鲜零售公司 |
| 3 | Saigon Co-op | 1989 | 胡志明市 | Vietnam | 128 | 现代零售的先行者 |
| 4 | Central Retail(GO!/Big C) | 1998 | 胡志明市 | 泰国 | 42家购物中心 | Big C于2016年被泰国Central Group收购 |
| 5 | MM Mega Market(Metro) | 2002 | 胡志明市 | 泰国 | 21 | 批发/仓储式门店(5,000–10,000平方米),同时服务企业客户和普通消费者 |
| 6 | Lotte Mart | 2008 | 胡志明市 | 韩国 | 15家购物中心 | 大型综合体(设有Lotte百货商店和电影院) |
| 7 | 永旺 | 2014 | 河内 | 日本 | 7家购物中心
21家超市(MaxValu) |
2014年在胡志明市开设门店,随后扩展至区域城市。目前正在建设大型一站式购物综合体 |
| 8 | Circle K | 2008 | 胡志明市 | 美国 | 499 | 首个外资便利店连锁品牌,全天候24小时营业,销售零食、饮料和日用品 |
| 9 | GS25 | 2018 | 胡志明市 | 韩国 | 236 | 由韩国GS Retail与本地企业SonKim成立的合资企业。面向年轻消费群体,提供韩国零食和服务 |
| 10 | 7-Eleven | 2017 | 胡志明市 | 日本 | 130 | 主要布局胡志明市,近期开始向河内扩张。提供丰富的即食餐食和零食,经过开发以适应当地口味 |
来源:B&Company 分析
便利店市场由主要外资连锁品牌(Circle K、FamilyMart、7-Eleven、GS25)引领,这些品牌针对城市地区不断变化的消费者生活方式进行调整。在本土企业中,VinCommerce此前运营VinMart+(现归Masan所有),此外还存在B’s Mart等规模较小的连锁品牌(由泰资控股但在本地运营)。.
并购已成为快速扩张的重要手段。Masan于2019年收购VinCommerce(VinMart)后,公司一夜之间跃居市场首位。Central Group于2016年的收购使其即时获得了Big C经过多年建设的全国门店网络和品牌。.
阅读更多
[1] B&Company(2025)
[2] The-siv(2025)
[3] B&Company(2025)
[4] 越南简报(2025年)
[5] B&Company(2025)
相关文章






登录 / 注册
订阅新闻通讯