 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Thị trường bán lẻ tại Việt Nam đã bước vào một giai đoạn tăng trưởng mới, được thúc đẩy bởi nhu cầu tiêu dùng ổn định, quá trình đô thị hóa và tốc độ số hóa nhanh chóng.
28/10/2026
Tin tức & Báo cáo mới nhất
Bình luận: Không có bình luận.
Thị trường bán lẻ đã bước vào một giai đoạn tăng trưởng mới nhờ nhu cầu tiêu dùng ổn định, quá trình đô thị hóa và số hóa nhanh chóng. Các mô hình bán lẻ hiện đại như cửa hàng tiện lợi, minimart, siêu thị và nhà thuốc đang mở rộng ra ngoài các thành phố lớn. Trong khi đó, các kênh truyền thống vẫn duy trì ảnh hưởng đáng kể trong hoạt động mua sắm hàng ngày. Thương mại điện tử (EC) và social commerce đang thay đổi cách người tiêu dùng lựa chọn sản phẩm, thanh toán và nhận hàng, khiến chiến lược đa kênh trở thành tiêu chuẩn.
Thống kê cơ bản
| Các chỉ số | Đơn vị | 2020 | 2021 | 2022 | 2023 | 2024 |
| Doanh thu của các công ty bán lẻ | Tỷ đô la | 41 | 46 | 57 | 59 | Không có |
| Số lượng công ty bán lẻ | Nghìn cửa hàng | 58.3 | 58.1 | 55.2 | 69.2 | Không có |
| Số lượng cửa hàng tiện lợi/siêu thị mini | Nghìn cửa hàng | 5.2 | 5.2 | 6.7 | 6.7 | 7.4 |
| Số lượng nhà bán lẻ điện máy | Nghìn cửa hàng | 1.2 | 1.9 | 2.5 | 2.8 | 2.7 |
| Số lượng chuỗi nhà thuốc hiện đại | Nghìn cửa hàng | 0.7 | 1.1 | 2.0 | 2.7 | 3.2 |
| Số lượng siêu thị | Nghìn cửa hàng | 1.1 | 1.2 | 1.2 | 1.3 | 1.3 |
| FDI bán lẻ | Tỷ USD | 1.8 | 1.4 | 1.1 | 1.3 | 1.4 |
Nguồn: Cơ sở dữ liệu doanh nghiệp B&Company, Cục Thống kê Quốc gia, Q&Me
Quy định
Môi trường pháp lý đang dần được tự do hóa. Kể từ năm 2009, quyền sở hữu 100% của nhà đầu tư nước ngoài đã được cho phép theo các cam kết với WTO.
Tuy nhiên, trong khi việc mở cửa hàng đầu tiên tương đối không bị hạn chế, việc mở rộng địa điểm bán lẻ đòi hỏi phải vượt qua Kiểm tra Nhu cầu Kinh tế (ENT). Theo các quy định hiện hành, đặc biệt là Nghị định 09/2018/NĐ-CP, nhà đầu tư nước ngoài phải trải qua quy trình xem xét ENT đối với các cửa hàng từ cửa hàng thứ hai trở đi, tạo ra bất lợi đáng kể so với doanh nghiệp trong nước. Ngoại lệ được áp dụng cho các cửa hàng có diện tích dưới 500 m2 nằm trong các trung tâm thương mại, với điều kiện không phải là cửa hàng tiện lợi hoặc siêu thị mini.
ENT dự kiến sẽ được bãi bỏ đối với các khoản đầu tư từ 10 quốc gia thành viên CPTPP, bắt đầu từ tháng 1 năm 2024. Tuy nhiên, do chậm trễ trong việc triển khai pháp lý, hiện tại ENT vẫn còn được yêu cầu. Dù vậy, dự thảo nghị định của Bộ Công Thương (MOIT) vào tháng 8 năm 2025, dự kiến có hiệu lực từ ngày 1 tháng 1 năm 2026, được kỳ vọng sẽ cuối cùng bãi bỏ ENT đối với các quốc gia thành viên CPTPP (bao gồm cả Nhật Bản).
Tổng quan thị trường
Thị trường bán lẻ được hỗ trợ bởi tầng lớp trung lưu đang phát triển. Thị trường này tăng trưởng với tốc độ trung bình hằng năm khoảng 10% trong giai đoạn 2010–2024, trong đó giá trị gia tăng của ngành Bán buôn và Bán lẻ (bao gồm sửa chữa ô tô và xe máy) chiếm khoảng 10% GDP vào năm 2024.
Theo cơ sở dữ liệu của B&Company, tổng doanh thu của các doanh nghiệp trong ngành bán lẻ tăng trưởng với tốc độ hằng năm khoảng 10% trong giai đoạn 2017–2023, đạt 59 tỷ USD vào năm 2023. Tuy nhiên, một bộ phận đáng kể, chẳng hạn như các cửa hàng cá thể, không được tính vào doanh thu của doanh nghiệp; do đó, quy mô tổng thể của thị trường bán lẻ được ước tính lớn hơn vài lần.
Retail Enterprise Sales in Vietnam
Đơn vị: tỷ USD
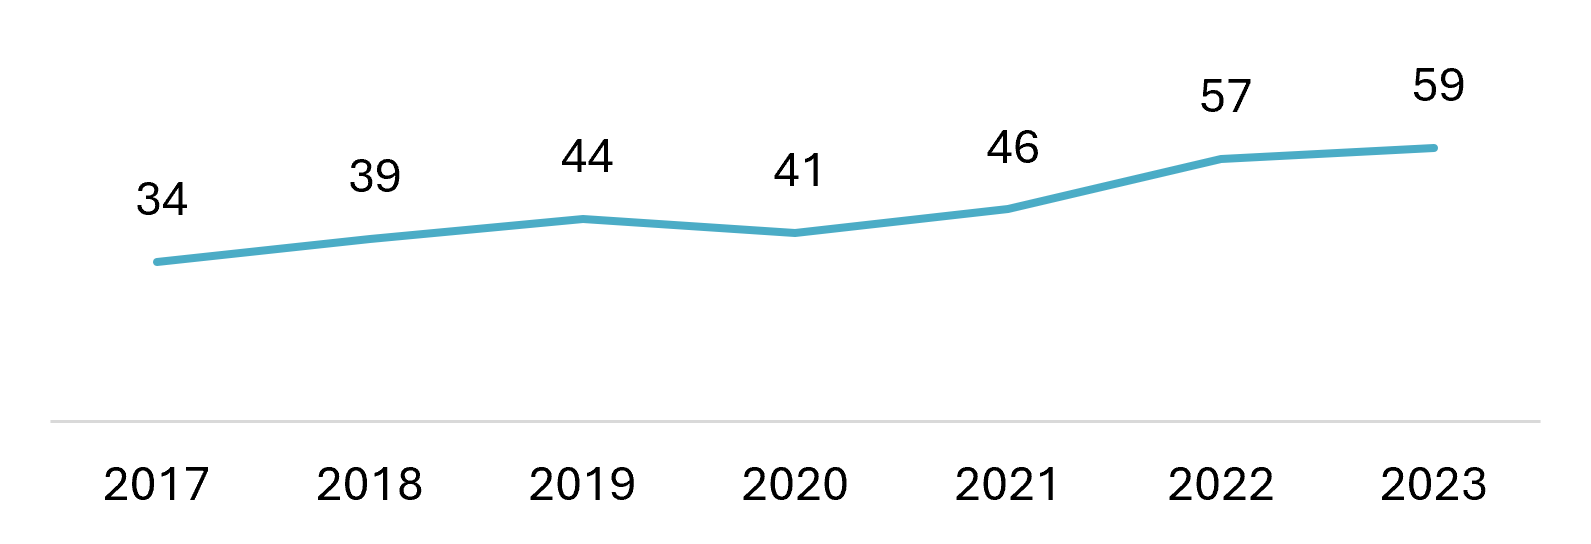
Nguồn: Cơ sở dữ liệu doanh nghiệp B&Company
Các kênh bán lẻ truyền thống vẫn đóng vai trò trọng tâm trong đời sống hằng ngày nhưng đang dần nhường chỗ cho các mô hình hiện đại. Năm 2024, ước tính 61% doanh số bán lẻ đến từ các chợ truyền thống và cửa hàng tạp hóa nhỏ do các hộ kinh doanh độc lập sở hữu, giảm từ mức 73% vào năm 2020.
Trong khi đó, tỷ trọng bán lẻ hiện đại (siêu thị, đại siêu thị, chuỗi cửa hàng tiện lợi, v.v.) đã tăng từ 22% năm 2020 lên 29% năm 2024. Trong giai đoạn này, số lượng điểm bán lẻ hiện đại đã tăng hơn gấp đôi, đạt khoảng 16.300 cửa hàng. Các cửa hàng tiện lợi và minimart chiếm gần một nửa tổng số điểm bán hiện đại.
Ngoài ra, thương mại điện tử (EC) đã tăng lên khoảng 10% (từ 5% vào năm 2020). Người tiêu dùng đang dần chuyển từ các chợ truyền thống sang bán lẻ hiện đại và mua sắm trực tuyến, với nhu cầu về chất lượng, sự tiện lợi và đa dạng[1].
Thời điểm chuyển đổi sang mô hình chuỗi cửa hàng hiện đại có sự khác biệt đáng kể giữa các ngành. Các nhà bán lẻ điện máy đã dẫn đầu xu hướng này trong hơn một thập kỷ, với nhiều thương hiệu bán lẻ nhanh chóng mở rộng mạng lưới cửa hàng. Thời điểm này tương ứng với sự phổ cập của các thiết bị gia dụng, máy ảnh kỹ thuật số, điện thoại thông minh và các sản phẩm tương tự. Tuy nhiên, hệ quả là hai thành phố lớn có thể đã đạt đến mức bão hòa. Trong giai đoạn 2023–2024, các chuỗi lớn như Dien May Xanh và Nguyen Kim đã đóng hàng chục cửa hàng do lượng khách hàng sụt giảm. Mặc dù tăng trưởng vẫn tiếp diễn tại các khu vực nông thôn, việc mở rộng cửa hàng về cơ bản đã hoàn tất chu kỳ ngay cả tại các thành phố cấp tỉnh lớn. Trong khi đó, các chuỗi nhà thuốc đang trong giai đoạn tăng trưởng nhanh. Các chuỗi nhà thuốc lớn như FPT Long Chau đã tăng số lượng cửa hàng thêm 20% trong năm 2024, đạt hơn 3.200 cửa hàng, để đáp ứng nhu cầu chăm sóc sức khỏe ngày càng tăng. Các công ty như FPT và Mobile World, vận hành nhiều thương hiệu bán lẻ trong đa dạng nhóm sản phẩm, đang điều chỉnh trọng tâm dựa trên sự thay đổi trong hành vi người tiêu dùng và thận trọng thử nghiệm các mô hình mới. Ngoài ra, các chuỗi chuyên ngành đang đa dạng hóa và mở rộng sang nhiều sản phẩm khác nhau, thúc đẩy sự hình thành của các chuỗi hiện đại chuyên về nội thất, thời trang, sản phẩm trẻ em, sách/văn phòng phẩm, sản phẩm dành cho thú cưng, rượu vang và mô hình giá cố định.
Siêu thị
Siêu thị là cấu phần cốt lõi của lĩnh vực bán lẻ hiện đại. Các doanh nghiệp trong nước và quốc tế đang tích cực mở rộng hoạt động tại các thành phố và tỉnh lớn. Co.opmart của Saigon Co.op (chuỗi siêu thị nội địa đầu tiên của Việt Nam, thành lập năm 1996) vận hành 128 cửa hàng trên toàn quốc[2]. Trong khi đó, WinMart (trước đây là VinMart, hiện thuộc Masan Group) và các đại siêu thị Big C/GO! thuộc sở hữu của Thái Lan đều vận hành hơn 100 cửa hàng, hiện diện tại hầu hết các tỉnh. Các nhà đầu tư nước ngoài như Aeon và Lotte cũng đã phát triển các siêu thị lớn và trung tâm mua sắm tại Việt Nam từ những năm 2000. Các nhà bán lẻ thực phẩm hiện đại cung cấp danh mục sản phẩm đa dạng (bao gồm cả hàng nhập khẩu), cơ sở vật chất sạch sẽ, có điều hòa và tiêu chuẩn an toàn thực phẩm cao, qua đó nhận được sự ủng hộ của tầng lớp trung lưu đang mở rộng.
Các siêu thị đang tăng trưởng nhanh tại khu vực đô thị và từng bước mở rộng sang các vùng nông thôn. Người tiêu dùng ngày càng ưu tiên các sản phẩm có thương hiệu, chất lượng cao và đáng tin cậy. Mở rộng vào khu vực nông thôn vẫn là một cơ hội chưa được khai thác. Với dân số nông thôn chiếm khoảng 60%, khu vực này được kỳ vọng sẽ mang lại tiềm năng tăng trưởng dài hạn cho các siêu thị bên ngoài các thành phố lớn[3].
Cửa hàng tiện lợi
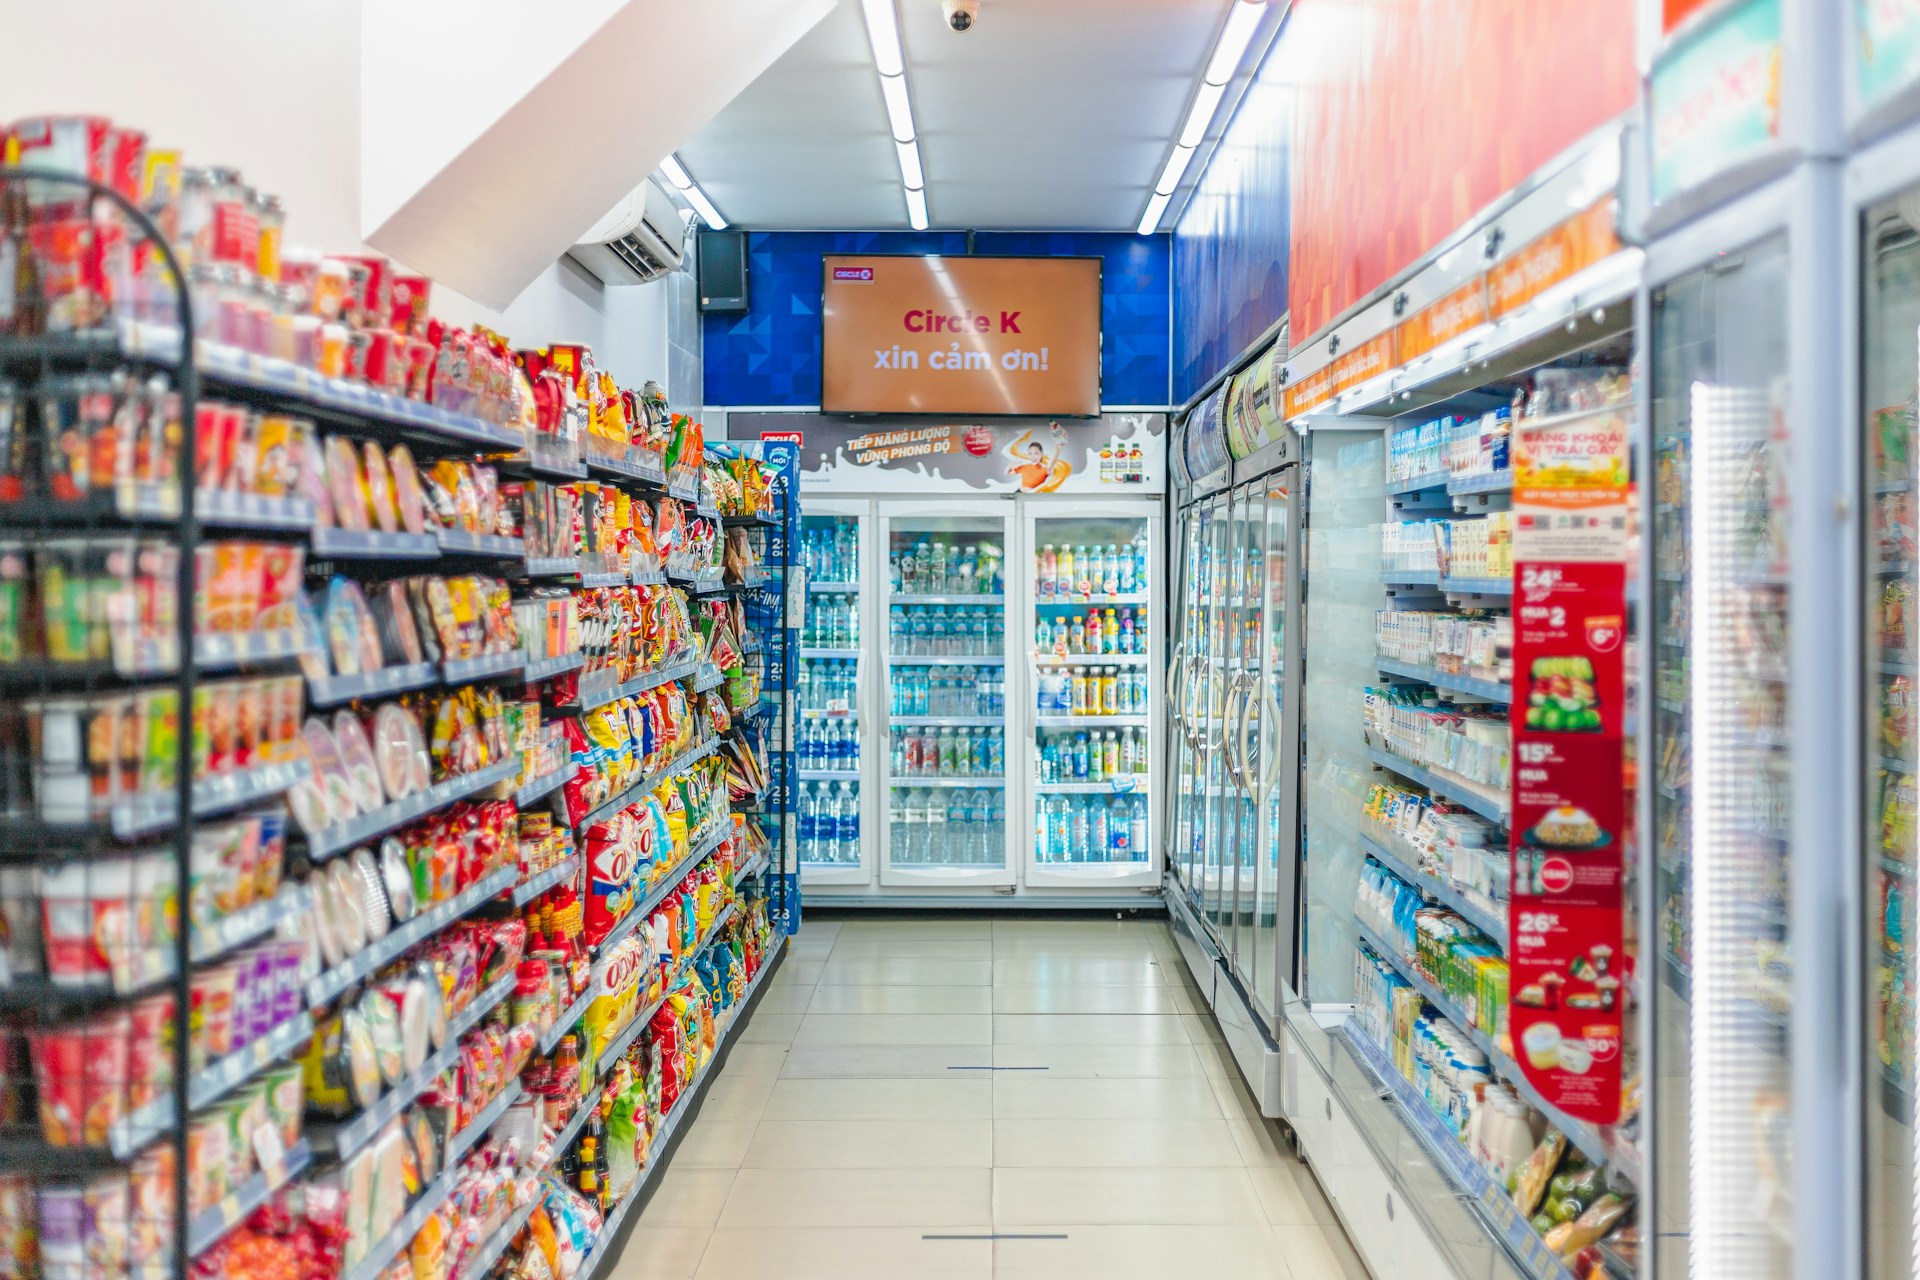
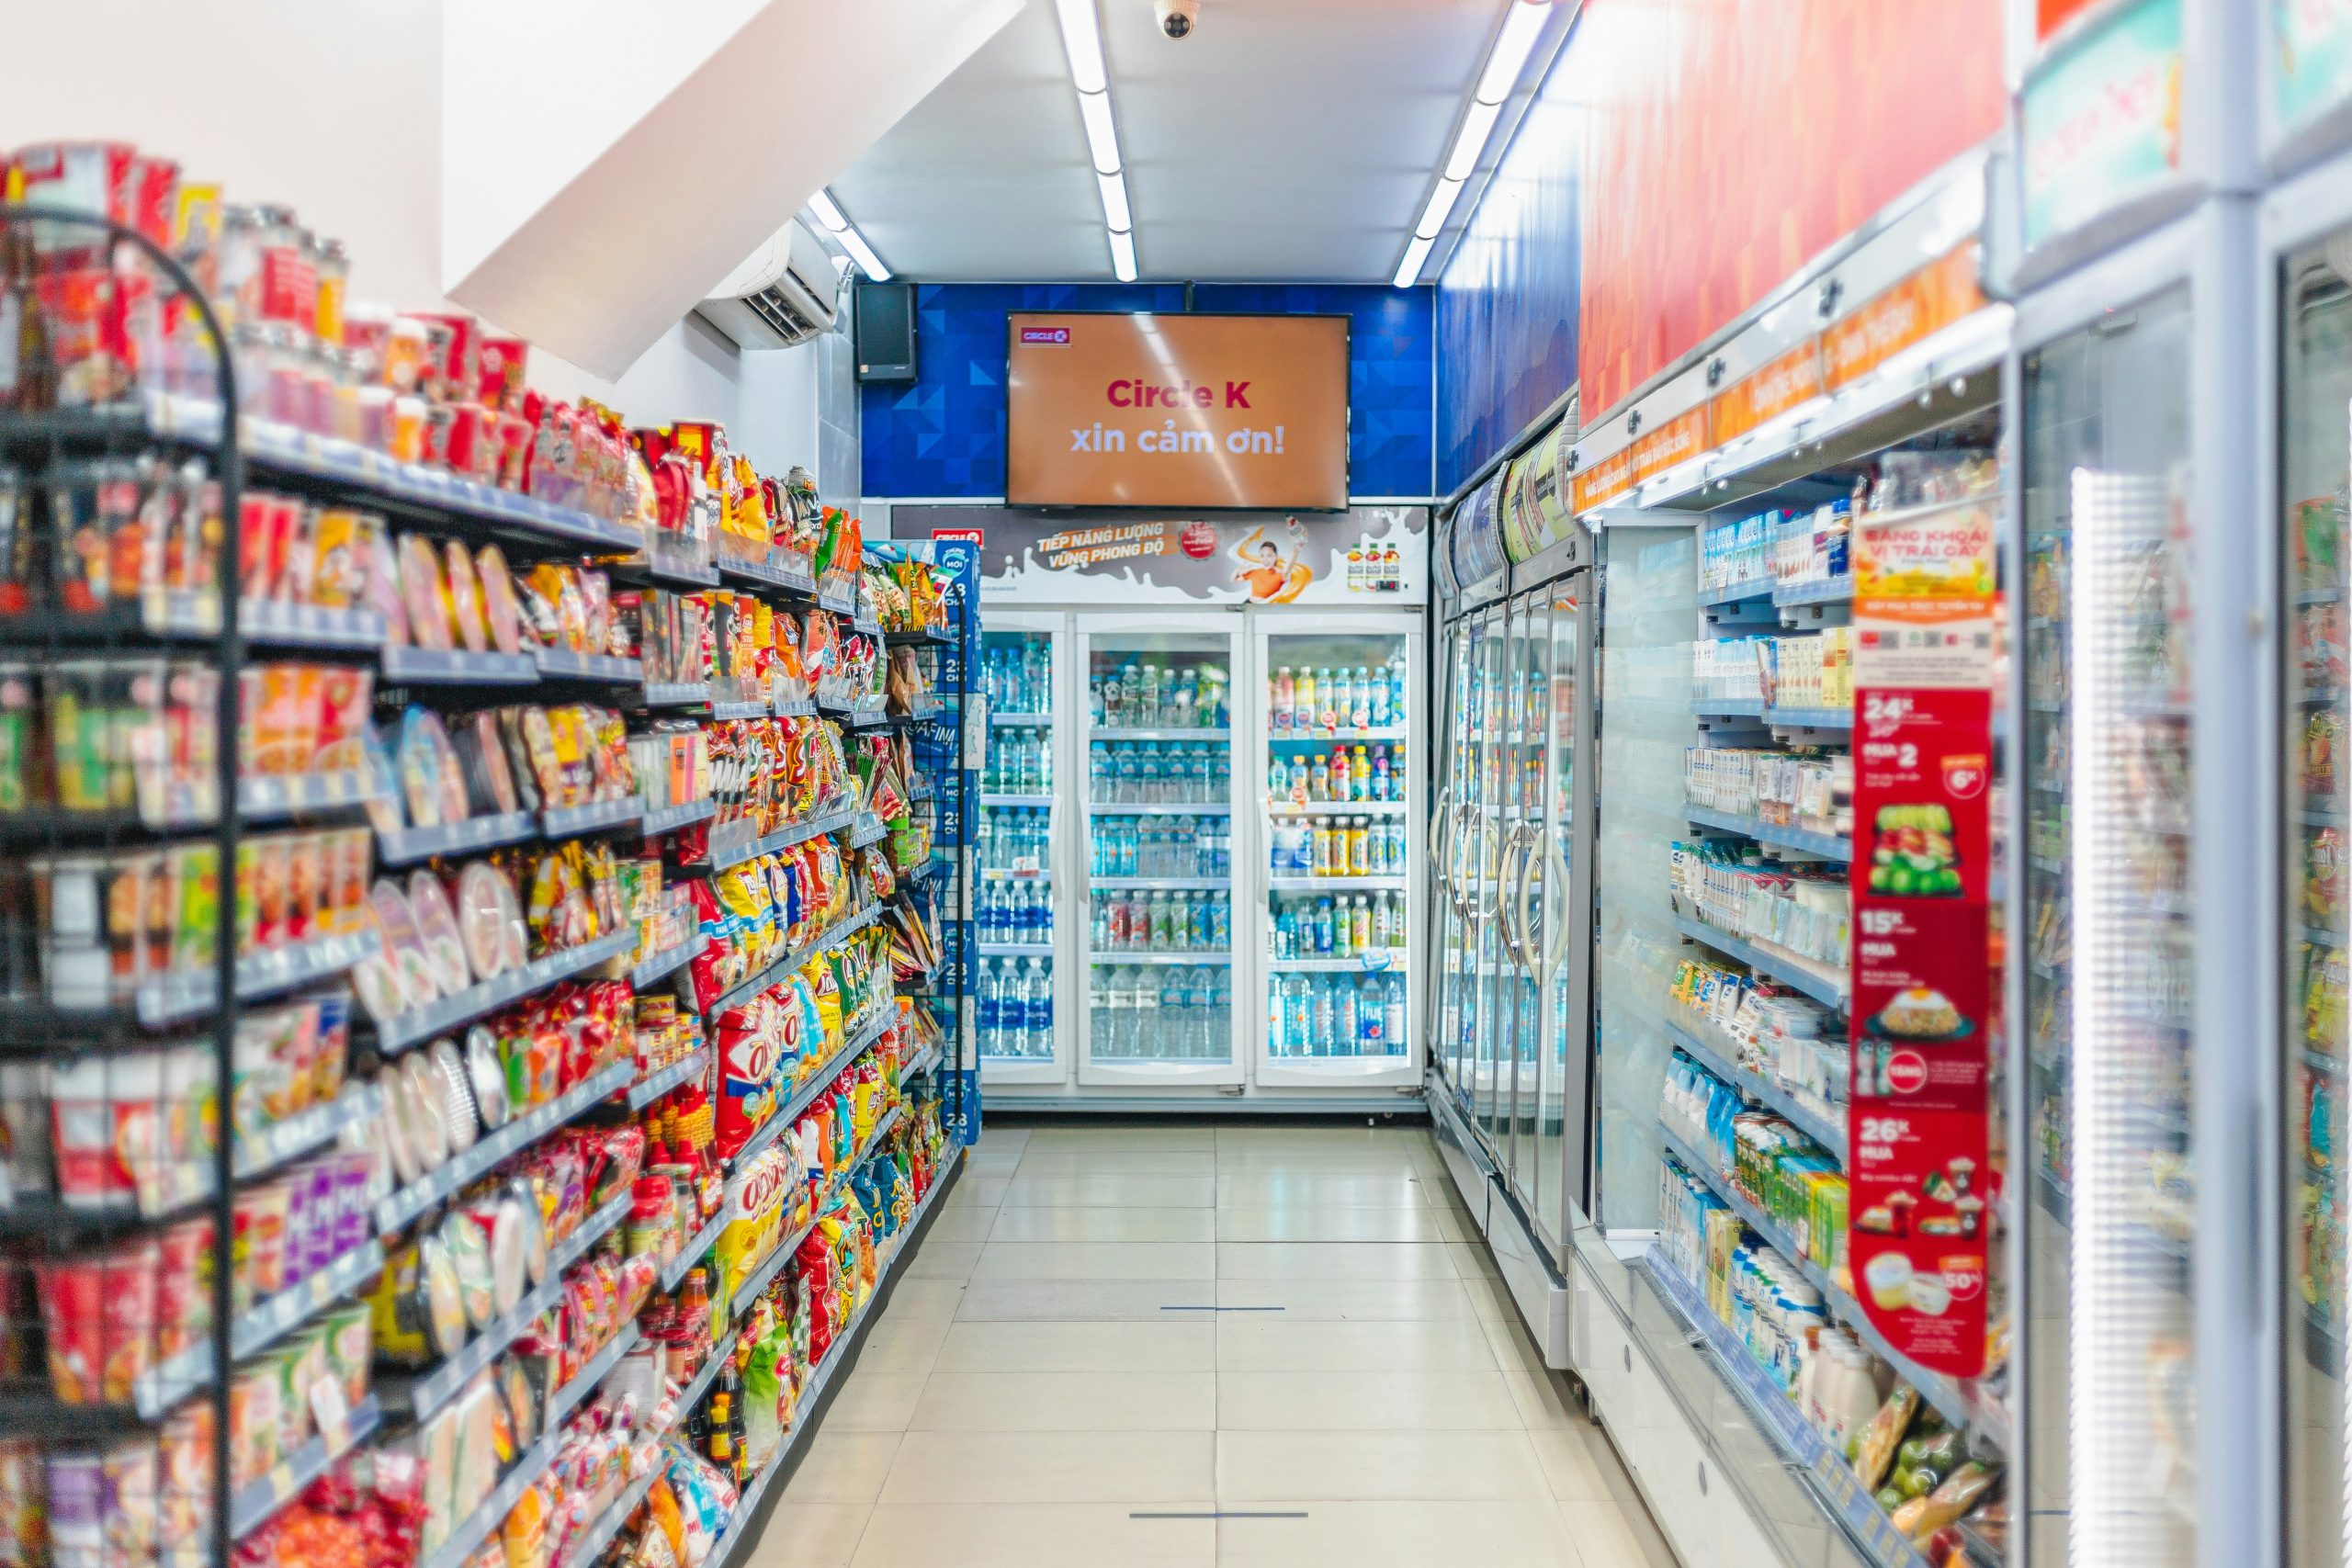
Các cửa hàng tiện lợi đã tăng trưởng nhanh chóng trong thập kỷ qua, bắt đầu định hình lại diện mạo bán lẻ đô thị. Những cửa hàng nhỏ hoạt động 24 giờ này cung cấp đồ ăn mang đi, đồ uống và các nhu yếu phẩm hằng ngày, đáp ứng lối sống bận rộn. Số lượng cửa hàng tiện lợi đã tăng vọt, với các doanh nghiệp nước ngoài và trong nước cạnh tranh giành thị phần. Circle K khai trương vào năm 2008, trở thành chuỗi cửa hàng tiện lợi đầu tiên thuộc sở hữu nước ngoài tại Việt Nam và hiện vận hành khoảng 500 cửa hàng trên toàn quốc. GS25, 7-Eleven, Family Mart và Ministop tập trung chủ yếu ở miền Nam. Các chuỗi cửa hàng nước ngoài đã giới thiệu những mô hình bán lẻ hiện đại, thiết kế cửa hàng vượt trội và danh mục sản phẩm phong phú (bao gồm nhiều mặt hàng nhập khẩu và đồ chế biến sẵn), qua đó ngày càng được người tiêu dùng trẻ và người dân đô thị ưa chuộng.
Một cửa hàng 7-Eleven tại Việt Nam
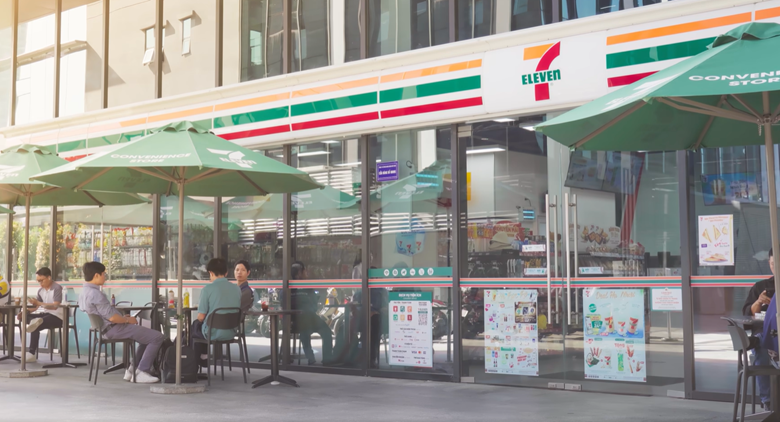
Nguồn: 7-Eleven Việt Nam
Các động lực tăng trưởng bao gồm quá trình đô thị hóa (tỷ lệ đô thị hóa khoảng 30%), nhu cầu tiện lợi và sự gia tăng nhanh chóng của nhóm người tiêu dùng trẻ am hiểu công nghệ. Số hóa đang được đẩy mạnh, với nhiều chuỗi cung cấp hình thức thanh toán không tiền mặt, đặt hàng trực tuyến và dịch vụ giao hàng nhằm thích ứng với sự thay đổi trong thói quen tiêu dùng. Tuy nhiên, hoạt động mở rộng hiện chủ yếu giới hạn tại các trung tâm đô thị lớn. Cạnh tranh để giành nguồn cầu hạn chế rất gay gắt, trong khi các chuỗi dễ bị ảnh hưởng bởi chi phí thuê mặt bằng tăng vọt, khiến khả năng sinh lời trở thành thách thức dai dẳng đối với một số doanh nghiệp. Dù vậy, lĩnh vực này được kỳ vọng sẽ duy trì mức tăng trưởng hai chữ số nhờ tầng lớp trung lưu mở rộng và nhu cầu ngày càng tăng đối với sự tiện lợi trong tiêu dùng.
Thương mại điện tử (EC)
EC đã phát triển đến quy mô làm thay đổi căn bản toàn bộ ngành bán lẻ, đặc biệt trong những năm gần đây. Năm 2024, quy mô thị trường thương mại điện tử được ước tính đạt 22 tỷ USD, tăng 20% so với năm 2023. Dự kiến thị trường sẽ đạt 63 tỷ USD vào năm 2030. Việt Nam hiện là thị trường thương mại điện tử lớn thứ ba Đông Nam Á (sau Indonesia và Thái Lan), và việc vượt qua Thái Lan chỉ còn là vấn đề thời gian[4].
Với 79 triệu người dùng Internet và mức độ kết nối di động phổ biến, lượng người sử dụng các nền tảng như Shopee, Lazada, Tiki và nền tảng thương mại xã hội mới nổi TikTok Shop đang tăng mạnh. Doanh số của TikTok Shop tăng 151% trong năm 2024, trong khi Shopee ghi nhận mức tăng 66%. Thị phần đang dịch chuyển nhanh chóng, khi một số doanh nghiệp từng dẫn đầu chứng kiến mức sụt giảm mạnh, tạo ra bối cảnh cạnh tranh rõ nét theo hướng bên thắng chiếm phần lớn thị trường[5] . Sự bùng nổ của hoạt động mua sắm trực tuyến cũng được hỗ trợ bởi sự mở rộng của thanh toán số (thanh toán trực tuyến đạt 149 tỷ USD vào năm 2024, tăng 18%) và các chính sách thúc đẩy phát triển thương mại điện tử.
Tuy nhiên, các thách thức vẫn tồn tại. Cơ sở hạ tầng logistics trên toàn quốc còn chưa phát triển, gây ra tình trạng giao hàng chậm trễ bên ngoài các thành phố lớn. Sự gia tăng của hàng giả và hàng kém chất lượng (bao gồm hàng nhái xa xỉ và mỹ phẩm giả) đang làm xói mòn niềm tin của người tiêu dùng. Các cơ quan chức năng đã tăng cường trấn áp; nền tảng Temu của Trung Quốc đã bị đình chỉ tạm thời ngay sau khi gia nhập thị trường Việt Nam vào đầu năm 2025 do vi phạm quy định.
Tuy nhiên, EC được kỳ vọng sẽ tiếp tục tăng trưởng nhanh chóng. Hiện lĩnh vực này chiếm hai phần ba quy mô thị trường kinh tế số và đóng vai trò quan trọng trong việc giúp các nhà bán lẻ tiếp cận khách hàng trên toàn quốc. Các chiến lược bán lẻ đa kênh kết hợp thương mại điện tử và bán lẻ hiện đại đang trở thành yêu cầu nền tảng, thay vì chỉ là yếu tố tạo khác biệt.
Cơ sở hạ tầng bán lẻ
Các chương trình thanh toán và khách hàng thân thiết đang làm thay đổi trải nghiệm mua sắm. Giao dịch không tiền mặt đang tăng trưởng nhanh chóng, được hỗ trợ bởi sự phổ biến của mã QR và ví điện tử (MoMo, ZaloPay, VNPay), cùng với quá trình chuyển đổi số của các ngân hàng. Điều này cho phép thực hiện giao dịch nhanh hơn cả trực tuyến và tại cửa hàng, đồng thời hỗ trợ các chương trình khách hàng thân thiết dựa trên dữ liệu.
Để hỗ trợ EC và giao hàng nhanh, các hệ thống quản lý logistics và phân phối (DMS) đang không ngừng phát triển. DMS của Việt Nam, bao phủ hơn một triệu nhà bán lẻ truyền thống, thuộc nhóm lớn nhất thế giới. Hệ thống này tiếp tục được nâng cao thông qua sự cạnh tranh giữa các công ty công nghệ thông tin tư nhân và doanh nghiệp nhà nước. Nhờ sử dụng hệ thống này, các nhà sản xuất có thể bán hàng hiệu quả cho thị trường bán lẻ truyền thống, vốn chiếm 70% thị trường.
Ngoài ra, các nhà bán lẻ đang đầu tư vào các trung tâm phân phối đô thị, hợp tác với những nhà cung cấp dịch vụ logistics chặng cuối như GHTK, Ninja Van và Ahamove, đồng thời áp dụng các công cụ quản lý hàng tồn kho và dự báo nhu cầu tiên tiến. Điều này cải thiện khả năng theo dõi hàng tồn kho và rút ngắn thời gian giao hàng. Khi người tiêu dùng kỳ vọng dịch vụ nhanh chóng và đáng tin cậy, đáp ứng những kỳ vọng này sẽ tạo ra lợi thế cạnh tranh.
Các công ty lớn
Kết hợp giữa các doanh nghiệp trong nước và những tập đoàn quốc tế lớn.
| KHÔNG | Công ty | Năm thành lập | Trụ sở chính | Quốc gia | Số lượng cửa hàng | Tổng quan |
| 1 | WinCommerce (WinMart/WinMart+) | 2014 | Thành phố Hồ Chí Minh | Vietnam | 3,692 | Nhà bán lẻ lớn nhất. VinMart (Vingroup) đổi tên sau thương vụ Masan Group mua lại vào năm 2019 |
| 2 | Bach Hoa Xanh | 2015 | Thành phố Hồ Chí Minh | Vietnam | 1,864 | Doanh nghiệp bán lẻ thực phẩm tươi sống thuộc nhà bán lẻ thiết bị công nghệ Mobile World |
| 3 | Saigon Co-op | 1989 | Thành phố Hồ Chí Minh | Vietnam | 128 | Tiên phong trong lĩnh vực bán lẻ hiện đại |
| 4 | Central Retail (GO!/Big C) | 1998 | Thành phố Hồ Chí Minh | Thái Lan | 42 trung tâm thương mại | Big C được Central Group của Thái Lan mua lại vào năm 2016 |
| 5 | MM Mega Market (Metro) | 2002 | Thành phố Hồ Chí Minh | Thái Lan | 21 | Các cửa hàng bán buôn theo mô hình kho hàng (5.000–10.000 m²), phục vụ cả doanh nghiệp và người tiêu dùng nói chung |
| 6 | Lotte Mart | 2008 | Thành phố Hồ Chí Minh | Hàn Quốc | 15 trung tâm thương mại | Một khu phức hợp quy mô lớn (có Lotte Department Store và các rạp chiếu phim) |
| 7 | AEON | 2014 | Hà Nội | Nhật Bản | 7 trung tâm thương mại
21 siêu thị (MaxValu) |
Mở cửa tại Thành phố Hồ Chí Minh vào năm 2014 và mở rộng sang các thành phố trong khu vực. Đang xây dựng các khu phức hợp mua sắm quy mô lớn, đáp ứng mọi nhu cầu tại một điểm đến |
| 8 | Vòng tròn K | 2008 | Thành phố Hồ Chí Minh | Hoa Kỳ | 499 | Chuỗi cửa hàng tiện lợi đầu tiên thuộc sở hữu nước ngoài, mở cửa 24 giờ mỗi ngày, kinh doanh đồ ăn nhẹ, đồ uống và các nhu yếu phẩm hằng ngày |
| 9 | GS25 | 2018 | Thành phố Hồ Chí Minh | Hàn Quốc | 236 | Liên doanh giữa GS Retail của Hàn Quốc và SonKim trong nước. Nhắm đến nhóm khách hàng trẻ với các món ăn nhẹ và dịch vụ mang phong cách Hàn Quốc |
| 10 | 7-Eleven | 2017 | Thành phố Hồ Chí Minh | Nhật Bản | 130 | Tập trung tại Thành phố Hồ Chí Minh và gần đây bắt đầu mở rộng ra Hà Nội. Cung cấp đa dạng các món ăn chế biến sẵn và đồ ăn nhẹ được phát triển phù hợp với khẩu vị địa phương |
Nguồn: Phân tích của B&Company
Các cửa hàng tiện lợi do những chuỗi lớn của nước ngoài dẫn dắt (Circle K, FamilyMart, 7-Eleven, GS25), thích ứng với lối sống đang thay đổi của người tiêu dùng tại các khu vực đô thị. Trong số các doanh nghiệp trong nước, VinCommerce trước đây vận hành VinMart+ (nay thuộc Masan), trong khi các chuỗi nhỏ hơn như B’s Mart (thuộc sở hữu của Thái Lan nhưng được vận hành tại địa phương) cũng hiện diện.
M&A đã trở thành một phương thức mở rộng nhanh chóng. Thương vụ Masan mua lại VinCommerce (VinMart) vào năm 2019 đã đưa công ty lên vị trí dẫn đầu chỉ sau một đêm. Thương vụ Central Group mua lại Big C vào năm 2016 giúp tập đoàn này ngay lập tức sở hữu mạng lưới cửa hàng và thương hiệu trên toàn quốc của Big C, được xây dựng trong nhiều năm.
Đọc thêm
Phỏng vấn B&Company: Tình hình bán lẻ tại Việt Nam và tác động của Nghị quyết 68
[1] B&Company (2025)
[2] The-siv (2025)
[3] B&Company (2025)
[4] Bản tin Việt Nam (2025)
[5] B&Company (2025)
Bài viết liên quan






Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN