日本語
 English
 Tiếng Việt
 简体中文
 한국어
2014年10月15日
業界レビュー
コメント: コメントはまだありません.
06-10-2014
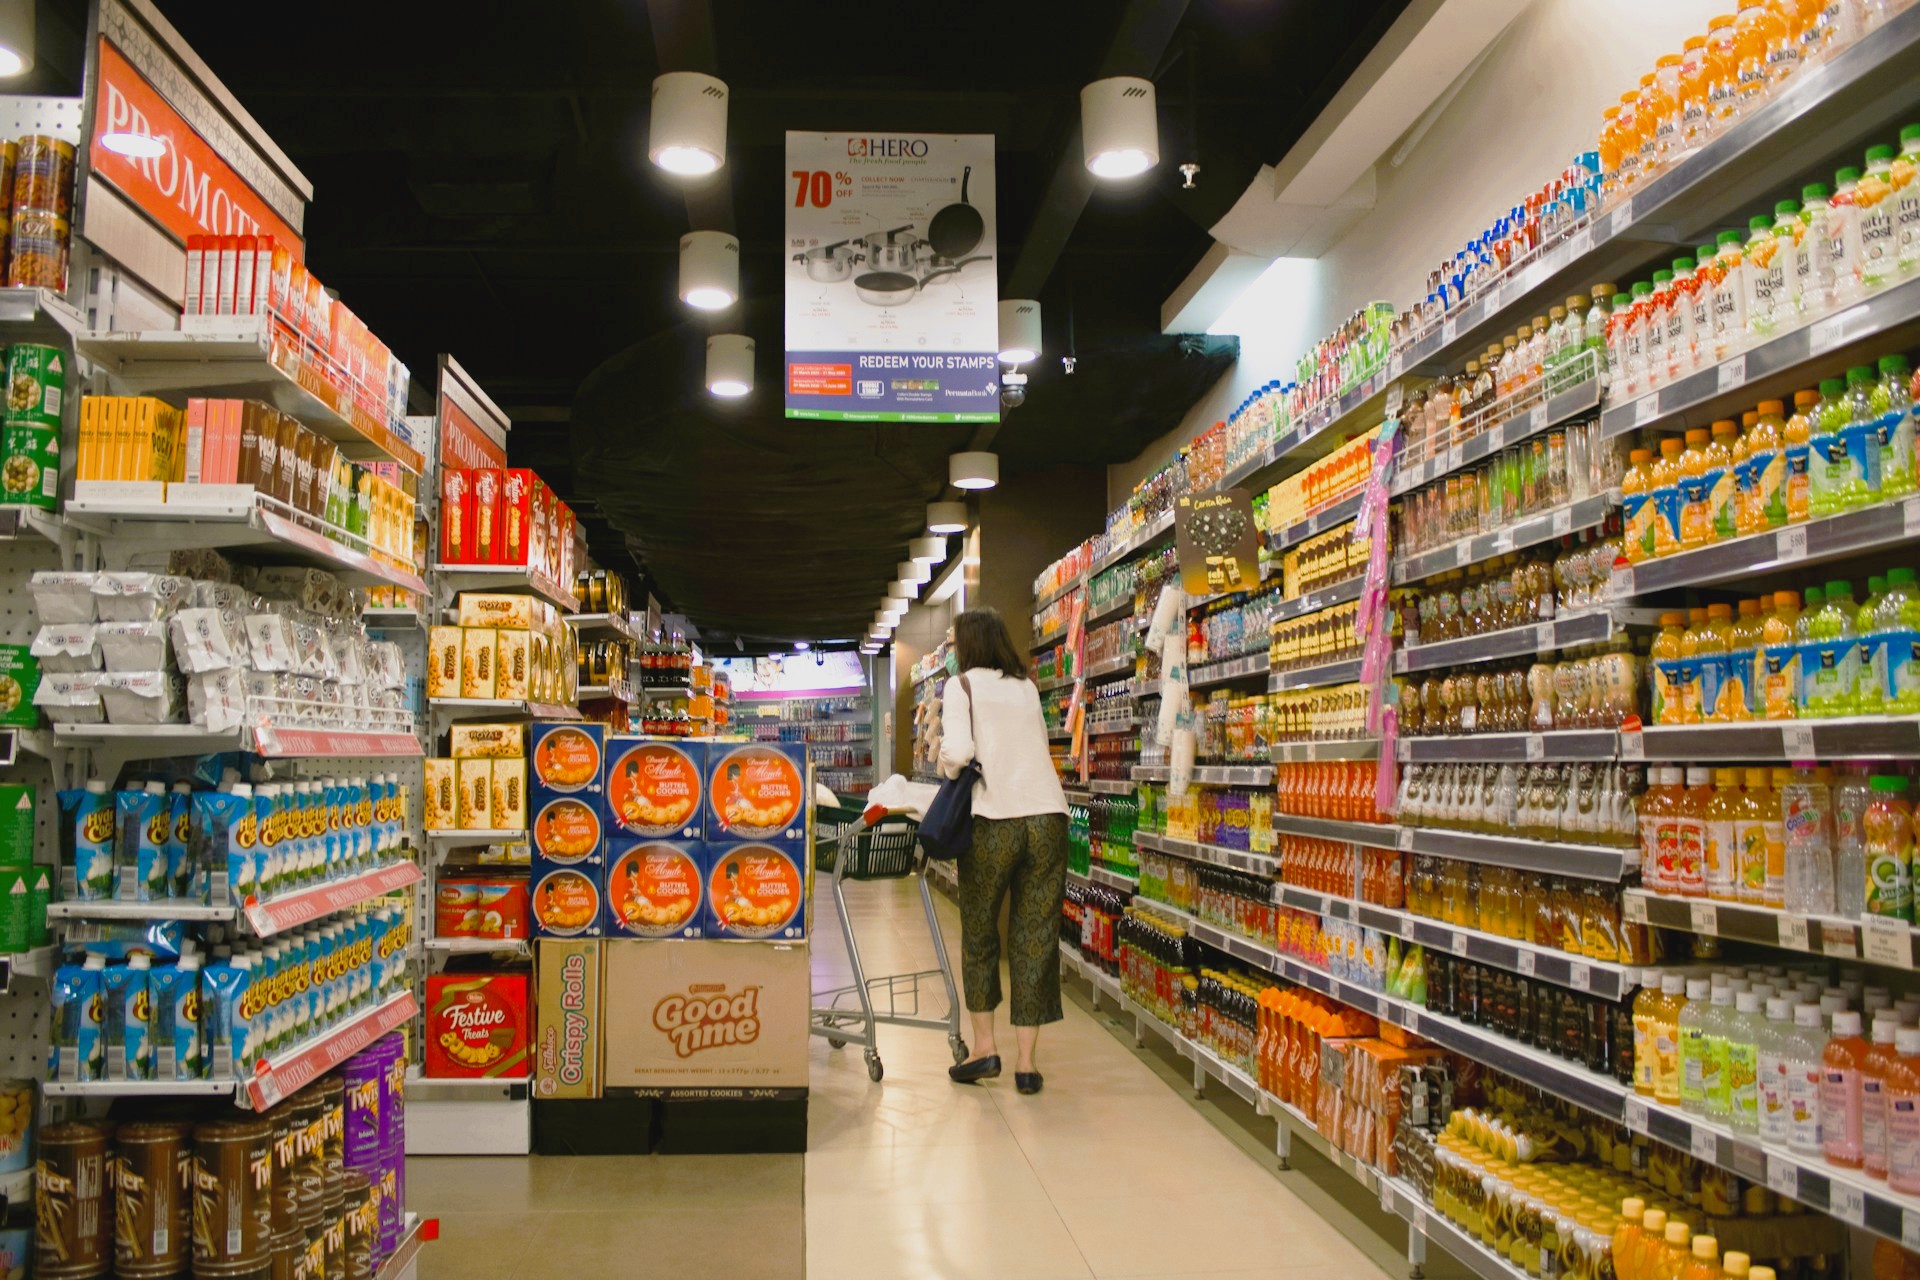
2013年には、総消費量の80%%が、市場や食料品店などの伝統的な販売チャネルを通じて生み出された。一方、市場への外国投資が増加し、コンビニエンスストアやミニスーパーマーケットの利用が徐々に普及していることから、現代的な販売チャネルへの需要は高まっている。.
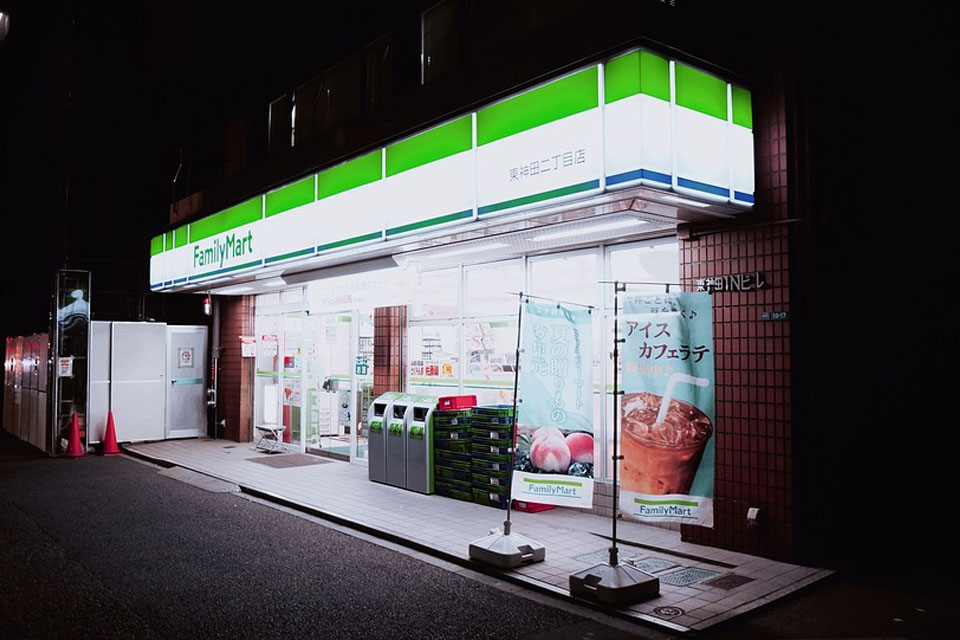
Shop & Go(シンガポール–2005年)やCircle K(米国–2008年)などの先行ブランドに続き、FamilyMart(日本–2010年)、MiniStop(日本–2011年)、B’sMart(タイ–2013年)などの新しいブランドもベトナムの小売市場に参入した。2014年には、Shop & Goが店舗数(108店舗)で最大のコンビニエンスストアチェーンとなり、月2~3店舗のペースで拡大していることから、2014年末までに130店舗に達すると見込まれている。さらに、他社も投資拡大を続けた。例えば、B’sMartは2018年までに300店舗を取得する計画を立てている。また、FamilyMartはかつて事業規模の縮小を余儀なくされたものの、継続的に再投資を行っており、これはベトナム市場の魅力度の高さを示している。具体的には、FamilyMartは2010年にベトナムの小売市場に参入したが、2年後、事業パートナーがタイ企業に買収されたため、合弁契約を解消し、それまでの全店舗がB’sMartに改称された。その後、FamilyMartは再び店舗網を拡大する計画を掲げて市場に復帰した。その結果、2014年にはフランチャイズ形態のFamily Mart店舗が57店舗存在した。.
外国企業だけでなく、国内企業もコンビニエンスストア業界に投資した。例えば、Haproスーパーマーケットはコンビニエンスストア20店舗とミニスーパーマーケット13店舗を開設した。国内企業はすべて店舗数の面で市場シェアを拡大する目標を掲げているものの、Haproのような大手企業でさえ市場シェアはわずか5%にとどまっている。主な理由は、外国企業が事業経験と資金力で優位性を持っているためである。外国企業は利便性の高い立地に店舗を開設できる一方、国内投資家の半数以上は資金面で困難に直面しており、顧客サービスのスキルや商品陳列などの専門性も不足していた。例えば、非効率な流通システムにより、G7は価格面でも商品バラエティーの面でも競争優位性を持っていない。2006年には同社は500店舗を保有していたが、2010年にはその半数以上が売却された。その後、2011年にG7MartはMinistopと提携してG7-Ministopを設立し、現在、G7-Ministopの店舗はMinistopブランドの下で運営されている。.