Tiếng Việt
 English
 日本語
 简体中文
 한국어
Tình hình tiền di động tại Việt Nam
Việt Nam đang chứng kiến sự gia tăng mạnh mẽ trong việc sử dụng tiền di động, làm thay đổi căn bản hệ sinh thái thanh toán không tiền mặt của đất nước. Chính phủ Việt Nam đã tích cực thúc đẩy tiền di động như một động lực chủ chốt của các giao dịch không tiền mặt, đặc biệt tại các khu vực nông thôn, miền núi và hải đảo, nơi dịch vụ ngân hàng truyền thống còn hạn chế. Được thí điểm trên toàn quốc trong giai đoạn 2021–2023, dịch vụ tiền di động tại Việt Nam đã được gia hạn đến ngày 31 tháng 12 năm 2024 theo Nghị quyết 192 của Chính phủ. Phương thức thanh toán không tiền mặt đổi mới này cho phép khách hàng sử dụng tài khoản viễn thông để thực hiện nhiều loại giao dịch mà không cần tài khoản ngân hàng, điện thoại thông minh hoặc kết nối internet, qua đó thúc đẩy đáng kể tài chính toàn diện trên toàn quốc.
Sự phát triển của tiền di động tại Việt Nam rất ấn tượng. Tính đến tháng 5 năm 2024, cả nước có hơn 8,8 triệu người dùng tiền di động, tăng 3.3% so với tháng trước. Đáng chú ý, 72% trong số này (6,3 triệu người) sinh sống tại các khu vực nông thôn và vùng sâu, vùng xa, cho thấy dịch vụ đã thành công trong việc tiếp cận các nhóm dân cư chưa được phục vụ đầy đủ. Số điểm chấp nhận tiền di động cũng tăng mạnh lên 275.879 điểm, tăng 9.56% so với tháng 4 năm 2024. Tổng số giao dịch đạt hơn 119 triệu, tăng 8%, với tổng giá trị vượt 4.462 tỷ đồng, tăng 7%. Những số liệu này nhấn mạnh tốc độ tiếp nhận nhanh chóng của tiền di động như một phương thức thanh toán không tiền mặt được ưa chuộng tại Việt Nam[1].
Mobile Money in mountainous areas in Vietnam
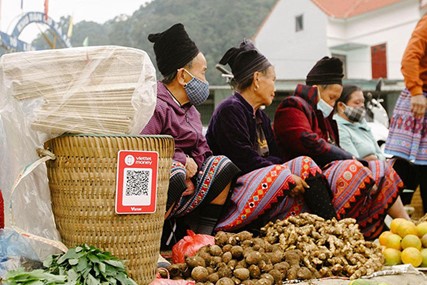
Nguồn: https://www.quangninh.gov.vn/so/sothongtinTT/Trang/ChiTietTinTuc.aspx?nid=7492
Một số yếu tố then chốt đang thúc đẩy mức tăng trưởng đáng kể này của tiền di động. Thứ nhất, tỷ lệ phổ cập điện thoại thông minh cao, với hơn 70% dân số sở hữu điện thoại thông minh vào năm 2023, đã tạo nền tảng vững chắc cho các dịch vụ tiền di động. Thứ hai, đại dịch COVID-19 đã đẩy nhanh quá trình chuyển dịch sang thanh toán số, khi nhiều người tiêu dùng và doanh nghiệp sử dụng tiền di động như một giải pháp thay thế tiền mặt an toàn hơn. Thứ ba, sự hỗ trợ của Chính phủ đóng vai trò quan trọng, với các quy định thuận lợi như Thông tư số 23/2020/TT-NHNN cho phép các nhà mạng cung cấp dịch vụ tiền di động mà không yêu cầu người dùng phải có tài khoản ngân hàng. Thứ tư, việc các nhà mạng lớn gia nhập thị trường đã dẫn đến hoạt động tiếp thị mạnh mẽ và nhiều ưu đãi hấp dẫn, qua đó tiếp tục thúc đẩy việc thu hút người dùng.
Các nhà cung cấp dịch vụ tiền di động
Thị trường tiền di động của Việt Nam hiện do ba nhà khai thác viễn thông lớn chi phối: Viettel cung cấp “Viettel Money”, VNPT cung cấp “VNPT Pay”, còn MobiFone đã ra mắt “MobiFone Money”. Các nhà cung cấp này đã tận dụng hạ tầng viễn thông và mối quan hệ khách hàng sẵn có để nhanh chóng triển khai dịch vụ tiền di động, cung cấp các tính năng như chuyển tiền giữa các cá nhân, thanh toán hóa đơn, thanh toán cho đơn vị chấp nhận thanh toán và nạp tiền điện thoại.
VNPT’s Mobile Money Service
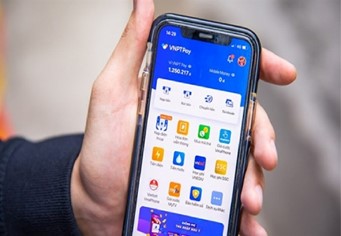
Nguồn: https://vnpt.com.vn/tu-van/tien-di-dong-o-viet-nam.html
Cơ hội và thách thức: Định hướng trong bối cảnh tiền di động
Sự phát triển của tiền di động tại Việt Nam mang lại những cơ hội và thách thức đáng kể. Dịch vụ này có thể cải thiện đáng kể mức độ bao trùm tài chính bằng cách tiếp cận nhóm dân cư chưa có tài khoản ngân hàng và nhóm chưa được các ngân hàng phục vụ đầy đủ, đặc biệt tại các khu vực nông thôn còn hạn chế về hạ tầng ngân hàng truyền thống. Việc sử dụng tiền di động trên diện rộng có thể thúc đẩy hoạt động kinh tế thông qua việc tạo điều kiện cho các giao dịch thuận tiện hơn và mở ra những cơ hội kinh doanh mới. Lĩnh vực này đang thúc đẩy đổi mới trong dịch vụ tài chính, khuyến khích phát triển các sản phẩm mới phù hợp với nhu cầu địa phương. Ngoài ra, các nhà cung cấp dịch vụ có thể khai thác dữ liệu giao dịch để cung cấp các sản phẩm tài chính được cá nhân hóa và cải thiện hoạt động đánh giá rủi ro.
Tuy nhiên, vẫn còn nhiều thách thức. Khi mức độ sử dụng tiền di động tăng lên, nguy cơ gian lận và các mối đe dọa an ninh mạng cũng gia tăng, đòi hỏi phải đầu tư mạnh vào các biện pháp bảo mật vững chắc. Việc mở rộng vùng phủ sóng di động ổn định đến các khu vực nông thôn vẫn là một thách thức, đồng thời nhiều người dùng tiềm năng, đặc biệt tại khu vực nông thôn, có thể thiếu kiến thức số và kiến thức tài chính cần thiết để sử dụng đầy đủ các dịch vụ tiền di động.
Triển vọng tương lai về tiền di động
Triển vọng tiền di động tại Việt Nam rất khả quan. Cam kết của Chính phủ trong việc xây dựng nền kinh tế số nhiều khả năng sẽ dẫn đến gia tăng đầu tư vào hạ tầng số và phát triển kỹ năng, qua đó tiếp tục thúc đẩy việc sử dụng tiền di động. Theo Chương trình Chuyển đổi số quốc gia của Chính phủ[2], Việt Nam đặt mục tiêu 80% người trưởng thành sử dụng các phương thức thanh toán điện tử vào năm 2025, được hỗ trợ bởi các chiến dịch khuyến mại và ưu đãi dành cho doanh nghiệp cũng như người tiêu dùng. Hơn nữa, xu hướng thúc đẩy mạnh mẽ thanh toán không tiền mặt sẽ tiếp tục, với các sáng kiến như khuyến khích thanh toán bằng mã QR và phát triển hạ tầng thanh toán quốc gia, qua đó tạo ra một hệ sinh thái liên kết chặt chẽ hơn. Bên cạnh đó, khi người tiêu dùng Việt Nam ngày càng quen thuộc với thanh toán kỹ thuật số, sở thích của họ nhiều khả năng sẽ tiếp tục chuyển dịch sang các giải pháp tiền di động, nhờ tính tiện lợi, tốc độ và mức độ chấp nhận ngày càng cao ở nhiều nhóm tuổi và nhóm nhân khẩu học khác nhau.
Cơ hội kinh doanh
Sự phát triển của tiền di động cũng mang lại những cơ hội đáng kể cho nhiều lĩnh vực kinh doanh. Các doanh nghiệp ICT cung cấp nền tảng công nghệ cho dịch vụ tiền di động, bao gồm các nhà phát triển phần mềm, công ty an ninh mạng và nhà sản xuất thiết bị viễn thông, được kỳ vọng sẽ tăng trưởng. Các công ty tư vấn chuyển đổi số có thể tận dụng xu hướng tiền di động để hỗ trợ các doanh nghiệp truyền thống thích ứng và tích hợp những giải pháp thanh toán này. Các công ty fintech và tổ chức tài chính truyền thống có thể phát triển những sản phẩm, dịch vụ đổi mới nhằm bổ trợ hoặc xây dựng trên các nền tảng tiền di động. Sự phổ biến của tiền di động nhiều khả năng sẽ thúc đẩy thương mại điện tử phát triển, tạo cơ hội cho các nhà bán lẻ trực tuyến và nhà cung cấp dịch vụ.
Tóm lại, sự gia tăng nhanh chóng của số lượng người dùng tiền di động tại Việt Nam cho thấy một sự chuyển dịch đáng kể trong bức tranh tài chính của đất nước. Được thúc đẩy bởi tiến bộ công nghệ, các quy định hỗ trợ và sự thay đổi trong sở thích của người tiêu dùng, tiền di động được kỳ vọng sẽ đóng vai trò quan trọng trong nền kinh tế số của Việt Nam.
[1] https://vietnamnet.vn/luong-nguoi-su-dung-mobile-money-tai-viet-nam-tang-nhanh-2300552.html
[2] Quyết định số 749/QĐ-TTg
| Công ty B&Company, Inc.
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi gần đây đã phát triển một cơ sở dữ liệu gồm hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ thắc mắc nào. info@b-company.jp + (84) 28 3910 3913 |
Đọc các bài viết khác