 日本語
 English
 Tiếng Việt
 简体中文
 한국어
ベトナムが2025年から2026年にかけての温室効果ガス排出割当量の試験的導入を承認したことは、広範な気候変動対策への取り組みから、実践的な炭素規制へと移行する上で大きな一歩となる。
2026年4月15日
最新ニュース&レポート / ベトナム速報
コメント: コメントはまだありません.
ベトナムによる2025~2026年のGHG排出クオータ試行承認は、広範な気候コミットメントから実務的な炭素規制への大きな転換を示す。決定第263/QĐ-TTg号および決定第699/QĐ-BNNMT号の下で、政府は34の火力発電所、25の鉄鋼施設、51のセメント工場に対する試行排出上限を設定した。これにより、電力、鉄鋼、セメントの各分野は、施設レベルでクオータベースの排出管理に直面するベトナム初のセクターとなり、同国の炭素市場発展がより具体的な段階に入ったことを示している。.
ベトナム、2025~2026年のGHG排出クオータ試行を承認
ベトナムによる2025~2026年の温室効果ガス排出クオータ試行承認は、広範な気候コミットメントから、より具体的な市場ベース規制への注目すべき転換を示す。2021年のCOP26で、ベトナムは2050年までにネットゼロ排出を達成することを公約した[1], 。その後、この公約は、炭素市場の構築と排出ガバナンスの強化を目的とした一連の国内政策措置へと落とし込まれてきた。2025年1月、政府はベトナムの炭素市場の設立・発展に向けた制度を承認し、国内炭素取引所を2025年半ばから2028年にかけて試行し、2029年から正式運用に移行するロードマップを定めた[2]. 。したがって、より広い政策方向は明確である。ベトナムは長期的な気候目標を追求するだけでなく、高排出部門における排出の上限設定、測定、そして将来的な取引に必要な制度的手段の整備を始めている。.
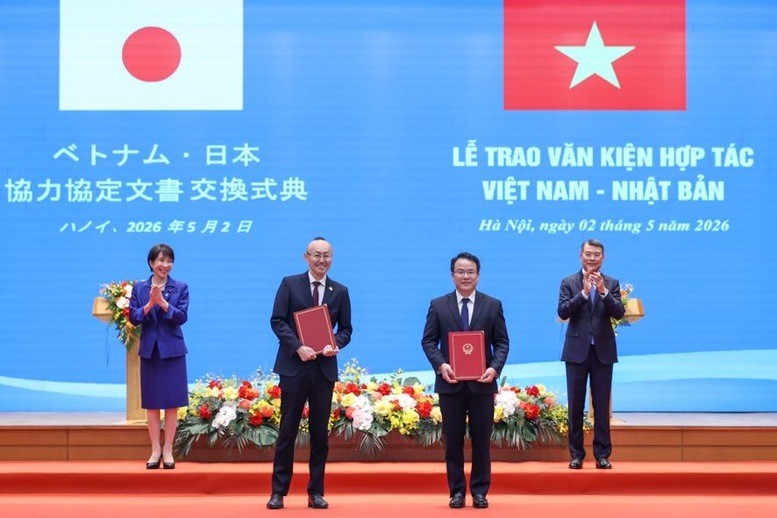
Deputy Prime Minister Tran Hong Ha Chairs Meeting on Approval of Total Greenhouse Gas Emission Quotas for 2025–2026
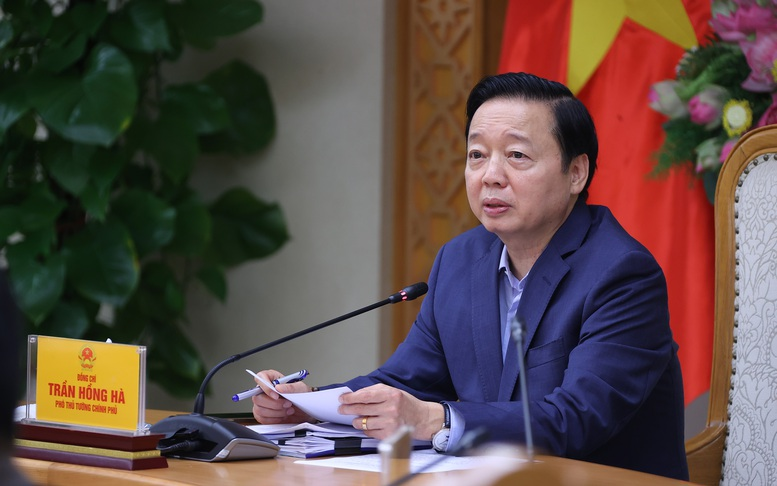
出典: バオチンプー.vn
この方向性がより具体化したのは2026年2月9日であり、首相が決定第263/QĐ-TTg号に基づき、2025年および2026年のGHG排出クオータの総試行枠を承認した。[3]. 試行クオータは34の火力発電所、25の鉄鋼施設、51のセメント工場を対象とし、上限総量は2025年が243.082.392トンCO2、2026年が268.391.454トンCO2である。また本決定は、農業・環境省に対し、工業貿易省および建設省と連携して、各施設へのクオータ配分と実施指針の策定を委ねている。実質的には、これは重要な第一歩である。炭素市場の発展を抽象的に論じる段階を超え、ベトナムは国内でも最も炭素集約度の高い産業の一部に対して、実際の排出上限を設定し始めた。.
首相による決定第263/QĐ-TTg号に基づく2025~2026年のGHG排出クオータ総試行枠の承認を運用に移すため、農業・環境省は2026年2月27日に決定第699/QĐ-BNNMT号を発出し、火力発電、鉄鋼、セメントの3対象分野における個別施設へ、試行ベースでクオータを配分した。.
Total quota allocation by sector
単位:百万トンCO2
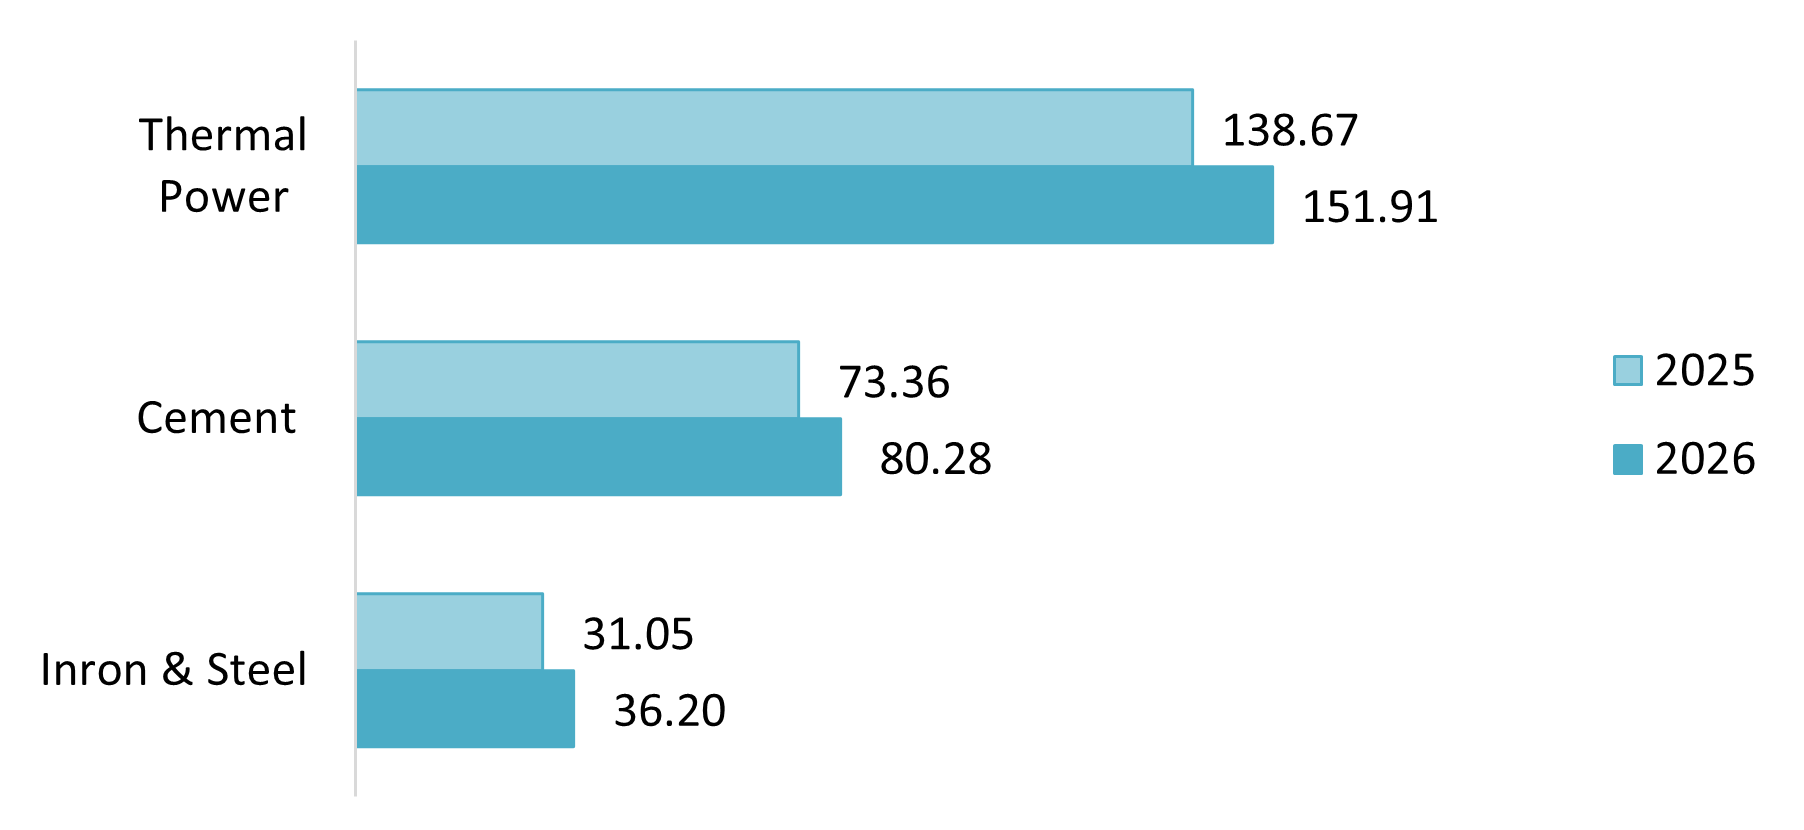
出所:B&Companyによる算出 決定第699/QĐ-BNNMT号
図表が示すとおり、火力発電は両年において試行クオータ配分の最大比率を占め、2025年は総量の57.0%、2026年は56.6%を占める。セメントは2位で、2025年が30.2%、2026年が29.9%、鉄鋼は残りの12.8%および13.5%を占める。2026年には3セクターすべてでクオータ量が増加するものの、配分パターン全体はほぼ変わらず、火力発電が引き続き大きく試行制度を支配している。.
ベトナムの電力、鉄鋼、セメント分野における主要配分対象排出事業者
企業レベルでは、下表に試行制度の下で最も高い排出クオータ配分を受ける各セクター上位5社を示す。.
| 業種 | いいえ。. | 企業名 | 設立年 | 国 | 地域 | 配分クオータ
(単位:百万トンCO2) |
|
| 2025 | 2026 | ||||||
| 電力 | 1 | AES-VCM MONG DUONG POWER CO., LTD | 2010 | アメリカ合衆国 | クアンニン | 12.19 | 13.35
|
| 2 | VINH TAN 1 POWER CO., LTD | 2013 | 中国 | ラムドン | 11.86 | 12.99
|
|
| 3 | QUANG NINH THERMAL POWER JSC | 2003 | ベトナム | クアンニン | 11.1 | 12.15
|
|
| 4 | CN GENCO3 – VINH TAN THERMAL POWER COMPANY | 2014 | ベトナム | ラムドン | 10.53 | 11.53
|
|
| 5 | HAI PHONG THERMAL POWER JSC | 2002 | ベトナム | ハイフォン市 | 10.24
|
11.23
|
|
| 鋼鉄 | 6 | FORMOSA HA TINH STEEL CORPORATION | 2008 | 台湾 | ハティン | 13.67 | 15.93
|
| 7 | HOA PHAT DUNG QUAT STEEL., JSC | 2017 | ベトナム | クアンガイ | 11.22 | 13.08
|
|
| 8 | HOA PHAT HAI DUONG STEEL JSC | 2007 | ベトナム | ハイドゥオン | 4.5 | 5.24 | |
| 9 | THAI NGUYEN IRON AND STEEL JSC | 1998 | ベトナム | タイグエン | 0.48 | 0.57 | |
| 10 | CAO BANG IRON AND STEEL JSC | 2006 | ベトナム | カオバン | 0.4 | 0.46
|
|
| セメント | 11 | LONG SON CO., LTD – LONG SON CEMENT PLANT | 2016 | ベトナム | トゥアティエン・フエ | 8.51 | 9.13
|
| 12 | THANH THANG GROUP CEMENT JSC | 2013 | ベトナム | Ha Nam | 6.85 | 7.5
|
|
| 13 | XUAN THANH CEMENT., JSC | 2012 | ベトナム | Ha Nam | 5.3 | 5.8
|
|
| 14 | SONG LAM.,JSC | 2004 | ベトナム | ゲアン | 4.68 | 5.12
|
|
| 15 | NGHI SON CEMENT CORPORATION | 2011 | 日 | トゥアティエン・フエ | 3.88 | 4.24 | |
出典: B&Companyの総合 決定第699/QĐ-BNNMT号
2026年の電力、鉄鋼、セメント分野への示唆
電力
ベトナムの電力セクターは、継続する需要圧力の下で2026年を迎えた。2026年3月31日、全国の電力消費量は同年で初めて1日あたり10億kWhを超え、前年同期比7.4%増となった。一方、システム最大負荷は48,789MWに達し、2025年の同時期から5.4%増加した。この日、石炭火力発電だけで総発電量の55%を占めたことは、電源構成の多様化が進む中でも、特に需要のピーク時に増加する需要を満たすため、ベトナムが依然として化石燃料ベースの火力発電に大きく依存していることを示している[4].
したがって、新たに承認された割当枠政策は、初期段階で電力セクターに最も明確な影響を及ぼす可能性が高い。試験的な割当では、火力発電に全割当枠の約57%が付与され、対象グループには石炭火力22施設、ガス火力7施設、石油火力4施設、混焼施設1施設の計34施設が含まれる。農業・環境省は、火力発電向けに提案された総割当枠が、2025~2026年の排出量見込みを1.6~2%下回るとしている[5], が、試行段階は企業がMRVとコンプライアンスに慣れることを支援することも目的としており、試行期間中の割当は無償で配分される。その結果、初年度の影響は急激な出力削減よりも、排出報告の厳格化、燃料効率管理の強化、そして炭素集約度の高い石炭依存度の高い発電所への圧力の強まりとして表れやすい。.
鋼鉄
ベトナムの鉄鋼業界は、外部からの圧力は依然として高いものの、2026年はより明確な回復傾向を示してスタートした。ベトナム鉄鋼協会(VSA)によると、2025年の粗鋼生産量は2470万トンを超え、過去5年間で最高水準となり、2024年より約12%増加した。粗鋼消費量は2410万トンに達し、12.9%増加、粗鋼輸出量は315万トンに達し、12.8%増加した。同時に、鉄鋼業界はグリーン貿易要件からの圧力の高まりに直面しており、特に鉄鋼はEUの炭素国境調整メカニズム(CBAM)の影響を最も受けやすいベトナム産業の一つである。[6].
新たに承認された試験的な割当枠政策は、この回復の動きに国内の炭素管理という側面を加える。試験運用の対象は、BF–BOFプラント6施設、EAF施設9施設、IF施設9施設、BF–EAF施設1施設を含む鉄鋼25施設であり、排出集約度が高いBF–BOFプラントに最大の割当枠が付与される。農業・環境省は、鉄鋼向けに提案された割当枠が2025~2026年の排出量見込みを約3.8~4.4%下回るとしている。したがって、初年度においては、この政策がセクターの生産量を直ちに減少させるというよりも、施設レベルの排出量算定、エネルギー効率管理、排出集約度の高い一貫生産メーカーと、EAFやIFなど相対的に排出量の少ない製造ルートとのベンチマーキングを強化する可能性が高い。.
セメント
ベトナムのセメント産業も2026年を迎え、需要環境は改善したものの、構造的な供給過剰は依然として残っている。2026年初頭に発表された業界データによると、総設計生産能力は1億2800万トンを超え、2025年の実際のセメント生産量は約1億1700万トンだった。国内セメント消費量は約7442万トンに達し、前年比17%以上増加した。これは、国内需要を上回る供給基盤を抱えているにもかかわらず、2025年に国内市場が大きく回復したことを示している。[7]. 。建設省も繰り返し、ベトナムのセメント産業はなお高い設備容量と慢性的な供給過剰圧力を特徴としていると指摘している。.
こうした背景から、割当枠政策は、直ちに生産量を調整するよりも、操業面での脱炭素化への圧力を高める可能性が高い。セメントは試験的な割当枠全体の約30%を占め、クリンカー生産施設51施設が対象となる。また、提案された割当枠は2025~2026年の排出量見込みを約4~4.5%下回る。セメントは、クリンカー生産に伴う工程排出が大きく、削減が困難なセクターであるため、初年度の影響は、排出量モニタリングの改善、クリンカー原単位削減へのインセンティブ強化、代替燃料の利用拡大、効率改善投資に重点が置かれる可能性が高い。一方、炭素制約の拘束力が高まるにつれて、競争面での影響は徐々に顕在化するとみられる。.
まとめ
総じて、2025~2026年の試行割当制度は、ベトナムの排出多量産業にとって炭素管理を実務上の要件へと転換する重要な第一歩だ。短期的には、その主な効果は、排出モニタリングの強化、コンプライアンス圧力の上昇、そして電力・鉄鋼・セメントにおける炭素効率への関心の高まりになる可能性が高い。時間の経過とともに、この試行段階は、より完全で競争力のある炭素市場に向けた基盤を築くことが期待される。.
続きを読む
* この記事からの情報を引用する場合は、著作権を尊重するために、元の記事へのリンクと共に出典を引用してください。.
| B&Company
2008年からベトナムで市場調査を専門とする初の日本企業です。業界レポート、業界インタビュー、消費者調査、ビジネスマッチングなど、幅広いサービスを提供しています。さらに、最近ではベトナム国内の90万社以上のデータベースを開発しており、パートナーを検索したり、市場を分析したりするために利用できます。. ご不明点がございましたら、お気軽にお問い合わせください。. info@b-company.jp + (84) 28 3910 3913 |
[1] https://primeminister.chinhphu.vn/full-remarks-by-pm-pham-minh-chinh-at-cop26-11240273.htm
[2] https://datafiles.chinhphu.vn/cpp/files/vbpq/2025/01/232-ttg.signed.pdf
[3] https://datafiles.chinhphu.vn/cpp/files/vbpq/2026/02/263-ttg.signed.pdf
[4] https://moit.gov.vn/tin-tuc/su-dung-nang-luong-tiet-kiem-va-hieu-qua/nhu-cau-su-dung-dien-toan-quoc-lan-dau-dat-tren-1-ty-kwh-trong-nam-2026.html
[5] https://mae.gov.vn/chuan-bi-thi-iem-phan-bo-han-ngach-phat-thai-khi-nha-kinh-20664.htm
[6] https://vsa.com.vn/nganh-thep-viet-nam-nhin-lai-2025-trien-vong-2026/
[7] https://ximang.vn/vncr-2025-tieu-thu-xi-mang-noi-dia-giu-vai-tro-hap-thu-san-luong-toan-nganh
関連記事

ログイン / 新規登録
ニュースレターを購読する