Tiếng Việt
 English
 日本語
 简体中文
 한국어

15/11/2017
Đánh giá ngành
Bình luận: Không có bình luận.
“3.800 tấn sản phẩm sữa vào năm 2050”
Với thu nhập cao hơn và nhận thức tốt hơn về dinh dưỡng, người Việt Nam đã tăng bền vững mức mua các sản phẩm sữa. Ước tính đến năm 2050, mỗi người Việt Nam sẽ tiêu thụ 34 kg sữa và các sản phẩm liên quan mỗi năm; nhân với tổng dân số 112 triệu người vào thời điểm đó sẽ tạo ra quy mô thị trường 3.800 tấn sản phẩm sữa.
Hiện nay, 80% hộ gia đình thành thị và 50% hộ gia đình nông thôn mua sắm các sản phẩm sữa mỗi tháng. Người tiêu dùng Việt Nam cũng ưa chuộng mua hàng tại các cửa hàng mặt phố, mặc dù các cửa hàng tiện lợi và siêu thị đang nhanh chóng gia tăng thị phần. Bên cạnh đó, khi mua sữa, người mua có xu hướng kết hợp với các sản phẩm FMCG khác, chủ yếu là thực phẩm đóng gói như mì ăn liền và đường. Chất lượng và an toàn là những mối quan tâm lớn nhất đối với các sản phẩm sữa, cũng như đối với thực phẩm nói chung.
“3 nhóm sản phẩm sữa chính “
Trong bài viết này, các sản phẩm sữa được giới hạn và phân thành 3 nhóm, gồm “Sữa uống”, “Phô mai” và “Sữa chua”. Nhóm “Sữa uống” bao gồm sữa nước, đồ uống sữa có hương vị, đồ uống dạng bột có hương vị và sữa bột. Từ năm 2013 đến năm 2018, giá trị doanh số sữa uống tại Việt Nam được tính toán sẽ tăng từ $1,2 tỷ lên $2,3 tỷ (CAGR: 14%).
Vinamilk là doanh nghiệp dẫn đầu rõ rệt trên thị trường, chiếm 48% giá trị doanh số vào năm 2015 và có 152 điểm bán chính thức trên toàn quốc. FrieslandCampina đứng thứ hai với 25.7%.
Trong khi đó, TH Food Chain JSC (TH) đã khẳng định vị thế là một đối thủ mới nhưng đáng gờm. Ra mắt vào năm 2009, TH đã mở 190 điểm bán chính thức trên khắp cả nước.

Nhóm “Phô mai” bao gồm phô mai chế biến và phô mai tự nhiên (chỉ sử dụng nguyên liệu tự nhiên và để phô mai chín tự nhiên). So với “Sữa uống”, mức tiêu thụ phô mai khá hạn chế (giá trị doanh số đạt $51 triệu vào năm 2013, dự kiến đạt $98 triệu vào năm 2018, CAGR: 14%).
Với “La Vache Qui Rit” (tên gọi tại Việt Nam: “Con Bo Cuoi”), Bel Vietnam duy trì vị thế thống trị không đối thủ, tương tự Honda, trên thị trường khi đăng ký 78% giá trị doanh số vào năm 2015. 22% giá trị thị trường còn lại được chia sẻ giữa Fonterra, Lactalis, Vinamilk và các doanh nghiệp nhỏ khác.
Nhóm “Sữa chua” bao gồm sữa chua uống và sữa chua ăn. Năm 2013, giá trị doanh số sữa chua tại Việt Nam là $333 triệu. Với CAGR 12%, giá trị doanh số sẽ đạt $587 triệu vào năm 2018. Vinamilk cho thấy sự thống trị rõ rệt, chiếm 73% giá trị doanh số sữa chua trên thị trường. Các doanh nghiệp nổi tiếng khác gồm TH Food Chains JSC và International Dairy JSC (IDP).
“Nhiều cơ hội cho tất cả các doanh nghiệp sữa”
Thị trường sữa Việt Nam sẽ rất sôi động trong những năm tới, khi tất cả các bên liên quan đều đang tích cực thay đổi và đổi mới. Người tiêu dùng đã hình thành thói quen sử dụng các sản phẩm sữa.
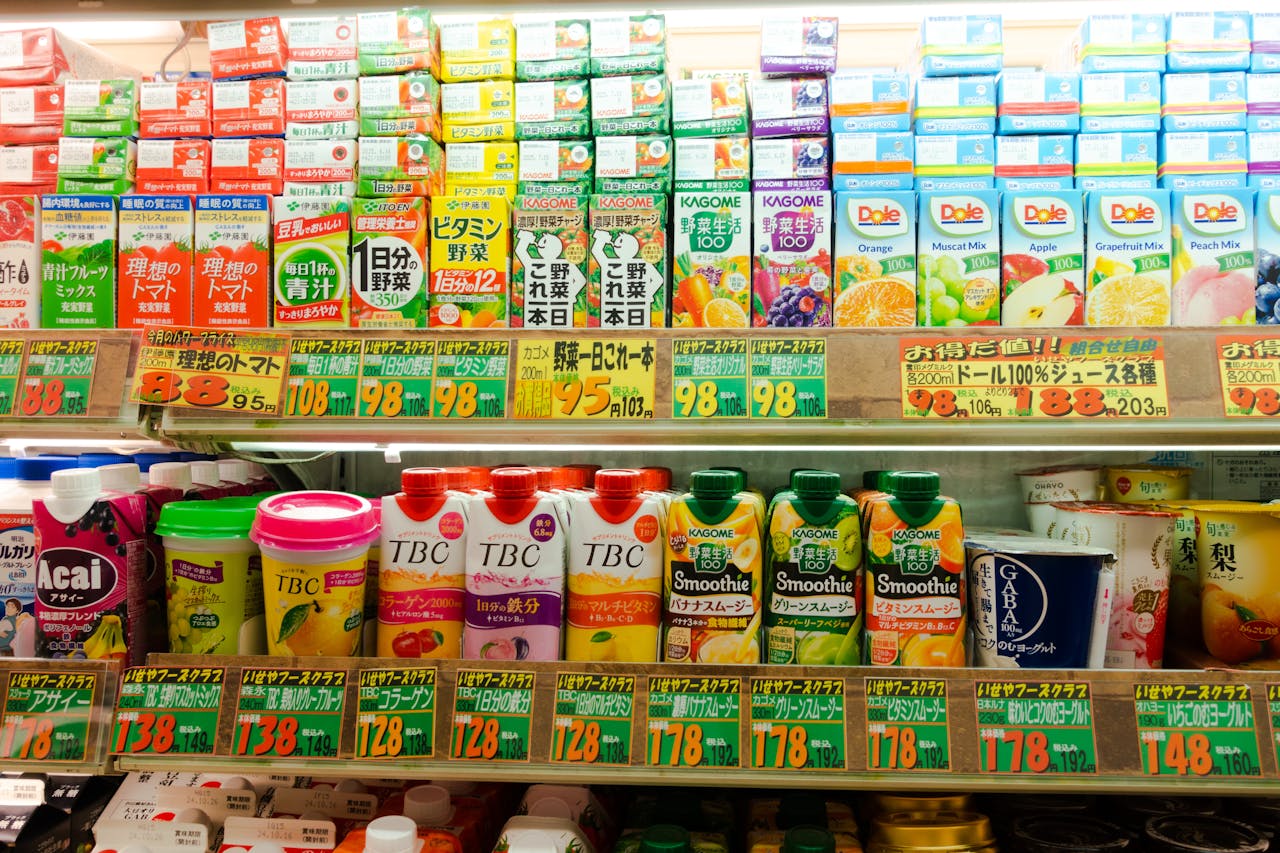
Phạm vi các nhà bán hàng đang mở rộng khi nhiều doanh nghiệp nước ngoài (New Zealand, Australia, Nhật Bản, v.v.) gia nhập thị trường. Các kênh phân phối cũng đã được cải thiện đáng kể, đặc biệt cùng với sự phát triển mạnh mẽ của thương mại điện tử.
Chính phủ tích cực khuyến khích tiêu thụ sữa, nổi bật là việc triển khai các chương trình sữa học đường trên toàn quốc. Nhìn chung, đây sẽ là một môi trường năng động, mang lại nhiều cơ hội cho các doanh nghiệp sữa nói chung và các doanh nghiệp sữa Nhật Bản nói riêng.
B&Company Trung Hoàng