 简体中文
 English
 日本語
 Tiếng Việt
 한국어
越南肉类加工行业在过去十年中实现了显著增长,已成为国家经济的重要组成部分。该行业不仅保障食品安全、提升畜牧业价值,还对进出口活动作出了重要贡献。该领域的扩张得益于国内需求上升、出口市场蓬勃发展以及基础设施投资增加。.
肉制品国内生产
越南国内肉类生产在其农业部门中发挥着至关重要的作用,产量持续增长,从 2020 年的 640 万吨增至 2023 年估计的 780 万吨。其中,猪肉仍是主导产品,占全国肉类产量的最大份额。禽肉也是重要组成部分,2020 至 2023 年间稳步增长约 25%;而由于土地限制、饲料成本高企以及进口牛肉竞争,牛肉和水牛肉产量仍然有限[1].
Output of major livestock products
单位:万吨
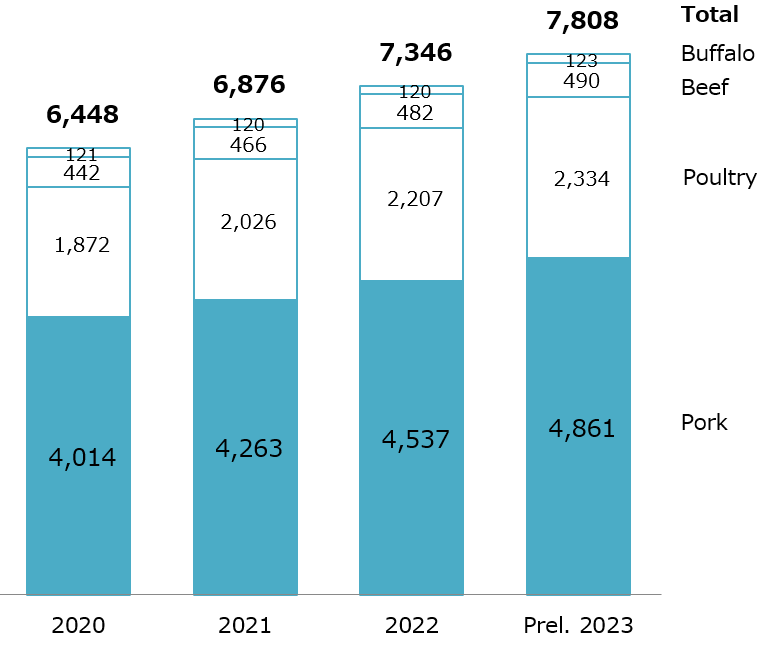
来源:2023年统计年鉴
这一增长反映了肉类产品需求不断上升,这主要受到人口增长、强劲的城市化趋势和经济增长的推动。2023年,越南人口同比增长0.8%,城市化率达到38.1%,GDP增长5.05%,总额达到$430十亿美元[2].
肉制品出口与进口价值
根据越南畜牧业编辑部[3], 2023年,越南出口肉类产品2.2万吨,出口额超过$110百万美元,出口量同比增长19%,出口额同比增长30.4%。主要出口产品包括鲜猪肉、冷藏猪肉和冷冻猪肉。主要出口市场为中国香港(占比54.4%),其次是中国、比利时和美国。.
越南主要肉类及肉制品出口市场结构(按价值计 %)
100% = 1.103亿美元
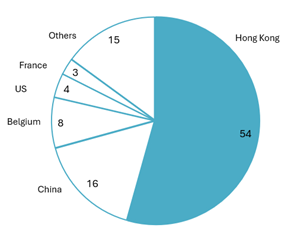
来源:畜牧业编辑部
此外,2023年,越南进口肉类及肉制品71.7万吨,价值超过10亿美元,进口量同比增长5.4%,但进口额同比下降3.9%。进口产品主要包括家禽肉及其可食用副产品;活猪、水牛和牛的可食用副产品,冷藏或冷冻;……同年,越南主要从印度进口(22.4%),此外还从美国、俄罗斯和巴西等国家进口;……
进口主要由肉类及可食用副产品构成。越南进口额是出口额的十倍,反映出肉类质量和深加工能力方面的不足,这些因素制约了其竞争性出口。.
越南主要肉类及肉制品进口市场结构(按价值,%)
100% = 14亿美元
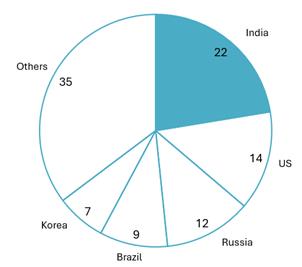
来源:畜牧业编辑部
越南肉类加工企业概览
截至2022年,越南肉类加工业约有668家企业,略少于往年。然而,该行业展现出强劲的收入增长,总估值超过$1十亿美元,增长率达到35%。与2020年和2021年25%的增长率相比,这是一次显著提升。此外,越南肉类加工企业主要集中在东南部和红河三角洲地区,2022年大型企业和中小企业的占比分别为5%和30%[4]
Revenue of companies in processing and preserving of meat industry in Vietnam
(单位:百万美元)
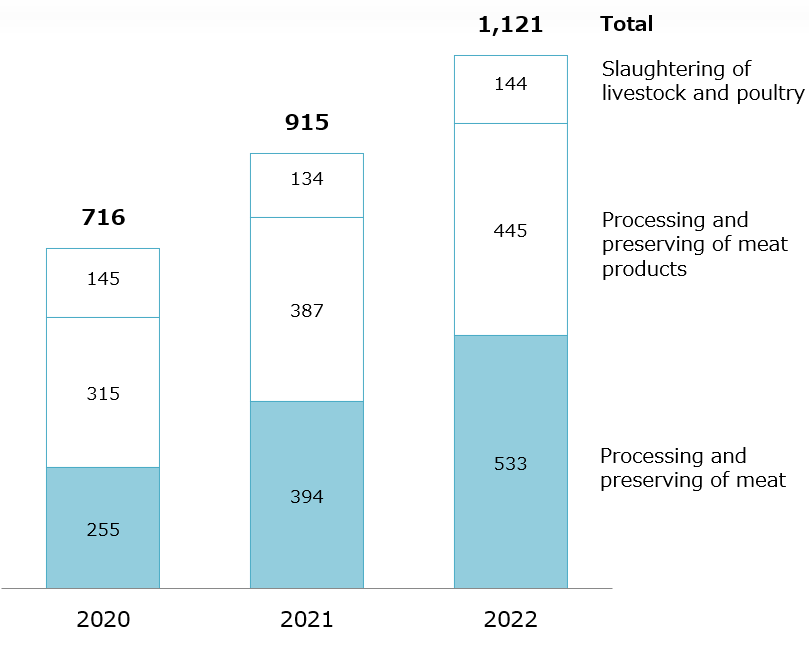
来源:B&Company企业数据库
越南肉类加工行业部分主要企业介绍
下表提供了越南前五家肉类加工公司的更多信息。除越南本土企业外,CP和Japfa等主要国际企业也已投资越南。主要产品包括猪肉、牛肉和鸡肉。同时,行业头部企业正越来越多地聚焦于先进加工,并建设现代化、高标准工厂。这些举措不仅旨在满足国内市场需求,也为拓展出口市场做准备:
| 姓名 | 网站 | 成立
于 |
概述 | 主要产品 | 产能规模 |
| Vissan JSC | vissan.com.vn | 1970 | Vissan是越南领先的肉类加工企业之一,专注于鲜肉和加工肉制品。它是SATRA(Saigon Trading Group)的子公司 | 鲜猪肉、牛肉、鸡肉、香肠、罐装肉制品 | 拥有现代化设施,每年加工60,000吨肉类 |
| CP Vietnam | cpvietnam.com | 1993 | CP Vietnam是泰国CP Group的子公司。该公司整合养殖和食品加工,专注于高品质肉类生产 | 猪肉、鸡肉、即食产品 | 畜牧养殖和肉类加工领域的领先企业,产品出口全球 |
| Masan MEATLife | meatdeli.com.vn | 2015 | 作为 Masan Group 的子公司,公司专注于以 MeatDeli 品牌供应洁净、新鲜的冷鲜肉 | 新鲜猪肉、鸡肉和加工肉制品. | 运营大规模设施,包括位于河内省的 MEATDeli 工厂 |
| Dabaco Group | dabaco.com.vn | 1996 | Dabaco 是一家越南企业集团,专注于畜牧养殖、饲料生产和肉类加工 | 猪肉、鸡肉、鸡蛋、加工肉制品 | 从养殖到食品加工的大规模一体化布局 |
| Japfa Vietnam | japfavietnam.com | 1996 | 作为印尼 Japfa Group 的子公司,公司经营动物饲料、畜牧养殖和肉类加工业务 | 猪肉、鸡肉、加工肉制品 | 专注可持续养殖,并向国内及出口市场供货 |
资料来源:B&Company 综合报告
投资与基础设施发展
肉类加工行业近年来投资激增,旨在推动基础设施现代化并扩大产能。例如,鸡蛋生产商 Ba Huan 已转向生产多种加工蛋制品和禽肉产品;而 Masan MEATLife 作为 Masan Group 的子公司,于 2020 年在隆安省投产了投资额为 US$77.6 million 的 MEATDeli Saigon Meat Processing Complex[5].
此外,该行业还吸引了大量国内外投资,重点用于开发加工设施。值得注意的是,2023 年 3 月,Vinamilk 与日本 Sojitz Corporation 合资,在越南北部永福省建立一个投资额预计为 US$127 million 的牛肉养殖及加工综合体[6]. 。该设施占地 75 公顷,设计可容纳多达 10,000 头牛,年加工能力约为 10,000 吨牛肉.
The complex includes a modern livestock farm and processing plant
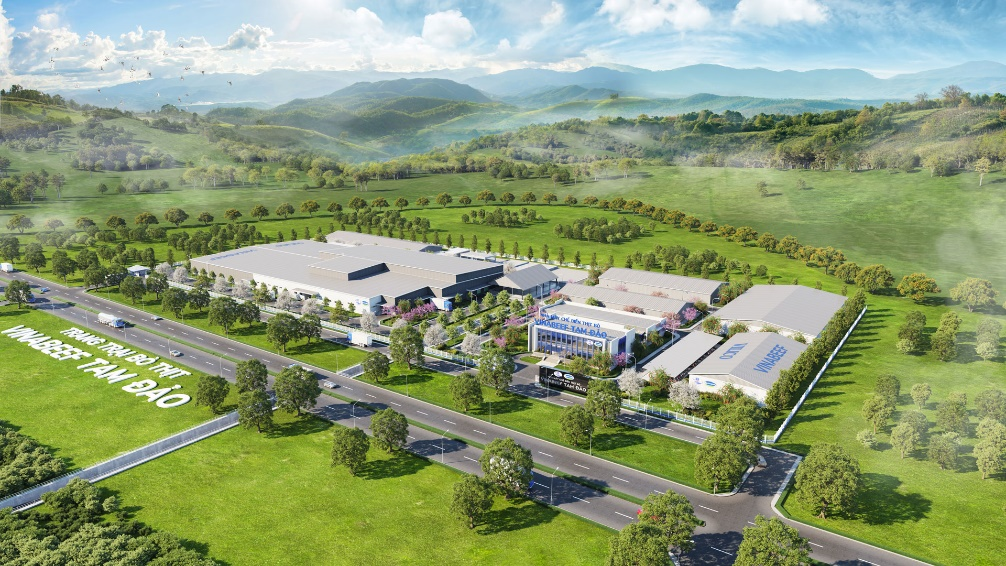
来源:Vinamilk
挑战与机遇
尽管行业持续增长,肉类加工行业仍面临包括非洲猪瘟(ASF)在内的疫情爆发等挑战。2024 年 7 月,越南政府报告 ASF 疫情显著增加,导致超过 42,000 头猪被扑杀,较上年同期增加五倍[7]. 。这些疫情对食品供应和通胀构成风险.
相反,行业扩张也带来了技术进步和采用国际最佳实践的机会。企业正日益投资于最先进的加工设备,并遵循全球食品安全标准,以提升产品质量和安全性。.
结论
在国内需求持续增长和出口市场不断扩大的支撑下,越南肉类加工行业有望继续增长。随着基础设施持续投资,以及对疾病控制和国际标准遵循的重视,预计该行业的韧性和竞争力将进一步增强。.
总而言之,该行业正处于关键阶段,在增长机遇与不断演变的挑战之间寻求平衡。随着持续投资、创新实践和战略合作伙伴关系的推进,该行业有望满足不断上升的全球及国内需求,并为经济作出重要贡献.
[4] B&Company 企业数据库
| B&公司.
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
阅读其他文章