

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Quy mô mạng lưới thương mại tổng hợp của Việt Nam vẫn rất đáng kể, đóng góp trên toàn quốc lên tới 811 tỷ tấn vào doanh số bán hàng tiêu dùng nhanh (FMCG).
15/05/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.

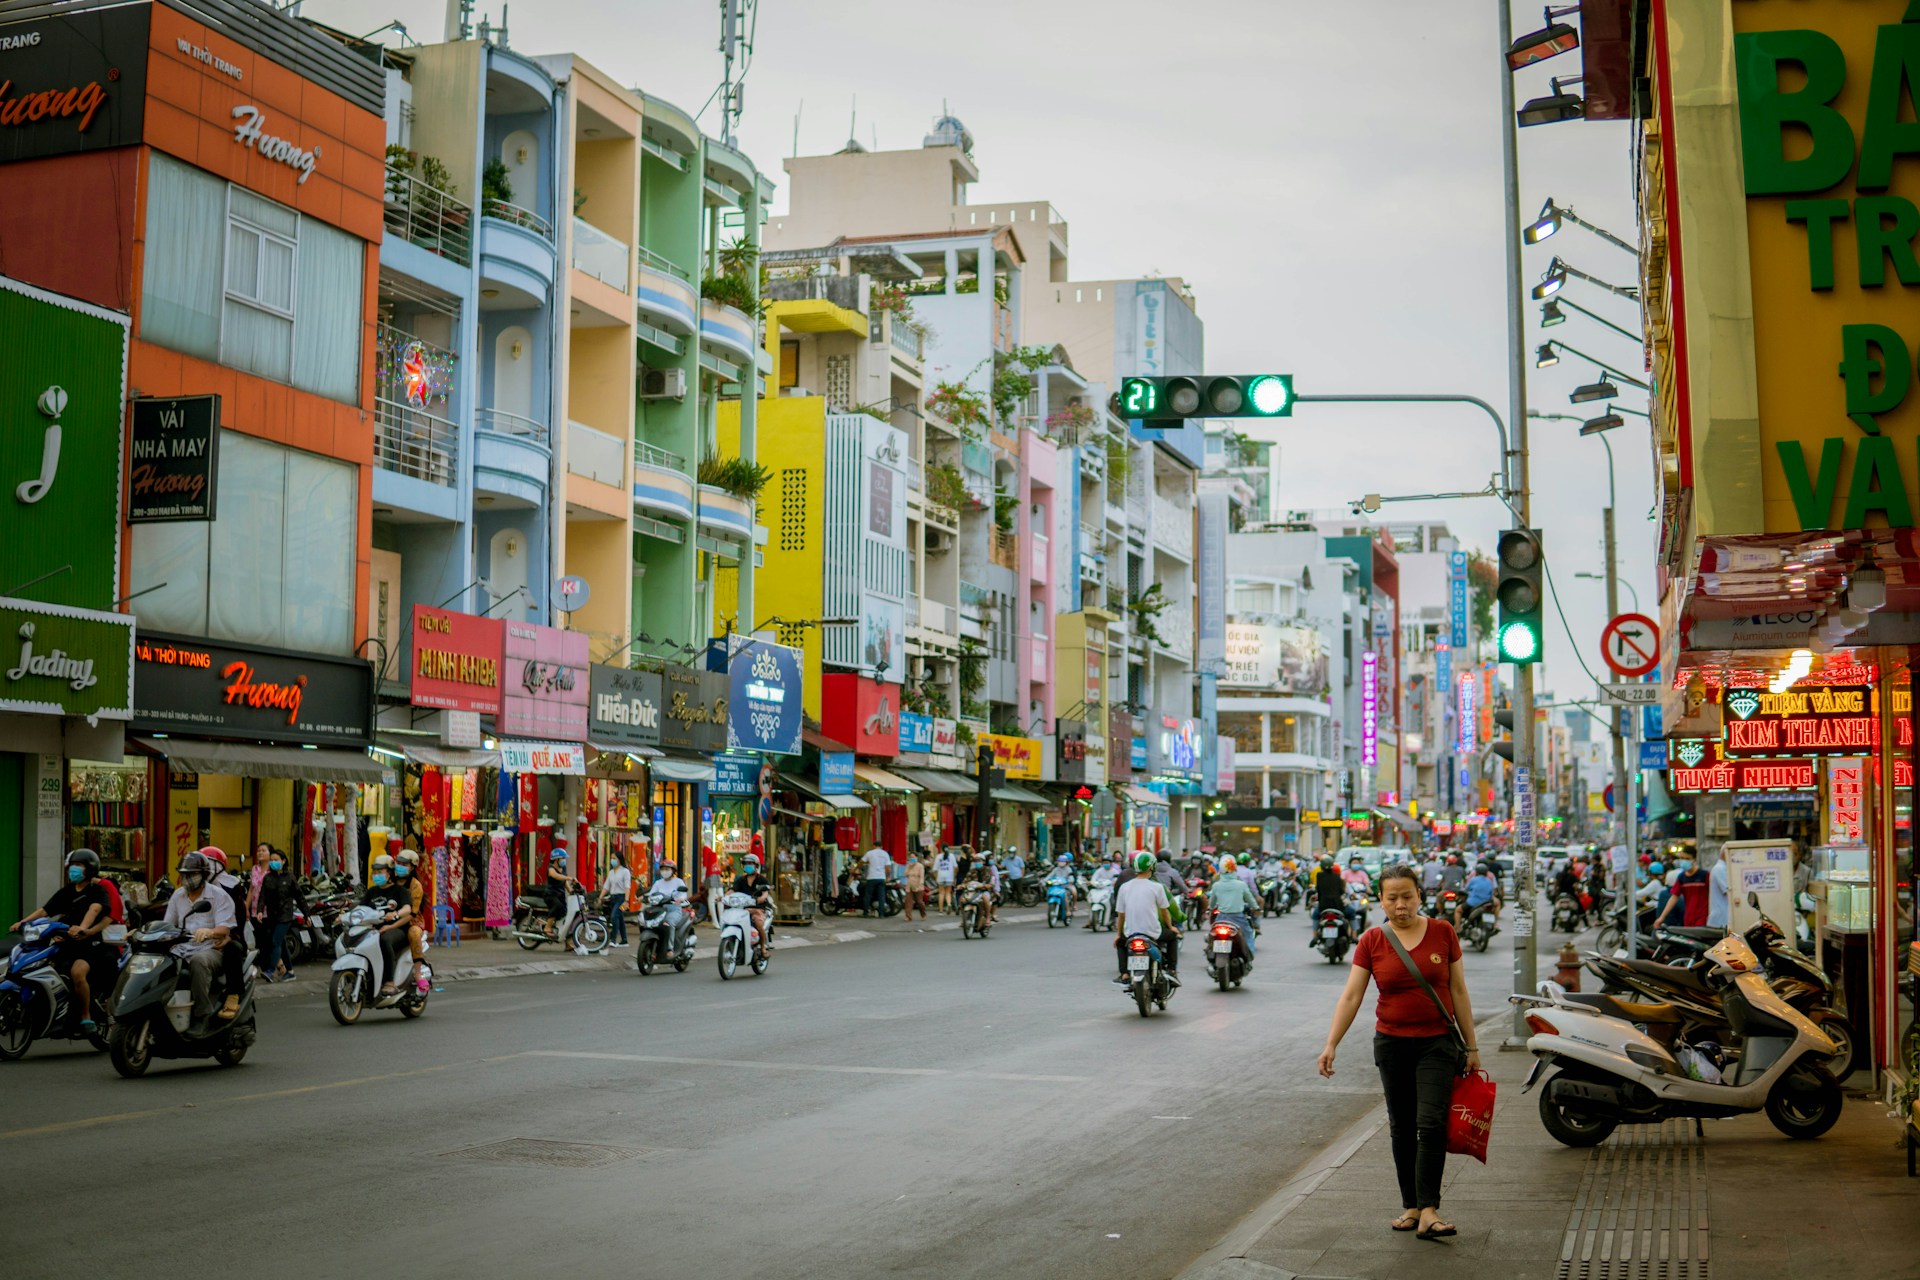
Kênh General Trade (GT) của Việt Nam — mạng lưới rộng khắp gồm các cửa hàng tạp hóa khu dân cư, nhà phân phối nhỏ và đại lý độc lập, vốn từ lâu là trụ cột của hoạt động phân phối hàng tiêu dùng nhanh (FMCG) — đang bước vào một trong những giai đoạn tái cấu trúc có ý nghĩa quyết định nhất. Được thúc đẩy bởi cuộc cải cách chính sách thuế chưa từng có, bắt đầu có hiệu lực vào năm 2026, sức ép dai dẳng từ các mô hình thương mại hiện đại và thương mại điện tử, cùng khả năng chi tiêu của người tiêu dùng ngày càng bị thu hẹp, bối cảnh GT đang hướng tới một đợt “sàng lọc” đáng kể, qua đó định hình lại cách các thương hiệu tiếp cận người tiêu dùng Việt Nam. Bài viết này phân tích những gì đang diễn ra, lý do vấn đề này quan trọng, cũng như những điều doanh nghiệp và các nhà nghiên cứu có thể kỳ vọng sau năm 2026.
Kênh GT: Vẫn chiếm ưu thế nhưng đang chịu áp lực
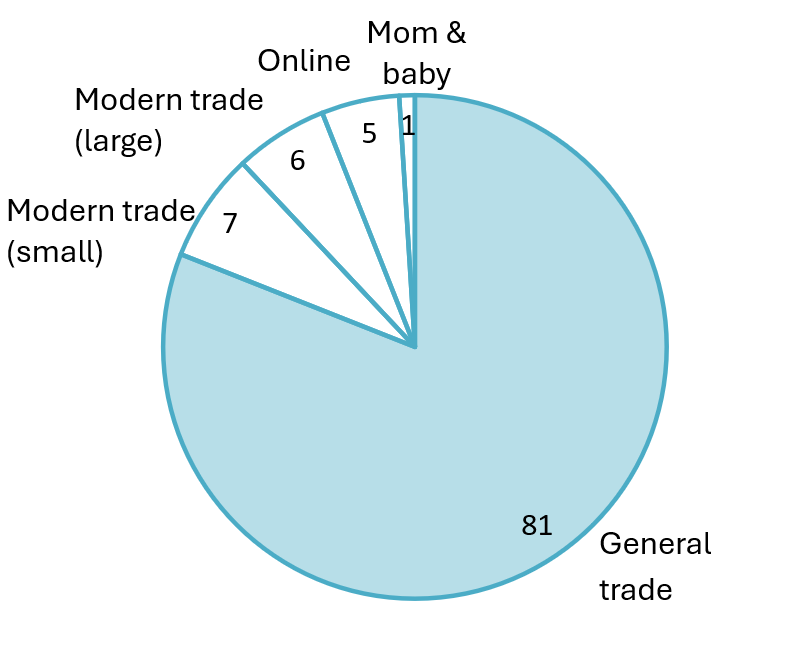
Quy mô mạng lưới thương mại tổng hợp của Việt Nam vẫn rất đáng kể. Theo Nielsen IQ, thương mại tổng hợp vẫn chiếm 70% trong tổng hoạt động bán lẻ, đóng góp tới 81% vào doanh thu hàng tiêu dùng nhanh (FMCG) trên toàn quốc. [1].
Doanh số FMCG theo kênh (2025)
 |
Tăng trưởng doanh số
|
Nguồn: NIQ
Tuy nhiên, những rạn nứt đang ngày càng rộng ra. Kênh thương mại truyền thống chiếm một lượng lớn doanh thu hàng tiêu dùng nhanh (FMCG) ngoại tuyến xét về giá trị, nhưng chỉ tăng trưởng 1% vào năm 2025, trong khi các kênh trực tuyến tăng vọt 20% chỉ với 5% tổng doanh thu. Kênh thương mại hiện đại, bao gồm các hình thức bán hàng có tổ chức như siêu thị, cửa hàng tiện lợi và cửa hàng tiện lợi mini, tăng trưởng gấp 6-9 lần so với kênh thương mại truyền thống. Dữ liệu này xác nhận mối lo ngại về cấu trúc: kênh thương mại truyền thống vẫn giữ vị thế thống trị về quy mô hiện nay, nhưng động lực tăng trưởng đã chuyển hẳn sang thương mại hiện đại và thương mại điện tử. Trong khi đó, kênh thương mại truyền thống đang phải đối mặt với một thách thức mới và mang tính cấu trúc hơn: chính thức hóa thuế.
Trong nhiều thập kỷ, các hộ kinh doanh tại Việt Nam nộp thuế theo mô hình “thuế khoán”, theo đó cơ quan thuế chỉ ấn định một mức thuế cố định hằng năm. Hệ thống này dễ quản lý về mặt hành chính nhưng nổi tiếng thiếu minh bạch, với tình trạng kê khai thấp hơn đáng kể so với doanh thu thực tế. Kỷ nguyên đó nay đã kết thúc.
Ngày 4 tháng 5 năm 2025, Bộ Chính trị ban hành Nghị quyết 68-NQ/TW về phát triển kinh tế tư nhân, trong đó yêu cầu bãi bỏ phương pháp thuế khoán đối với hộ kinh doanh chậm nhất vào năm 2026. Nghị quyết 198/2025/QH15 quy định chính sách này có hiệu lực từ ngày 1 tháng 1 năm 2026, theo đó các hộ kinh doanh phải tự kê khai, tự tính và tự nộp thuế dựa trên doanh thu thực tế.
Gần đây, chính sách thuế sửa đổi đối với hộ kinh doanh tại Việt Nam đã nâng ngưỡng doanh thu được miễn thuế từ 100 triệu đồng lên 1 tỷ đồng mỗi năm, cao gấp 10 lần mức ban đầu, đồng nghĩa với việc khoảng 235.800 doanh nghiệp được hưởng lợi, với tổng số thuế thu nhập doanh nghiệp được miễn là 2,164 nghìn tỷ đồng [2]. Hệ thống mới phân loại các chủ thể kinh doanh thành bốn nhóm dựa trên doanh thu hằng năm, mỗi nhóm có mức độ tuân thủ khác nhau:
Bảng 1. Phân loại thuế đối với hộ kinh doanh tại Việt Nam được cập nhật ngày 29 tháng 4 năm 2026
| Nhóm 1 | Nhóm 2 | Nhóm 3 | Nhóm 4 | |
| Doanh thu hằng năm | ≤1 tỷ đồng (~38 nghìn USD) | Trên 1 tỷ – 3 tỷ đồng (38 nghìn~115 nghìn USD) | Trên 3 tỷ – 50 tỷ đồng (115 nghìn~1,9 triệu USD) | Trên 50 tỷ đồng (~1,9 triệu USD) |
| VAT | ✗ Miễn | Tính dựa trên doanh thu
(Thuế suất VAT % × doanh thu quy định) |
||
| Nộp theo quý | Nộp theo quý | Nộp theo tháng | ||
| Thuế thu nhập cá nhân (PIT) | ✗ Miễn | § Phương án 1: (Doanh thu − Chi phí) × 15%
§ Phương án 2: (Doanh thu – Ngưỡng chịu thuế) × Thuế suất PIT |
(Doanh thu − Chi phí) × 17% | (Doanh thu − Chi phí) × 20% |
| Hóa đơn điện tử | Khuyến khích sử dụng | Bắt buộc | ||
| Hệ thống kế toán | Sổ sách kế toán đơn giản | Sổ sách kế toán đầy đủ – theo chuẩn doanh nghiệp siêu nhỏ/nhỏ hoặc hộ kinh doanh | ||
B&Company tổng hợp từ Thư viện Pháp luật [3] và Báo Điện tử Chính phủ [4]
Gánh nặng tuân thủ vẫn còn tồn tại, đặc biệt đối với các doanh nghiệp tầm trung. Một khảo sát của VCCI cho thấy hơn 70% doanh nghiệp hộ gia đình lo ngại về các thủ tục phức tạp; gần 70% doanh nghiệp lo sợ bị phạt; hơn 60% doanh nghiệp cho rằng chi phí tuân thủ cao và lo lắng không thể theo kịp các cập nhật quy định. [5]. Đối với các chủ cửa hàng tạp hóa nhỏ vốn đã hoạt động với biên lợi nhuận mỏng, gánh nặng hành chính gia tăng từ kế toán số, phần mềm hóa đơn điện tử và việc khai thuế theo quý có thể khiến hoạt động kinh doanh không còn hiệu quả và dẫn đến đóng cửa.
Các yếu tố chính thu hẹp kênh General Trade bên cạnh thuế
Sự suy giảm của kênh General Trade tại Việt Nam không bắt nguồn từ một nguyên nhân duy nhất. Việc chính thức hóa thuế vào năm 2026 đóng vai trò như một chất xúc tác làm gia tăng áp lực — nhưng sự xói mòn mang tính cơ cấu đã tích tụ trong nhiều năm, do ba lực lượng đang định hình lại lý do và cách thức Người tiêu dùng Việt Nam mua sắm.
Thu nhập hộ gia đình tăng đang thay đổi kỳ vọng mua sắm:
Tầng lớp trung lưu của Việt Nam đã mở rộng nhanh chóng, với ước tính 74% dân số Việt Nam sẽ gia nhập tầng lớp tiêu dùng vào năm 2030, tăng từ 40,8% vào năm 2020.[6]. Khi thu nhập tăng, người mua sắm ngày càng ưu tiên sự đa dạng sản phẩm, tiêu chuẩn vệ sinh, tính minh bạch về giá và trải nghiệm mua sắm tổng thể — những tiêu chí mà các cửa hàng tạp hóa thông thường, với danh mục hàng hóa hạn chế và môi trường mua sắm thiếu tính chuẩn hóa, khó đáp ứng. Các hộ gia đình có thu nhập cao hơn không từ bỏ sự tiện lợi; họ chỉ đang nâng cao tiêu chuẩn về ý nghĩa của “tiện lợi”.
Các mô hình bán lẻ hiện đại đang giành lợi thế trong cuộc đua về sự tiện lợi:
Các cửa hàng mini và chuỗi cửa hàng tiện lợi như WinMart+, Circle K, GS25, FamilyMart, v.v. đã nhanh chóng mở rộng vào các khu dân cư, trực tiếp chồng lấn lên khu vực phục vụ truyền thống của cửa hàng tạp hóa. Các mô hình này cung cấp không gian mua sắm có điều hòa, giá niêm yết thống nhất, chương trình khách hàng thân thiết và thời gian mở cửa kéo dài. Đối với người mua sắm trong khu vực, chênh lệch về nỗ lực cần bỏ ra giữa một cửa hàng tạp hóa và một cửa hàng tiện lợi gần nhà gần như đã biến mất, nhưng khoảng cách về trải nghiệm thì vẫn còn.
Mua sắm trực tuyến đang định nghĩa lại “giá rẻ và dễ dàng”:
Các nền tảng như Shopee, TikTok Shop và Lazada đã giúp việc giao hàng tận nhà nhanh hơn và thường rẻ hơn so với mua tại cửa hàng, đặc biệt đối với các mặt hàng FMCG đóng gói thiết yếu. Người mua sắm trẻ ngày càng mặc định sử dụng ứng dụng cho các giao dịch mua hàng thường xuyên, làm suy yếu giao dịch cốt lõi của cửa hàng tạp hóa truyền thống: những lần mua bổ sung nhỏ, thường xuyên và dựa trên yếu tố gần nhà.
Trong bối cảnh này, cải cách thuế năm 2026 không hẳn là một sự gián đoạn mà là quá trình chính thức hóa những áp lực vốn đã hình thành — và đối với một số hộ kinh doanh biên lợi nhuận thấp, cải cách này có thể trở thành ngưỡng thủ tục hành chính khiến họ quyết định đóng cửa.
Dự báo sự thu hẹp số lượng điểm bán sau năm 2026: “Bộ lọc tự nhiên” đang phát huy tác dụng
Vấn đề không còn là liệu số lượng điểm bán GT có thu hẹp hay không, mà là liệu quá trình thu hẹp có tăng tốc hay không, và điều gì sẽ xuất hiện sau đó.
Tiền lệ từ các lĩnh vực lân cận rất đáng để tham khảo. Nửa đầu năm 2025 chứng kiến hơn 50.000 cửa hàng ăn uống đóng cửa trên khắp Việt Nam, với tổng số lượng giảm 7,1% so với cùng kỳ năm ngoái, và mức giảm vượt quá 11% tại Hà Nội và TP. Hồ Chí Minh. Kênh bán lẻ tổng hợp (GT) đang đối mặt với những áp lực tương tự: chi phí tuân thủ tăng cao do cải cách thuế năm 2026, cạnh tranh gay gắt từ các chuỗi cửa hàng tiện lợi, và sự dịch chuyển nhanh chóng của các giao dịch mua sắm thường ngày sang nền tảng trực tuyến. Đối với các nhà bán lẻ tầm trung - những doanh nghiệp có doanh thu từ 1-3 tỷ đồng mỗi năm và mới phải chịu đầy đủ các nghĩa vụ về VAT, PIT và hóa đơn điện tử - thì lợi nhuận sau khi chính thức hóa có thể không còn khả thi. Xét về mặt tuyệt đối, nếu chỉ cần 15-20% trong số khoảng 1,4 triệu cửa hàng GT đóng cửa hoặc sáp nhập trong ba năm tới, điều đó đồng nghĩa với việc giảm 200.000-280.000 điểm bán hàng hoạt động - một sự định hình lại đáng kể về cách các thương hiệu hàng tiêu dùng nhanh (FMCG) tiếp cận người tiêu dùng Việt Nam ở khâu cuối cùng.
Tuy nhiên, thu hẹp không đồng nghĩa với sụp đổ, và chính những áp lực đang thúc đẩy việc đóng cửa cũng đồng thời buộc các đơn vị còn tồn tại chuyển hướng sang những mô hình bền vững hơn. Một số hướng chuyển đổi đã bắt đầu hiện rõ:
Bổ sung hàng hóa số hóa thông qua các nền tảng B2B:
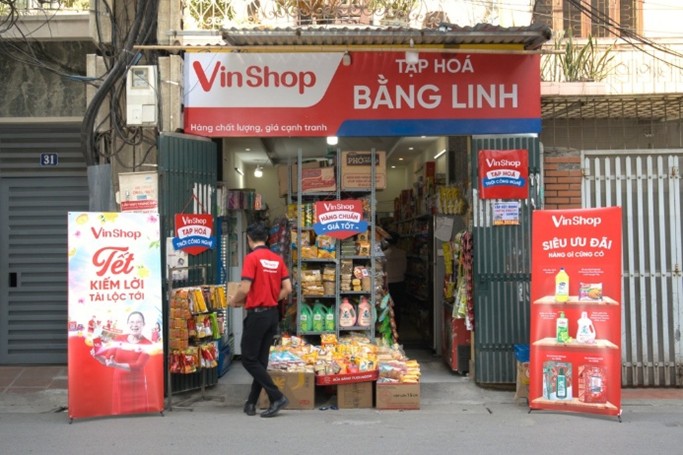
Các ứng dụng như OneShop (trước đây có tên là VinShop), POS365, Sapo, v.v. cho phép chủ cửa hàng tạp hóa đặt hàng trực tiếp với mức giá chiết khấu, số hóa chuỗi cung ứng (mua hàng, vận chuyển, quản lý tồn kho và tài chính, v.v.) và cải thiện biên lợi nhuận cho các đơn vị tuân thủ.
Một số doanh nghiệp nhỏ đã chuyển sang các nền tảng bán lẻ số để tích hợp các quy trình quản lý
Mô hình GT-MT kết hợp:
Các chương trình như dự án “Good Price” của MM Mega Market[7], hỗ trợ các nhà đầu tư chuyển đổi cửa hàng tạp hóa truyền thống sang mô hình bán lẻ hiện đại, giúp các chủ cửa hàng tạp hóa độc lập nâng cấp cách bài trí cửa hàng, sơ đồ trưng bày và điều khoản với nhà cung cấp để đáp ứng các tiêu chuẩn của kênh bán lẻ hiện đại — qua đó hình thành một nhóm thứ ba nằm giữa cửa hàng tạp hóa không chính thức và các chuỗi bán lẻ có tổ chức. Tương tự, việc Saigon Co.op và Aeon Vietnam phát triển các mô hình cửa hàng tạp hóa hiện đại, bao gồm hỗ trợ các nhà sản xuất quy mô nhỏ tại địa phương đạt tiêu chuẩn quốc tế, đang tạo ra một lộ trình chính thức hóa thay vì đào thải.
Hợp nhất nhà phân phối:
Khi các đại lý nhỏ hơn rút lui, các nhà phân phối quy mô trung bình đang tiếp nhận tuyến phân phối và các tài khoản bán lẻ của họ, xây dựng quy mô đủ lớn để việc tuân thủ và đầu tư vào tự động hóa lực lượng bán hàng trở nên khả thi hơn về mặt kinh tế.
Kênh GT năm 2028 nhiều khả năng sẽ có số lượng điểm bán ít hơn nhưng vững mạnh hơn về mặt cấu trúc tại các điểm bán còn lại: hàng hóa được dự trữ tốt hơn, kết nối số và tuân thủ chính thức. Đối với các thương hiệu FMCG, sự chuyển dịch này có tác động hai mặt: ít điểm bán hơn để ghé thăm, nhưng mỗi điểm bán lại được hỗ trợ bởi dữ liệu đáng tin cậy hơn và hành vi đặt hàng dễ dự đoán hơn.
B&Company có thể hỗ trợ như thế nào?
Điều hướng quá trình tái cấu trúc GT đòi hỏi nhiều hơn là phân tích vĩ mô — yếu tố này đòi hỏi hiểu biết địa phương. Với hơn 15 năm hoạt động tại Việt Nam, B&Company cung cấp bộ công cụ toàn diện mà các thương hiệu và nhà phân phối cần để điều hướng quá trình tái cấu trúc GT:
– Khảo sát thương mại định lượng quy mô doanh nghiệp để theo dõi số lượng điểm bán và sức khỏe kênh theo từng tỉnh;
– Phỏng vấn chuyên sâu và đồng hành quan sát thực địa tại cửa hàng cùng các chủ cửa hàng tạp hóa và nhà phân phối để tìm hiểu nền kinh tế thực sự đằng sau việc đóng cửa và tiếp nhận nền tảng;
– Khảo sát bí mật để theo dõi mức độ hiện diện của thương hiệu và việc tuân thủ trưng bày, tồn kho ở cấp điểm bán;
– Nghiên cứu tính khả thi khi thâm nhập thị trường dành cho các thương hiệu đang cân nhắc lại chiến lược phân phối sau năm 2026;
– và Quyền tiếp cận Cơ sở dữ liệu doanh nghiệp Việt Nam — hơn 1.000.000 doanh nghiệp được lập bản đồ đến cấp quận, huyện và phường, nhằm xác định chính xác các nút phân phối có nguy cơ gặp rủi ro.
Khi làn sóng sàng lọc tăng tốc sau năm 2026, những thương hiệu giành chiến thắng trong kênh bán lẻ truyền thống tại Việt Nam sẽ là những thương hiệu hiểu rằng kênh này không phải là một bản đồ tĩnh, mà là một hệ thống sống đang chuyển đổi. Nghiên cứu chính xác, kịp thời là nền tảng cho sự thấu hiểu đó.
Đọc thêm
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào trong bài viết này, vui lòng trích dẫn nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam kể từ năm 2008. Chúng tôi cung cấp nhiều dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối doanh nghiệp. Ngoài ra, chúng tôi gần đây đã phát triển một cơ sở dữ liệu với hơn 1,000,000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ thắc mắc nào. info@b-company.jp + (84) 28 3910 3913 |
[1] https://en.vneconomy.vn/structural-bottlenecks-to-vietnams-retail-market.htm
[2] https://thoibaotaichinhvietnam.vn/chinh-phu-duoc-quyet-dinh-nguong-doanh-thu-mien-thue-du-kien-1-ty-dongnam-196307.html
[3] https://thuvienphapluat.vn/ma-so-thue/phap-luat-thue/cach-tinh-thue-cho-4-nhom-ho-kinh-doanh-tu-nam-2026-396377-218030.html
[4] https://xaydungchinhsach.chinhphu.vn/toan-van-nghi-dinh-so-141-2026-nd-cp-nang-nguong-doanh-thu-khong-phai-chiu-thue-len-1-ty-dong-119260504154326455.htm
[5] https://en.vcci.com.vn/vcci-news/vcci-prioritize-reducing-the-complexity-of-tax-accounting-and-e-invoice-regulations-for-household-businesses-117075
[6] https://www.mckinsey.com/~/media/mckinsey/featured insights/future of asia/insights/the new faces of the vietnamese consumer/the-new-faces-of-the-vietnamese-consumer-vt.pdf
[7] https://vietnamnews.vn/economy/1717713/grocery-stores-embrace-new-look-strengthening-support-for-manufacturers.html
Bài viết liên quan






Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN