

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Khủng hoảng dầu mỏ đã thúc đẩy mạnh mẽ sự cần thiết của năng lượng sạch vốn đã được triển khai ở Đông Nam Á. Tuy nhiên, mức độ sẵn sàng lại rất khác nhau giữa các khu vực trong khu vực.
29/04/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Những tháng đầu năm 2026 đã trở thành một phép thử căng thẳng đối với khu vực Đông Nam Á. Sự leo thang mạnh mẽ trong căng thẳng ở Trung Đông, dẫn đến việc đóng cửa eo biển Hormuz, đã làm gián đoạn dòng chảy nhập khẩu khoảng 80% khí đốt tự nhiên hóa lỏng (LNG) và dầu thô của khu vực.1 “Cú sốc dầu mỏ” này không chỉ làm giá nhiên liệu tăng vọt; nó còn phơi bày sự mong manh mang tính cơ cấu của các nền kinh tế phụ thuộc vào thị trường nhiên liệu hóa thạch toàn cầu.3
Mặc dù cuộc khủng hoảng mang tính khu vực, phản ứng ngày càng phân mảnh. Lộ trình chuyển đổi khác biệt đáng kể giữa các quốc gia thành viên: một số nước tăng cường trợ cấp bảo hộ, trong khi những nước khác, nổi bật là thông qua quá trình chuyển đổi xanh tại Việt Nam, đã đẩy nhanh việc chuyển hướng sang năng lượng tái tạo được sản xuất trong nước như một công cụ để bảo đảm sự tồn tại của nền kinh tế quốc gia.
Mức độ phơi nhiễm trước biến động giá dầu: Các nước nhập khẩu và xuất khẩu
Cú sốc chia rẽ Đông Nam Á theo một ranh giới: vị thế dầu ròng. Các nước nhập khẩu gồm Philippines, Thailand, Vietnam và Singapore, phải đối mặt với áp lực lạm phát đình trệ ngay lập tức khi chi phí năng lượng lan tỏa qua hoạt động logistics và các chuỗi cung ứng. Philippines (phụ thuộc 90% vào Vùng Vịnh) đã tuyên bố tình trạng khẩn cấp quốc gia về năng lượng vào tháng 3 năm 2026; Thailand áp trần giá dầu diesel; Singapore điều chỉnh tăng dự báo lạm phát năm 2026 mặc dù đang nắm giữ lượng dự trữ chiến lược đủ dùng cho hơn 200 ngày[1].
Các nước xuất khẩu Indonesia và Malaysia đã ghi nhận nguồn thu tăng, nhưng mức tăng này nhanh chóng bị bào mòn. Indonesia đã xây dựng toàn bộ ngân sách trợ cấp nhiên liệu trị giá US$22,5 tỷ dựa trên mức giá US$70/thùng; khi giá Brent (đóng vai trò là chuẩn tham chiếu chính cho giá dầu trên toàn thế giới) ở gần mức US$104[2], khoảng cách tài khóa đang nới rộng và gây sức ép lên đồng rupiah. Malaysia được bảo vệ tốt hơn — các cải cách tài khóa gần đây cho phép nước này duy trì khoản trợ cấp BUDI95 — nhưng cũng không hoàn toàn miễn nhiễm, do phải tái nhập khẩu dầu thô nặng để lọc dầu trong nước và vẫn chịu ảnh hưởng từ biến động giá chuẩn.
Bảng 1: Mức độ dễ tổn thương trước cú sốc dầu mỏ ở cấp quốc gia — Đông Nam Á
*Lưu ý: PH: Philippines, VN: Vietnam, TH: Thailand, SG: Singapore, ID: Indonesia, MY: Malaysia
| Metric | Các nước nhập khẩu ròng: PH, VN, TH, SG | Các nước xuất khẩu ròng — ID, MY |
| Vị thế thương mại | Phụ thuộc vào dầu thô và/hoặc các sản phẩm tinh chế nhập khẩu | Các nước xuất khẩu hydrocarbon ròng; được bù đắp một phần bởi các nghĩa vụ trợ cấp trong nước |
| Mức độ phụ thuộc vào dầu thô từ Trung Đông[3] | • VN: ~85%
• SG: ~77% • TH: ~70% • PH: ~52% |
• ID: ~35% dầu thô từ vùng Vịnh (trợ cấp vẫn làm tăng chi phí trợ cấp)
• MY: ~25% (tái nhập khẩu dầu thô nặng từ Vùng Vịnh để pha trộn với nguồn cung trong nước) |
| Dự trữ chiến lược[4] | • SG: hơn 200 ngày
• TH & PH: 40~60 ngày • VN: ~65 ngày |
• MY: ~60 ngày
• ID: ~20–30 ngày |
| Rủi ro chính | Lạm phát do chi phí đẩy và áp lực tỷ giá:
• IMF dự báo lạm phát ở Đông Nam Á sẽ tăng lên 2,6% vào năm 2026.[5]; • Mỗi lần giá dầu Brent tăng 1 bảng Anh/15 bảng Anh/thùng sẽ làm tăng thâm hụt tài khoản vãng lai của Philippines khoảng 0,7% GDP.[6] |
Mở rộng thâm hụt tài khóa thông qua các nghĩa vụ trợ cấp:
• ID xây dựng ngân sách trợ cấp dựa trên mức US$70/thùng; giá Brent hiện ở khoảng US$104/thùng2 |
| Mức độ dễ tổn thương của cơ cấu năng lượng | Mức độ nhạy cảm cao với giá giao ngay LNG/Brent:
• Nguồn nguyên liệu dầu thô của Nghi Son được cố định theo dầu thô Kuwait[7]; • TH phụ thuộc vào khí đốt từ Vùng Vịnh để phát điện[8] |
• ID: Phụ thuộc nhiều vào than đá và dầu cọ trong nước;
• MY: mô hình dầu thô pha trộn (xuất khẩu dầu thô nhẹ, ngọt và nhập khẩu dầu thô nặng) làm giảm mức độ dễ tổn thương, nhưng chi phí trợ cấp vẫn bị ảnh hưởng |
| Cơ chế truyền dẫn cú sốc | Tăng giá bán lẻ và phụ phí logistics[9]:
• PH: tình trạng khẩn cấp quốc gia về năng lượng; • VN: hủy các chuyến bay nội địa; • TH: đóng cửa các nhà máy hóa dầu chủ chốt |
Áp lực lên tín dụng quốc gia và tỷ giá:
• Đồng tiền của ID suy yếu; chênh lệch lãi suất thực so với USD thu hẹp; 6 • Triển vọng tín dụng của MY ổn định nhờ cơ cấu nguồn thu đa dạng (hưởng lợi từ xuất khẩu khí đốt khi giá năng lượng tăng) |
| Phản ứng chính sách[10] | • VN: thuế nhiên liệu dầu mỏ 0% (tháng 4–tháng 6 năm 2026)[11] ; khuyến khích làm việc tại nhà
• PH: cắt giảm thuế tiêu thụ đặc biệt, Công ty Dầu khí Quốc gia Philippines (PNOC) nhập khẩu khẩn cấp, tuần làm việc 4 ngày • TH: áp trần giá dầu diesel, yêu cầu làm việc tại nhà • SG: Cơ quan Tiền tệ Singapore (MAS) thắt chặt chính sách; triển khai các nguồn dự trữ tài khóa |
• ID: duy trì trợ cấp nhiên liệu; áp dụng làm việc từ xa
• MY: duy trì trợ cấp BUDI95; “dư địa tài khóa đầy đủ” đến giữa năm 2026 |
Tổng hợp của B&Company
Các nghiên cứu điển hình nổi bật: Những lộ trình đa dạng hướng tới khả năng chống chịu
Indonesia: Cải cách trợ cấp và thúc đẩy nhiên liệu sinh học
Indonesia từ lâu đã bảo vệ người dân bằng cách áp đặt giá trần, nhưng cuộc khủng hoảng năm 2026 đã đẩy thâm hụt ngân sách của nước này lên gần mức giới hạn pháp lý 3,5% GDP.[12] Để giảm thiểu tác động này, Jakarta đã khôi phục quy định đầy tham vọng về nhiên liệu sinh học. Vào tháng 3 năm 2026, Tổng thống Prabowo Subianto công bố kế hoạch chuyển sang sử dụng hỗn hợp diesel sinh học 50% (B50) vào nửa cuối năm 2026, đẩy nhanh lộ trình B40 trước đó nhằm giảm chi phí nhập khẩu dầu diesel.
Việt Nam: Tăng trưởng nhu cầu nhanh chóng và tham vọng về năng lượng tái tạo
Quá trình chuyển đổi xanh của Việt Nam được thúc đẩy bởi nhiệm vụ kép độc đáo: duy trì tăng trưởng GDP hàng năm ở mức 10% đồng thời đáp ứng các cam kết về phát thải ròng bằng không. Theo Kế hoạch Phát triển Điện lực VIII sửa đổi (PDP8), Việt Nam đặt mục tiêu tăng công suất năng lượng tái tạo lên gần 50% trong tổng nguồn cung năng lượng vào năm 2030.[13] Một thay đổi đáng kể là sự trỗi dậy của các tập đoàn trong nước như Vingroup (thông qua VinEnergo), đơn vị đang dẫn dắt một dự án điện gió ngoài khơi trị giá US$4,5 tỷ nhằm thay thế các tài sản nhiệt điện than đã xuống cấp.[14]
Hợp tác chuyển giao dữ liệu điện gió ngoài khơi đầu tiên tại Việt Nam là giữa VinEnergo (Vingroup) và Trung tâm FIMO
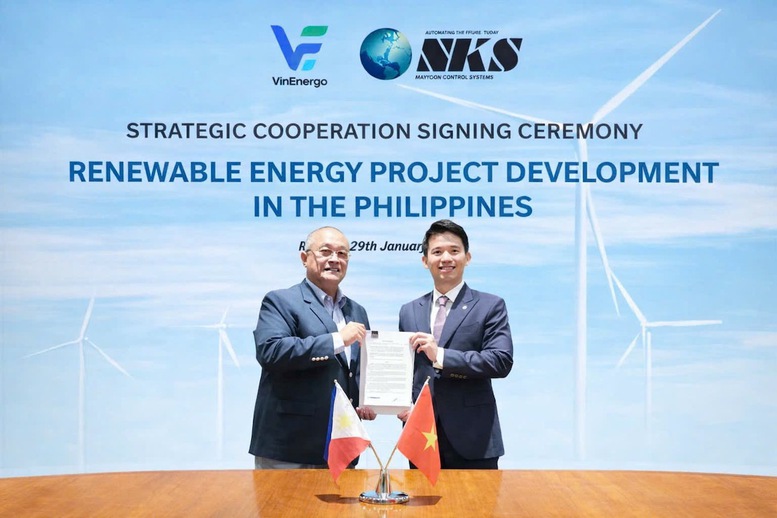
Nguồn: VinGroup
Thái Lan: Chiến lược trở thành trung tâm xe điện
Thái Lan đã tận dụng cuộc khủng hoảng để củng cố vị thế của mình như là "Detroit của phương Đông" về xe điện. Đến tháng 1 năm 2026, tỷ lệ xe điện bán ra đạt kỷ lục 48%, được hỗ trợ bởi chương trình khuyến khích EV 3.5, cung cấp trợ cấp lên đến 100.000 THB (~1.400 tấn/2.700 USD) mỗi xe và giảm thuế tiêu thụ đặc biệt từ 8% xuống còn 2%.[15] Chiến lược này không chỉ nhằm giảm mức tiêu thụ nhiên liệu mà còn chuyển đổi lực lượng lao động trong ngành ô tô nội địa sang một lĩnh vực sản xuất công nghệ cao mới.
Philippines: Những thách thức về an ninh năng lượng
Philippines vẫn là một trong những thị trường nhạy cảm nhất về giá. Vào tháng 3 năm 2026, Tổng thống Marcos Jr. đã ký Đạo luật Cộng hòa số 12316, trao quyền khẩn cấp để đình chỉ thuế tiêu thụ đặc biệt đối với nhiên liệu khi giá dầu toàn cầu đạt US$80 mỗi thùng.[16] Khác với Thái Lan hoặc Việt Nam, quá trình chuyển đổi của Philippines bị cản trở bởi những khoảng trống về cơ sở hạ tầng, dẫn đến sự phụ thuộc lớn vào các khoản trợ cấp khẩn cấp dành cho người lao động trong lĩnh vực vận tải.
So sánh chính sách: Tính bền vững tài khóa và Cải cách
Cuộc khủng hoảng năm 2026 đã làm nổi bật sự khác biệt trong triết lý quản lý. Các nền kinh tế “định hướng theo thị trường” (Việt Nam, Philippines) cho phép giá cả phản ánh xu hướng toàn cầu nhưng triển khai các đợt miễn giảm thuế tạm thời, trong khi các nền kinh tế “trợ cấp” (Indonesia, Malaysia) ưu tiên ổn định xã hội, đánh đổi bằng sức khỏe tài khóa.
| Nhóm chính sách | Ví dụ triển khai (2026) | Mức độ hiệu quả / Rủi ro |
| Các biện pháp can thiệp thuế | Việt Nam/Philippines: thuế môi trường/thuế tiêu thụ đặc biệt 0% | Tính linh hoạt cao; bảo vệ biên lợi nhuận của doanh nghiệp nhưng làm giảm nguồn thu |
| Giá trần | Indonesia/Thái Lan: Giá diesel được áp trần ở mức cụ thể | Tính ổn định xã hội cao; rủi ro tích trữ và gia tăng mạnh nợ công |
| Phía cầu | Philippines: Tuần làm việc 4 ngày trong khu vực công | Chi phí thấp; phát tín hiệu hiệu quả về việc tiết kiệm năng lượng nhưng hạn chế năng suất |
| Chuyển đổi nhiên liệu | Việt Nam: Triển khai E10 trên toàn quốc trước ngày 1 tháng 6 năm 2026 | Khả năng chống chịu mang tính cơ cấu; đòi hỏi niềm tin của người tiêu dùng và khả năng tương thích với động cơ |
Tổng hợp của B&Company
Chỉ số mức độ sẵn sàng cho chuyển đổi xanh năm 2026
Cú sốc dầu mỏ không tạo ra yêu cầu cấp thiết về năng lượng sạch ở Đông Nam Á — mà đã đẩy nhanh một quá trình vốn đang diễn ra. Tuy nhiên, mức độ sẵn sàng khác biệt rõ rệt giữa các quốc gia trong khu vực.
Singapore và Malaysia dẫn đầu về nền tảng tài chính xanh: Singapore đã thiết lập khung thuế carbon và giao dịch carbon, trong khi Malaysia đi đầu trong lĩnh vực trái phiếu liên kết bền vững và các Tiêu chuẩn Trái phiếu Xanh ASEAN.[17] Việt Nam là điển hình nổi bật của khu vực về triển khai, với tổng công suất các nguồn năng lượng tái tạo (gió, mặt trời, sinh khối) đạt khoảng 24.453 MW vào cuối năm 2025.[18] Cuộc khủng hoảng hiện đang củng cố thêm đà phát triển đó: việc triển khai các thỏa thuận mua bán điện trực tiếp cho phép các doanh nghiệp lớn như LEGO và Samsung mua điện trực tiếp từ các nhà sản xuất điện gió và điện mặt trời, qua đó có thể tăng gấp đôi tỷ trọng năng lượng tái tạo trong cơ cấu điện của Việt Nam. Việt Nam đứng thứ 2 trong số các nền kinh tế đang phát triển thu hút nhiều vốn FDI nhất vào năng lượng tái tạo trong giai đoạn 2015–2022, với tổng vốn khoảng 106,8 tỷ USD.[19]
Philippines đang theo sau, khi đã hoàn toàn mở cửa các lĩnh vực điện mặt trời, điện gió, sinh khối và năng lượng thủy triều cho sở hữu nước ngoài, đồng thời phê duyệt hơn 100 dự án năng lượng trọng điểm, bao gồm điện gió ngoài khơi, thủy điện và mở rộng cơ sở hạ tầng.[20] Tuy nhiên, Indonesia vẫn bị hạn chế. Quá trình chuyển đổi năng lượng của nước này bị giới hạn bởi thị trường điện do nhà nước chi phối, quản trị phân mảnh và mức độ sẵn sàng yếu kém của lưới điện; các quy định bảo hộ tiếp tục hạn chế tỷ lệ sở hữu nước ngoài trong lĩnh vực năng lượng tái tạo.[21] Khoảng cách giữa Việt Nam và Indonesia về mức độ sẵn sàng cho chuyển đổi có thể được xem là khác biệt có hệ quả lớn nhất trong khu vực khi bước vào thập kỷ này.
Trên tất cả các thị trường, thiếu hụt tài chính mang tính cơ cấu. Cơ quan Năng lượng Quốc tế (IEA) ước tính đầu tư năng lượng sạch hằng năm tại Đông Nam Á phải tăng gấp 5 lần, lên US$190 tỷ vào năm 2035, để khu vực đạt được các mục tiêu đề ra.[22]
Xu hướng khu vực và hội nhập: hướng tới thống nhất
Cú sốc này đã tạo ra tính cấp thiết mới cho Lưới điện ASEAN (APG) vốn bị đình trệ trong thời gian dài. Năm 2026 đánh dấu thời điểm bắt đầu chu kỳ triển khai Kế hoạch hành động ASEAN về Hợp tác năng lượng 2026–2030 (APAEC), báo hiệu APG đang chuyển từ hoạch định chiến lược sang phát triển cơ sở hạ tầng có phối hợp. Philippines, với vai trò Chủ tịch ASEAN năm 2026, đã ưu tiên hội nhập APG và khởi động các cuộc đàm phán kết nối lưới điện với Malaysia. Tuy nhiên, những hạn chế mang tính nền tảng vẫn còn đó.
“Tầm nhìn và điện áp” vẫn là một thách thức. Tính đến cuối năm 2024, khu vực mới chỉ có 7,7 GW công suất liên kết lưới điện trong 9 dự án ưu tiên.[23] Tiến độ đang được thúc đẩy bởi Cơ chế Tài trợ Lưới điện ASEAN (APGF), với mục tiêu hài hòa hóa các tiêu chuẩn kỹ thuật và cơ chế giải quyết tranh chấp trước nhiệm kỳ Chủ tịch ASEAN của Singapore vào năm 2027.
Hàm ý đối với nhà đầu tư: các thị trường có tiềm năng cao
Đối với nhà đầu tư, cú sốc năm 2026 đồng thời đóng vai trò là phép thử sức chống chịu và tín hiệu định hướng. Ba chủ đề nổi bật là:.
1. Việt Nam, Indonesia và Philippines có tiềm năng lớn nhất trong ngắn hạn để tiếp cận lĩnh vực năng lượng sạch
Khả năng sinh lời của các dự án điện mặt trời tại 3 quốc gia này có thể tăng tới 9 điểm phần trăm nhờ tích hợp pin lưu trữ, giúp điện mặt trời có khả năng điều độ trở nên khả thi về mặt kinh tế,[24] và cả hai thị trường hiện đã có các khuôn khổ Hợp đồng mua bán điện trực tiếp (DPPA) để thương mại hóa nguồn điện này. Việt Nam, Philippines và Indonesia đã thu hút tổng cộng US$4.6 tỷ vốn đầu tư vào năng lượng sạch trong năm 2024, trong đó Brookfield Asset Management cam kết đầu tư tại cả ba quốc gia.[25]
2. Khoáng sản thiết yếu của Indonesia và Philippines đại diện cho cơ hội trong tầm nhìn dài hạn hơn
Indonesia và Philippines có tiềm năng trở thành trụ cột của chuỗi cung ứng khoáng sản thiết yếu toàn cầu, yếu tố thúc đẩy quá trình chuyển dịch năng lượng, nhưng hiện còn thiếu năng lực chế biến trong nước,[26] tạo ra luận điểm đầu tư greenfield rõ ràng cho các nhà đầu tư vào chuỗi cung ứng pin.
3. Cơ sở hạ tầng lưới điện là loại tài sản thiếu hụt nguồn cung nhất trong khu vực
Việc hoàn tất APAEC 2026–2030 và gia hạn Biên bản ghi nhớ tăng cường về APG (MOU) đánh dấu một cơ hội quan trọng để chuyển hóa các cam kết kéo dài nhiều năm thành hội nhập năng lượng khu vực thực chất; đồng thời, những bên tiên phong trong tài trợ truyền tải điện xuyên biên giới sẽ định hình cấu trúc năng lượng của khu vực trong nhiều thập kỷ tới.
Quá trình chuyển đổi từ phụ thuộc vào dầu mỏ sang năng lượng tái tạo quy mô lưới điện sẽ không diễn ra theo đường thẳng. Tuy nhiên, cú sốc năm 2026 đã rút ngắn lộ trình, và đối với những nhà đầu tư có đủ kiên nhẫn cùng hiểu biết địa phương để điều hướng sự khác biệt về quy định, quá trình tái định hình năng lượng tại Đông Nam Á là một trong những cơ hội phân bổ vốn có ý nghĩa quan trọng nhất trong thập kỷ này.
Kết luận
Cú sốc dầu mỏ năm 2026 đã chứng minh rằng không tồn tại một mô hình chuyển đổi phù hợp cho tất cả. Indonesia đặt cược vào độc lập năng lượng dựa trên dầu cọ, Thailand hướng tới trở thành trung tâm sản xuất xe điện, còn quá trình chuyển đổi xanh của Việt Nam dựa trên một cuộc cải tổ năng lượng tái tạo quy mô lớn, quy mô lưới điện, được hỗ trợ bởi nguồn tài chính quốc tế.
Mặc dù đi theo những lộ trình khác nhau, một động lực chung đã hình thành. An ninh năng lượng không còn được nhìn nhận đơn thuần là vấn đề bảo đảm nguồn cung, mà là một sự chuyển dịch mang tính cơ cấu hướng tới nguồn phát điện nội địa, phát thải carbon thấp. Khi các tiêu chuẩn toàn cầu như Cơ chế điều chỉnh biên giới carbon của EU (CBAM) có hiệu lực, “mức độ xanh” của lưới điện một quốc gia sẽ trở thành yếu tố quyết định tối hậu đối với năng lực cạnh tranh công nghiệp của quốc gia đó trong kỷ nguyên hậu khủng hoảng dầu mỏ.
Đọc thêm
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] https://carnegieendowment.org/posts/2026/04/southeast-asias-agency-amid-the-new-oil-crisis
[2] https://jakartaglobe.id/business/indonesia-says-no-energy-crisis-as-philippines-declares-one
[3] https://carnegieendowment.org/posts/2026/04/southeast-asias-agency-amid-the-new-oil-crisis
[4] https://www.thesoutheastasiadesk.com/p/southeast-asia-scrambles-as-strait
[5] https://www.imf.org/en/blogs/articles/2026/04/16/asias-economic-resilience-is-being-tested-by-the-energy-shock
[6] https://think.ing.com/articles/oil-shock-for-asia-identifying-the-first-pressure-points/
[7] https://blog.investvietnam.co/104-gasoline-industry-in-vietnam-statistics-data-trends-in-2026/
[8] https://energytracker.asia/thailand-energy-sector/
[9] https://www.npr.org/2026/03/26/nx-s1-5760763/southeast-asia-is-being-hit-hard-by-irans-cutoff-of-oil-and-gas
[10] https://caseforsea.org/energy-security-in-the-shadow-of-war-how-case-countries-are-navigating-the-2026-fuel-crisis/
[11] https://b-company.jp/vietnam-fuel-price-update-weekly-rising-volatility-and-implications-for-business/
[12] https://www.mk.co.kr/en/world/12009974
[13] https://www.vilaf.com.vn/blog/vietnams-revised-pdp-8-a-strategic-path-for-national-electricity-development/
[14] https://b-company.jp/vietnams-renewable-energy-boom-southeast-asias-leader-with-vingroup-emerging-as-a-key-domestic-player/
[15] https://source.benchmarkminerals.com/article/thailand-s-ev-sales-surge-to-record-levels-in-january-2026
[16] https://pco.gov.ph/news_releases/pbbm-signs-ra-12316-granting-the-president-emergency-powers-to-suspend-reduce-fuel-excise-tax/
[17] https://thefulleracademy.com/practices-of-financial-institutions-towards-green-financing-in-asean-region/
[18] https://en.evn.com.vn/d/en-US/news/Vietnams-power-system-ranks-second-in-ASEAN-60-163-501175
[19] https://en.nhandan.vn/fdi-attraction-to-prioritise-green-projects-post145700.html
[20] https://www.thestar.com.my/business/business-news/2026/04/09/budi95-is-seen-as-a-right-step-in-targeted-fuel-subsidy-reform-for-malaysia-says-world-bank
[21] https://ieefa.org/resources/building-credibility-indonesias-energy-transition-insights-etm-and-jetp-indonesia
[22] https://www.reuters.com/sustainability/southeast-asia-needs-boost-investments-five-fold-by-2035-meet-climate-goals-iea-2024-10-21/
[23] https://asean.org/adb-and-world-bank-group-launch-the-asean-power-grid-financing-initiative-with-the-asean-secretariat-and-the-asean-centre-for-energy-ace/
[24] https://ember-energy.org/latest-updates/adding-storage-can-boost-solar-projects-profitability-in-indonesia-viet-nam-and-the-philippines/
[25] https://ember-energy.org/latest-insights/from-emission-intensive-to-investment-hotspots-championing-renewables-in-3-asean-economies/country-snapshots-and-opportunities/
[26] https://peacehumanity.org/monitor/false-promises-of-battery-minerals-mining-inindonesia-and-the-philippines/
Bài viết liên quan





Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN