

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Bối cảnh tái chế pin EV hiện tại tạo ra rào cản gia nhập cao nhưng mặt khác lại mở ra nhiều cơ hội rõ ràng.
07/08/2025
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Sự bùng nổ của xe điện tại Việt Nam
Thị trường xe điện (EV) của Việt Nam được dự báo sẽ đạt 3,12 tỷ USD vào năm 2025 và tăng lên 7,41 tỷ USD vào năm 2030, với tốc độ tăng trưởng kép hằng năm (CAGR) khoảng 19% [1]. Động lực chính cho mức tăng trưởng ấn tượng này đến từ thương hiệu nội địa VinFast. Tính đến tháng 7 năm 2023, Việt Nam mới có hơn 20.000 ô tô điện đang lưu hành [2]. Tuy nhiên, con số này đã tăng đáng kể. Riêng VinFast đã bán 87.000 xe điện trong năm 2024 (tăng 150%) và bàn giao thêm 35.100 xe trong quý I năm 2025 [3,4].
Số lượng xe VinFast giao đến H1/2025
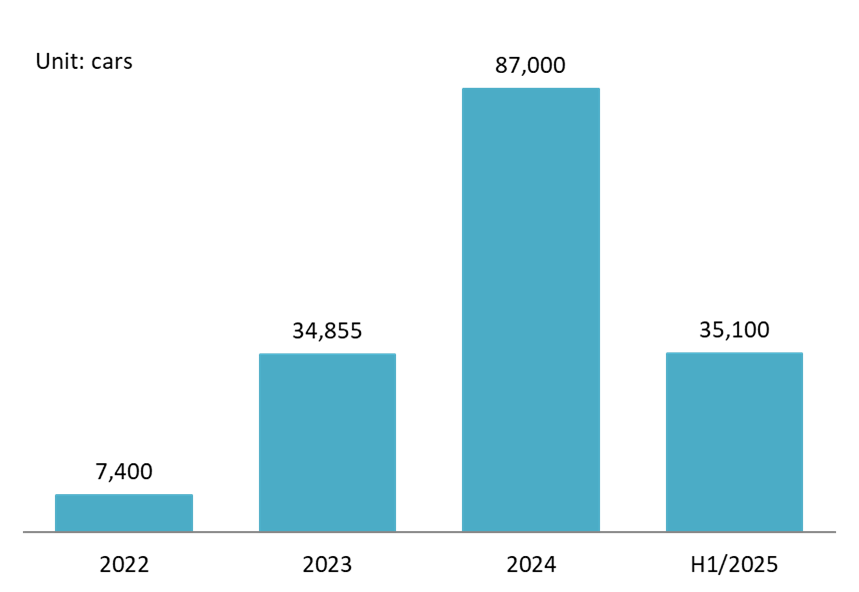
Nguồn: Tổng hợp của B&Company
Trong phân khúc xe máy điện, mức tăng trưởng cũng ấn tượng không kém. Phân khúc dưới 50cc—nhắm đến học sinh, sinh viên và người dùng trẻ—ghi nhận doanh số tăng 112.6% trong những tháng đầu năm 2025 [5]. Việt Nam hiện là một trong những thị trường xe hai bánh lớn nhất thế giới, với gần 75 triệu xe máy đăng ký và sản lượng hằng năm dao động từ 3 đến 4,7 triệu xe trong giai đoạn 2019–2023. Trong bối cảnh đó, xe máy điện đang từng bước gia tăng thị phần, với số lượng xe đăng ký tăng từ 0,5 triệu chiếc năm 2016 lên 2,3 triệu chiếc năm 2023, tương ứng CAGR 24.3%. Các thương hiệu dẫn đầu thị trường gồm VinFast, Yadea, Pega và Yamaha [6].
Number of total registered E2W in Vietnam from 2016 to 2023[11] (Đơn vị: Triệu đơn vị)
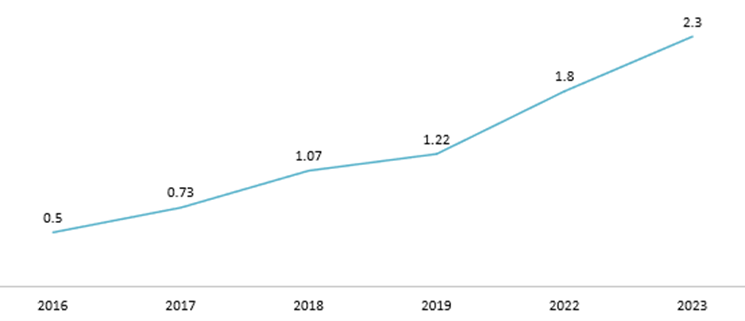
Nguồn: GIZ
Tuổi thọ pin xe điện
Với tuổi thọ pin xe điện trung bình từ 8–10 năm, các phương tiện được bán trong giai đoạn 2023–2025 dự kiến sẽ bắt đầu hết vòng đời (EOL) và phát sinh lượng lớn chất thải pin từ năm 2031 đến năm 2035. Theo VAMA, khoảng 1 triệu xe điện sẽ được lưu hành vào năm 2028, tăng lên 3,5 triệu xe vào năm 2040 [7]. Dựa trên xu hướng này, nhu cầu pin được dự báo sẽ đạt gần 5 triệu bộ vào năm 2040 và 10 triệu bộ vào năm 2050, nhằm hỗ trợ mục tiêu đạt tỷ lệ thâm nhập xe điện 100% trong hầu hết các phân khúc phương tiện giao thông đường bộ tại Việt Nam. Xét về công suất pin, nhu cầu dự kiến đạt khoảng 100 GWh vào năm 2030, 360 GWh vào năm 2040 và 1.170 GWh vào năm 2050—cho thấy nhu cầu lớn trong tương lai và sự phát triển tương ứng của thị trường tái chế pin [8].
Trên toàn cầu, thị trường tái chế pin được dự báo sẽ đạt giá trị hàng chục tỷ USD trong thập kỷ tới. Tại Việt Nam, doanh thu trong lĩnh vực này đến từ hai nguồn chính: bán các kim loại thu hồi như lithium, nickel, cobalt và đồng, tùy thuộc vào giá thị trường toàn cầu; và phí dịch vụ EPR (Trách nhiệm mở rộng của nhà sản xuất) do các nhà sản xuất chi trả để tuân thủ nghĩa vụ tái chế 8% theo quy định. Nguồn thu từ EPR mang lại thu nhập ổn định và đóng vai trò như một lớp đệm tài chính trước biến động giá trên thị trường kim loại.
Khung chính sách
Luật Bảo vệ môi trường năm 2020 và Nghị định số 08/2022/NĐ-CP hướng dẫn thi hành đã đặt nền tảng pháp lý vững chắc cho ngành tái chế tại Việt Nam [9, 10].
– Nghĩa vụ tái chế đối với các nhà sản xuất và nhà nhập khẩu pin, ắc quy chính thức có hiệu lực từ ngày 1 tháng 1 năm 2024. Đây không phải là đề xuất trong tương lai—mà là yêu cầu bắt buộc được pháp luật thực thi.
– Trong ba năm đầu tiên, các nhà sản xuất phải tái chế ít nhất 8% tổng khối lượng pin đưa ra thị trường. Ví dụ, một công ty bán 10.000 tấn pin trong năm 2024 phải tái chế hợp pháp 800 tấn.
– Quy trình tái chế phải đạt tỷ lệ thu hồi vật liệu tối thiểu 40% trên tổng khối lượng chất thải được xử lý. Đây là ngưỡng kỹ thuật cơ bản mà tất cả các cơ sở tái chế phải đáp ứng.
Những bước đầu tiên trong hoạt động tái chế pin xe điện
VinES & Li-Cycle – Bước tiên phong hướng tới chuỗi cung ứng khép kín
Cuối năm 2022, VinES (công ty con của Vingroup) đã ký kết quan hệ đối tác chiến lược toàn cầu với Li-Cycle, một công ty tái chế pin hàng đầu có trụ sở tại Bắc Mỹ [11]. Quan hệ đối tác này nhằm thiết lập chuỗi cung ứng pin khép kín, trong đó các vật liệu có giá trị như lithium, nickel và cobalt được thu hồi và tái sử dụng để sản xuất pin mới tại các nhà máy VinES.
Thông qua hợp tác này, VinES đã tiếp cận công nghệ luyện kim thủy luyện đẳng cấp thế giới, với mô hình “Spoke & Hub” được Li-Cycle cấp bằng sáng chế, cho phép thu hồi tới 95% vật liệu. Điều này rút ngắn đáng kể tiến độ R&D của VinES và tạo điều kiện nhanh chóng nội địa hóa công nghệ đạt tiêu chuẩn quốc tế tại Việt Nam.
Hai bên hiện đang đánh giá tính khả thi của việc xây dựng một cơ sở tái chế “Spoke” gần khu phức hợp sản xuất của VinES tại Hà Tĩnh. Quyết định đầu tư cuối cùng dự kiến sẽ được đưa ra trong năm 2025.
Đề xuất của Thành phố Hồ Chí Minh – sáng kiến chủ động từ khu vực công
Thành phố Hồ Chí Minh, thông qua Viện Nghiên cứu Phát triển Thành phố Hồ Chí Minh (HIDS), đã đề xuất xây dựng một trung tâm tái chế pin chuyên biệt [12]. Đây là một phần trong kế hoạch rộng lớn hơn nhằm chuyển đổi 400.000 xe máy chạy xăng—chủ yếu được các tài xế giao hàng và xe công nghệ sử dụng—sang các mẫu xe điện.
Cơ sở được đề xuất sẽ có công suất 3.000 tấn mỗi năm, hướng tới việc thu hồi 90–95% kim loại có giá trị từ pin hết vòng đời [12]. Động thái chiến lược này nhằm đón đầu làn sóng chất thải pin phát sinh từ quá trình thúc đẩy điện hóa đô thị của thành phố.
Để hỗ trợ dự án, thành phố dự kiến cung cấp nguồn vốn thông qua Quỹ Bảo vệ Môi trường hoặc các chương trình cho vay ưu đãi dành cho nhà đầu tư đủ điều kiện, thể hiện vai trò chủ động của khu vực công trong việc thúc đẩy hệ sinh thái tái chế pin tại Việt Nam.
VinES dẫn đầu, nhưng thị trường vẫn rộng mở
Việt Nam đã xây dựng nền tảng pháp lý cho hoạt động tái chế pin, với Luật Bảo vệ Môi trường và Nghị định 08/2022/NĐ-CP chính thức có hiệu lực từ năm 2024. Các quy định này tạo ra một thị trường bắt buộc thông qua cơ chế Trách nhiệm mở rộng của nhà sản xuất (EPR). Đồng thời, VinES (một công ty con của Vingroup) đã nổi lên như đơn vị tiên phong trong ngành, theo đuổi chiến lược chuỗi cung ứng khép kín và lên kế hoạch xây dựng cơ sở tái chế riêng.
Bối cảnh hiện tại có thể được mô tả là “ý định lưỡng cực”: một mặt tạo ra các rào cản gia nhập cao, mặt khác mở ra những cơ hội rõ ràng. Động thái của VinES đã hình thành một tập đoàn tích hợp theo chiều dọc—hệ sinh thái này không chỉ sản xuất phần lớn xe điện tại Việt Nam mà còn sản xuất pin, khiến Vingroup vừa là nhà cung cấp lớn nhất vừa là khách hàng lớn nhất trong chuỗi giá trị tái chế. Tham vọng xây dựng chu trình khép kín đồng nghĩa với việc họ có khả năng sẽ ưu tiên tái chế pin của chính mình để đảm bảo nguồn cung nguyên liệu. Do đó, một bức tường gần như bất khả xâm phạm được hình thành đối với bất kỳ đơn vị mới nào muốn tiếp cận nguồn pin hết vòng đời của VinFast.
Tuy nhiên, thị trường rộng lớn hơn còn bao gồm các thương hiệu khác như Yadea, Pega, Hyundai và BYD. Các công ty này cũng chịu sự điều chỉnh của các quy định EPR nhưng có thể chưa đạt quy mô cần thiết để tự xây dựng cơ sở tái chế. Đây là một khoảng trống thị trường rõ ràng. Đề xuất của Thành phố Hồ Chí Minh về một trung tâm tái chế công-tư là sự thừa nhận khoảng trống này. Một công ty tư nhân mới có thể định vị mình là đơn vị tái chế chuyên biệt cho phân khúc “không phải VinFast”—hoạt động như một nhà cung cấp dịch vụ B2B thuần túy thay vì một công ty vật liệu tích hợp theo chiều dọc.
Khuyến nghị dành cho các doanh nghiệp mới gia nhập thị trường
Thay vì cạnh tranh trực tiếp với các đơn vị tích hợp quy mô lớn như VinES, các nhà đầu tư và doanh nhân nên tập trung giải quyết những khoảng trống quan trọng trong hệ sinh thái. Cụ thể:
– Thứ nhất, xây dựng mạng lưới thu gom và logistics trên toàn quốc dành cho pin EOL (hết vòng đời);
– Thứ hai, vận hành các cơ sở “Spoke” để sản xuất vật liệu khối đen—một điểm gia nhập thị trường có hiệu quả sử dụng vốn cao;
– Thứ ba, chuyên môn hóa trong các ứng dụng vòng đời thứ hai bằng cách kiểm định, phân loại và tái sử dụng pin đã qua sử dụng cho các hệ thống lưu trữ năng lượng (ESS).
Trong khi đó, các doanh nghiệp công nghiệp như các thương hiệu ô tô và công ty logistics nên cân nhắc hình thành các liên minh để phát triển các giải pháp tái chế dùng chung. Điều này không chỉ đảm bảo tuân thủ EPR mà còn xây dựng quy mô cần thiết để đạt hiệu quả chi phí—đặc biệt trong một thị trường vẫn đang ở giai đoạn hình thành ban đầu.
[1] Mordor Intelligence, Phân tích Quy mô và Thị phần Thị trường Xe điện Việt Nam – Xu hướng Tăng trưởng & Dự báo (2025 – 2030) <Truy cập>
[2] The Investor, Xe điện tại Việt Nam: 7 năm phát triển và triển vọng tăng trưởng hai chữ số <Truy cập>
[3] Enternews, Xe điện có thống lĩnh thị trường Việt Nam? <Truy cập>
[4] Vietnam Plus, Vinfast bàn giao 12.100 xe điện trong tháng 3, dẫn đầu thị trường Việt Nam <Truy cập>
[5] Vietnam.vn, Thị trường xe máy Việt Nam – Xe điện tăng trưởng ấn tượng <Truy cập>
[6] GIZ, Xe hai bánh chạy điện tại Việt Nam <Truy cập>
[7] Finance news, Cơ sở hạ tầng trạm sạc xe điện của Việt Nam là yếu tố then chốt cho quá trình chuyển đổi xanh <Truy cập>
[8] Vietdata Research, Sự bùng nổ của xe điện: Cơ hội hay Thách thức đối với thị trường pin Việt Nam <Truy cập>
[9] Luật Bảo vệ Môi trường 2020 <Truy cập>
[10] Nghị định số 08/2022/NĐ-CP của Chính phủ: Quy định chi tiết thi hành một số điều của Luật Bảo vệ Môi trường <Truy cập>
[11] Vietnam News, VinES và Li-Cycle công bố thỏa thuận chiến lược, dài hạn về tái chế pin <Truy cập>
[12] VnEconomy, TP. Hồ Chí Minh lên kế hoạch xây dựng nhà máy tái chế pin xe điện với tỷ lệ thu hồi kim loại 95% <Truy cập>
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào trong bài viết này, vui lòng trích dẫn nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi gần đây đã phát triển một cơ sở dữ liệu gồm hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ thắc mắc nào. info@b-company.jp + (84) 28 3910 3913 |
Bài viết liên quan


Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN