

 简体中文
 English
 日本語
 Tiếng Việt
 한국어
当前的电动汽车电池回收格局一方面造成了较高的进入门槛,另一方面也带来了明显的机会。
078 月2025
最新新闻与报告 / 越南简报
评论: 没有评论.
越南电动汽车热潮
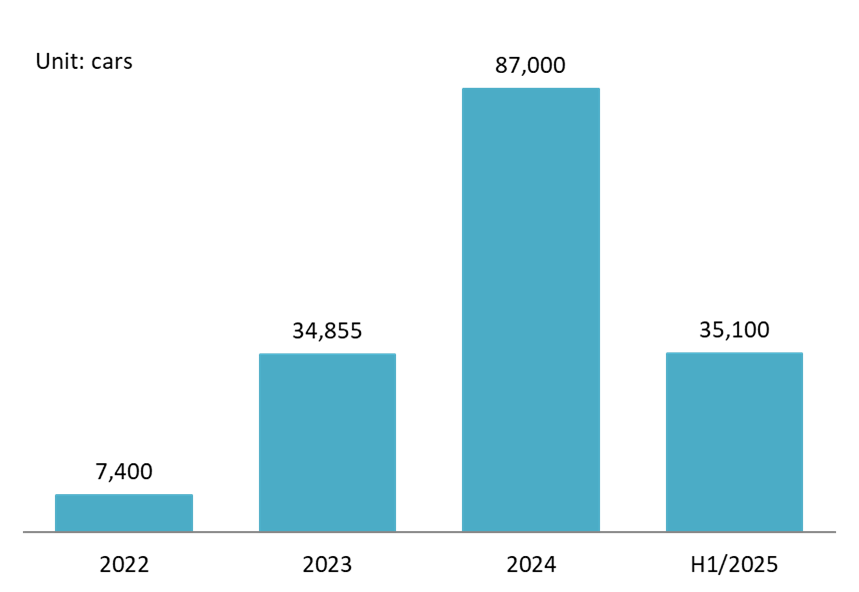
预计到2025年,越南电动汽车(EV)市场规模将达到31.2亿美元,并在2030年增至74.1亿美元,复合年增长率(CAGR)约为19% [1]。这一显著增长主要由本土品牌 VinFast 推动。截至2023年7月,越南道路上行驶的电动汽车仅略高于20,000辆[2]。然而,这一数字已大幅增长。仅 VinFast 一家在2024年就售出87,000辆电动汽车(增长150%),并在2025年第一季度交付了另外35,100辆汽车[3,4]。.
截至 2025 年上半年 VinFast 车辆交付数量
来源:B&Company编译
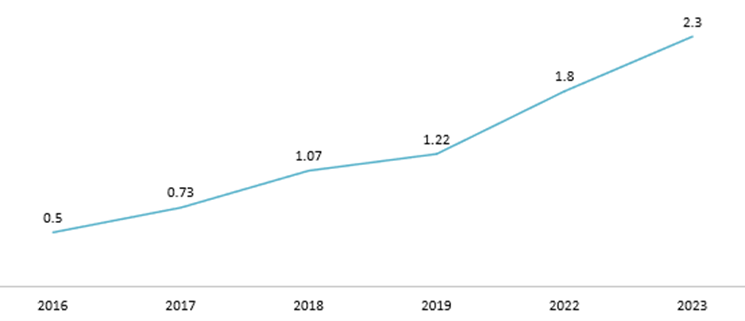
电动摩托车领域的增长同样令人瞩目。面向学生和年轻用户的50cc以下车型,在2025年初的销售量激增112.6% [5]。越南目前是全球最大的两轮车市场之一,登记在册的摩托车接近7,500万辆;2019年至2023年间,年产量在300万至470万辆之间。在此背景下,电动摩托车正逐步提升市场份额,登记数量已从2016年的50万辆增至2023年的230万辆,复合年增长率达到24.3%。市场主要品牌包括 VinFast、Yadea、Pega 和 Yamaha [6]。.
Number of total registered E2W in Vietnam from 2016 to 2023[11] (单位:百万台)
来源: 德国国际合作机构
电动汽车电池寿命
电动汽车电池的平均使用寿命为8至10年,因此,2023年至2025年间销售的车辆预计将于2031年至2035年开始集中达到使用寿命终点(EOL),并产生大量废旧电池。根据 VAMA 的数据,到2028年,越南在用电动汽车数量将达到约100万辆,到2040年将增至350万辆[7]。按照这一发展轨迹,为实现越南大多数道路车辆细分市场达到100%电动汽车渗透率的目标,到2040年电池需求预计将接近500万块,到2050年将达到1,000万块。从电池容量来看,需求预计将在2030年达到约100 GWh,2040年达到360 GWh,2050年达到1,170 GWh,凸显未来巨大的需求规模以及电池回收市场的相应增长[8]。.
从全球来看,预计未来十年电池回收市场规模将达到数百亿美元。在越南,该行业的收入主要来自两大来源:一是销售回收所得的锂、镍、钴和铜等金属,具体取决于全球市场价格;二是生产商为履行强制性8%回收义务而支付的EPR(生产者延伸责任)服务费。EPR收入来源能够提供稳定收入,并可作为应对金属市场价格波动的财务安全网。.
政策框架
《2020年环境保护法》及其实施细则《第08/2022/NĐ-CP号法令》为越南回收行业奠定了坚实的法律基础[9, 10]。.
– 电池和蓄电池生产商及进口商的回收义务已于2024年1月1日正式生效。这并非未来提案,而是具有法律强制力的要求。.
– 在最初三年内,生产商必须回收其投放市场的电池总量的至少8%。例如,一家公司在2024年销售了10,000吨电池,则依法必须回收800吨。.
– 回收过程必须实现不低于所处理废弃物总量40%的材料回收率。这为所有回收设施设定了必须达到的基本技术门槛。.
电动汽车电池回收的早期实践
VinES & Li-Cycle – 迈向闭环供应链的先行举措
2022年末,VinES(Vingroup 的子公司)与总部位于北美的领先电池回收企业 Li-Cycle 签署了全球战略合作协议[11]。该合作旨在建立闭环电池供应链,回收锂、镍和钴等高价值材料,并将其重新用于 VinES 工厂新电池的生产。.
通过此次合作,VinES 获得了世界领先的湿法冶金技术,该技术采用 Li-Cycle 获专利的“Spoke & Hub”模式,材料回收率最高可达95%。这大幅缩短了 VinES 的研发周期,并推动国际标准技术在越南快速本地化。.
目前,双方正在评估于 VinES 位于 Ha Tinh 的生产基地附近建设“Spoke”回收设施的可行性。最终投资决策预计将于2025年作出。.
胡志明市的提案——公共部门的积极倡议
胡志明市通过胡志明市发展研究院(HIDS)提出建设专业电池回收中心[12]。这是更广泛计划的一部分,旨在将40万辆汽油动力摩托车——主要由配送和网约车司机使用——转为电动车型。.
拟建工厂年处理能力为3,000吨,目标是从报废电池中回收90–95%的有价值金属[12]。这一战略举措旨在应对城市电动化推进将带来的电池废弃物增长浪潮。.
为支持该项目,市政府计划通过环境保护基金或面向合格投资者的优惠贷款计划提供融资,体现公共部门在推动越南电池回收生态系统发展方面的积极作用。.
VinES占据领先地位,但市场仍然广阔开放
越南已为电池回收奠定法律基础,《环境保护法》和第08/2022/NĐ-CP号法令已于2024年正式生效。这些法规通过生产者延伸责任(EPR)机制,建立了一个强制性市场。与此同时,VinES(Vingroup旗下子公司)已成为行业先行者,致力于推进闭环供应链战略,并计划建设自有回收设施。.
当前格局可以概括为“双重意图”:一方面,它构筑了较高的进入壁垒;另一方面,也创造了明确的市场机会。VinES的布局打造了一个垂直一体化巨头——其生态系统不仅生产越南大多数电动车,还生产电池,使Vingroup同时成为回收价值链中最大的供应商和最大客户。其闭环战略意味着,公司很可能优先回收自有电池,以保障原材料供应。因此,任何新进入者若希望获得VinFast报废电池,都将面临几乎无法突破的壁垒。.
然而,更广泛的市场还包括Yadea、Pega、Hyundai和BYD等其他品牌。这些企业同样受EPR法规约束,但可能缺乏建设自有回收设施的规模。这就形成了明确的市场空白。胡志明市提出建设公私合营回收中心,正是对这一市场空白的回应。新成立的私营企业可以将自身定位为“非VinFast”细分市场的专业回收商,以纯B2B服务提供商的模式运营,而不是成为垂直一体化的材料企业。.
新进入者的建议
投资者和企业家不应直接与VinES等大型一体化企业竞争,而应专注于弥补生态系统中的关键空白。具体而言:
– 首先,, 建立覆盖全国的EOL(报废)电池回收与物流网络;;
– 其次,, 运营“Spoke”设施生产黑粉——这是一种资本效率较高的切入点;;
– 第三,, 专注于电池梯次利用,通过测试、分拣和改造二手电池,将其用于储能系统(ESS)。.
与此同时,汽车品牌和物流企业等产业参与者应考虑 结成联盟 共同开发回收解决方案。这不仅能够确保符合EPR要求,还能形成实现成本效率所需的规模——尤其是在仍处于早期形成阶段的市场中。.
[1] Mordor Intelligence,《越南电动汽车市场规模与份额分析——增长趋势与预测(2025–2030年)》 <访问>
[2] The Investor,《越南电动汽车:7年发展历程与两位数增长前景》 <访问>
[3] Enternews,《电动汽车将主导越南市场吗?》 <访问>
[4] Vietnam Plus,《Vinfast 3月交付12,100辆电动车,领跑越南市场》 <访问>
[5] Vietnam.vn,《越南摩托车市场——电动车增长势头强劲》 <访问>
[6] GIZ,《越南电动两轮车》 <访问>
[7] Finance news,《越南电动汽车充电基础设施:绿色转型的关键》 <访问>
[8] Vietdata Research,《电动汽车爆发:越南电池市场的机遇还是挑战》 <访问>
[9] 《2020年环境保护法》 <访问>
[10] 越南政府第08/2022/NĐ-CP号法令:详细规定《环境保护法》若干条款的实施 <访问>
[11] Vietnam News,《VinES与Li-Cycle宣布达成战略性长期电池回收协议》 <访问>
[12] VnEconomy,《胡志明市计划建设电动车电池回收厂,金属回收率达95%》 <访问>
* 如果您希望引用本文中的任何信息,请同时注明来源并附上原文链接,以尊重版权。.
| B&Company
自2008年以来,第一家专注于越南市场研究的日本公司。我们提供广泛的服务,包括行业报告、行业访谈、消费者调查、商业匹配。此外,我们最近开发了一个包含超过900,000家越南公司的数据库,可用于寻找合作伙伴和分析市场。. 如果您有任何疑问,请随时与我们联系。. info@b-company.jp + (84) 28 3910 3913 |
相关文章


登录 / 注册
订阅新闻通讯