 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Khi thu nhập khu vực nông thôn tăng nhanh hơn khu vực đô thị, bài viết này phân tích các cơ hội, khác biệt về người tiêu dùng và thách thức phân phối trong lĩnh vực bán lẻ hiện đại.
18/11/2026
Nội dung nổi bật / Nội dung nổi bật JP / Nội dung nổi bật vi / Đánh giá ngành / Tin tức & báo cáo mới nhất
Bình luận: Không có bình luận.
Tóm tắt
Các nhà bán lẻ tạp hóa hiện đại tại Việt Nam đang mở rộng ra ngoài các thành phố lớn, trong khi kênh thương mại truyền thống vẫn chiếm ưu thế tại thị trường nông thôn. Trong chín tháng đầu năm 2026, các cửa hàng minimart tại nông thôn chiếm gần 78% số cửa hàng mở mới ròng của WinCommerce. Tuy nhiên, bán lẻ tạp hóa hiện đại chỉ chiếm 6% doanh số tạp hóa tại khu vực nông thôn trong 9T2025, so với 26% tại khu vực đô thị. Khi thu nhập khu vực nông thôn tăng nhanh hơn khu vực đô thị, bài viết này phân tích các cơ hội, khác biệt về người tiêu dùng và thách thức phân phối mà các công ty FMCG Nhật Bản phải đối mặt khi tiếp cận những thị trường mới nổi này.
Thị trường bán lẻ tạp hóa Việt Nam: Thị trường tăng trưởng nhưng vẫn do kênh thương mại truyền thống chi phối
Thị trường bán lẻ Việt Nam tiếp tục mở rộng, được hỗ trợ bởi nhu cầu tiêu dùng ngày càng tăng. Trong chín tháng đầu năm 2026, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt 5.925,7 nghìn tỷ đồng, tăng 13.4% so với cùng kỳ năm trước, tương đương 7.8% sau khi điều chỉnh theo lạm phát[1].
Xét về cơ cấu bán lẻ, thương mại truyền thống (GT), bao gồm chợ truyền thống và các cửa hàng tạp hóa độc lập, vẫn chiếm ưu thế trong thị trường FMCG Việt Nam. Thương mại hiện đại (MT), bao gồm siêu thị, minimart và cửa hàng tiện lợi, vẫn có quy mô nhỏ hơn nhưng đang tăng trưởng.
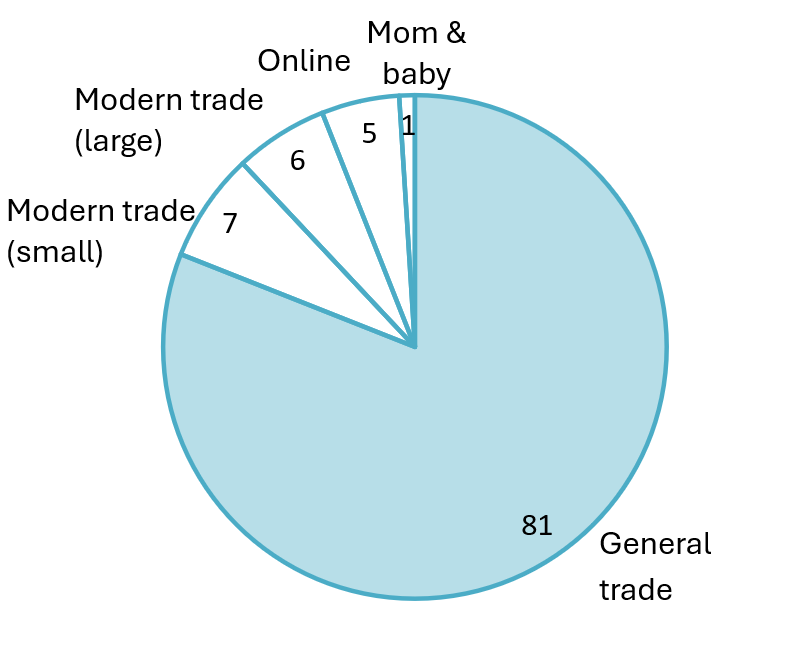
Tỷ trọng doanh số FMCG theo kênh và mức tăng trưởng so với cùng kỳ tại Việt Nam, năm 2025
 |
Tăng trưởng doanh số
|
Nguồn: Biểu đồ trực quan hóa của B&Company từ NIQ
Mặc dù GT chiếm 81% doanh số FMCG năm 2025, mức tăng trưởng so với cùng kỳ chỉ đạt 1%. Ngược lại, MT quy mô nhỏ và quy mô lớn ghi nhận mức tăng trưởng mạnh hơn, lần lượt đạt 9% và 6%, trong khi doanh số trực tuyến tăng nhanh nhất ở mức 20%, dù thị phần tương đối nhỏ, chỉ 5%.
Ngoài ra, bán lẻ truyền thống vẫn đặc biệt quan trọng tại khu vực nông thôn. Trong chín tháng đầu năm 2025, bán lẻ tạp hóa hiện đại chiếm khoảng 26% doanh số tạp hóa tại khu vực đô thị, so với chỉ 6% tại khu vực nông thôn[2]. Khoảng cách này cho thấy các chuỗi bán lẻ tạp hóa hiện đại còn nhiều dư địa để mở rộng ra ngoài các thành phố lớn.
Các chuỗi bán lẻ tạp hóa hiện đại đang mở rộng ra ngoài các thành phố lớn
Trong nhiều năm, bán lẻ tạp hóa hiện đại chủ yếu tập trung tại Hà Nội và Thành phố Hồ Chí Minh, nhưng một số yếu tố đang thúc đẩy lĩnh vực này mở rộng vào các thị trường cấp tỉnh. Khu vực nông thôn chiếm 61.4% dân số Việt Nam vào năm 2025; thu nhập gia tăng cùng nhu cầu mua sắm tiện lợi, bảo đảm chất lượng đang tạo ra các cơ hội tăng trưởng[3]. Trong khi đó, cơ sở hạ tầng giao thông và logistics được cải thiện, cùng với chi phí thuê mặt bằng và mức độ cạnh tranh gia tăng tại các thành phố lớn, đang khuyến khích các nhà bán lẻ mở rộng ra ngoài những trung tâm đô thị này.[4]
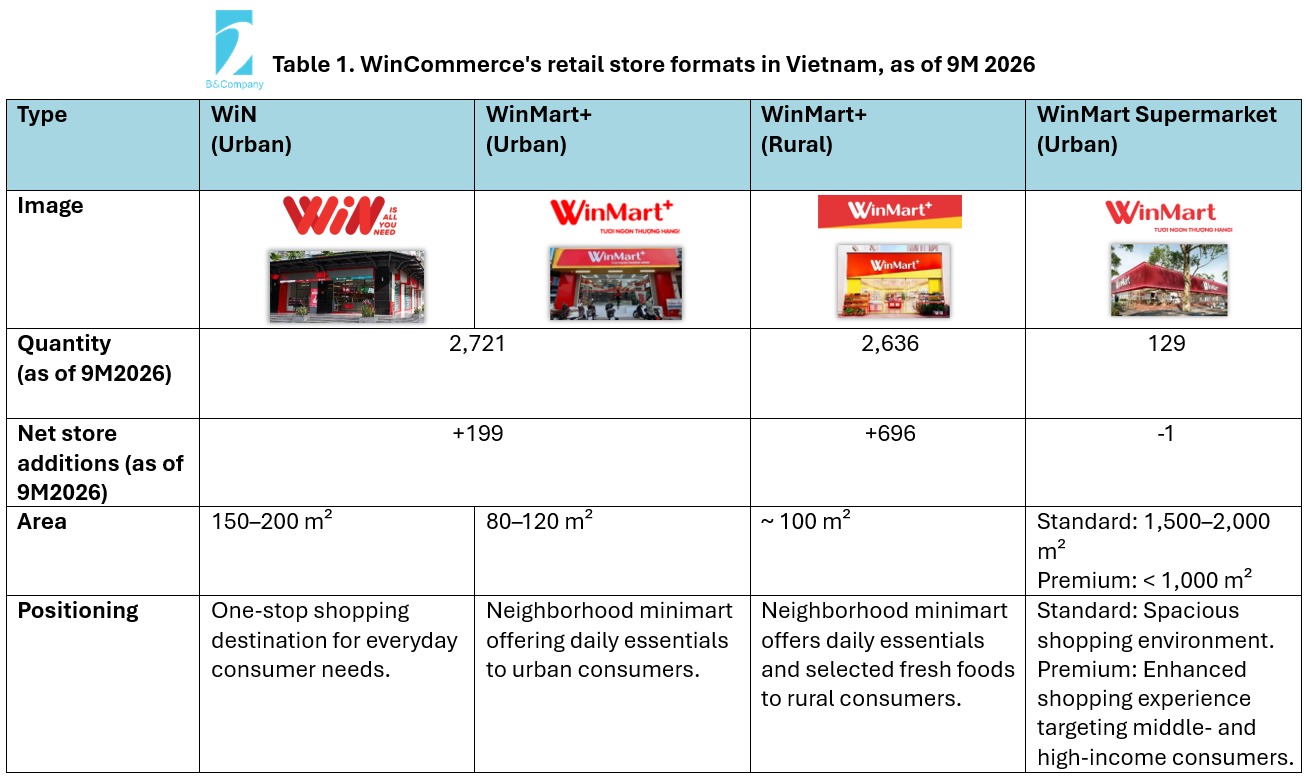
WinCommerce là một minh chứng cho sự chuyển dịch này. Đến tháng 9 năm 2026, mạng lưới của công ty đã đạt 5.486 cửa hàng trên toàn quốc, sau khi mở mới ròng 894 cửa hàng trong chín tháng đầu năm.[5] Chiến lược dài hạn của công ty đặt mục tiêu có ít nhất một siêu thị WinMart tại mỗi đơn vị cấp huyện, một minimart tại mỗi xã hoặc phường, và một điểm bán hàng WiN+ tại mỗi thôn hoặc khu dân cư.[6] Công ty cũng đặt mục tiêu đạt 13.000 cửa hàng trên toàn quốc vào năm 2030.[7] Công ty vận hành nhiều mô hình bán lẻ khác nhau để phục vụ người tiêu dùng thành thị và nông thôn, như trình bày dưới đây.
Nguồn: MSN_3Q2026_Earnings, Masan Group_Corporate Profile 2023, Tổng hợp của B&Company
WinMart+ Rural đóng góp phần lớn vào mức tăng trưởng này, với 696 trong tổng số 894 cửa hàng mở mới ròng (~ 78%). Đến tháng 9, 2.636 cửa hàng của mô hình này chiếm gần 48% mạng lưới. Các cửa hàng nông thôn cũng ghi nhận biên EBITDA cao nhất trong các mô hình của WinCommerce, với thời gian hoàn vốn dưới ba năm, cho thấy các mô hình được điều chỉnh phù hợp với địa phương có thể mang lại hiệu quả thương mại.[8]
Các nhà bán lẻ khác cũng đang mở rộng ra ngoài những khu vực vốn là thế mạnh truyền thống. Bach Hoa Xanh tiến vào miền Bắc Việt Nam với 20 cửa hàng tại Ninh Bình vào tháng 11 năm 2025, điều chỉnh danh mục thực phẩm tươi sống, mức giá và địa điểm tại khu dân cư phù hợp với thói quen mua sắm địa phương[9]. Trong khi đó, AEON đang mở rộng thông qua các điểm đến quy mô lớn tại các tỉnh: AEON MALL Thanh Hoa khai trương vào tháng 10 năm 2026, trở thành trung tâm thương mại thứ chín của AEON tại Việt Nam, trong khi AEON MALL Ha Long dự kiến khai trương vào tháng 11.[10]
Central Retail đang mở rộng các mô hình GO! và mini go! vào các thị trường cấp tỉnh và thành phố hạng hai, với kế hoạch bổ sung 10–12 đại siêu thị GO! và 23–25 siêu thị mini go! vào năm 2028[11]. Tháng 10 năm 2026, công ty đã khởi công một trung tâm thương mại GO! mới tại An Giang[12]. Tương tự, Saigon Co.op đang mở rộng mạng lưới tại các tỉnh, trong đó có dự án Co.opmart mới tại Tây Ninh được khởi động vào tháng 4 năm 2026[13].
Thị trường tạp hóa tại các tỉnh và nông thôn khác biệt như thế nào so với các thành phố lớn
Việc mở rộng bán lẻ hiện đại không có nghĩa là người tiêu dùng bên ngoài Hà Nội và Thành phố Hồ Chí Minh có nhu cầu mua sắm giống hệt nhau. Sự khác biệt về sản phẩm ưa chuộng, sức mua và khả năng tiếp cận các điểm bán lẻ đòi hỏi những chiến lược phù hợp với từng thị trường địa phương.
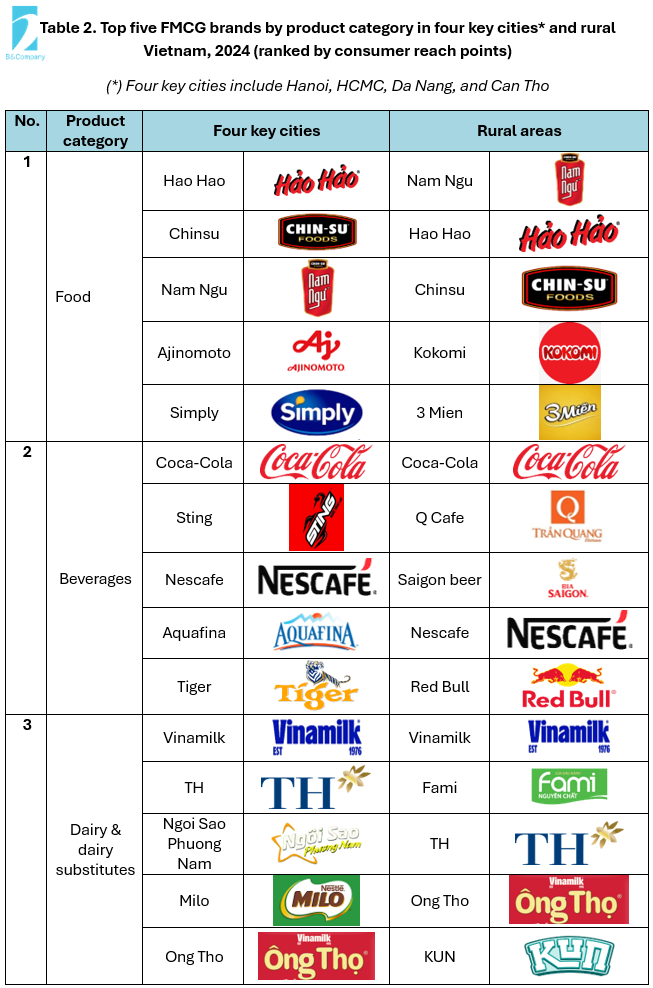
Danh mục sản phẩm: Sở thích khác nhau giữa các thị trường
Nguồn: Worldpanel by Numerator, Vietnam Brand Footprint 2025
Bảng xếp hạng cho thấy cả những điểm tương đồng và khác biệt trong lựa chọn thương hiệu giữa các thị trường. Trong ngành thực phẩm, Hao Hao, Chinsu và Nam Ngu nằm trong top 5 ở cả hai khu vực, trong khi Kokomi và 3 Mien chỉ xuất hiện trong top 5 khu vực nông thôn. Sự khác biệt cũng thể hiện rõ ở ngành đồ uống và sản phẩm từ sữa, với các thương hiệu như Q Cafe, Saigon Beer, Fami và KUN góp mặt trong bảng xếp hạng khu vực nông thôn. Đối với các công ty có liên kết với Nhật Bản, Hao Hao (Acecook Vietnam) xếp hạng cao ở cả hai thị trường, trong khi Ajinomoto, Sting và Aquafina (Suntory PepsiCo Vietnam, liên doanh Nhật Bản–Hoa Kỳ) chỉ xuất hiện trong top 5 tại bốn thành phố trọng điểm.
Giá cả: Sức mua và khả năng chi trả
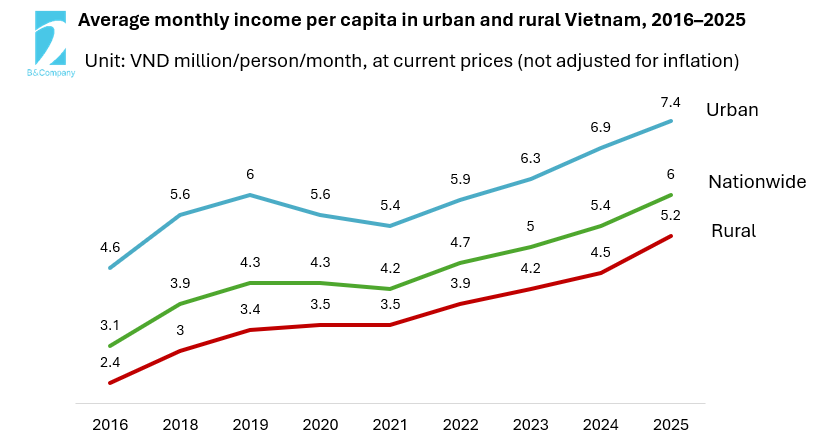
Khả năng chi trả vẫn là yếu tố then chốt đối với các thương hiệu FMCG nhắm đến người tiêu dùng nông thôn. Mặc dù thu nhập nông thôn vẫn thấp hơn khu vực đô thị, khoảng cách này đang thu hẹp khi sức mua ở nông thôn được cải thiện.
Nguồn: Khảo sát Mức sống dân cư Việt Nam (VHLSS) 2025
Thu nhập bình quân đầu người hàng tháng ở nông thôn đã tăng hơn gấp đôi, từ 2,42 triệu đồng năm 2016 lên 5,16 triệu đồng năm 2025, ghi nhận CAGR 8.76%, so với 5.48% ở khu vực đô thị. Riêng năm 2025, thu nhập nông thôn tăng 14.5% so với cùng kỳ năm trước, vượt mức tăng 6.7% của thu nhập đô thị. Nhờ đó, tỷ lệ thu nhập đô thị so với nông thôn đã giảm từ 1,5 lần năm 2024 xuống còn 1,42 lần năm 2025, cho thấy khoảng cách thu nhập đang từng bước thu hẹp.
Mặc dù thu nhập nông thôn tăng, chi tiêu tiêu dùng hộ gia đình vẫn thấp hơn đáng kể so với khu vực đô thị.
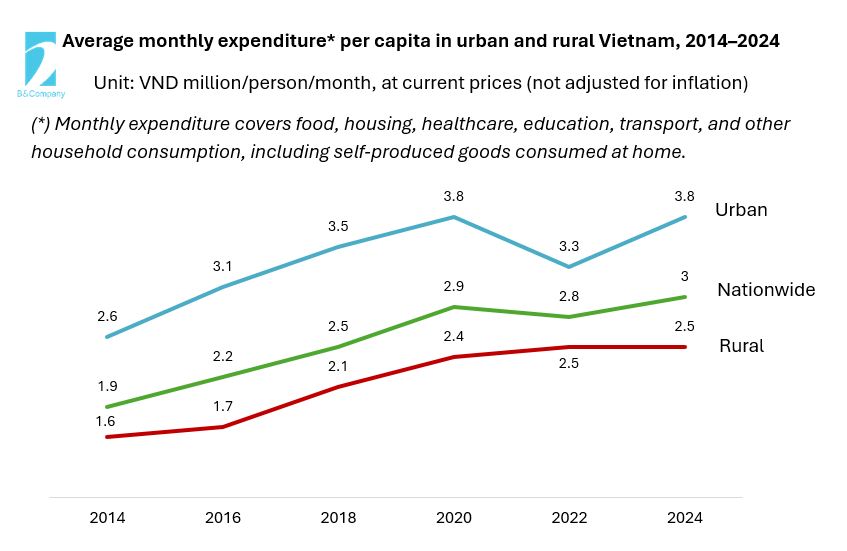
Nguồn: Khảo sát Mức sống dân cư Việt Nam (VHLSS) 2024
Năm 2024, chi tiêu bình quân đầu người hàng tháng ở khu vực nông thôn là 2,5 triệu đồng, tương đương khoảng hai phần ba mức ở đô thị (3,8 triệu đồng). Chi tiêu ở nông thôn gần như không thay đổi so với năm 2022, trong khi chi tiêu ở đô thị tăng 15.4%.
Tuy nhiên, mức chi tiêu thấp hơn không nhất thiết đồng nghĩa với chi phí sinh hoạt thấp hơn theo tỷ lệ tương ứng. Chỉ số Chi phí sinh hoạt theo không gian (SCOLI) năm 2024 của Việt Nam xếp khu vực Trung du và miền núi phía Bắc ở mức 99,98, gần tương đương với mức 100 của Đồng bằng sông Hồng, mặc dù đây là khu vực có thu nhập thấp nhất cả nước. Điều này cho thấy chi phí sinh hoạt tổng thể tại khu vực có thu nhập thấp nhất cả nước gần như cao bằng một trong những khu vực đắt đỏ hơn. Chi phí vận chuyển cao tại các khu vực miền núi và điều kiện thời tiết khắc nghiệt có thể tiếp tục đẩy giá của một số mặt hàng thiết yếu lên cao.[14]
Phân phối: Những con đường khác nhau để tiếp cận người tiêu dùng nông thôn
Các kênh phân phối cũng phụ thuộc vào mô hình bán lẻ và đặc điểm địa lý. Tại Hà Nội và Thành phố Hồ Chí Minh, các chuỗi cửa hàng tạp hóa hiện đại thường lấy hàng thông qua hoạt động mua hàng tập trung và mạng lưới logistics được thiết lập, trong khi các nhà bán lẻ độc lập phụ thuộc vào nhà bán buôn và nhà phân phối địa phương.
Các chuỗi bán lẻ hiện đại tại các tỉnh đang mở rộng mạng lưới cung ứng. Chẳng hạn, việc Bach Hoa Xanh mở rộng vào Ninh Bình năm 2025 đã tận dụng cơ sở hạ tầng chuỗi cung ứng hiện có tại miền Trung Việt Nam cho hoạt động vận chuyển, lưu trữ và phân phối[15]. Tuy nhiên, việc tiếp cận các cửa hàng tạp hóa độc lập tại khu vực nông thôn thường cần thêm các bên trung gian. Sản phẩm có thể đi qua các nhà phân phối khu vực, nhà bán buôn địa phương hoặc đại lý trước khi đến các nhà bán lẻ quy mô nhỏ hơn, đặc biệt tại những địa bàn xa xôi, nơi việc giao hàng trực tiếp gặp khó khăn[16].
Thách thức và cơ hội trong lĩnh vực bán lẻ tạp hóa tại các tỉnh đối với thương hiệu nước ngoài
Thách thức
Mặc dù mạng lưới bán lẻ đang mở rộng, các thương hiệu FMCG nước ngoài vẫn đối mặt với những thách thức trong việc tiếp cận người tiêu dùng và duy trì nguồn cung sản phẩm trên cả kênh hiện đại lẫn truyền thống. Các cửa hàng tạp hóa truyền thống đặc biệt quan trọng tại thị trường nông thôn, nơi mạng lưới phân phối phân mảnh đòi hỏi độ bao phủ bán hàng rộng khắp tại địa phương. Chẳng hạn, nhà sản xuất đồ ăn nhẹ Nhật Bản – Koikeya Vietnam đã nhấn mạnh nhu cầu thực hiện các chuyến thăm bán hàng trực tiếp đến các cửa hàng độc lập và thường xuyên theo dõi tại các điểm bán lẻ hiện đại[17].
Mức độ nhạy cảm về giá và sự khác biệt trong thị hiếu người tiêu dùng tạo ra thêm nhiều thách thức. Sản phẩm nhập khẩu có thể gặp hạn chế về khả năng chi trả tại các thị trường nông thôn, trong khi sản xuất trong nước hoặc hợp tác với đối tác địa phương có thể mang lại sự linh hoạt hơn trong việc phục vụ người tiêu dùng đại chúng. Koikeya đã điều chỉnh hương vị đồ ăn nhẹ phù hợp với khẩu vị Việt Nam và nhận diện sự khác biệt trong sở thích về bao bì giữa các kênh bán lẻ truyền thống và hiện đại. Những kinh nghiệm này cho thấy tầm quan trọng của việc điều chỉnh sản phẩm, giá cả và chiến lược phân phối theo điều kiện thị trường địa phương.
Những cơ hội
Tuy nhiên, sự mở rộng của các chuỗi cửa hàng tạp hóa hiện đại đang tạo ra những cơ hội mới để các thương hiệu nước ngoài tiếp cận người tiêu dùng bên ngoài các thành phố lớn. Bên cạnh khả năng chi trả, chất lượng sản phẩm, an toàn thực phẩm và nguồn gốc rõ ràng ngày càng trở thành những yếu tố quan trọng trong quyết định mua hàng tại Việt Nam[18]. Các thương hiệu Nhật Bản có thể tạo sự khác biệt thông qua chất lượng đáng tin cậy, các tiêu chuẩn an toàn thực phẩm và những định dạng sản phẩm tiện lợi, chẳng hạn như gia vị dễ sử dụng, thực phẩm đóng gói và sản phẩm chế biến nhanh. Tuy nhiên, những lợi thế này cần được truyền thông rõ ràng và được hỗ trợ bằng các danh mục sản phẩm phù hợp với nhu cầu cũng như ngân sách địa phương.
Các nhà bán lẻ lớn đang theo đuổi những chiến lược mở rộng khác nhau: WinCommerce cung cấp các mặt hàng thiết yếu với mức giá phải chăng thông qua các cửa hàng minimart ở khu vực nông thôn, Bach Hoa Xanh mở rộng từng bước bằng cách tận dụng mạng lưới logistics hiện có và danh mục thực phẩm tươi sống được điều chỉnh phù hợp với địa phương, trong khi Central Retail phát triển các siêu thị mini go! tại các thị trường cấp tỉnh và Tops Market tại các thành phố lớn. Mặc dù đã triển khai những nỗ lực này, mức độ thâm nhập của mô hình bán lẻ tạp hóa hiện đại tại khu vực nông thôn vẫn còn thấp, cho thấy tiềm năng tăng trưởng đáng kể. Trong khi đó, việc bãi bỏ phương pháp tính thuế khoán từ năm 2026 và các yêu cầu mở rộng về hóa đơn điện tử theo Nghị định 70/2025/NĐ-CP có thể thu hẹp những lợi thế cạnh tranh mà các nhà bán lẻ truyền thống từng được hưởng, qua đó có khả năng hỗ trợ sự mở rộng của mô hình bán lẻ hiện đại[19].[20] Đối với các thương hiệu FMCG nước ngoài, việc hợp tác với cả hệ thống bán lẻ hiện đại và các mạng lưới phân phối khu vực vẫn đóng vai trò thiết yếu để tiếp cận người tiêu dùng nông thôn.
Kết luận
Các thị trường cấp tỉnh và nông thôn của Việt Nam mang lại những cơ hội tăng trưởng đầy triển vọng, nhưng thành công đòi hỏi nhiều hơn việc mở rộng độ phủ bán lẻ. Đối với các thương hiệu Nhật Bản, việc điều chỉnh sản phẩm theo nhu cầu địa phương, truyền thông hiệu quả về chất lượng Nhật Bản và hợp tác với các đối tác địa phương đáng tin cậy là những yếu tố thiết yếu. Một cách tiếp cận được nghiên cứu kỹ lưỡng và điều chỉnh phù hợp với địa phương sẽ là chìa khóa để xây dựng sự hiện diện bền vững bên ngoài các thành phố lớn của Việt Nam.
Đọc thêm
Phỏng vấn B&Company: Tình hình bán lẻ tại Việt Nam và tác động của Nghị quyết 68
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam kể từ năm 2008. Chúng tôi cung cấp một loạt dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng và kết nối doanh nghiệp. Ngoài ra, chúng tôi vừa phát triển một cơ sở dữ liệu với hơn 1.000.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin vui lòng liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 24 3978 5165 |
[1] https://www.nso.gov.vn/tin-tuc-thong-ke/2026/10/bao-cao-tinh-hinh-kinh-te-xa-hoi-quy-iii-va-9-thang-nam-2026/
[2] https://static2.vietstock.vn/vietstock/2026/4/8/2_msn123009_2026_4_8_de0aa5d_en_annualreport_2025_signed.pdf
[3] https://www.nso.gov.vn/en/data-and-statistics/2026/01/press-release-social-economic-situation-in-the-fourth-quarter-and-2025/
[4] https://vietnamnews.vn/economy/1799384/viet-nam-s-rural-market-offers-major-growth-opportunity-for-retailers.html
[5] https://www.masangroup.com/vi/news/press-releases/quy-iii-2026-loi-nhuan-masan-tang-hon-gap-doi-vuot-ke-hoach-co-so-ca-nam-chi-sau-9-thang/
[6] https://www.masangroup.com/vi/news/masan-news/winmart-opens-its-4000th-store/
[7] https://www.masangroup.com/news/press-releases/masan-agm-2026-the-great-connectivity-unlocking-a-new-growth-cycle/
[8] https://www.masangroup.com/vi/news/press-releases/quy-iii-2026-loi-nhuan-masan-tang-hon-gap-doi-vuot-ke-hoach-co-so-ca-nam-chi-sau-9-thang/
[9] https://vietnambiz.vn/bach-hoa-xanh-bac-tien-voi-chien-luoc-khac-thuong-chuyen-gia-danh-gia-doi-thu-lon-nhat-khong-chi-la-winmart-brg-hay-coop-food-202652771540907.htm
[10] https://aeonmall-vietnam.com/en/aeonmall-vietnam-organized-press-conference-for-aeon-mall-thanh-hoa-and-aeon-mall-ha-long/
[11] https://www.centralretail.com/en/newsroom/news-and-activities/1462/central-retail-advances-vietnam-growth-strategy-building-on-300-locations-in-26-provinces-to-accelerate-modern-retail-expansion-into-major-and-secondary-cities-nationwide
[12] https://centralretail.com.vn/news-and-update/central-retail-khoi-cong-trung-tam-thuong-mai-go-rach-gia-tai-an-giang/
[13] https://saigonco-op.com.vn/tin-tuc/tin-he-thong/scid/saigon-co-op-khoi-cong-co-opmart-thu-thua-mo-rong-mang-luoi-ban-le-tai-tay-ninh
[14] https://www.nso.gov.vn/du-lieu-va-so-lieu-thong-ke/2025/04/thong-cao-bao-chi-ve-chi-so-gia-sinh-hoat-theo-khong-gian-nam-2024/
[15] https://mwg.vn/tin-tuc/bach-hoa-xanh-officially-expands-in-north-region-bringing-nearby-affordable-prices-supermarkets-to-vietnamese-consumers-864
[16] https://agriculture.canada.ca/en/international-trade/market-intelligence/asia/exporting-vietnam-guide-canadian-businesses/vietnamese-market-overview
[17] https://www.jetro.go.jp/biz/areareports/special/2025/0103/51fef5d6f16776a8.html
[18] https://news.tuoitre.vn/vietnamese-consumers-spend-more-demand-greater-food-transparency-103260922211704432.htm
[19] https://vietnamnet.vn/en/na-examines-impact-of-shifting-from-a-flat-tax-to-a-declaration-based-scheme-2453691.html
[20] https://acbs.com.vn/en/report/retail-sector-the-modern-shift-amidst-a-slow-climb
Bài viết liên quan






Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN