

 Tiếng Việt
 English
 日本語
 简体中文
 한국어
Bài viết này xem xét những tác động toàn cầu của cuộc khủng hoảng Trung Đông đối với logistics và đánh giá ảnh hưởng hiện tại của nó đối với ngành vận tải tại Việt Nam.
25/03/2026
Tin tức & Báo cáo mới nhất / Vietnam Briefing
Bình luận: Không có bình luận.
Tóm tắt
Cuộc xung đột hiện nay tại Trung Đông đang tạo ra một cú sốc logistics toàn cầu thông qua biến động giá nhiên liệu, gián đoạn tuyến đường và định giá rủi ro chiến tranh. Đối với Việt Nam, tác động không đồng đều nhưng ngày càng rõ rệt: các doanh nghiệp vận tải nội địa phải đối mặt với chi phí nhiên liệu cao hơn, trong khi các nhà xuất khẩu, doanh nghiệp giao nhận, hãng hàng không và các doanh nghiệp liên quan đến các tuyến qua Vùng Vịnh, Biển Đỏ và Địa Trung Hải phải chịu gián đoạn vận hành sâu rộng hơn. Bài viết này đánh giá những tác động của cuộc khủng hoảng đối với logistics toàn cầu, phân tích ảnh hưởng hiện tại đến Việt Nam và nêu các ưu tiên thực tiễn trong quản trị rủi ro đối với những doanh nghiệp bị tác động.
Một cuộc khủng hoảng toàn cầu với những hệ lụy logistics vượt xa Trung Đông
Không nên chỉ xem cuộc xung đột hiện nay là một sự kiện địa chính trị mang tính khu vực. Từ góc độ logistics, đây là một cú sốc toàn cầu được truyền dẫn qua ba kênh liên kết chặt chẽ: giá năng lượng tăng, gián đoạn các tuyến vận tải và định giá dựa trên rủi ro thông qua bảo hiểm rủi ro chiến tranh cùng các khoản phụ phí khẩn cấp. Eo biển Hormuz vẫn giữ vai trò trung tâm vì IEA ước tính khoảng 20 triệu thùng dầu thô và các sản phẩm dầu mỏ mỗi ngày đã đi qua eo biển này vào năm 2025, tương đương khoảng một phần tư thương mại dầu mỏ đường biển toàn cầu, trong khi năng lực vận chuyển thay thế qua các tuyến tránh vẫn hạn chế[1]. Về mặt thực tiễn, điều này có nghĩa là bất kỳ gián đoạn kéo dài nào tại Vùng Vịnh cũng có thể nhanh chóng dẫn đến chi phí nhiên liệu cao hơn và sự bất ổn lớn hơn trong chuỗi cung ứng, vượt xa phạm vi Trung Đông.
Alternative routes
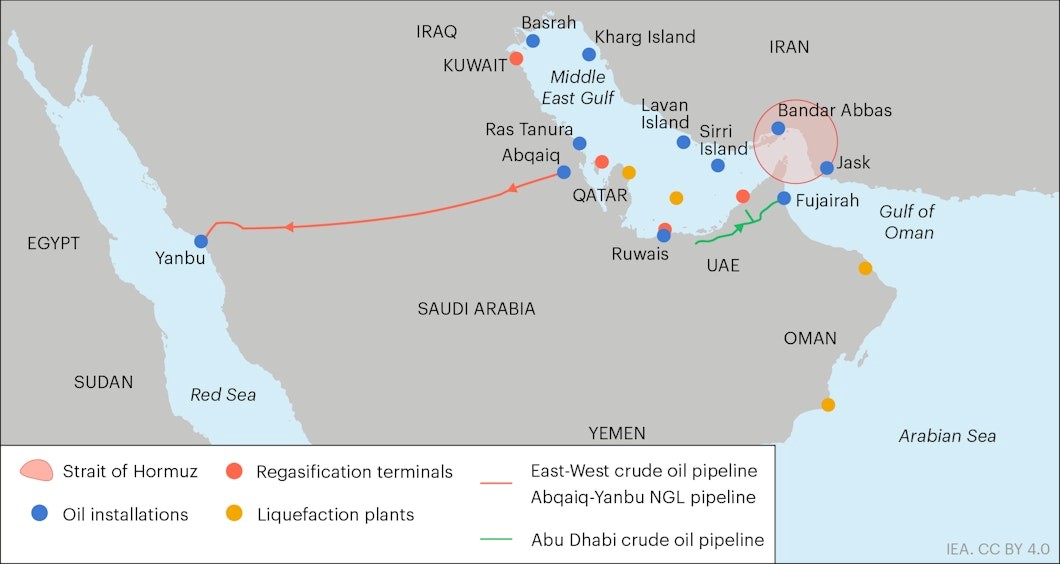
Nguồn: IEA
Tác động lan rộng trên nhiều khu vực địa lý, nhưng không diễn ra theo cùng một cách. Tại các nền kinh tế Vùng Vịnh, cú sốc này lan sang các lĩnh vực ngoài vận tải như hàng không, du lịch, bất động sản, tài chính và hạ tầng số. Tuy nhiên, đối với nền kinh tế toàn cầu nói chung, tác động vòng đầu tiên thể hiện rõ nhất ở vận tải biển, vận tải hàng không, các ngành sản xuất sử dụng nhiều năng lượng và mọi doanh nghiệp phụ thuộc vào các hành lang ổn định giữa châu Á–châu Âu hoặc châu Á–Trung Đông. VnEconomy, dẫn lời đại diện Hiệp hội Doanh nghiệp Dịch vụ Logistics Việt Nam, cho biết đợt diễn biến hiện nay đặc biệt nghiêm trọng vì đồng thời ảnh hưởng đến Eo biển Hormuz, Vịnh Ba Tư và hành lang Biển Đỏ/kênh đào Suez.
Các hãng vận tải lớn đã chuyển hóa rủi ro địa chính trị này thành những thay đổi trong hoạt động. Maersk đã tạm dừng các chuyến tàu Trans-Suez trong tương lai trên những tuyến dịch vụ trọng điểm và chuyển hướng qua Mũi Hảo Vọng[2], trong khi Hapag-Lloyd cũng chuyển một số chuyến tàu tránh hành lang Trans-Suez do các hạn chế tại Biển Đỏ[3]. DHL lưu ý rằng những thay đổi tuyến như vậy có thể làm thời gian vận chuyển tăng khoảng 20–50%, tương đương thêm khoảng 7–10 ngày đến châu Âu và 10–14 ngày đến khu vực Địa Trung Hải từ châu Á[4]. Về mặt thực tiễn, một cú sốc an ninh trở thành “bài toán logistics”: hành trình dài hơn, mức tiêu thụ nhiên liệu tàu cao hơn, năng lực tàu bị thu hẹp, lịch trình kém ổn định hơn và lượng hàng tồn kho bị giam giữ trong quá trình vận chuyển nhiều hơn.
Tác động hiện tại đến logistics và vận tải Việt Nam: không đồng đều nhưng ngày càng rõ rệt
Việt Nam có mức độ phơi nhiễm mang tính cơ cấu trước loại cú sốc bên ngoài này, dù mức độ ảnh hưởng khác nhau giữa các phân khúc trong ngành. Chi phí logistics vẫn ở mức cao, khoảng 16,5–17% GDP, vận tải đường bộ vẫn chiếm hơn 70% khối lượng hàng hóa nội địa và hơn 90% doanh nghiệp logistics là doanh nghiệp vừa và nhỏ[5], hạn chế khả năng hấp thụ các khoản tăng đột biến về chi phí nhiên liệu, bảo hiểm và vận tải. Do đó, ngay cả những doanh nghiệp không trực tiếp hoạt động trên các tuyến qua Trung Đông cũng có thể chịu áp lực lên biên lợi nhuận do chi phí dầu diesel cao hơn và hoạt động phân phối nội địa đắt đỏ hơn.
Structure of freight transportation modes in Vietnam (Q1 2025)
Đơn vị: % ; 100% = 715,8 triệu tấn
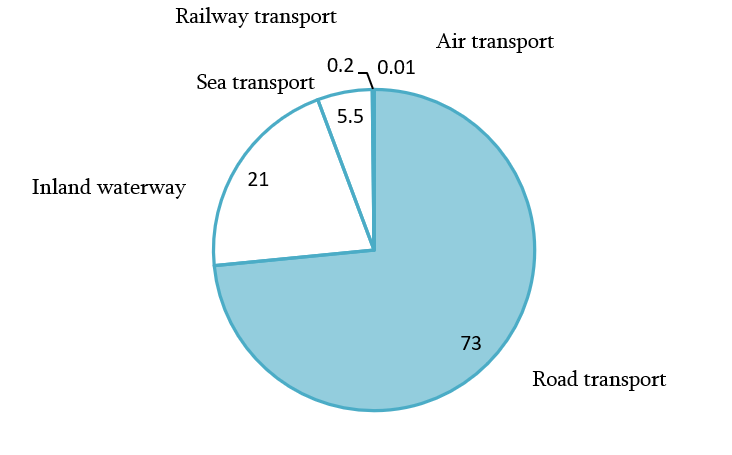
Nguồn: Tổng cục Thống kê Việt Nam
Đồng thời, tác động không đồng nhất trên toàn ngành. Theo kết quả khảo sát gần đây của VLA, 89,8% doanh nghiệp logistics Việt Nam đã bị ảnh hưởng ở một mức độ nhất định[6], trong khi chỉ 10,2% hầu như không bị ảnh hưởng, chủ yếu là các doanh nghiệp hoạt động nội địa hoặc có mức độ tiếp xúc hạn chế với các tuyến hàng hải bị tác động. Trên thực tế, quy mô và bản chất của tác động phụ thuộc phần lớn vào mức độ phơi nhiễm theo tuyến và mô hình kinh doanh:
Dành cho các nhà cung cấp dịch vụ vận tải và logistics nội địa, tác động chính là lạm phát chi phí thay vì gián đoạn tuyến đường. Vận tải xe tải, giao hàng chặng cuối và kho bãi không trực tiếp chịu ảnh hưởng từ các quyết định chuyển hướng trên toàn cầu, nhưng vẫn đặc biệt nhạy cảm với giá dầu diesel. Do đó, các biện pháp ứng phó chủ yếu mang tính phòng thủ, bao gồm phụ phí nhiên liệu, điều chỉnh báo giá, lập kế hoạch điều phối chặt chẽ hơn và nỗ lực giảm quãng đường xe chạy rỗng. Trong lĩnh vực đường sắt, việc chuyển phần chi phí này sang khách hàng đã trở nên rõ ràng hơn: Railway Transport Joint Stock Company đã tăng giá vé hành khách 10% và cước vận tải hàng hóa 15% vào đầu tháng 3[7], cho thấy các đơn vị khai thác ngày càng điều chỉnh biểu giá theo biến động nhiên liệu thay vì tự hấp thụ áp lực này.
Dành cho các nhà xuất khẩu, công ty giao nhận hàng hóa và doanh nghiệp logistics hàng hải không trực tiếp phục vụ các tuyến Trung Đông, Vịnh Ba Tư hoặc Địa Trung Hải, tác động mang tính gián tiếp nhưng vẫn đáng kể. Các doanh nghiệp này chủ yếu chịu ảnh hưởng từ chi phí nhiên liệu và bảo hiểm cao hơn, độ tin cậy của lịch trình suy giảm, năng lực tàu bị siết chặt và tình trạng tắc nghẽn mạng lưới lan rộng. Hiệu ứng lan tỏa đã bắt đầu xuất hiện: một số lô hàng xuất khẩu từ Thành phố Hồ Chí Minh được cho là đã chậm 7–10 ngày khi các hãng tàu điều chỉnh dịch vụ và bổ sung phụ phí[8]. Đối với các doanh nghiệp này, thách thức chính là chi phí logistics gia tăng và khả năng dự đoán thời gian giao hàng giảm, thay vì gián đoạn tuyến trực tiếp.
Tình trạng gián đoạn nghiêm trọng hơn đối với các doanh nghiệp Việt Nam có liên kết trực tiếp với các tuyến Trung Đông, Vịnh Ba Tư và Địa Trung Hải. Trong những trường hợp này, vấn đề không chỉ nằm ở chi phí cao hơn mà còn ở khả năng hạn chế của doanh nghiệp trong nước trong việc tác động đến các quyết định thượng nguồn do các hãng vận tải toàn cầu, công ty bảo hiểm và mạng lưới vận tải biển quốc tế đưa ra. VnEconomy, dẫn nguồn từ VLA, mô tả tuyến Trung Đông đang ở trạng thái “tê liệt một phần” tại một số phân khúc, trong khi chiều hướng châu Âu chịu ảnh hưởng do phải chuyển hướng qua Mũi Hảo Vọng, làm tăng khoảng 10–14 ngày cho mỗi chiều. Báo cáo tương tự dẫn dữ liệu của Phaata cho thấy cước vận chuyển từ Thành phố Hồ Chí Minh đến Bắc Âu tăng 9% so với tháng trước, trong khi cước đến Dubai tăng vọt 388%; một số hãng tàu thậm chí đã hoàn toàn tạm dừng nhận đặt chỗ đến Trung Đông. Trong những trường hợp như vậy, doanh nghiệp Việt Nam có rất ít dư địa ứng phó ngoài việc đàm phán lại các điều khoản giao hàng, gánh thêm chi phí lưu kho và trung chuyển, chuyển đổi thị trường hoặc trì hoãn lô hàng.
Dành cho các nhà sản xuất và nhà xuất khẩu, những gián đoạn logistics này nhanh chóng chuyển thành rủi ro sản xuất và thương mại. Thời gian vận chuyển kéo dài hơn, tình trạng mất cân đối container và lịch trình vận tải kém tin cậy khiến việc lập kế hoạch tồn kho trở nên khó khăn hơn, đồng thời làm tăng khả năng bỏ lỡ thời hạn giao hàng, đặc biệt trong các ngành có đơn hàng theo mùa, yêu cầu chuỗi lạnh hoặc cam kết xuất khẩu nhạy cảm về thời gian. Chính quyền Thành phố Hồ Chí Minh đã cảnh báo rằng ít nhất tám ngành sản xuất và xuất khẩu chủ chốt đang chịu ảnh hưởng ở các mức độ khác nhau, trong đó điện tử, dệt may và giày dép nằm trong số những ngành chịu tác động lớn nhất do phụ thuộc vào chuỗi cung ứng toàn cầu và lịch giao hàng.[9]
Dành cho các hãng hàng không và vận tải hàng hóa bằng đường hàng không, mức độ phơi nhiễm là nghiêm trọng nhất vì cả giá nhiên liệu và khả năng cung ứng nhiên liệu đều đang chịu áp lực. Giá Jet A1 tăng đang đẩy chi phí của các hãng hàng không lên cao, trong khi cảnh báo về nguy cơ thiếu hụt từ đầu tháng 4 làm gia tăng rủi ro cắt giảm chuyến bay và thu hẹp năng lực vận chuyển hàng hóa[10]. Điều này đặc biệt đáng lưu ý đối với các lô hàng nhạy cảm về thời gian trên những tuyến kết nối Việt Nam với châu Âu, Bắc Mỹ và Trung Đông thông qua các trung tâm hàng không vùng Vịnh.
Phản ứng của Chính phủ tập trung vào việc hạn chế tốc độ mà cú sốc bên ngoài truyền dẫn thành gián đoạn đối với hoạt động kinh doanh trong nước. Việt Nam đã thành lập tổ công tác quốc gia về an ninh năng lượng, đề xuất kích hoạt các biện pháp bình ổn giá xăng dầu nếu giá bán lẻ tăng 20% trở lên trong vòng một tháng, đồng thời tạm thời giảm thuế nhập khẩu đối với một số sản phẩm nhiên liệu, bao gồm dầu diesel và nhiên liệu hàng không, xuống 0% đến ngày 30 tháng 4. Hướng dẫn theo từng ngành cũng đã được ban hành: cơ quan hàng hải yêu cầu chủ tàu và doanh nghiệp vận tải biển theo dõi các cảnh báo quốc tế và chuẩn bị phương án định tuyến thay thế, trong khi Bộ Công Thương đề nghị các doanh nghiệp xuất nhập khẩu và logistics đa dạng hóa thị trường, nguồn cung và phương thức vận tải.[11] [12] [13] [14]
Hàm ý quản trị rủi ro đối với các doanh nghiệp logistics chịu ảnh hưởng
Đối với các doanh nghiệp logistics tại Việt Nam, ưu tiên đầu tiên là nhận diện và phân khúc rủi ro rõ ràng hơn. Xung đột hiện nay tại Trung Đông không tác động đến tất cả các đơn vị khai thác theo cùng một cách; do đó, biện pháp ứng phó cần phản ánh mức độ phơi nhiễm thực tế thay vì các nhãn ngành chung chung. Các nhà cung cấp dịch vụ vận tải nội địa chủ yếu chịu ảnh hưởng từ lạm phát chi phí nhiên liệu, trong khi các công ty giao nhận hàng hóa và hãng vận tải tham gia các tuyến quốc tế phải đối mặt với áp lực bổ sung từ phụ phí bảo hiểm, gián đoạn lịch trình, chuyển hướng tuyến và sự bất định trong đặt chỗ. Đối với các nhà cung cấp dịch vụ logistics ở cấp độ cao hơn như doanh nghiệp 3PL, 4PL và 5PL, thách thức then chốt nằm ở việc duy trì độ tin cậy của dịch vụ và điều phối các phương án thay thế trên các mạng lưới vận tải ngày càng biến động.
Ưu tiên thứ hai là tăng cường quản trị rủi ro vận hành. Điều này đòi hỏi kỷ luật hợp đồng chặt chẽ hơn, đặc biệt liên quan đến các điều khoản điều chỉnh giá nhiên liệu, điều khoản chuyển tiếp phụ phí, trách nhiệm bảo hiểm, các điều khoản về sự kiện bất khả kháng và nghĩa vụ giao hàng. Đồng thời, các doanh nghiệp logistics cần áp dụng phương thức lập kế hoạch linh hoạt hơn, bao gồm phối hợp chặt chẽ hơn với các hãng vận tải và đối tác ở nước ngoài, đánh giá lại tuyến đường thường xuyên hơn, cũng như xây dựng kế hoạch dự phòng rõ ràng hơn cho các tình huống chậm trễ, chuyển hướng và chi phí tăng đột biến. Trong môi trường hiện nay, khả năng chống chịu không chỉ phụ thuộc vào sự bảo vệ về mặt hợp đồng mà còn vào năng lực phản ứng nhanh khi các điều kiện thay đổi.[15]
Ưu tiên thứ ba là thích ứng chiến lược có chọn lọc. Cuộc khủng hoảng không tạo ra cơ hội tăng trưởng trên diện rộng cho toàn ngành logistics Việt Nam, nhưng lại thúc đẩy nhu cầu đối với một nhóm dịch vụ chuyên biệt hơn, giúp khách hàng quản lý sự bất định hiệu quả hơn. Các dịch vụ này bao gồm kho bãi gần cảng và các khu công nghiệp, điều phối vận tải đa phương thức, các công cụ cung cấp khả năng hiển thị, và hệ thống quản lý vận tải số. Như phân tích thị trường gần đây của B&Company cho thấy, các năng lực hướng đến tăng cường khả năng chống chịu này chủ yếu đang được các doanh nghiệp quy mô lớn và có năng lực công nghệ tốt hơn đón nhận, thay vì phổ biến trên toàn thị trường.[16] [17]
Kết luận
Xung đột tại Trung Đông nên được nhìn nhận không phải như một sự kiện địa chính trị xa xôi, mà là một cú sốc logistics toàn cầu với các tác động không đồng đều nhưng ngày càng rõ nét đối với Việt Nam. Những doanh nghiệp chịu ảnh hưởng nhiều nhất là các doanh nghiệp liên quan đến các tuyến Vịnh Ba Tư, Biển Đỏ và Địa Trung Hải, cùng với các hãng hàng không, doanh nghiệp khai thác hàng hóa hàng không, nhà xuất khẩu và nhà sản xuất phụ thuộc vào hoạt động vận tải quốc tế đúng hạn. Các doanh nghiệp vận tải nội địa chịu tác động gián tiếp nhiều hơn, chủ yếu thông qua lạm phát nhiên liệu và biên lợi nhuận bị thu hẹp. Do đó, thông điệp kinh doanh cốt lõi đối với Việt Nam là nhu cầu quản trị rủi ro theo tuyến rõ ràng hơn, kỷ luật hợp đồng chặt chẽ hơn và đầu tư có chọn lọc hơn vào khả năng chống chịu tại những điểm thực sự có thể giảm mức độ phơi nhiễm rủi ro và bảo vệ độ tin cậy của dịch vụ.
Đọc thêm
Nghiên cứu tác động của quan hệ Mỹ-Iran đối với thị trường Việt Nam.
* Nếu bạn muốn trích dẫn bất kỳ thông tin nào từ bài viết này, xin vui lòng ghi rõ nguồn cùng với liên kết đến bài viết gốc để tôn trọng bản quyền.
| B&Company
Công ty Nhật Bản đầu tiên chuyên về nghiên cứu thị trường tại Việt Nam từ năm 2008. Chúng tôi cung cấp một loạt các dịch vụ bao gồm báo cáo ngành, phỏng vấn ngành, khảo sát người tiêu dùng, kết nối kinh doanh. Ngoài ra, chúng tôi đã phát triển một cơ sở dữ liệu với hơn 900.000 công ty tại Việt Nam, có thể được sử dụng để tìm kiếm đối tác và phân tích thị trường. Xin đừng ngần ngại liên hệ với chúng tôi nếu bạn có bất kỳ câu hỏi nào. info@b-company.jp + (84) 28 3910 3913 |
[1] IEA (2026): Tài liệu thông tin về Eo biển Hormuz <Truy cập>
[2] Maersk (2026): Chuyển hướng tuyến ME11 và MECL qua Mũi Hảo Vọng <Truy cập>
[3] Hapag-Lloyd (2026): Cập nhật về hoạt động quá cảnh qua Biển Đỏ và điều chỉnh tuyến tạm thời <Truy cập>
[4] DHL (2024): Tình hình Biển Đỏ và tác động đến vận tải biển toàn cầu <Truy cập>
[5] Hiệp hội Logistics Việt Nam (VLA), Báo cáo Logistics Việt Nam 2024 <Truy cập>
[6] Trong số các doanh nghiệp bị ảnh hưởng, 38.8% cho biết chủ yếu chịu áp lực về biên lợi nhuận, 34.7% cho biết hoạt động bị gián đoạn và doanh thu suy giảm, còn 16.3% mô tả tình hình là đặc biệt nghiêm trọng, với nguy cơ hoạt động kinh doanh đình trệ.
[7] LaoDong (2026): Đường sắt tăng giá vé 5% kể từ ngày 21 tháng 3 <Truy cập>
[8] VnEconomy (2026): Hoạt động xuất khẩu của TP.HCM chậm 7-10 ngày và phát sinh phụ phí vận chuyển trong bối cảnh xung đột Trung Đông <Truy cập>
[9] VnEconomy (2026): Hoạt động xuất khẩu của TP.HCM chậm 7-10 ngày và phát sinh phụ phí vận chuyển trong bối cảnh xung đột Trung Đông <Truy cập>
[10] Tuoi Tre (2026): Các hãng hàng không Việt Nam và áp lực cắt giảm hoạt động <Truy cập>
[11] VietnamPlus (2026): Việt Nam thành lập tổ công tác nhằm bảo đảm an ninh năng lượng trong bối cảnh căng thẳng tại Trung Đông <Truy cập>
[12] VietnamPlus (2026): Việt Nam triển khai các biện pháp khẩn cấp nhằm bảo đảm an ninh năng lượng trong bối cảnh xung đột Trung Đông <Truy cập>
[13] Government News (2026): Thực hiện quản lý giá nhiên liệu theo Nghị quyết số 36/NQ-CP của Chính phủ. <Truy cập>
[14] VietnamPlus (2026): Thuế nhập khẩu đối với một số sản phẩm nhiên liệu giảm xuống 0% <Truy cập>
[15] VnEconomy (2026): Khuyến nghị các doanh nghiệp xuất nhập khẩu và logistics chủ động triển khai các biện pháp ứng phó trong bối cảnh căng thẳng tại Trung Đông <Truy cập>
[16] B&Company (2025): Thực trạng ứng dụng TMS nội địa, theo dõi GPS và AI trong tối ưu hóa định tuyến vận tải đường bộ tại Việt Nam <Truy cập>
[17] B&Company (2025): Những thách thức và cơ hội trong lĩnh vực logistics Việt Nam đối với các nhà đầu tư nước ngoài <Truy cập>
Bài viết liên quan







Đăng nhập / Đăng ký
ĐĂNG KÝ NHẬN BẢN TIN